Поиск
Фондовый рынок


Пузырь ИИ в Китае перестал быть только предметом прогнозов: индекс технологических компаний STAR 50 к 26 октября 2026 года потерял около 40% относительно июльского максимума, а оценочное сокращение рыночной стоимости затронутого сегмента достигло $480 млрд. Распродажа распространилась на производителей полупроводников, робототехнику и поставщиков оборудования. Южнокорейские акции также пережили резкое снижение, хотя уже 27 октября продемонстрировали отскок. Главный вопрос для инвесторов теперь связан не только с дороговизной технологий, но и с тем, способны ли огромные вложения в искусственный интеллект окупаться.
STAR 50 объединяет ведущие компании инновационной площадки STAR Market Шанхайской фондовой биржи. В его составе значительную роль играют производители полупроводников и другие технологические предприятия. Это не индекс всей китайской индустрии искусственного интеллекта, поэтому его падение нельзя автоматически считать потерей 40% стоимости каждого ИИ-бизнеса страны.
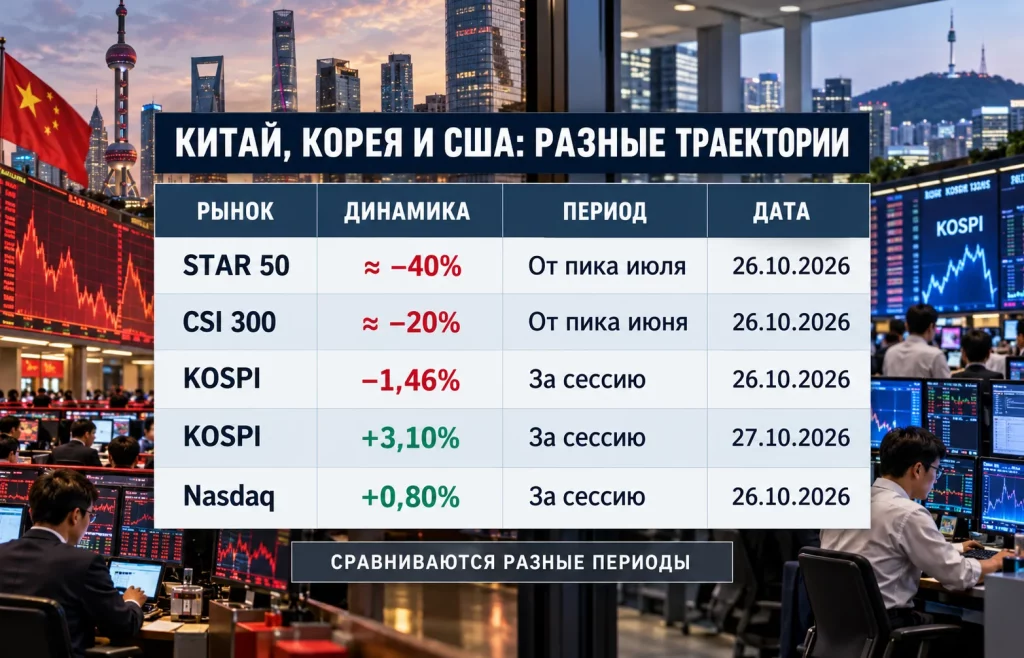
По итогам торгов 26 октября STAR 50 находился на отметке 1 315,50 пункта, снизившись за день на 2,23%. За период менее четырёх месяцев он отступил приблизительно на 40% от июльского максимума. Более широкий CSI 300, представляющий крупные китайские компании разных отраслей, потерял около 20% относительно июньской вершины. Настолько разная глубина коррекции показывает, что инвесторы пересматривают прежде всего стоимость бизнеса, связанного с технологическим ростом.
Около $480 млрд — оценка утраченной рыночной капитализации в затронутом высокотехнологичном сегменте. Это не сумма денег, которая непосредственно ушла со счетов компаний, и не их совокупный операционный убыток. Капитализация отражает цену акций, умноженную на количество бумаг. Даже относительно небольшой объём сделок способен изменить оценку всех обращающихся акций, если покупатели соглашаются платить меньше.
Отправной точкой распродажи стали крайне высокие ожидания. В сентябрьском бюллетене Шанхайской фондовой биржи коэффициент P/E для STAR 50 составлял 99,48, тогда как для CSI 300 — 14,37. Методика биржи использует прибыль за предыдущий год и исключает убыточные компании. Эти показатели не следует напрямую смешивать с будущими прогнозными коэффициентами.
Согласно официальной статистике Шанхайской фондовой биржи, в сентябре STAR 50 уже снизился на 9,17%, а CSI 300 — на 5,78%. Даже после осенних потерь инвестор в технологические компании нередко платит за единицу их текущей прибыли значительно больше, чем за прибыль широкого рынка. Такая премия оправдана только при достаточно быстром будущем росте доходов.
Ралли технологического сектора поддерживалось ожиданиями государственной помощи, развития отечественных микросхем и массового применения ИИ. После сильного повышения котировок для продолжения роста требовались уже не планы строительства мощностей, а доказательства будущей прибыли. Именно здесь возникло расхождение между ценой акций и финансовыми результатами.
Продажи усиливали сразу несколько факторов:
Особенно болезненным стало падение компаний, чьи акции до этого подорожали в несколько раз. Производитель робототехники Unitree потерял примерно половину биржевой стоимости после начала торгов в августе. У производителей микросхем MetaX и Moore Threads котировки также сократились приблизительно вдвое относительно июльских уровней. У поставщиков оптических компонентов Zhongji Innolight и Eoptolink снижение от летних максимумов достигало порядка 60%. Для этих предприятий значим не только курс акций: более слабый рынок может осложнить новые размещения бумаг и привлечение капитала на развитие производства.
У государства другая задача. Китайские регуляторы ранее стремились ограничивать чрезмерную спекуляцию и формировать продолжительный, сравнительно плавный подъём биржи. Но административное сдерживание кредитного плеча и высокочастотных сделок не устраняет проблему оценок, если покупатели перестают верить в прежние темпы увеличения прибыли.
Сильная зависимость мировых рынков от финансирования ИИ-инфраструктуры означает, что резкое удешевление акций в Китае затрагивает ожидания и за пределами страны. Однако внутренние причины китайской коррекции нельзя автоматически переносить на весь мир: экспортные ограничения, структура розничных инвесторов и политика Пекина имеют собственный вес.
Южнокорейский фондовый рынок оказался уязвимым из-за высокой концентрации капитализации в производителях электроники и памяти. Samsung Electronics (KRX: 005930) и SK Hynix (KRX: 000660) поставляют компоненты для серверов, используемых при обучении и работе нейросетей. Особое значение имеет память HBM, способная быстро обмениваться данными с вычислительными ускорителями.
26 октября индекс KOSPI закрылся на уровне 5 469,47 пункта — минус 1,46% за сессию и минимальное значение закрытия почти за семь месяцев. Samsung Electronics подешевела на 1,16%, SK Hynix — на 0,16%. В тот день на рынок влияли не только сомнения в оценках ИИ-компаний, но и продажи иностранных инвесторов, дорогая нефть, ожидание решений ФРС и квартальных отчётов производителей микросхем.
На следующей сессии, 27 октября, KOSPI отскочил на 3,1%, до 5 638,34 пункта. Акции SK Hynix выросли на 5,2%, Samsung Electronics — на 4,2%. Такой разворот подчёркивает разницу между высокой волатильностью и необратимым разрушением бизнеса. Рынок может резко дорожать даже внутри затяжной коррекции, особенно перед публикацией отчётности.
При этом фундаментальная связь корейских производителей с мировыми расходами на ИИ остаётся прямой. Когда облачные операторы расширяют центры обработки данных, растут закупки ускорителей и высокоскоростной памяти. Если заказчики откладывают строительство, производители могут столкнуться со снижением будущих заказов. Высокие постоянные затраты на фабрики делают отрасль чувствительной к изменению загрузки мощностей.
Ранее конкуренция индексов TAIEX и KOSPI уже отражала разную структуру азиатских технологических рынков. Тайвань получает выгоду прежде всего от контрактного производства передовых чипов, а Южная Корея — от памяти и электроники. Общий спрос на ИИ соединяет эти цепочки, но финансовые риски у производителей различаются.
В традиционном программном бизнесе значительная часть расходов приходится на создание и обновление продукта. После выпуска одна и та же программа может продаваться многим клиентам, а дополнительная стоимость распространения лицензии относительно невелика. Облачное программное обеспечение тоже требует серверов и поддержки, поэтому полностью бесплатного масштабирования не бывает. Но при стабильной нагрузке доля затрат на нового клиента часто достаточно предсказуема.
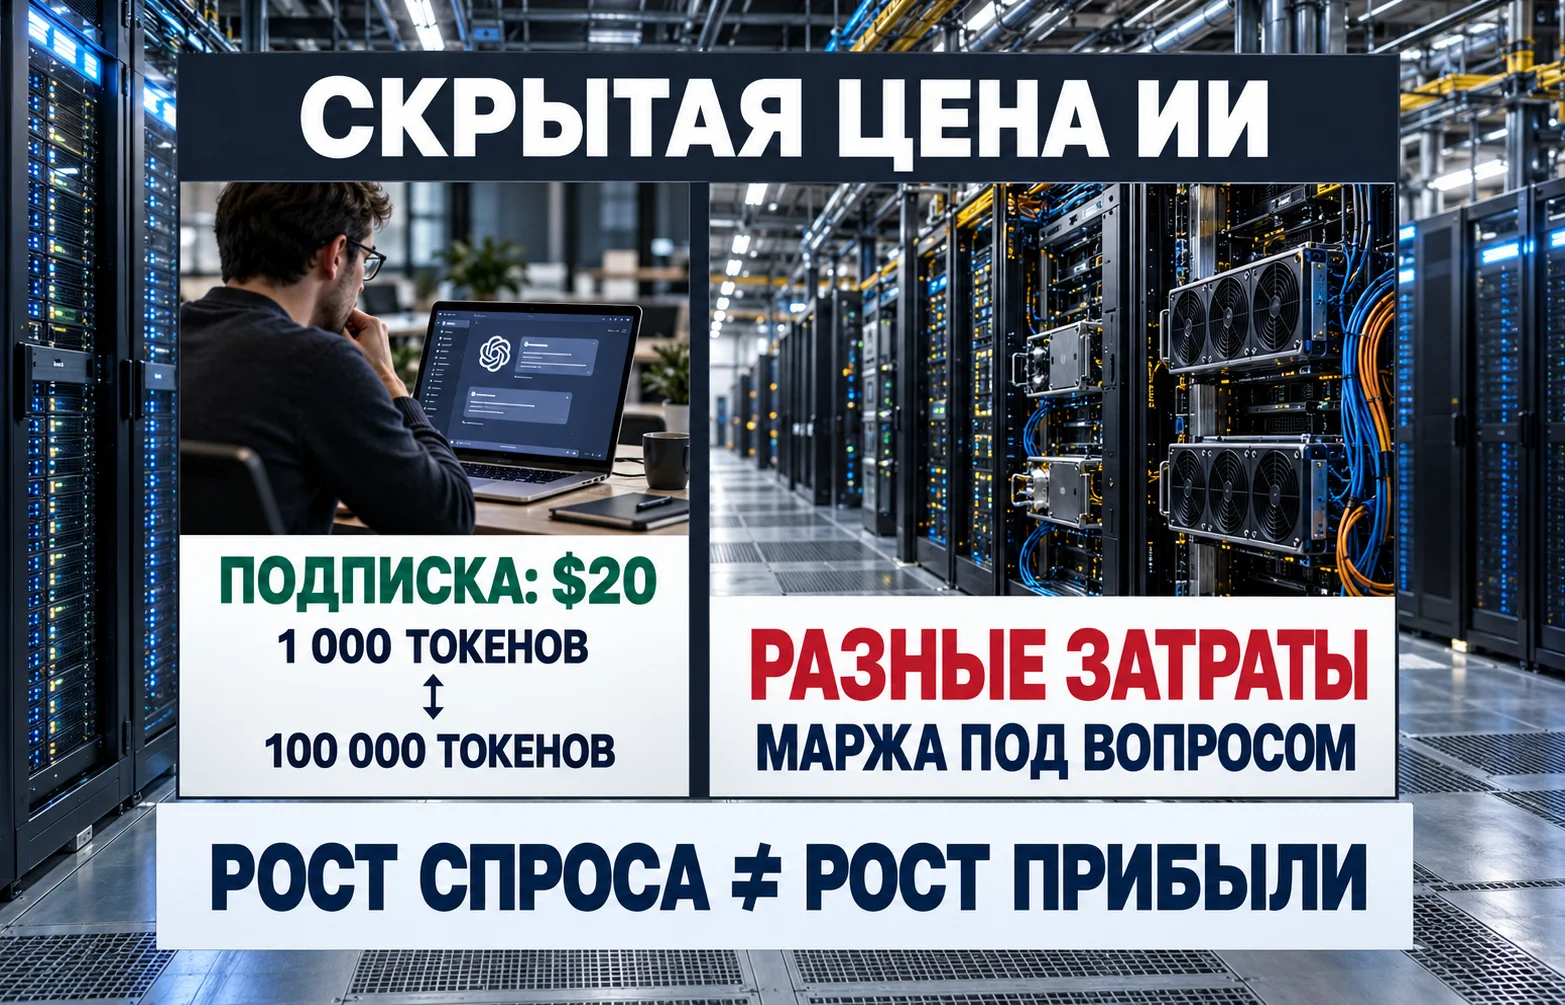
С генеративным ИИ картина сложнее. Запрос пользователя запускает вычисления на ускорителях. Цена обслуживания зависит от выбранной модели, длины контекста, числа сгенерированных токенов и дополнительных инструментов. При одинаковой ежемесячной плате реальные затраты на разных клиентов могут существенно расходиться.
Например, два пользователя приобретают условную подписку по $20 в месяц. Первый за расчётный период использует 1 000 токенов, второй — 100 000. Если оба работают с одинаковой моделью и сопоставимой структурой входных и выходных данных, объём токенов различается в 100 раз, а соответствующая часть вычислительных расходов может различаться примерно в такой же пропорции. Это иллюстрация механизма, а не фактическая себестоимость конкретного сервиса: на практике повторное использование контекста, пакетная обработка и ограничения меняют итоговый счёт.
Из этого не следует, что прибыль ИИ-компаний вообще невозможно прогнозировать. Провайдер может оценивать среднюю нагрузку на большую аудиторию, ограничивать использование, повышать стоимость дополнительных запросов или продавать доступ через API с оплатой за потребление. Именно так компания переносит часть риска чрезмерного использования на клиента. Сложнее определить, насколько быстро меняется средняя нагрузка, когда пользователи переходят от коротких текстовых ответов к длинным исследованиям, программированию и автоматизированным задачам.
Для инвестора решающим становится вклад одного клиента в покрытие расходов. Из выручки по подписке необходимо вычесть прямые затраты на вычисления, хранение и обслуживание, затем учесть привлечение клиентов, разработку новых моделей, инфраструктуру и финансирование. Быстрый рост платящих пользователей способен сопровождаться ухудшением денежного потока, если потребление дорогих мощностей увеличивается ещё быстрее.
Однако у этой истории есть противоположная сторона. Исследование Stanford AI Index 2025 показало, что стоимость использования системы с качеством ответов уровня GPT-3.5 уменьшилась более чем в 280 раз между ноябрём 2022 года и октябрём 2024 года. Это сравнение одинакового уровня возможностей, а не доказательство, что самые мощные модели 2026 года стали дешевле во столько же раз.
Снижение цены вычислений может улучшать маржу. Но если одновременно возрастают требования к качеству, длине запросов и объёму выполненной работы, общий счёт за инфраструктуру продолжит увеличиваться. Будущая прибыль зависит от того, какая из тенденций окажется сильнее.
Падение котировок передаётся между регионами не автоматически. Для этого нужны финансовые или производственные связи. Самый очевидный канал — общие цепочки поставок: американские разработчики ускорителей, тайваньские контрактные фабрики, корейские производители памяти и европейские поставщики оборудования обслуживают один инвестиционный цикл.
При этом фондовый рынок Азии неоднороден: спрос на память, производство микросхем, торговая политика и внутренние решения регуляторов по-разному влияют на национальные индексы. Поэтому снижение китайского STAR 50 не задаёт обязательную траекторию для японских, тайваньских или корейских акций.
Если крупные заказчики начнут пересматривать планы строительства дата-центров, рынок сначала снизит прогнозы заказов и темпов роста выручки поставщиков. Затем могут сократиться программы расширения фабрик, закупки оборудования и новые инвестиционные проекты. Такой процесс способен затронуть даже компании, которые сегодня остаются прибыльными.
Второй канал — стоимость денег. Новые вычислительные центры требуют больших первоначальных вложений в оборудование, электрические мощности и помещения. При высоких процентных ставках финансирование дороже, а будущая прибыль при дисконтировании оценивается ниже. Компании с высокой долговой нагрузкой особенно чувствительны к ухудшению условий кредитования.
Третий канал связан с биржевыми фондами и концентрацией портфелей. Когда одни и те же крупные технологические компании занимают значительную долю мировых индексов, выход инвесторов из сектора способен вызвать синхронные продажи в нескольких странах. Это не обязательно означает падение реального спроса на ИИ: иногда цены меняются быстрее корпоративных заказов.
Американский рынок пока демонстрирует более устойчивую динамику, чем китайский. После резкой распродажи технологических акций 22 октября индекс Nasdaq Composite вырос 26 октября на 0,8%, а Nvidia прибавила 2,4%. Европейские рынки также не показывали сопоставимого с STAR 50 продолжительного падения технологического сегмента. Такая неоднородность не подтверждает глобальный крах, но свидетельствует о чувствительности котировок к ожиданиям прибыльности.
Для европейских производителей литографического оборудования и промышленной электроники ухудшение инвестиционных планов клиентов было бы более весомым сигналом, чем однодневная реакция акций. На рынке полупроводников заказы и новые производственные мощности имеют длительные сроки реализации. Поэтому первые признаки изменения цикла могут проявиться в прогнозах поставок задолго до фактического сокращения выручки.
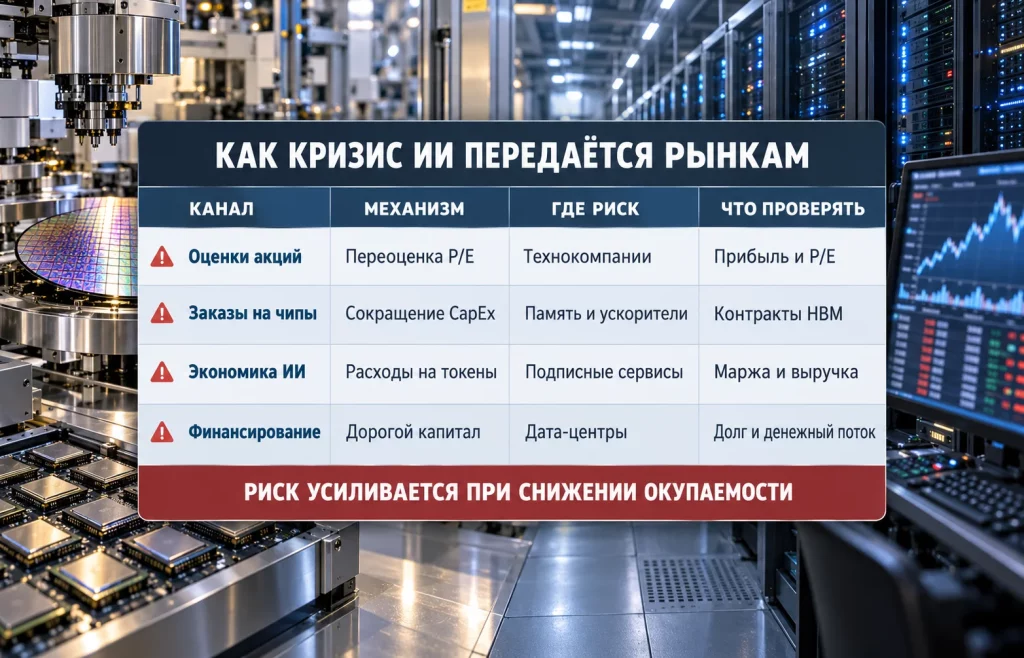
Глубина китайского падения уже сопоставима с полноценным обвалом отдельного технологического сегмента. Но утверждать, что вся мировая индустрия искусственного интеллекта движется к неизбежному краху в конкретный срок, пока нельзя. Результат зависит от прибыльности сервисов, скорости удешевления вычислений, корпоративного спроса и условий финансирования.
В ближайшие годы возможны три траектории:
О переходе к последнему сценарию говорили бы не отдельные красные торговые сессии, а устойчивое ухудшение нескольких показателей: снижения заказов на память HBM и ускорители, пересмотр расходов облачных компаний, падение валовой маржи ИИ-сервисов, рост долговой нагрузки и нехватка финансирования для дата-центров.
Обратным доказательством служили бы ускорение коммерческой выручки от ИИ, снижение стоимости обработки запросов на единицу полезной работы и устойчивый свободный денежный поток. При таких условиях нынешняя высокая стоимость инфраструктуры может оказаться временной особенностью раннего этапа развития технологии.
Пузырь ИИ в Китае уже привёл к огромным потерям стоимости акций и поставил под сомнение прежние темпы роста оценок. Опыт Южной Кореи показывает, что распродажи могут быстро сменяться восстановлением, не устраняя фундаментальных вопросов. Главный риск для мирового рынка заключается в разрыве между капиталом, вложенным сегодня, и прибылью, которую технологии смогут принести в будущем.
Полезное
Дайджест криптоновостей за 26.10.2026:...
Искусственное золото: конец эпохи...
Рентабельность продаж: почему Nvidia...
Выборы в Сербии и Бразилии: молодёжь или...
HSBC RedCoin: стейблкоин для 3,3 млн...
Прогноз курса рубля: удержится ли доллар...
Мировые цены на пшеницу: рекорд падения с...
Доли в Anthropic: кто заработает...
Почему падает биткоин: приток $525 млн не...
Цены на физическую нефть падают, а...
Другие новости
Крипто рынок
Сезон альткоинов 2026: ETH обгоняет BTC
Срочный рынок
Цены на пшеницу взлетели: рынок ждет нового шока
Финансовый рынок
Курс AUD/NZD: хедж-фонды ставят на австралийский доллар
Фондовый рынок
Прогноз выручки NVIDIA: рынок ждет 70% роста в FY2028
Финансовый рынок
EUR/NZD теряет позиции: почему киви может обойти евро?
Фондовый рынок
IPO CXMT взорвало рынок: акции выросли более чем на 530%
Крипто рынок
AI-токены взлетели на фоне стагнации BTC
Срочный рынок
Цены на алюминий взлетели из-за дефицита поставок
Финансовый рынок
Британия сближается с ЕС: рынок ждет разворот Brexit