Поиск
Срочный рынок


ExxonMobil возвращается к крупной разведочной работе в Азербайджане, но теперь речь идёт не о традиционных каспийских месторождениях. Американская компания вместе с SOCAR получила равные доли в проекте по поиску и разработке нетрадиционных углеводородов в бассейне Средней Куры. Сделка пока не означает появления новых баррелей или кубометров на рынке, однако добыча нефти и газа в Азербайджане получает ещё одно потенциальное направление роста.
Событие интересно и в более широком контексте. В мировой нефтегазовой отрасли одновременно формируется целый набор новых и восстанавливающихся источников предложения — от американских месторождений и новых СПГ-проектов до возвращения части ближневосточной добычи. Поэтому Middle Kura стоит рассматривать не как изолированную сделку ExxonMobil, а как часть более длинного инвестиционного цикла, который способен постепенно изменить физический баланс энергетических рынков.
26 сентября 2026 года SOCAR и ExxonMobil подписали соглашение о разделе продукции, которое охватывает разведку, разработку и последующую добычу нетрадиционных углеводородов в бассейне Средней Куры. Каждая компания получит по 50% участия, оператором проекта станет ExxonMobil. Эти параметры подтверждены в официальном сообщении SOCAR.
Главное слово здесь — «нетрадиционные». В отличие от обычного месторождения, где нефть или газ можно извлекать из относительно проницаемых пластов стандартными методами, такие ресурсы требуют иной технологии разработки. Обычно речь идёт о плотных породах, горизонтальном бурении, гидроразрыве пласта и большом количестве скважин.
Для ExxonMobil это знакомая технологическая среда благодаря многолетней работе в американском сланцевом секторе. Для Азербайджана проект создаёт возможность проверить, насколько подобные методы могут быть экономически эффективны в другой геологической системе.
Однако между подписанием PSA и коммерческой добычей находится длинная цепочка. Сначала необходимы геологические и сейсмические исследования, затем разведочные скважины, оценка извлекаемых ресурсов, подбор технологии и расчёт экономики разработки. Поэтому соглашение пока нельзя переводить напрямую в будущие объёмы предложения.
Первая таблица фиксирует только уже подтверждённые параметры проекта:
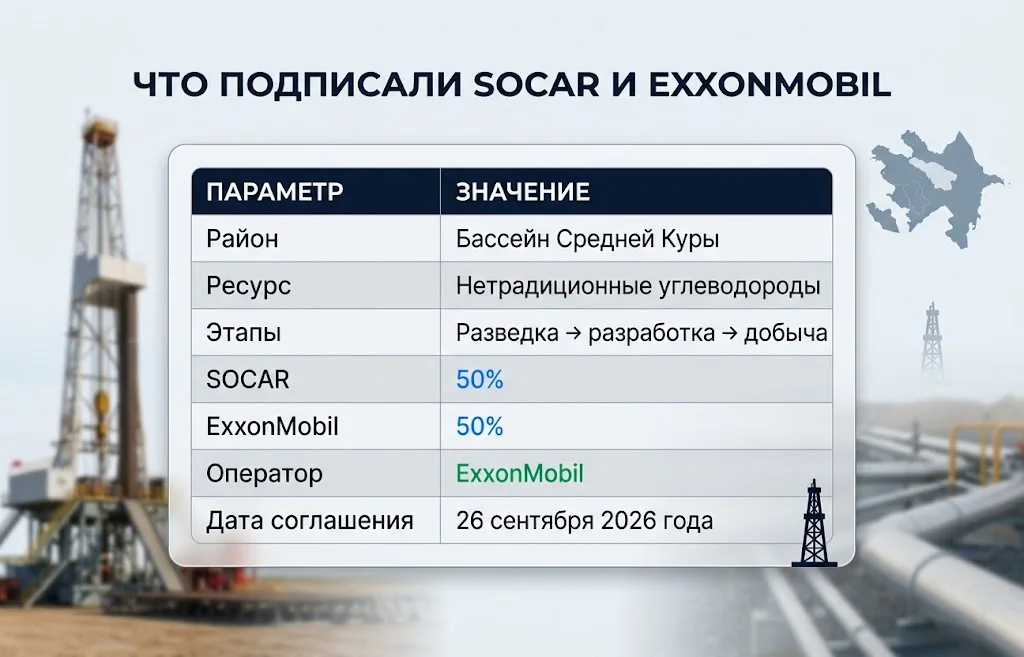
У проекта пока нет публично объявленного целевого уровня добычи, стоимости разработки или даты начала коммерческого производства. Именно результаты разведки определят, станет ли Middle Kura крупным новым источником сырья или останется более ограниченным региональным активом.
Для нефтегазовой модели страны появление нового наземного направления имеет отдельное значение. Основная часть крупных проектов последних десятилетий была связана с традиционной ресурсной базой Каспия. Middle Kura предлагает другую логику: искать дополнительные объёмы там, где добыча зависит не только от размера геологической структуры, но и от технологии извлечения сырья. Это не означает отказа от существующих проектов. Напротив, Азербайджан одновременно расширяет несколько направлений upstream.
В тот же день SOCAR, XRG и TotalEnergies обменялись документами по окончательному инвестиционному решению для полномасштабной разработки газоконденсатного месторождения Absheron. План предусматривает дополнительные скважины и новую перерабатывающую инфраструктуру. Отдельное соглашение SOCAR с Comstock Resources касается возможностей сжижения и международного маркетинга газа, добываемого на американском Haynesville.
В результате складывается более широкая стратегия: компания не ограничивается одним внутренним месторождением, а связывает разведку, добычу, инфраструктуру, международные поставки газа и зарубежные upstream-активы.
Для мирового рынка значение такой стратегии проявится не сразу. Если Middle Kura подтвердит достаточную ресурсную базу, будущий эффект будет состоять прежде всего в появлении ещё одного источника предложения за пределами уже освоенных крупных каспийских проектов.
Похожий процесс происходит и в других странах. Производители ищут новые бассейны, возвращаются к сложным ресурсам и создают экспортную инфраструктуру там, где несколько лет назад её не существовало. Один из ярких примеров — СПГ из Аргентины и развитие Vaca Muerta, где крупная газовая ресурсная база постепенно получает прямой выход на международных покупателей.
Сам по себе азербайджанский проект пока слишком ранний, чтобы изменить мировой нефтяной баланс. Но направление движения отрасли заметно шире. Сентябрьский Oil Market Report Международного энергетического агентства показывает необычную картину. После ожидаемого падения мирового предложения нефти на 5,7 млн барр./сутки в 2026 году агентство прогнозирует восстановление производства примерно на 8 млн барр./сутки в 2027 году.
Эту цифру важно правильно интерпретировать. Она не означает, что за один год нефтяные компании введут восемь миллионов баррелей в сутки совершенно новых месторождений. Значительная часть увеличения связана с ожидаемым возвращением ближневосточной добычи, которая оказалась недоступной в 2026 году из-за военных и логистических нарушений.
Одновременно продолжает расти производство вне OPEC+. По оценке МЭА, группа производителей Америки прибавит около 1,4 млн барр./сутки в 2026 году и ещё приблизительно 1 млн барр./сутки в 2027-м. В эту тенденцию входят США, Канада, Бразилия, Гайана и Аргентина.
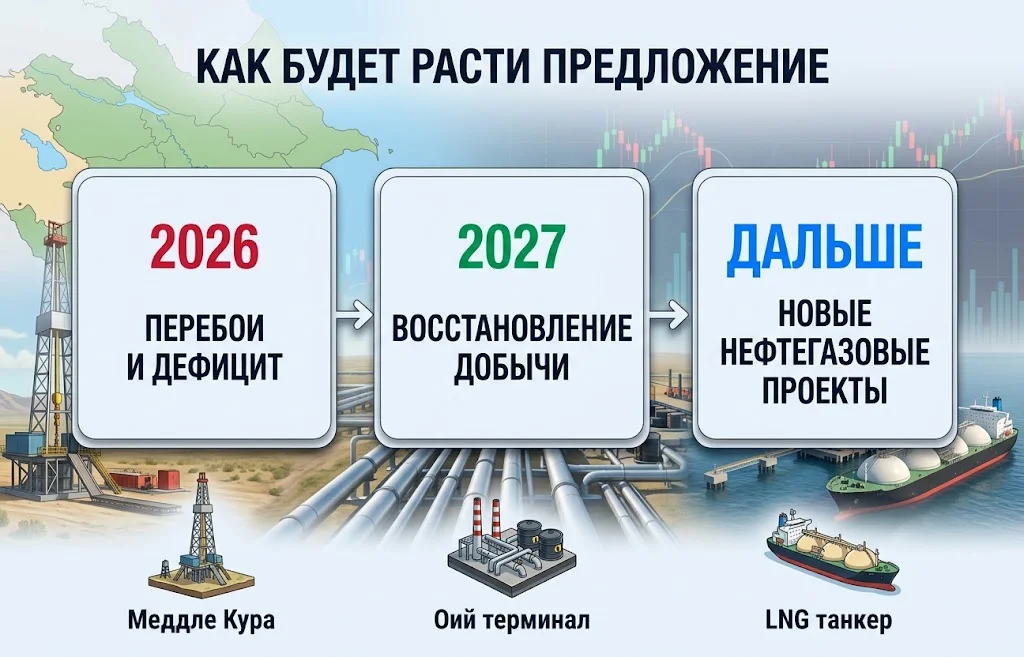
Таким образом, на рынок одновременно действуют два разных процесса. Первый — циклическое восстановление уже существующих мощностей после шока 2026 года. Второй — структурное расширение ресурсной базы за счёт новых проектов. Именно ко второй категории потенциально относится Middle Kura.
Среднесрочные оценки также показывают, что мощности могут расти быстрее потребления. В прогнозе Oil 2025 МЭА ожидало увеличения мировой нефтедобывающей мощности на 5,1 млн барр./сутки к 2030 году — до 114,7 млн барр./сутки. Прогнозируемое увеличение глобального спроса за тот же период составляло около 2,5 млн барр./сутки.
Разрыв между этими двумя показателями не гарантирует устойчивого избытка нефти. На итоговый баланс влияют естественное снижение добычи на старых месторождениях, политика OPEC+, санкции, войны, инвестиционные решения и темпы роста спроса. Но отрасли всё труднее игнорировать возможность того, что новые мощности будут конкурировать за рынок с уже действующими производителями.
Краткосрочная ситуация пока остаётся противоположной. Недавний обзор сырьевого рынка Bitryc показывал, насколько серьёзно перебои на Ближнем Востоке и ограничения логистики сократили доступные физические потоки нефти в 2026 году. Получается своеобразный временной разрыв: дефицит предложения сегодня способен существовать одновременно с риском значительно более свободного рынка через несколько лет.
В газовом секторе происходит похожая перестройка, хотя сроки здесь ещё сильнее зависят от инфраструктуры. Международное энергетическое агентство ожидает, что новые проекты в Северной Америке, Африке и Австралии добавят около 50 млрд кубометров СПГ в глобальный баланс в 2026 году. Улучшение доступности сырьевого газа на действующих предприятиях способно дать ещё более 10 млрд кубометров. Эти дополнительные объёмы частично компенсируют сокращение поставок из Катара и ОАЭ.
При этом газовый рынок не получает мгновенного избытка. Из-за повреждений инфраструктуры и проблем с ближневосточными поставками МЭА считает, что смягчающий эффект новой глобальной волны СПГ окажется слабее и позже, чем ожидалось до кризиса. Наиболее заметное влияние нарушений на рост предложения приходится на 2026–2027 годы.
Это важное различие между наличием будущей мощности и реально доступным товаром. Газовое месторождение само по себе ещё не создаёт международное предложение. Необходимы трубопроводы, подготовка газа, заводы по сжижению, терминалы, флот и долгосрочные контракты. Поэтому строительство новых экспортных центров становится почти таким же важным фактором, как сама добыча.
Ранее мы уже разбирали, почему ADNOC Gas рассматривает новый СПГ-завод в обход Ормузского пролива. Проект отражает ту же тенденцию: производители стремятся расширять не только объёмы, но и географию маршрутов, снижая зависимость от отдельных узких транспортных коридоров.
SOCAR движется в похожем направлении. Соглашение с Comstock предусматривает оценку возможностей сжижения газа из Haynesville и его продажи на международных рынках вне США. Одновременно сотрудничество с SEFE включает газ, СПГ, энергетическую инфраструктуру и upstream-проекты.
Логика нового цикла предложения выглядит следующим образом:
Эта цепочка занимает годы. Именно поэтому долгосрочный рост мощностей может сочетаться с высокой ценой и дефицитом отдельных видов топлива в конкретный момент.
Несколько направлений уже способны изменить баланс в разные сроки:
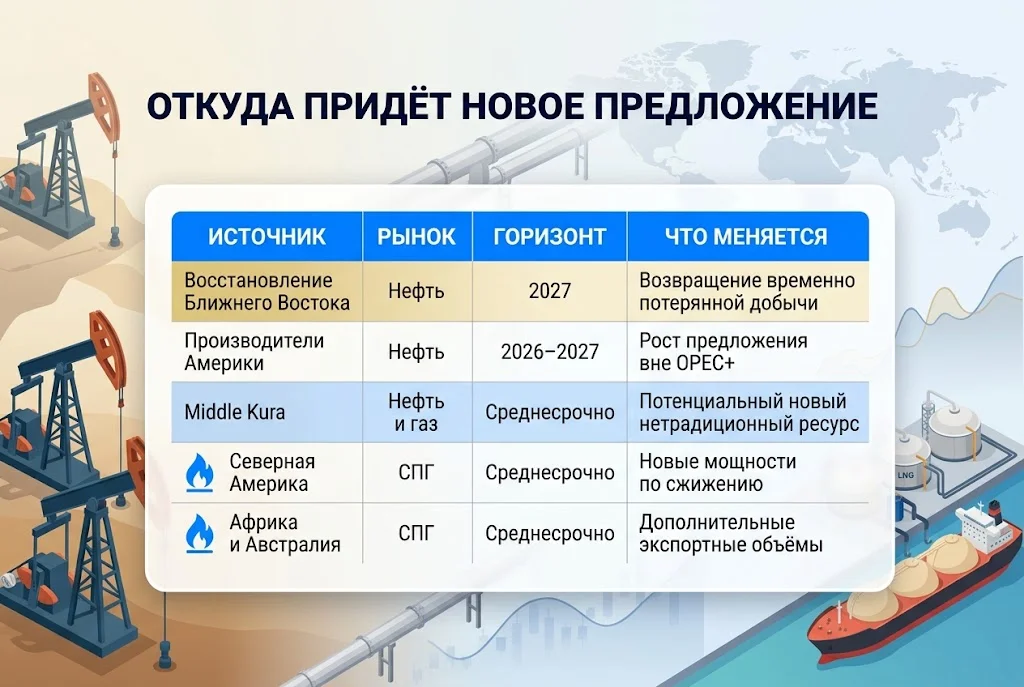
Самым быстрым источником увеличения нефтяного предложения может оказаться восстановление существующего производства. Новые месторождения и проекты СПГ формируют более медленную, но структурную часть процесса.
Middle Kura находится ещё дальше по инвестиционной цепочке. Сначала ExxonMobil и SOCAR должны подтвердить геологию и экономику проекта. До этого включать потенциальные азербайджанские объёмы в мировой баланс преждевременно.
Главная особенность энергетического рынка ближайших лет — несовпадение временных горизонтов. В 2026 году физический баланс по-прежнему определяется прежде всего доступностью уже существующих мощностей. Перебои на Ближнем Востоке, ограничения морской логистики и снижение отдельных экспортных потоков сделали мировой рынок заметно более напряжённым.
В 2027 году ситуация может измениться быстрее, если восстановятся крупные ближневосточные объёмы. Именно поэтому прогноз МЭА предполагает столь резкий скачок мирового производства нефти. Однако такое восстановление нужно отделять от структурного роста добывающей мощности.
Дальше всё большую роль получат проекты, которые только проходят инвестиционный и строительный цикл: дополнительные мощности в Америках, новые заводы СПГ, расширение уже работающих газовых проектов и разведка новых бассейнов.
На длинном горизонте конкуренция может стать жёстче. По среднесрочному прогнозу МЭА, мировая нефтедобывающая мощность до 2030 года способна увеличиваться заметно быстрее спроса. Для производителей это означает необходимость бороться не только за ресурсы, но и за себестоимость, логистику и конечного покупателя.
Азербайджанская сделка ExxonMobil хорошо вписывается в эту картину. Она не меняет мировой баланс сегодня и пока не даёт основания прогнозировать конкретный дополнительный объём сырья. Но добыча нефти и газа в Азербайджане получает ещё один потенциальный источник роста в момент, когда нефтегазовая отрасль глобально готовит новую волну мощностей.
Следующими ключевыми сигналами по Middle Kura станут результаты разведочного бурения, оценка извлекаемых ресурсов, параметры разработки и сроки перехода к коммерческой стадии. Именно после появления этих данных можно будет оценить, станет ли соглашение SOCAR и ExxonMobil заметным новым элементом мирового предложения или останется локальным проектом.
Больше новостей здесь.
Полезное
Дайджест криптоновостей за 28.09.2026:...
Налоги на офшорные трасты в Китае: счёт...
Акции Nike потеряли 76%: бренд покинул...
Цена Shiba Inu у $0,00000589: активность...
Переговоры Трампа и Си в США: главные...
Опционы на Bitcoin на $16 млрд истекли:...
Экспорт дизеля из Индии: страна спасает...
Курс евро к доллару у минимума: нефть...
Акции Meta взлетели на 36% —...
LTC переживает вторую молодость — цена...
Другие новости
Крипто рынок
Дайджест криптоновостей за 28.09.2026: BTC и Bitget
Финансовый рынок
Налоги на офшорные трасты в Китае: счёт для богатых
Фондовый рынок
Акции Nike потеряли 76%: бренд покинул S&P 100
Финансовый рынок
Курс китайского юаня игнорирует угрозу санкций США
Фондовый рынок
Toyota теряет Китай: продажи падают шестой месяц
Финансовый рынок
BYD Racco начинает борьбу за рынок kei-car в Японии
Фондовый рынок
Акции SK Hynix рухнули на 45%: рынок усомнился в AI-буме
Крипто рынок
Ethereum рухнул ниже $2000: рынок ждет нового обвала