Поиск
Фондовый рынок


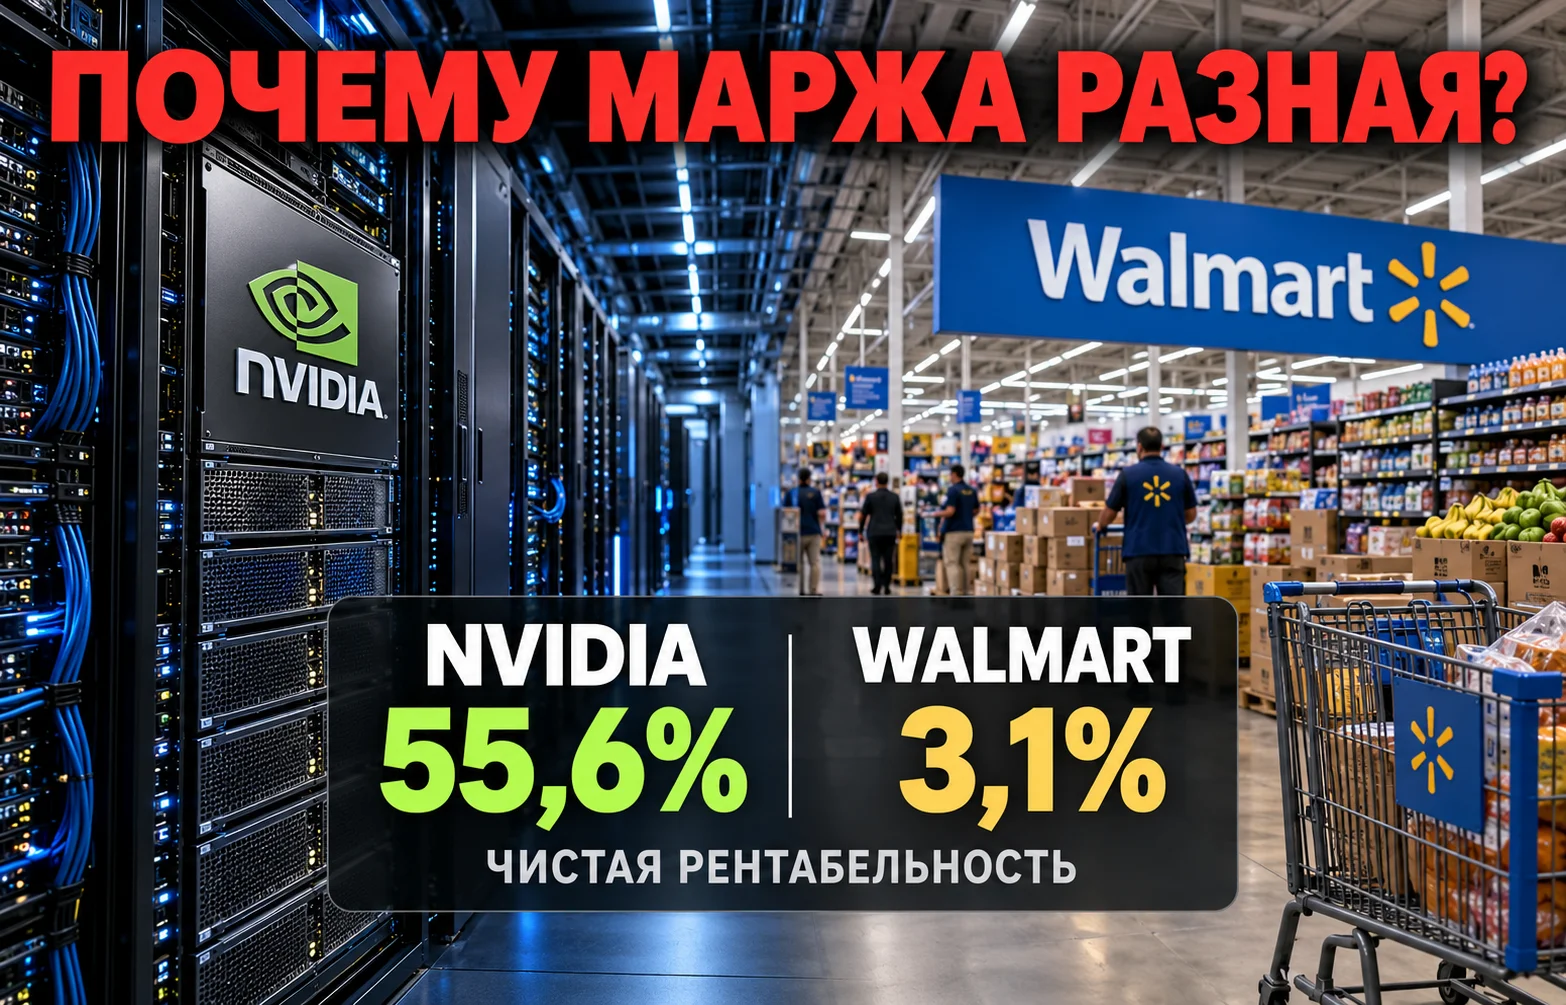
Одинаковые $100 выручки приносят крупнейшим корпорациям совершенно разную чистую прибыль. У Nvidia после всех основных расходов остаётся $55,60, у Microsoft — $36,10, а у Walmart — всего $3,10. Эти цифры показывают, насколько сильно рентабельность продаж зависит от устройства бизнеса, а не только от масштаба компании. Сравнение 30 участников Fortune Global 500 за 2026 год помогает понять, почему гигантский оборот не гарантирует высокую маржу и как правильно оценивать финансовую устойчивость разных отраслей.
В мировой корпоративной иерархии привычно ориентироваться на выручку. Она показывает масштаб продаж, охват клиентов и способность компании обеспечивать большие денежные поступления от основной деятельности. Однако от этой суммы ещё предстоит оплатить закупки, производство, зарплаты, транспорт, исследования, проценты по долгу и налоги. Лишь оставшаяся после всех учитываемых расходов прибыль характеризует итоговый финансовый результат.
Именно поэтому первое место по обороту и лидерство по чистой рентабельности могут принадлежать совершенно разным компаниям. В рейтинге Fortune Global 500 за 2026 год крупнейшей компанией мира по выручке стала Amazon, а Walmart заняла вторую позицию. При этом среди 30 крупнейших по обороту участников максимальную долю чистой прибыли в выручке показала Nvidia — производитель ускорителей для вычислений и искусственного интеллекта.
Разница особенно заметна в сравнении Amazon и Nvidia. У первой огромная инфраструктура доставки, складов, розничных продаж и облачных услуг; у второй значительную часть выручки обеспечивают сложные вычислительные решения, продаваемые на рынке с высокими технологическими барьерами. Поэтому выручка обеих компаний и их способность удерживать прибыль определяются разными механизмами.
Рейтинг не следует трактовать как список 30 наиболее прибыльных компаний планеты по абсолютному размеру заработка. Сначала были отобраны корпорации с крупнейшей выручкой, и только затем внутри этой группы сопоставили долю чистой прибыли. Предприятие за пределами первой тридцатки по обороту вполне может иметь более высокую маржу.
Другой важный вывод — низкий процент не всегда говорит о плохом управлении. Для торговли даже небольшая маржа способна превращаться в миллиарды долларов при масштабных продажах. В технологиях, напротив, высокий показатель часто отражает особенности продукта, ценовую власть и меньшие удельные расходы на дополнительную продажу.
Рентабельность продаж рассчитывают как отношение прибыли к выручке, выраженное в процентах. Однако понятие требует уточнения: валовая, операционная и чистая рентабельность используют разные уровни финансового результата. В представленном сравнении речь идёт именно о чистой марже — итоговой прибыли после учитываемых расходов и налогов.
Формула выглядит так:
Например, если бизнес за отчётный период получил $100 млрд выручки и $20 млрд чистой прибыли, его показатель составляет 20%. Это означает, что на каждые $100 продаж приходится $20 итоговой прибыли. Формула не показывает автоматически ни доходность инвестора, ни величину денежных средств на банковских счетах.
При расчётах рейтинга использована прибыль после налогов, чрезвычайных доходов или расходов, бухгалтерских корректировок и долей неконтролирующих акционеров, но до дивидендов по привилегированным акциям. Сопоставление основано на результатах компаний, включённых в Fortune Global 500 2026. У отдельных корпораций финансовые годы заканчиваются в разные календарные даты, поэтому цифры не являются единым квартальным срезом.
Разброс между участниками первой тридцатки впечатляет:
Следующая инфографика показывает сопоставимые данные в процентах и долларах. Поскольку база сравнения равна $100 выручки, числовое значение процента совпадает с числом долларов чистой прибыли.
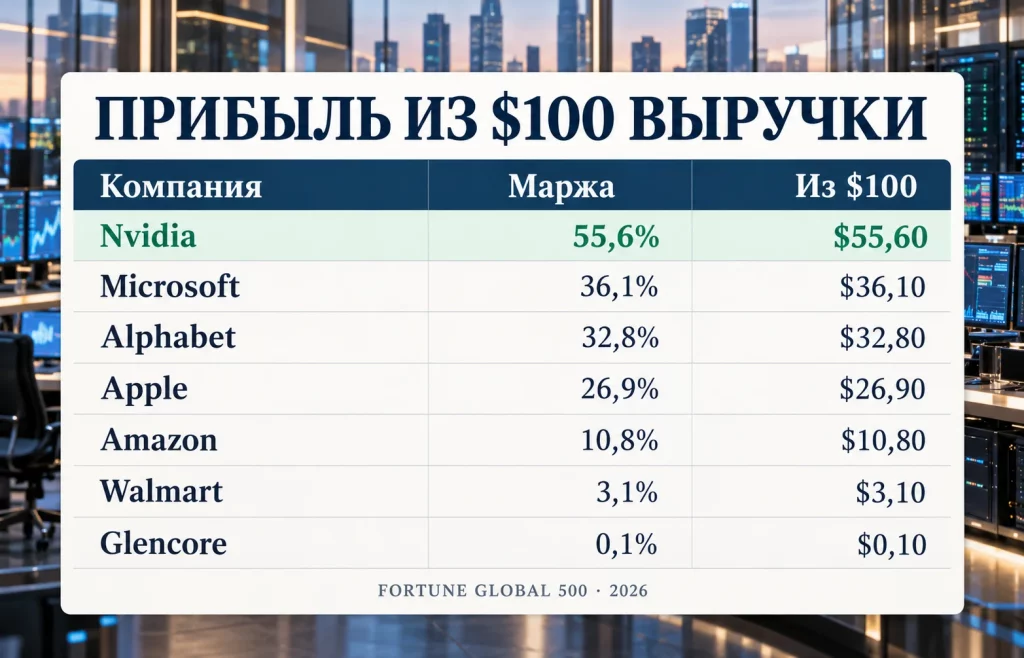
Соотношение крайних значений не означает, что Nvidia в той же пропорции превосходит Glencore по выручке, устойчивости или стоимости бизнеса. Оно описывает только долю итогового финансового результата в продажах за использованные отчётные периоды. Сравнивать эту величину полезнее прежде всего с отраслевыми конкурентами и собственной историей компании.
Высокая маржа Nvidia связана не просто с продажей полупроводников, а с положением компании в цепочке создания инфраструктуры искусственного интеллекта. Для крупных вычислительных центров важны производительность ускорителей, совместимость оборудования, программные инструменты и возможность быстро расширять мощности. Когда спрос на такие решения превышает доступное предложение, поставщик способен защищать цену и получать значительную прибыль с каждой продажи.
В отличие от владельцев масштабных производственных площадок, Nvidia преимущественно разрабатывает архитектуру чипов и вычислительные платформы, заказывая изготовление специализированным подрядчикам. Такая организация не устраняет расходы и зависимость от партнёров, но позволяет иначе распределять капитальные вложения. Технологическая сложность продукта и развитая программная среда дополнительно повышают барьеры для конкурентов.
Важна и текущая фаза спроса. Огромные вложения технологических корпораций в вычислительные центры обеспечивают производителям ускорителей крупные заказы. Насколько долго сохранится такая ценовая сила, зависит от новых поколений оборудования, конкуренции, доступности производственных мощностей и эффективности затрат покупателей. Дополнительный контекст дают прогнозы выручки Nvidia и ожидания рынка, которые показывают масштаб спроса на вычислительные решения.
Microsoft получает значительную часть прибыли иначе. Программное обеспечение, корпоративные подписки и облачные сервисы дают повторяющиеся поступления, а обслуживание дополнительного клиента часто требует меньших затрат по сравнению с изготовлением физического товара. Но облачный бизнес всё же нуждается в серверах, электроэнергии, специалистах и постоянном обновлении инфраструктуры.
Alphabet и Meta также выигрывают от масштабируемости цифровых платформ, рекламных систем и глобальных аудиторий. Их расходы могут расти медленнее выручки при благоприятной рыночной конъюнктуре. Apple сочетает аппаратные продукты с сервисами и экосистемой, удерживая в рассматриваемом рейтинге $26,90 чистой прибыли с каждых $100 продаж.
При этом технологические лидеры не защищены от давления на маржу. Расходы на оборудование, исследования, строительство центров обработки данных и амортизацию способны опередить ожидаемый прирост доходов. Поэтому нынешнее лидерство отражает уже достигнутые финансовые результаты, а не обещание столь же высокой прибыльности в будущем.
Для розничной торговли низкая доля чистой прибыли часто является частью конкурентной модели. Покупатель ежедневно сравнивает цены на продукты, бытовые товары и товары первой необходимости. Сеть, которая пытается резко повысить наценку, рискует потерять значительную часть покупателей. Поэтому крупные ритейлеры делают ставку на оборот, плотность сети и эффективность логистики.
Walmart удерживает $3,10 чистой прибыли со $100 выручки, Costco — $2,90. Эти значения заметно ниже технологических показателей, однако абсолютные масштабы бизнеса позволяют получать огромные суммы прибыли. В данных рейтинга чистая прибыль Walmart составляет около $22 млрд, а Costco — примерно $8 млрд.
Магазины несут постоянные расходы на персонал, аренду и обслуживание объектов. Дополнительно возникают затраты на закупки, транспортировку, распределительные центры, возвраты и хранение. Продукты питания требуют особенно тщательного управления сроками годности и товарными запасами. Даже небольшое изменение закупочных цен или заработной платы способно заметно повлиять на итоговую маржу.
Важную роль играет скорость оборота запасов. Если сеть регулярно продаёт большие объёмы товаров, ей необязательно зарабатывать десятки процентов чистой прибыли на каждой единице. Экономика строится на количестве операций, дисциплине издержек и способности удерживать покупателей. Это совсем другая логика, нежели в программном обеспечении или производстве высокопроизводительных ускорителей.
За пределами торговли низкие показатели встречаются также в сырьевом, медицинском и промышленном сегментах. В рассматриваемой группе Glencore получила около $0,10 чистой прибыли на $100 выручки, а CVS Health — $0,40. Такие значения могут зависеть от особенностей ценового цикла, структуры поставок, разовых расходов и конкретного отчётного периода.
Оценивать компанию только по этому числу было бы ошибкой. При одинаковой чистой марже два ритейлера могут сильно различаться долговой нагрузкой, динамикой сопоставимых продаж, оборотом запасов и качеством денежных потоков. Поэтому низкое значение требует объяснения, но не является само по себе доказательством финансовой слабости.
Отраслевые различия начинаются с того, какую стоимость компания создаёт для клиента и какие расходы необходимы для её получения. Производитель сложной интеллектуальной продукции может установить высокую цену при сравнительно небольших затратах на дополнительную копию или услугу. Розничная сеть должна физически закупить и доставить почти каждую проданную единицу товара. На конечный показатель одновременно воздействуют несколько факторов.
Для промышленной компании важно, насколько эффективно загружены заводы и как меняется себестоимость материалов. Для нефтегазового производителя решающим фактором может оказаться соотношение мировых цен и затрат на добычу. Для банков чистая маржа по отношению к выручке вообще менее удобна как единственный ориентир: структура доходов и финансовых рисков требует дополнительного анализа процентной маржи, резервов и капитала.
Поэтому сравнение Nvidia с Walmart наглядно объясняет устройство отраслей, но не отвечает на вопрос, какая компания управляется лучше. Чтобы проверить эффективность менеджмента, нужны сопоставимые конкуренты, несколько лет наблюдений и оценка качества прибыли.
Отдельное значение приобретает рост расходов на искусственный интеллект. Облачные платформы и разработчики ИИ строят вычислительные мощности, покупают ускорители и обеспечивают объекты электроэнергией. Чем масштабнее такие вложения, тем сильнее будущая амортизация и требования к денежной отдаче проектов. Эти взаимосвязанные расходы и финансовые риски особенно важны на фоне масштабного финансирования инфраструктуры ИИ.
Чтобы не принимать высокую чистую маржу за универсальную меру финансового здоровья, её необходимо сопоставлять с другими показателями.
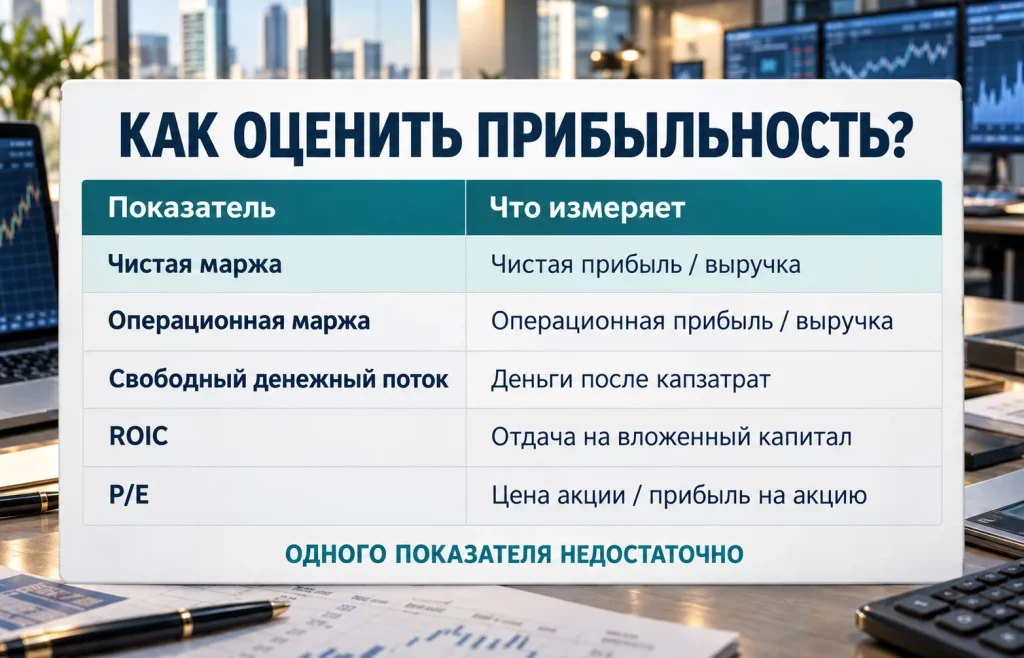
Инфографика отделяет чистую рентабельность от операционной эффективности, денежного потока, отдачи на капитал и биржевой оценки. Каждый показатель отвечает на собственный вопрос и помогает обнаружить риски, неочевидные при сравнении прибыли со $100 выручки.
Для инвестора высокая чистая маржа полезна прежде всего как сигнал, требующий дальнейшего исследования. Она показывает, какую часть продаж предприятие способно превратить в итоговую прибыль. Но решение о покупке акций зависит не только от качества бизнеса, а также от цены, уже заложенных ожиданий и будущих рисков.
Практическую проверку целесообразно проводить последовательно:
Например, высокая рентабельность Nvidia показывает силу нынешнего спроса и бизнес-модели, однако дорогая оценка акций может предполагать продолжение быстрого роста на многие годы. Если прибыльность останется высокой, но выручка начнёт расти медленнее ожиданий, реакция фондового рынка всё равно может оказаться отрицательной.
У Walmart логика обратная: небольшой процент прибыли на выручку сочетается с регулярными покупками потребителей и огромным объёмом операций. Устойчивость спроса и контроль издержек могут быть не менее важными качествами, чем высокая маржа в технологическом секторе. Для компаний, обеспечивающих строительство центров обработки данных, дополнительными факторами становятся стоимость электричества и сроки запуска инфраструктуры — эти ограничения хорошо видны на примере энергетических решений для дата-центров.
Ещё один принципиальный момент: чистая рентабельность продаж не равна доходности акций. Первая характеризует отношение прибыли компании к её выручке, вторая зависит от изменения биржевой цены, дивидендов и цены входа инвестора. Даже предприятие с рекордной маржой способно принести убыток покупателю, если его акции были приобретены слишком дорого.
Сравнение крупнейших корпораций показывает не универсальных победителей и отстающих, а различия между способами создания прибыли. Nvidia получает почти $56 из каждых $100 продаж благодаря текущей экономике вычислительных решений; Microsoft опирается на программные и облачные продукты; Walmart превращает небольшую маржу в значительную сумму благодаря огромному обороту. Для оценки устойчивости этих результатов требуется рассматривать чистую рентабельность вместе с денежными потоками, затратами, динамикой спроса и особенностями отрасли.
Больше новостей здесь.
Полезное
Дайджест криптоновостей за 26.10.2026:...
Искусственное золото: конец эпохи...
Выборы в Сербии и Бразилии: молодёжь или...
HSBC RedCoin: стейблкоин для 3,3 млн...
Прогноз курса рубля: удержится ли доллар...
Мировые цены на пшеницу: рекорд падения с...
Доли в Anthropic: кто заработает...
Почему падает биткоин: приток $525 млн не...
Цены на физическую нефть падают, а...
Рейтинг стран по ВВП на душу населения:...
Другие новости
Срочный рынок
Искусственное золото: конец эпохи защитного актива?
Финансовый рынок
Выборы в Сербии и Бразилии: молодёжь или старая власть?
Фондовый рынок
Переговоры Трампа и Си в США: главные итоги визита
Срочный рынок
Дайджест сырьевого рынка за 26.08.2026: газ и нефть
Крипто рынок
Стейблкоин EURR: Revolut меняет рынок Европы
Финансовый рынок
Налоговые льготы в Китае обернулись миллиардными счетами
Фондовый рынок
Выкуп облигаций США спровоцировал short squeeze
Крипто рынок
Укрепление доллара и биткоин: почему BTC падает?
Финансовый рынок
Гонконгский доллар под прессингом: HKD падает на фоне роста USD