Поиск
Финансовый рынок


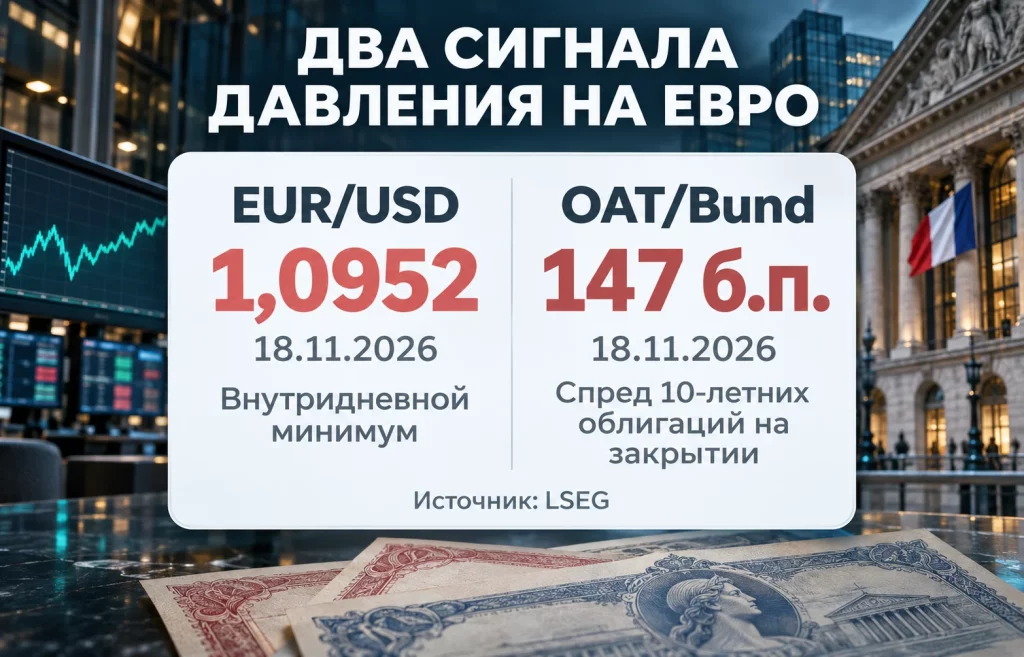
Евро потерял отметку $1,10, и французский бюджет снова оказался проблемой для всей валютной зоны. 18 ноября EUR/USD опустился до $1,0952 — минимума примерно за 19 месяцев, а утром 19 ноября держался около $1,0974. Прогноз курса евро теперь складывается из двух неприятных для покупателей факторов. В Париже спорят о деньгах перед выборами 2027 года, в Вашингтоне готовятся к новым повышениям процентных ставок.
Падение началось не в четверг. Ещё 16 ноября EUR/USD впервые с апреля 2025 года пересёк $1,10 вниз, а за следующие два дня отступил до $1,0952. Продавцы сумели преодолеть уровень, за который валютная пара цеплялась несколько сессий. Покупателям пока не удалось вернуть его даже после краткого восстановления.
Опционы, однако, показывают, что новая волна продавцов не спешит присоединяться к распродаже. Аналитик ING Крис Тёрнер 19 ноября отметил почти неизменную месячную подразумеваемую волатильность EUR/USD и разницу в стоимости защиты от падения и роста евро около 0,5%. По его оценке, участники скорее закрывают существующие короткие позиции, чем открывают новые ниже $1,10.
Ещё 12 ноября, до пробоя $1,10, ABN AMRO зафиксировал усиление спроса на опционы, защищающие от снижения евро. К моменту падения курса часть спекулянтов уже держала короткие позиции. Новая распродажа евро может продолжиться и без заметного увеличения спроса на защитные опционы.
Накопленные короткие позиции повышают и цену ошибки для продавцов. Неожиданный бюджетный компромисс заставит часть спекулянтов откупать евро, ускоряя восстановление курса без сопоставимого притока новых покупателей. Ближайшее испытание для продавцов — удержать EUR/USD под $1,10 без нового всплеска спроса на доллар.
Французские облигации тем временем показывают, сколько инвесторы готовы потребовать за политическую неопределённость. На закрытии 18 ноября доходность десятилетних OAT превышала доходность сопоставимых немецких Bund на 147 базисных пунктов, или на 1,47 процентного пункта. Разница остаётся большой для двух государств, которые занимают деньги в одной валюте.
Осенняя распродажа ударила по цене старых выпусков OAT. Когда фонды продавали бумаги, их рыночная доходность росла — именно так распродажа французских облигаций поднимала стоимость заимствований. При следующих размещениях казначейству приходится ориентироваться на более высокие ставки, зафиксированные рынком.
Для Парижа это особенно чувствительно из-за сроков погашения существующих выпусков. Новые процентные расходы приходят по мере рефинансирования погашаемых выпусков и размещения дополнительных облигаций. Чем дольше сохраняется широкий спред к Bund, тем труднее правительству одновременно сокращать дефицит и защищать прежние расходы.
Валютное давление способно усилиться, если иностранный фонд выводит деньги не только из OAT, но и из активов еврозоны. Перекладывание средств во внутренние немецкие Bund оставляет капитал в евро, тогда как покупки американских бумаг могут сопровождаться продажей европейской валюты.
В опубликованном 18 ноября обзоре финансовой стабильности ЕЦБ прямо связывает расширение французских спредов с восприятием инвесторами специфических рисков страны. Европейские рынки государственных облигаций при этом продолжают работать без признаков массовой потери ликвидности. Значит, кредиторы пока требуют более высокой цены за риск, а не отказываются финансировать Францию как таковую.
Самый дорогой политический спор проходит не на валютной бирже, а в зале Национального собрания. 4 ноября депутаты отклонили доходную часть бюджета Франции на 2027 год. По парламентским правилам это означало провал всего проекта в первом чтении. Правительству приходится продолжать поиски соглашения, когда президентские выборы уже приближаются.
За голосованием стоят не абстрактные разногласия о налогах. Министр государственных счетов Давид Амиель на заседании 4 ноября подсчитал, что после принятых депутатами поправок дефицит государственного бюджета в проекте достиг бы €177,1 млрд. Это на €20,7 млрд больше суммы в первоначальной правительственной версии. Позднейшее отклонение доходной части не превратило этот расчёт в утверждённый бюджет, однако показало масштаб разрыва между парламентскими требованиями и планом кабинета.
Наиболее заметные изменения, которые министр перечислил при оценке депутатских поправок, касались конкретных источников доходов:
Депутаты смягчили налоговые предложения, но окончательного закона не приняли: доходную часть отклонили, а правительству достался ещё более трудный поиск согласия между сокращением дефицита и требованиями парламентских фракций.
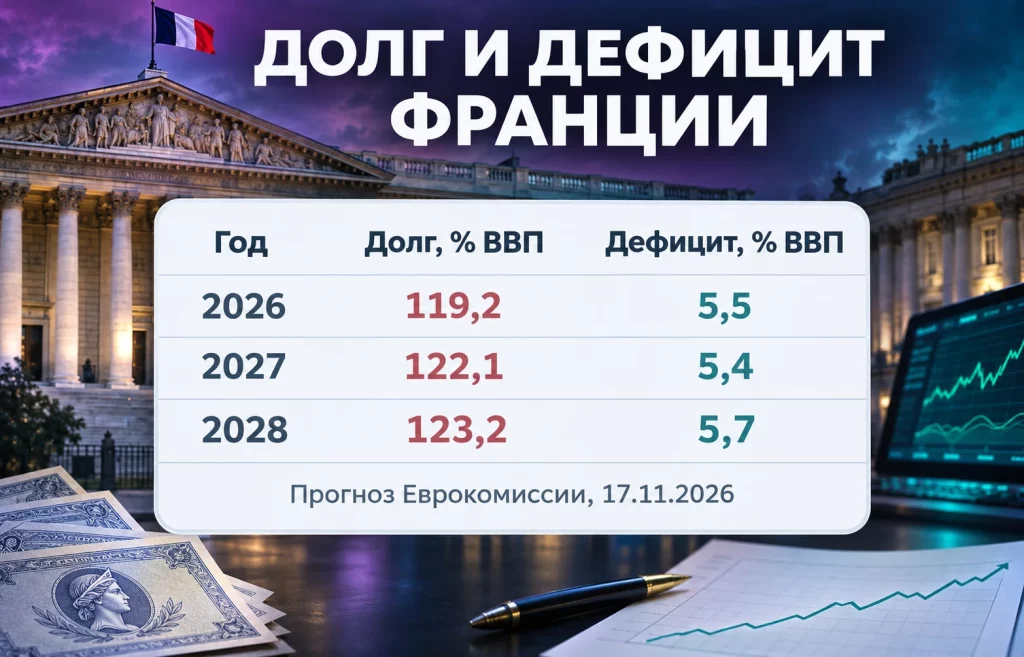
Бюджетные цифры оставляют правительству мало пространства для уступок. Осенний прогноз Еврокомиссии от 17 ноября предполагает увеличение долга Франции с 119,2% ВВП в 2026 году до 122,1% в 2027-м и 123,2% в 2028-м. Дефицит общегосударственного сектора, согласно расчётам Брюсселя, составит соответственно 5,5%, 5,4% и 5,7% ВВП. Комиссия учитывала предусмотренные проектом бюджета меры; после парламентских изменений окончательная траектория может отличаться.
Главная опасность для правительства скрывается в процентных расходах. Комиссия ожидает их роста с 2,6% ВВП в 2026 году до 3% в 2027-м и 3,3% в 2028-м. Слабый экономический рост — всего 0,4% в нынешнем году и 0,6% в следующем по прогнозу — затрудняет уменьшение долга даже без новых политических потрясений. О том, насколько велики долговые обязательства региона, говорит и общий госдолг еврозоны в €14,44 трлн на конец второго квартала 2026 года. Но именно французская бюджетная процедура сейчас определяет, сколько премии за риск добавят кредиторы одного из крупнейших заёмщиков Европы.
Доллар начал заметно укрепляться ещё 10 ноября, после более высокой, чем ожидал рынок, инфляции в США. К 19 ноября американская валюта прошла семь сессий роста подряд, а индекс DXY успел подняться примерно до 103,97 пункта. Французские облигации не могли сами по себе вызвать одновременное движение доллара против нескольких мировых валют.
Новый аргумент покупателей доллара пришёл от ФРС. Опубликованный 18 ноября протокол октябрьского заседания показывает, что десять членов комитета поддержали сохранение ставки в диапазоне 3,75–4%, а двое выступили за повышение на 25 базисных пунктов. Почти все участники ожидали необходимости дальнейшего ужесточения денежно-кредитной политики при базовом сценарии. Рынок закладывал повышение ставки в декабре и дополнительные шаги в 2027 году.
Доллар поддерживают и реальные денежные потоки. По наблюдениям Deutsche Bank, иностранные инвесторы в последние две недели активно покупали американские акции через отслеживаемые банком биржевые фонды, несмотря на падение технологического сектора. Для приобретения активов США нередко требуется долларовая ликвидность. Спрос на неё может сохраняться даже тогда, когда фондовые индексы нервничают.
Именно поэтому одних французских новостей недостаточно для полного объяснения падения EUR/USD. ABN AMRO обратил внимание на разнонаправленную динамику евро: валюта теряла позиции к доллару, иене и фунту, но укреплялась к швейцарскому франку, шведской кроне и новозеландскому доллару. Если бы рынок единодушно уходил именно из европейской валюты, подобная картина выглядела бы иначе.
Осеннее снижение курса EUR/USD на фоне французских рисков теперь совпало с пересмотром американских ставок. И хотя ухудшение бюджетной ситуации Франции удерживает часть инвесторов от покупок евро, силу доллара определяют инфляция США, политика ФРС и спрос на американские активы. Париж способен улучшить собственную ситуацию, но не может отменить эти факторы.
Валютные стратеги сходятся в оценке ближайших трудностей евро, но не в том, насколько долго продлится давление. Различаются и горизонты. Одни прогнозируют движение в течение нескольких недель, другие рассчитывают на разворот после политических событий следующего года.
На 19 ноября крупные финансовые организации опубликовали три заметно различающихся сценария:
ING и Nordea видят риск нового падения в ближайшие месяцы. J.P. Morgan, напротив, отводит восстановлению вторую половину 2027 года, когда избирательный цикл во Франции способен снять часть политической премии. Для уже открытых коротких позиций разница во времени имеет прямое значение.
У политического компромисса тоже есть цена. Соглашение, которое обеспечит принятие бюджета, может успокоить держателей облигаций, но бюджет с сохранением крупного дефицита вряд ли быстро сузит спред к Германии. С другой стороны, последовательное сокращение расходов способно столкнуться с сопротивлением избирателей и парламента. Для рынка значение будет иметь не только день голосования, но и содержание принятых мер.
Ближайший календарь даёт инвесторам конкретные контрольные точки. ФРС соберётся 8–9 декабря; Франция должна завершить очередной бюджетный раунд до конца года; президентские выборы 2027 года затем проверят устойчивость найденного соглашения. Результат каждого из этих событий изменит спрос на доллары, доверие к французскому долгу или оба фактора одновременно.
Есть риск и для тех, кто уже сделал ставку против евро. ABN AMRO указывает на крайне большие чистые короткие позиции спекулянтов. Если бюджетный конфликт смягчится, а американские ставки перестанут казаться столь привлекательными, закрытие этих позиций само по себе может ускорить подъём EUR/USD. Затянувшийся кризис, наоборот, оставит у покупателей доллара преимущество, особенно если ФРС продолжит повышать ставку.
Французский спор уже вышел за пределы парламентских заседаний. Поправки к бюджету меняют расчёт доходов на миллиарды евро, кредиторы требуют дополнительную доходность по OAT, а валютный рынок закладывает политическую неопределённость в перспективы 2027 года. Вместе с тем нынешний уход EUR/USD ниже $1,10 совпал с самостоятельным укреплением доллара, который поддерживают процентные ставки и приток капитала в американские активы.
Прогноз курса евро теперь зависит от реального бюджетного соглашения во Франции и дальнейших решений ФРС о цене долларового финансирования. Пока обе стороны валютной пары работают против европейской валюты, ставки на её слабость сохраняют смысл. Но перенасыщенность рынка короткими позициями делает любое неожиданное улучшение новостей потенциально болезненным и для продавцов евро.
Больше новостей здесь.
Полезное
Встреча Трампа с Путиным и Си обошлась...
Акции Anthropic: $83 до торгов и сделки...
Дайджест фондового рынка за 18.11.2026:...
Криптовалютные фонды в России: старт в...
Цена золота ниже $3800: драгметаллы на...
Отчет Nvidia: прогноз $130 млрд после...
Падение альткоинов: 27 из 40 потеряли...
Ископаемое топливо теряет два рынка: Эл...
Дефицит ликвидности банков России: 4 трлн...
Учитель поневоле: китайские модели ИИ...
Другие новости
Срочный рынок
Встреча Трампа с Путиным и Си обошлась без сделок
Фондовый рынок
Акции Anthropic: $83 до торгов и сделки на $107 млрд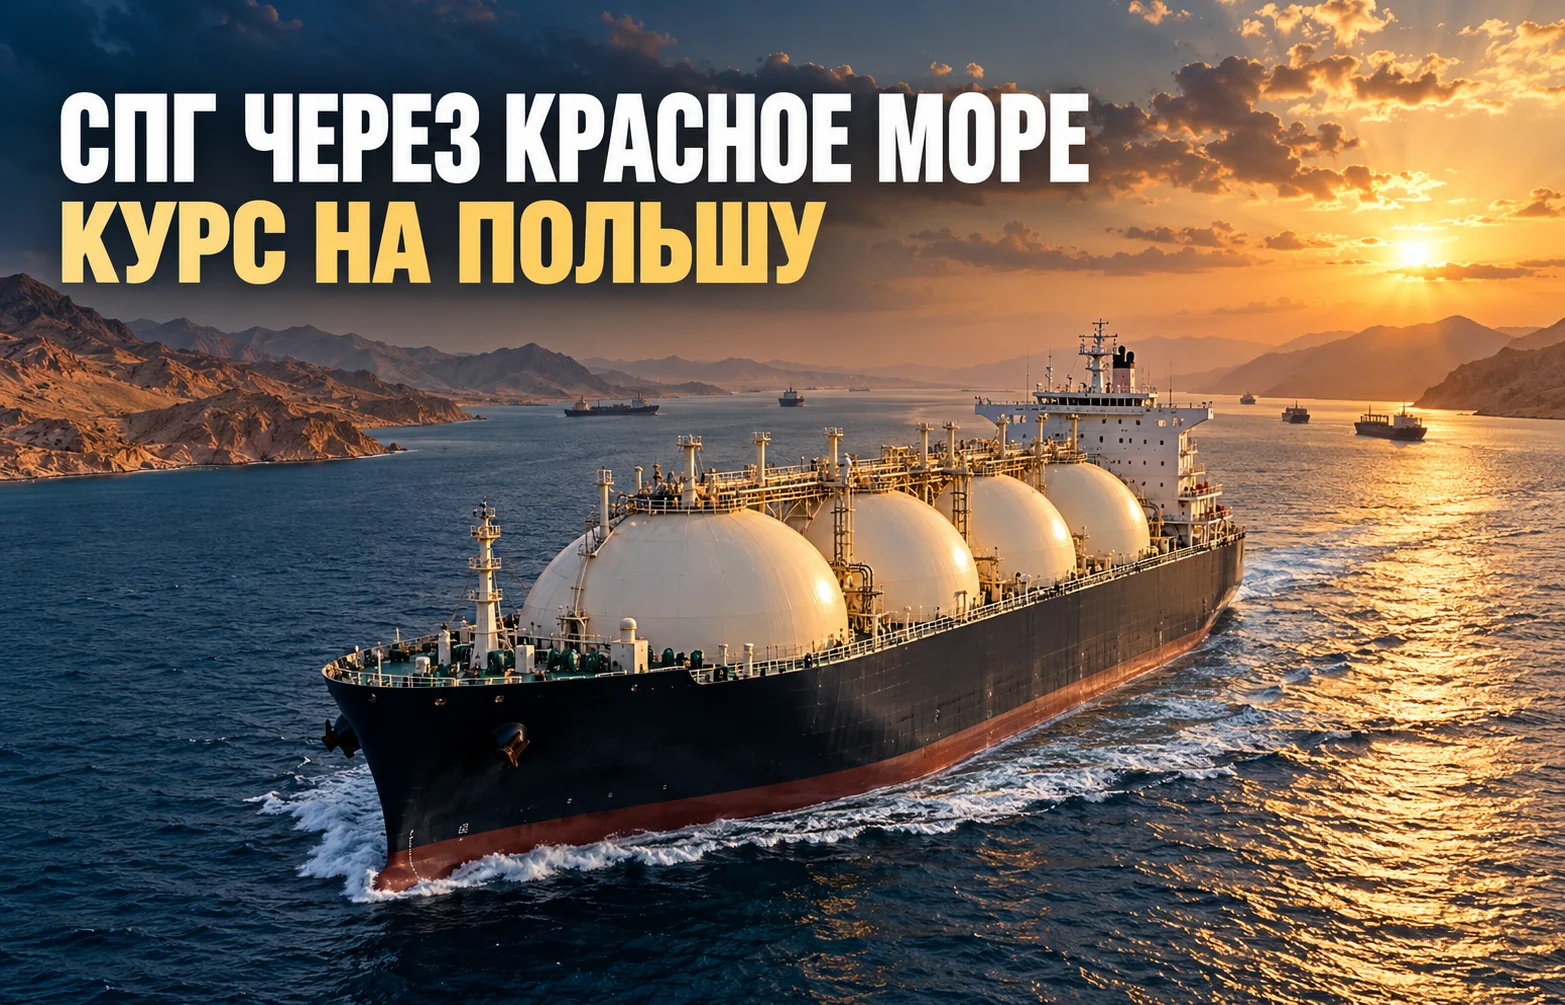
Срочный рынок
СПГ через Красное море: редкий рейс вопреки угрозам
Финансовый рынок
Евро падает: Франция добавила рынку риска
Фондовый рынок
Фондовый рынок Азии: три шока вместо единой распродажи
Фондовый рынок
Государственный долг развитых стран становится дороже
Фондовый рынок
Дайджест фондового рынка за 19.08.2026: что происходит?
Крипто рынок
Биткоин и нефть: что изменит кризис в Ормузе?
Финансовый рынок
Швейцарский франк вытесняет иену в carry trade
Фондовый рынок
IPO Unitree Robotics: акции взлетели на 629%