Поиск
Срочный рынок


На климатическом саммите COP31 в Анталье бывший вице-президент США Эл Гор заявил, что ископаемое топливо постепенно теряет два главных рынка сбыта. Электростанции всё чаще строят на основе возобновляемых источников энергии, а автопроизводители продают миллионы машин, которым не нужен бензин. Для нефтегазовых и угольных компаний перспектива неприятная. Однако 2026 год обещает новый рекорд потребления угля, а мировая экономика продолжает ежедневно расходовать более 100 млн баррелей нефти. Технологический перелом уже начался, но до окончательной победы над углеводородами ещё далеко.
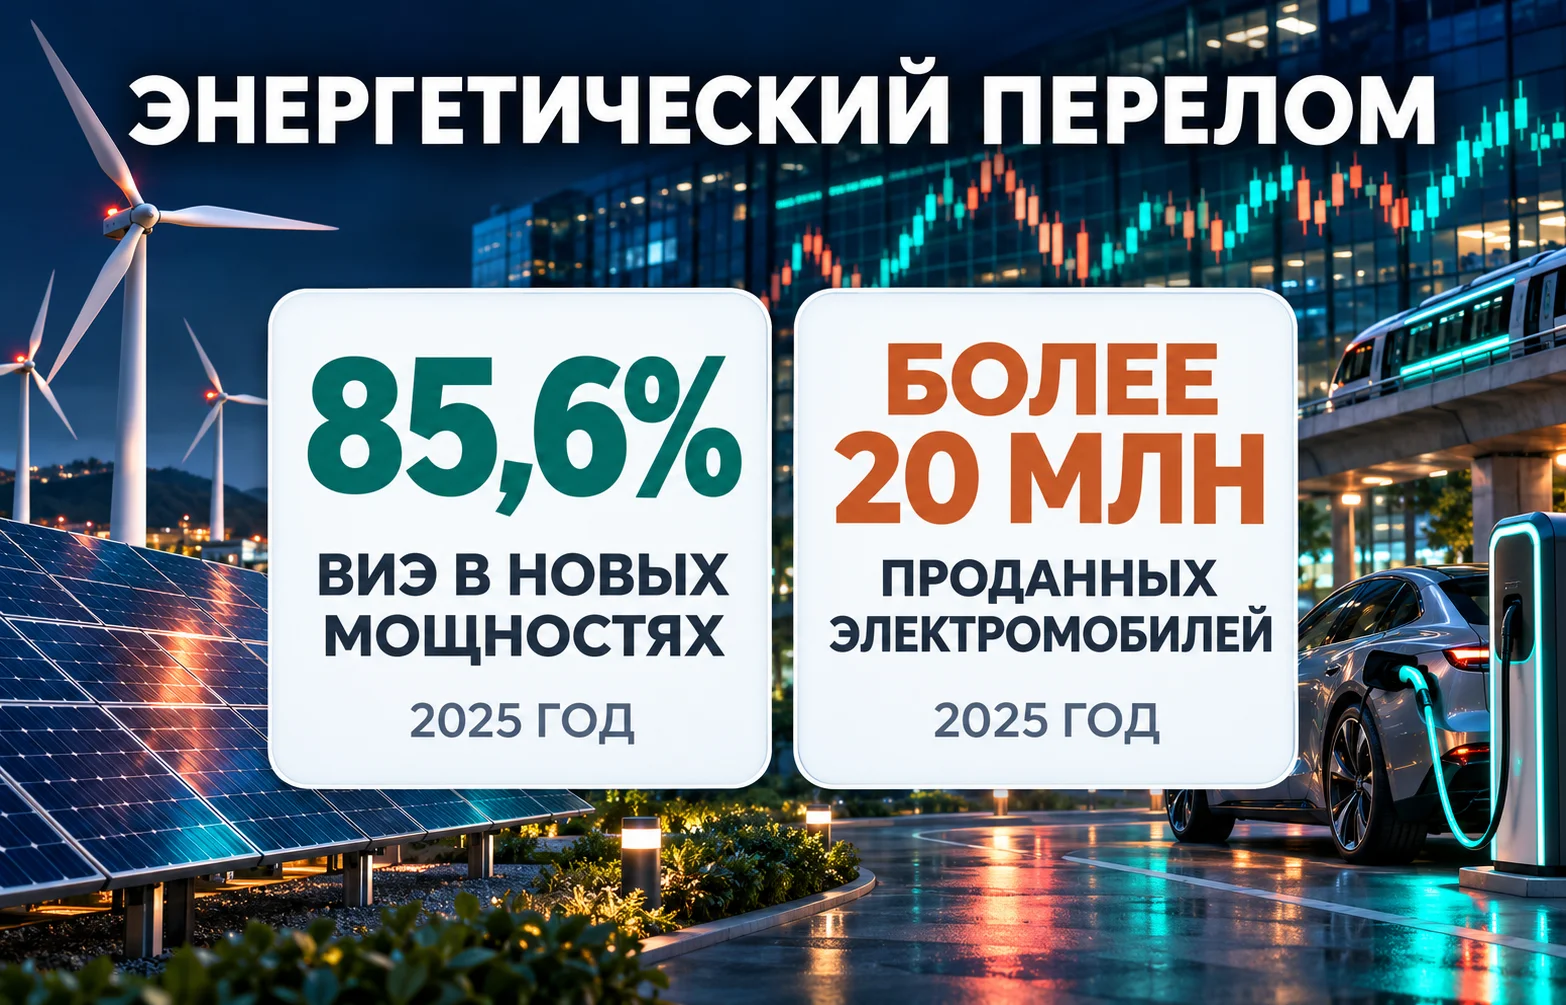
В 2025 году мировая энергетика получила 692 ГВт новых мощностей на возобновляемых источниках. Согласно статистике Международного агентства по возобновляемым источникам энергии (IRENA), на ВИЭ пришлось 85,6% всего прироста установленной генерирующей мощности. Почти три четверти этого расширения обеспечила солнечная энергетика, добавившая около 510 ГВт.
Ещё недавно такой масштаб строительства казался недостижимым. Теперь солнечные станции выигрывают конкуренцию за капитал даже там, где правительства не предлагают особенно щедрых климатических льгот. По оценкам IRENA, более 90% крупных объектов ВИЭ, введённых в 2025 году, производят электричество дешевле, чем наиболее экономичные новые электростанции на ископаемом топливе на соответствующих рынках.
Для угольных и газовых компаний ситуация меняется прежде всего в борьбе за будущие заказы. Новая солнечная электростанция не покупает топливо десятилетиями. Газовому блоку потребуются постоянные поставки, обслуживание турбин и защита от скачков цен. При сопоставимой стоимости строительства выбор инвестора всё чаще склоняется в пользу проекта, у которого основные расходы возникают ещё до начала производства электричества.
Масштаб перемен виден и в действующей энергетике. По расчётам Ember, в 2025 году ВИЭ впервые произвели больше электроэнергии, чем угольные станции: 33,8% против 33%. Десять лет назад подобное соотношение выглядело маловероятным.
У старой инфраструктуры, впрочем, остаётся огромный ресурс. Электростанции на ископаемом топливе обеспечивали 57,4% мировой выработки электричества в 2025 году. Многие газовые установки поддерживают энергосистему вечером, когда солнечная генерация снижается, а угольные блоки обслуживают промышленные районы с высоким круглосуточным потреблением. Для замены такой мощности требуются сети, накопители и другие источники регулируемой генерации.
В Европе солнечные и ветровые станции уже обеспечили 30% выработки электроэнергии, обойдя ископаемое топливо с долей 29%. В Китае солнечное строительство идёт ещё быстрее, но огромная промышленная база сохраняет высокую нагрузку на угольную энергетику. Разница между регионами влияет на сроки закрытия тепловых станций и на объёмы долгосрочных контрактов поставщиков топлива.
Не последнюю роль играет и энергетическая безопасность. После перебоев с поставками нефти и газа многие страны рассматривают собственную генерацию как защиту от импортных ценовых шоков. Этот мотив уже стал самостоятельным двигателем перехода к чистой энергетике.
Автомобильный рынок переживает сдвиг, который особенно болезнен для нефтепереработки. Продажи обычных машин с двигателями внутреннего сгорания достигли максимума ещё в 2017 году. Спустя семь лет они оказались примерно на 30% ниже пикового уровня, хотя общее количество продаваемых автомобилей восстановилось после пандемии.
Хронология хорошо показывает изменение потребительских предпочтений:
За этими цифрами стоит перестройка бизнеса автоконцернов. Производители традиционных двигателей сталкиваются с необходимостью инвестировать в батареи, электроприводы и новые производственные линии. Поставщикам бензина приходится учитывать постепенное сокращение расхода топлива на одну проданную машину.
Особенно далеко зашёл Китай. В 2025 году около 70% проданных там полностью электрических автомобилей стоили дешевле среднего автомобиля с обычным двигателем. Ценовая конкуренция превратила электрификацию из дорогой технологической новинки в массовый потребительский выбор.
Китайские производители усиливают давление и на зарубежных конкурентов. Их экспорт электрических автомобилей в 2025 году удвоился и превысил 2,5 млн машин. Европейские и американские бренды вынуждены одновременно защищать традиционные модели и вкладывать средства в новые платформы. Даже крупные игроки сталкиваются с колебаниями спроса: продажи Tesla после двух лет снижения превысили рыночный прогноз, показав, насколько конкурентным стал этот сегмент.
Для нефтяного бизнеса переход растягивается на годы. Проданный сегодня электромобиль заменяет бензиновую машину в действующем автопарке, где продолжительность эксплуатации исчисляется десятилетиями. Чем больше электрических машин выходит на дороги, тем меньше потенциальный прирост продаж бензина. Нефтеперерабатывающим заводам приходится искать возможности повысить рентабельность других продуктов, включая авиационное топливо и сырьё для нефтехимии.
При этом спрос на нефтепродукты в грузовых перевозках, авиации и судоходстве остаётся значительным. Электрические легковые автомобили уже меняют перспективы нефтяников, но пока не способны заменить весь транспортный рынок жидкого топлива.
Пока автомобильная промышленность отказывается от части бензиновых двигателей, нефтяные гиганты всё активнее развивают химические производства. Нефть направляется не только в топливные баки. Из углеводородного сырья получают полимеры, синтетические волокна, упаковку, промышленные смолы и множество компонентов потребительских товаров.
Эл Гор видит в нефтехимии последнюю крупную надежду топливного бизнеса. В своих выступлениях он указывал на планы отрасли компенсировать ослабление традиционных рынков за счёт резкого расширения выпуска пластмасс. По его утверждению, некоторые производители рассчитывают увеличить его втрое в течение 35 лет.
Реальная инвестиционная привлекательность нефтехимии подтверждается прогнозами спроса. Международное энергетическое агентство ожидает, что к 2030 году производство полимеров и синтетических волокон потребует около 18,4 млн баррелей нефтяного сырья в сутки. Это больше одной шестой прогнозируемого мирового потребления нефти.
Для нефтегазовых компаний такой рынок предлагает возможность заработать на молекулах, которые больше не понадобятся автомобильным двигателям. Вместо бензина предприятия могут производить нафту и другие виды нефтехимического сырья. Газовый бизнес получает дополнительные возможности благодаря поставкам этана и компонентов газоконденсатных смесей.
Однако нефтехимическая отрасль сама сталкивается с последствиями масштабного строительства. Новые заводы повышают предложение полимеров и усиливают давление на маржу производителей. Избыточные мощности особенно опасны при замедлении промышленного производства и торговли.
Экологическая политика тоже ограничивает перспективы. Страны постепенно ужесточают требования к упаковке, сокращению одноразового пластика и переработке отходов. Рост повторного использования материалов уменьшает потребность в первичном сырье на отдельных рынках.
Так нефтяные компании оказываются перед сложным выбором. Автомобильное топливо постепенно утрачивает прежние перспективы, а альтернативный нефтехимический рынок требует крупных капиталовложений и уже отличается высокой конкуренцией. Даже успешное расширение производства пластмасс вряд ли гарантирует восстановление всей выручки, которую отрасль может потерять в транспортном секторе.
Для многих африканских предприятий электрификация начинается с крыши собственного здания. Солнечные панели позволяют снизить зависимость от дизельного генератора или нестабильной централизованной сети. Небольшой магазин получает возможность поддерживать холодильное оборудование, мастерская продолжает работать при перебоях электроснабжения, а фермер сокращает расходы на насосы.
Развитие напоминает распространение мобильной связи. Во многих странах беспроводные технологии стали массовыми раньше, чем проводная телефонная инфраструктура охватила население. Солнечные панели и аккумуляторы открывают похожий путь для энергоснабжения удалённых районов.
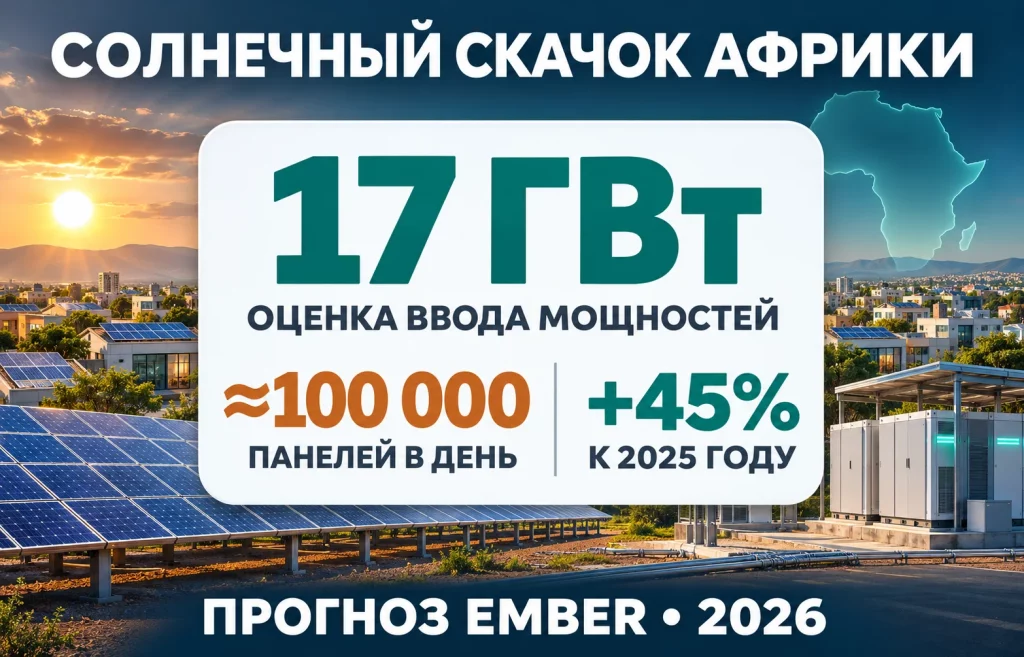
Африка быстро наращивает закупки оборудования. Ember прогнозирует, что за 2026 год континент установит около 17 ГВт солнечных мощностей, на 45% больше уровня 2025 года. В пересчёте на количество оборудования это соответствует приблизительно 100 тыс. панелей ежедневно.
Рост охватывает страны с разными экономическими условиями. Согласно исследованию Ember, в 19 африканских государствах годовые темпы расширения солнечных установок превысили 100%. В одних странах спрос формируют домохозяйства, в других основными заказчиками выступают предприятия и коммерческие потребители.
Ключевую роль играет Китай, поставляющий подавляющую часть солнечных панелей. По оценке Ember, на импорт из КНР приходится около 94% панелей, устанавливаемых в Африке. Для китайских производителей это расширение экспортного рынка. Для африканских покупателей доступное оборудование открывает путь к снижению затрат на импорт дизеля и других энергоносителей.
Похожий процесс уже преобразил энергетику Пакистана. Массовое распространение распределённых солнечных систем позволило предприятиям и домохозяйствам значительно сократить зависимость от сетевого электричества. Исследование Ember и Renewables First оценило экономию на импорте нефти и газа благодаря солнечной генерации более чем в $12 млрд к февралю 2026 года.
Для традиционных энергокомпаний здесь возникает дополнительная проблема. Рост собственной генерации потребителей сокращает дневной спрос на электричество из сети и уменьшает потребность в топливе для части дизельных установок. Однако промышленным объектам и густонаселённым городам по-прежнему нужны мощные сети, регулируемая генерация и накопители энергии.
Возможность самостоятельно производить электроэнергию меняет экономику целых регионов. Страны, которые ещё недавно рассматривались как будущие крупные покупатели импортного топлива, теперь способны покрывать часть прироста потребления за счёт собственного солнца.
Угольный рынок встречает заявления о завершении эпохи ископаемого топлива новым рекордом. Международное энергетическое агентство прогнозирует на 2026 год потребление 8,94 млрд тонн угля. Это на 1,2% больше результата 2025 года.
Одной из причин неожиданного роста стала энергетическая нестабильность. Перебои с поставками газа через Ближний Восток повысили цены на СПГ. В нескольких азиатских странах энергетические компании увеличили использование угля, чтобы сократить расходы на импортный газ. Для поставщиков топлива кризис оказался источником дополнительных заказов. Электростанции с возможностью переключения между видами топлива предпочитают более доступный энергоноситель, а угольные терминалы и перевозчики получают новую загрузку.
Китай и Индия сохраняют огромное влияние на мировой спрос. Промышленность этих стран нуждается в непрерывном снабжении энергией, а часть металлургического производства зависит от коксующегося угля. Дополнительную роль играют логистические ограничения: дефицит угля в Индии и рост китайских котировок показывают, насколько чувствителен рынок к доставке топлива и состоянию энергосетей.
Картина 2026 года по трём видам ископаемого топлива выглядит неодинаково:
Эта статистика отражает сразу два разных процесса. Электромобили и солнечные станции постепенно сокращают будущую потребность в нефти, угле и газе. Одновременно военные конфликты, повреждение инфраструктуры и скачки цен заставляют предприятия экономить топливо или временно переходить на другие источники энергии. Именно последствия ближневосточного кризиса стали одним из главных факторов спада нефтяного и газового спроса в 2026 году.
На стороне традиционной энергетики остаётся и система ценовых льгот. Международный валютный фонд оценил прямые субсидии ископаемому топливу за 2024 год в $725 млрд. Эти расходы связаны с государственной поддержкой и продажей энергии ниже стоимости её обеспечения.
Дополнительно МВФ оценил неявные субсидии в $6,7 трлн. Основную часть этой суммы составляют общественные издержки, связанные с загрязнением воздуха и изменением климата, которые не отражены полностью в конечной цене топлива. Такая структура ценообразования позволяет углеводородам сохранять конкурентные преимущества в отдельных отраслях, несмотря на связанные с их использованием последствия.
Есть и природный предел. Запасы нефти, газа и угля конечны, но сроки экономически доступной добычи зависят от разведки, технологий и рыночных цен. В современных условиях сильнейшее давление на традиционную энергетику создаёт конкуренция технологий, а не близость физического истощения месторождений.
Эл Гор верно уловил направление перемен. Новые электростанции всё чаще строятся без угля и газа, а электромобили постепенно отбирают покупателей у производителей бензина. Для компаний, рассчитывающих на десятилетия роста спроса, это уже серьёзный вызов инвестиционной стратегии. Но существующая инфраструктура продолжает потреблять огромные объёмы топлива, а промышленность и транспорт пока сохраняют значительную зависимость от углеводородов.
Скорость перехода определят стоимость накопителей, строительство электросетей, доступность электромобилей и дальнейшая динамика мирового спроса на энергию. Пока ископаемое топливо остаётся одним из столпов экономики, но его положение на рынках новых инвестиций становится всё менее устойчивым. Борьба идёт уже не только за сегодняшние продажи, но и за то, кому достанутся энергетические доходы следующих десятилетий.
Больше новостей здесь.
Полезное
Падение альткоинов: 27 из 40 потеряли...
Дефицит ликвидности банков России: 4 трлн...
Учитель поневоле: китайские модели ИИ...
Дайджест криптоновостей за 16.11.2026:...
Котировки железной руды: фьючерсы КНР на...
Мировой фондовый рынок: Азия падает,...
Если ИИ заменит людей, зачем будет нужен...
Биржа Hyperliquid обошла Bybit, Kraken и...
Добыча редкоземельных металлов: ставка на...
Интервенция США в поддержку иены: лишь...
Другие новости
Финансовый рынок
Дефицит ликвидности банков России: 4 трлн и петля ОФЗ
Фондовый рынок
Учитель поневоле: китайские модели ИИ учатся у OpenAI
Финансовый рынок
Трамп пригрозил ЕС новыми пошлинами из-за Канады
Срочный рынок
Новые санкции США против России одобрил Конгресс
Фондовый рынок
Ставка ФРС выросла до 3,75–4%: цикл развернулся
Срочный рынок
Производство стали в Китае снижается вслед за спросом
Финансовый рынок
DXY снижается: рынки ждут паузу ФРС
Фондовый рынок
CXMT стала самой дорогой компанией Китая: что это значит?