Поиск
Крипто рынок


Банк России допускает появление первых паевых инвестиционных фондов с криптовалютой в составе активов в 2027 году. Управляющие компании уже проявили практический интерес и направили заявки на регистрацию таких продуктов. Однако криптовалютные фонды в России пока существуют как перспектива. Действующие правила позволяют фондам для квалифицированных инвесторов работать с инструментами, привязанными к курсам цифровых валют, но не покупать сами монеты. Изменение этой границы потребует нового решения регулятора.
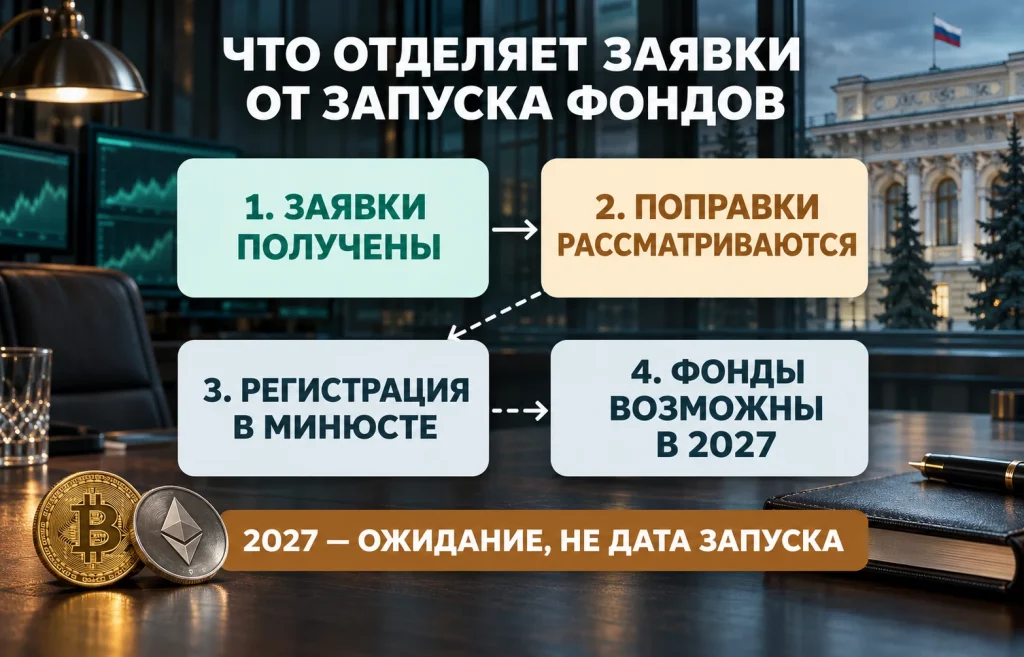
18 ноября директор департамента инвестиционных финансовых посредников Банка России Ольга Шишлянникова сообщила о заявках профессиональных участников на регистрацию фондов с криптовалютными активами. По её словам, регулятор рассматривает возможность изменить нормативные акты в 2027 году, после чего соответствующие поправки должны пройти регистрацию в Минюсте. Только тогда у управляющих появится правовая основа для приобретения цифровых валют непосредственно в состав имущества ПИФов.
Для фондового рынка разница между заявкой и разрешением существенная. Управляющая компания может подготовить инвестиционную стратегию, изучить потенциальный спрос и начать оформление продукта. Но регистрация конкретного фонда с желаемым составом активов зависит от действующих нормативов. Интерес участников рынка уже проявился, тогда как право на прямую покупку криптовалют ещё предстоит установить.
Число заявок и названия управляющих пока публично не раскрыты. Неизвестны предполагаемые размеры фондов, перечень монет, комиссии и условия обращения паёв. Поэтому ни объём будущих инвестиций, ни дату начала продаж оценить по заявлению Шишлянниковой нельзя. Даже после регистрации необходимых изменений отдельным управляющим потребуется выполнить условия запуска собственных продуктов.
На протяжении 2026 года регулирование криптовалют в России постепенно охватывало новые виды операций. Однако для управляющих ПИФами разрешение инвестировать средства клиентов в конкретный класс активов имеет особое значение. Они распоряжаются общим имуществом фонда по установленным правилам, а стоимость каждого пая зависит от оценки всего портфеля. У обычной покупки биткоина на личный счёт такой конструкции нет.
Профессиональный интерес к криптофондам сам по себе не свидетельствует о готовом массовом спросе. Инвестор получает не монету на собственный кошелёк, а пай инвестиционного фонда. Управляющая компания принимает решения о составе активов, а инвестор несёт связанные с ними рыночные риски. Будущая доходность будет зависеть от движения криптовалют, расходов фонда и фактической реализации его стратегии.
Первое заметное послабление для ПИФов произошло ещё в сентябре. Банк России разрешил инвестировать средства квалифицированных инвесторов в расчётные инструменты, стоимость которых зависит от котировок криптовалют. Соответствующее указание прошло регистрацию в Минюсте. Эта конструкция создаёт доступ к изменениям цены цифрового актива, но не требует передачи самого актива фонду.
Например, фонд может приобрести расчётный производный инструмент, выплаты по которому зависят от цены Bitcoin. Рост рынка может принести положительный финансовый результат по инструменту. При падении котировок возникает убыток. При этом управляющий не получает биткоины в собственность фонда. Расчёты выполняются в денежной форме, а фактический результат определяется условиями договора, издержками и способностью контрагента исполнить обязательства.
Прямое владение меняет финансовую механику. Управляющей компании потребуется приобретать криптовалюту как актив имущества фонда, организовывать хранение и продажу, обеспечивать её надёжную оценку. Появляются вопросы доступа к кошелькам, защиты ключей, проверки операций и контроля специализированным депозитарием. Конкретные требования к этим процедурам в отношении будущих фондов ещё должны быть определены.
Есть и разница в поведении портфеля. У расчётного инструмента результат может отличаться от изменения цены криптовалюты из-за условий контракта, расходов и рисков контрагента. Прямое владение уменьшает зависимость от такого посреднического договора, но переносит внимание на сохранность монет, качество торгового исполнения и возможности их реализации. Колебания самого рынка остаются в обоих случаях. Если в будущем ПИФ будет хранить монеты непосредственно, управляющему понадобится учитывать их рыночную стоимость при расчёте цены пая. Продажа криптовалюты на неглубоком рынке может сдвинуть цену против фонда. Особенно заметными такие издержки становятся в момент массового выхода инвесторов, когда стратегия уже не сводится к ожиданию восстановления котировок.
Этот механизм напоминает инвестирование в цифровые активы через зарубежные фонды, но конструкции не следует смешивать. Американские Bitcoin-ETF и Ethereum-ETF обращаются по своим правилам, имеют собственную инфраструктуру создания и погашения долей и работают в иной юрисдикции. Российские ПИФы будут зависеть от национальных требований к управляющим, составу имущества и обращению паёв. Пока неизвестно даже то, какую форму и инвестиционные ограничения выберут первые продукты.
Наличие криптовалюты в фонде также не делает его аналогом банковского вклада. Цена пая может снижаться вместе с рынком, а управляющий не способен устранить волатильность одним лишь профессиональным статусом. Для инвестора принципиальным станет не только название цифрового актива, но и правила фонда, комиссии, ликвидность и порядок выхода из вложений.
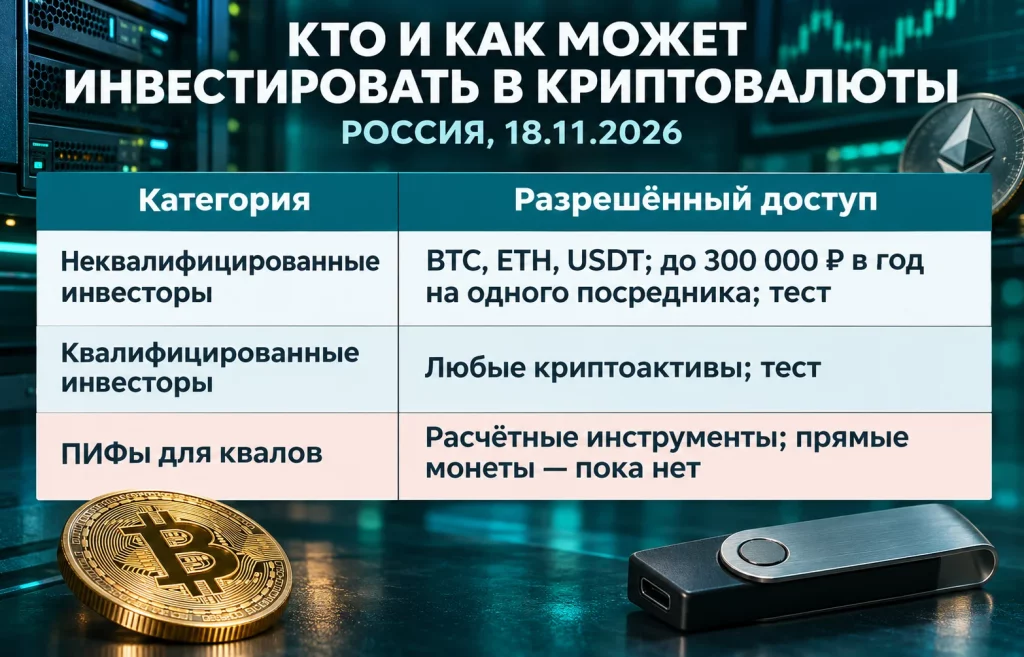
Наиболее заметный парадокс нового регулирования возник буквально за день до заявления о фондах. С 17 ноября вступили в силу правила, по которым неквалифицированные инвесторы получили возможность приобретать определённые цифровые валюты через посредников. Однако право держать криптовалюту в составе инвестиционных фондов регулятор пока намерен предоставить только ПИФам для квалифицированных инвесторов. Шишлянникова отдельно отметила, что расширение этого допуска на розничные фонды сейчас не рассматривается.
Для обычного инвестора Банк России утвердил ограниченный перечень активов:
Через каждого отдельного посредника неквалифицированный инвестор вправе приобретать такие активы на сумму не более 300 тыс. рублей в год. Покупки возможны через брокера, доверительного управляющего или криптообменник на биржевом и внебиржевом рынке. Перед сделкой необходимо пройти тестирование и ознакомиться с рисками. Для квалифицированных инвесторов перечень криптоактивов и сумма покупок не ограничены теми же розничными правилами, но требование тестирования сохраняется.
Доступ неквалифицированных инвесторов к криптовалютам обсуждался ещё до принятия этих норм. Теперь правовые условия покупки определены гораздо конкретнее. Наличие нормы ещё не делает все сервисы готовыми одновременно. Площадкам предстоит обеспечить инфраструктуру и выполнить установленные требования. Поэтому продажи у конкретного посредника могут начаться позже даты вступления указания в силу.
Разница между личной покупкой и вложением через фонд сохраняется даже при одинаковом базовом активе. Прямой покупатель выбирает монету и посредника самостоятельно, а также принимает решение о хранении. Владелец пая делегирует инвестиционные решения управляющей компании и получает результат всего портфеля после расходов. Дополнительный профессиональный контроль не устраняет риск потерь, зато меняет распределение обязанностей по учёту, оценке и операциям.
Ограничение доступа к будущим криптофондам квалифицированными инвесторами объясняет осторожную позицию регулятора. Фонд может столкнуться не только с резким падением котировок, но и с техническими трудностями исполнения сделок или хранения. Именно управляющему придётся выстраивать порядок работы с такими событиями. Переносить эти вопросы в массовый розничный ПИФ до утверждения специальных норм Банк России пока не планирует.
У бирж продвижение к криптовалютным торгам идёт по отдельному графику. 11 ноября Банк России сообщил о зарегистрированном Минюстом указании, которое разрешает организаторам торгов запускать операции с цифровыми валютами с 22 ноября. Но до начала работы биржа обязана согласовать с ЦБ собственные правила. Поэтому дата вступления норм в силу не является подтверждением уже состоявшегося старта торгов.
Регулятор установил для организаторов торгов конкретные обязанности. Они должны регистрировать участников, вести реестры заявок и сделок, контролировать операции и рассчитывать ценовые показатели. Требуется определять текущую, средневзвешенную, рыночную цену и цену закрытия. Сведения о ходе и итогах торгов биржи обязаны передавать Банку России.
Для управляющих фондами такая инфраструктура имеет непосредственное значение. Наличие формализованного рынка с прозрачными данными о сделках может облегчить оценку активов и исполнение крупных заявок. Однако формальная возможность биржевой торговли сама по себе не обеспечивает нужную глубину стакана, достаточный оборот или устойчивое хранение криптовалют. Эти свойства станут проверяемыми лишь после запуска площадок и появления реальных торговых данных.
Московская биржа, согласно заявлениям её руководства, готовится к началу криптовалютных торгов к 1 декабря. Речь идёт о готовности площадки, а не о подтверждённой дате первых сделок. Даже появление организованного рынка в декабре ещё не даст ПИФам автоматического права включать монеты в имущество. Для такого права необходимо отдельное изменение регулирования фондов.
С практической точки зрения будущим управляющим предстоит решить несколько задач, для которых одной котировки Bitcoin недостаточно:
Специальные правила для будущих криптовалютных ПИФов ещё предстоит определить. Пока не раскрыты допустимые монеты, предел их доли в портфеле и тип первых фондов. Если будет выбран открытый фонд с частым погашением паёв, при заявках инвесторов на выход управляющему придётся быстро продавать активы. На падающем рынке это способно дополнительно увеличить издержки.
От этого зависит и экономика будущих продуктов. Управляющему недостаточно получить разрешение на новый актив. Ему предстоит сопоставить ожидаемый спрос с постоянными расходами на хранение, оценку, контроль и проведение операций. Высокие комиссии способны заметно уменьшить результат владельца пая даже в период роста криптовалютного рынка. Без правил фондов и данных о действующих площадках рассчитать такую нагрузку заранее невозможно.
У российских управляющих уже есть заинтересованность в криптовалютных продуктах, а у частных инвесторов появилась установленная регулятором возможность покупать отдельные монеты. Биржевой рынок получил дату, с которой разрешён его запуск после согласования правил. Но для инвестиционных фондов сохраняется решающий барьер. Прямая покупка криптовалюты в состав имущества ПИФа ещё не разрешена.
Поэтому 2027 год пока выступает ориентиром регулятора, а не сроком, закреплённым для конкретного фонда. Реальный запуск зависит от принятия поправок, регистрации необходимых норм и готовности управляющих соблюдать новые требования. Именно эти решения определят, станут ли криптовалютные фонды в России работающим инвестиционным инструментом для квалифицированных инвесторов или останутся заявками на бумаге.
Больше новостей здесь.
Полезное
Дайджест фондового рынка за 18.11.2026:...
Цена золота ниже $3800: драгметаллы на...
Отчет Nvidia: прогноз $130 млрд после...
Падение альткоинов: 27 из 40 потеряли...
Ископаемое топливо теряет два рынка: Эл...
Дефицит ликвидности банков России: 4 трлн...
Учитель поневоле: китайские модели ИИ...
Дайджест криптоновостей за 16.11.2026:...
Котировки железной руды: фьючерсы КНР на...
Мировой фондовый рынок: Азия падает,...
Другие новости
Фондовый рынок
Дайджест фондового рынка за 18.11.2026: рынок теряет опору
Срочный рынок
Цена золота ниже $3800: драгметаллы на спаде
Фондовый рынок
Отчет Nvidia: прогноз $130 млрд после ухода Хуанга
Срочный рынок
Поставки российских удобрений в США и новые санкции
Фондовый рынок
Фондовый рынок Вьетнама готовится к притоку миллиардов
Финансовый рынок
Банк Японии повысил ставку до 1,25%: иена упала
Крипто рынок
Chainlink растет к $10: что происходит с LINK и ETF
Финансовый рынок
Индийская рупия теряет поддержку после решения RBI
Фондовый рынок
Рост доходности облигаций: рынки ждут новых рисков
Крипто рынок
Криптовалютные платежные карты 2026: лидеры рынка