Поиск
Финансовый рынок


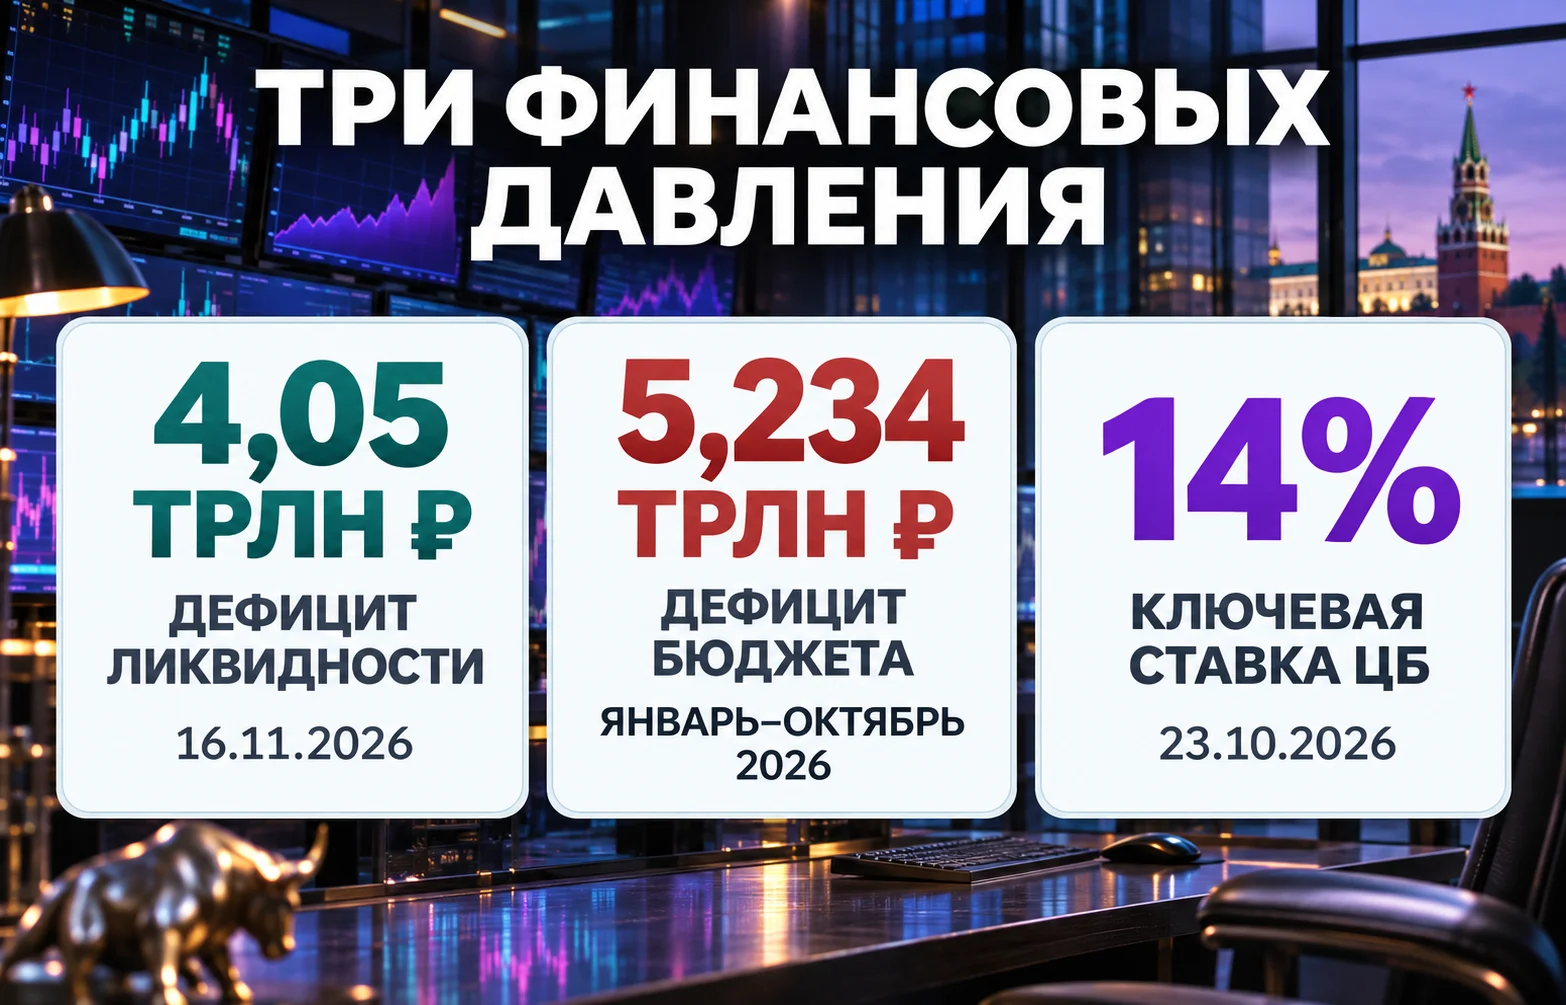
В России всё дороже обходится поиск свободных рублей. Дефицит ликвидности банков России 16 ноября превысил 4 трлн рублей, достигнув максимума с марта 2022 года. Одновременно Минфин вынужден занимать на рынке облигаций триллионы рублей для финансирования бюджета. Главными покупателями госдолга стали банки, которым самим всё чаще требуется поддержка ликвидности со стороны Центробанка. Эта взаимозависимость превращается в одну из наиболее сложных проблем российской финансовой системы.
Согласно статистике Банка России, на 16 ноября регулятор оценил структурный дефицит ликвидности в 4 049,8 млрд рублей. В предыдущую отчётную дату, 13 ноября, показатель составлял 3 983,4 млрд. Прирост в 66,4 млрд рублей за один день вывел его выше четырёхтриллионной отметки.
Большие цифры выглядят парадоксально. У российских банков есть кредитные портфели, облигации, другие активы и обязательства перед вкладчиками. Но для ежедневных расчётов нужны рубли на корреспондентских счетах. Кредит, выданный предприятию на несколько лет, нельзя немедленно превратить в расчётный остаток без продажи или привлечения финансирования под залог. Деньги клиента на депозите тоже не лежат отдельной пачкой в хранилище. Банки работают с привлечёнными средствами, а для платежей поддерживают запас ликвидности.
В 2026 году этот запас испытывает давление сразу с нескольких сторон. За январь–октябрь количество наличных в обращении выросло более чем на 3 трлн рублей. Когда люди и компании забирают наличку, банковская система теряет соответствующие резервы. Налоговые платежи, операции казначейства и перемещение бюджетных средств меняют ситуацию ещё быстрее. Для отдельного банка последствия зависят от того, сколько денег уходит со счетов и насколько легко восполнить их через денежный рынок.
Поэтому структурный дефицит в статистике ЦБ не означает, что банкам нечем возвращать вклады. Он показывает зависимость системы от операций предоставления ликвидности регулятором. Острота проблемы проявляется в другом. Банкам приходится удерживать клиентов депозитными ставками, управлять залогами и занимать деньги, пока государство одновременно повышает спрос на финансирование.
Сам ЦБ в прогнозе на декабрьский период усреднения допускал дефицит 4–5,2 трлн рублей. Оценки отдельных аналитиков на конец года достигают 5–5,5 трлн. Оба прогноза указывают на сохранение дорогих расчётных рублей в банковской системе.
За десять месяцев 2026 года федеральный бюджет получил 33,176 трлн рублей и потратил 38,410 трлн. Недостающие 5,234 трлн рублей сопоставимы с несколькими годовыми бюджетами крупных российских регионов. Пересмотренный прогноз на весь год составляет уже 7,345 трлн. Государству нужны новые деньги, и значительная часть поиска ведёт на внутренний долговой рынок.
Облигации федерального займа позволяют Минфину получить рубли сегодня, пообещав инвесторам купоны и возврат номинала в будущем. Для покупателя это государственная ценная бумага, для бюджета источник финансирования, который потребуется обслуживать годами. Высокая ключевая ставка делает сделку непростой. Инвестор хочет доходность, компенсирующую инфляцию и риск изменения ставок. Минфин предпочёл бы платить меньше.
В 2026 году этот торг несколько раз заканчивался без сделки:
Июльский эпизод особенно красноречив. Спрос на 144 млрд рублей был, но заёмщик и инвесторы не договорились о цене. В этом и состоит проблема рынка ОФЗ. Покупатели не исчезли, однако условия, на которых они готовы предоставлять деньги государству, становятся для бюджета тяжёлыми.
После летней паузы Минфин предложил масштабный выпуск облигаций с плавающим купоном. 2 сентября ОФЗ-ПК 29031 разместили на 1 трлн рублей по номиналу, выручив почти 939 млрд. Системно значимые банки приобрели 83,6% выпуска. А в октябре на банки всех категорий пришлось 69,9% покупок ОФЗ на первичных аукционах. Из этой доли 45,5 процентного пункта обеспечили системно значимые кредитные организации, ещё 24,4 пункта остальные банки.
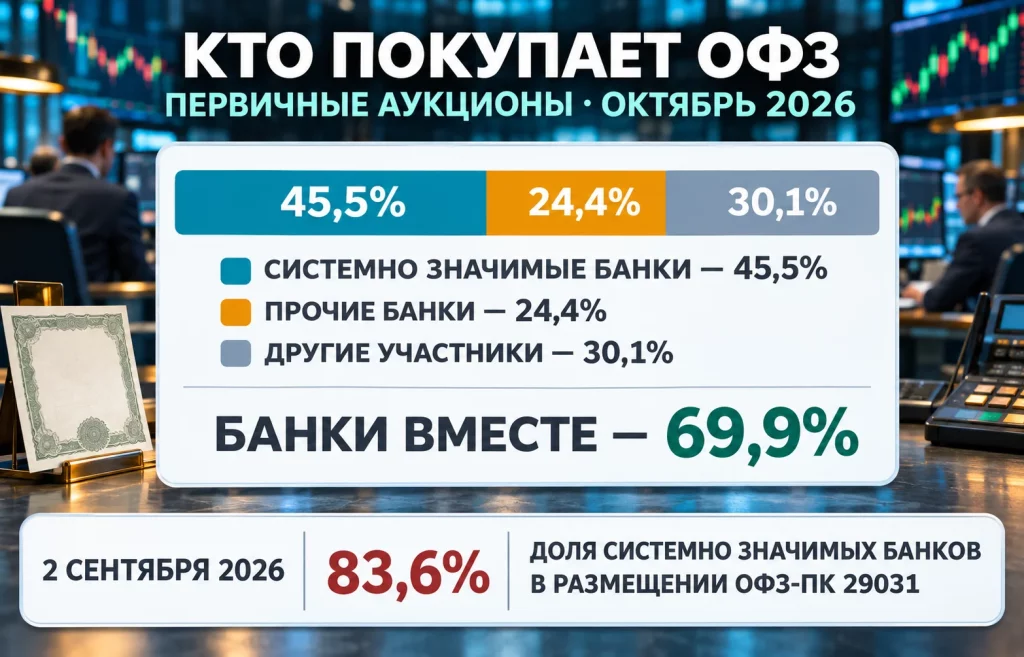
За октябрь Минфин выручил от размещения ОФЗ с постоянным купоном 493 млрд рублей. Для выполнения годового плана в 6,6 трлн рублей оставалось привлечь ещё около 2 трлн. Это означало необходимость заметно ускорить заимствования на финише года. На аукционе 11 ноября по выпуску ОФЗ-ПД 26250 средневзвешенная доходность достигла 16,78% годовых при ключевой ставке 14%. Разница показывает, во сколько рынку обходится длительная фиксация денег в государственном долге.
Не все банки только накапливают ОФЗ. Крупнейшие игроки продают бумаги и на вторичном рынке, управляя портфелями и рисками. Но масштабы первичных покупок уже показывают, на чьи балансы Минфин опирается при размещении новых выпусков.
У этого рынка есть ещё один участник, без которого картина была бы неполной. Центробанк предоставляет банкам ликвидность, в том числе через операции РЕПО. Банк передаёт подходящие ценные бумаги в обеспечение, получает рубли и обязуется провести обратную сделку в установленный срок. Для кредитных организаций это привычный способ получить расчётные средства, не продавая надолго активы.
Теперь представим, что банк намерен участвовать в крупном аукционе Минфина. Для оплаты ОФЗ ему нужны рублёвые резервы. Часть он берёт из собственного запаса, часть может привлечь на межбанковском рынке или у ЦБ под обеспечение. После покупки облигаций деньги поступают государству. Когда казначейство перечисляет зарплаты, оплачивает контракты или другие бюджетные расходы, рубли возвращаются на счета граждан и компаний в банках.
Так возникает круговое движение денег, в котором одни и те же финансовые институты обслуживают и расчёты экономики, и государственные заимствования. Выпуск ОФЗ увеличивает долговые обязательства бюджета. Операция РЕПО позволяет банку пережить временный недостаток резервов. Расходы государства возвращают деньги на частные счета. Затем наступает срок обратной сделки, и банку снова приходится решать задачу ликвидности.
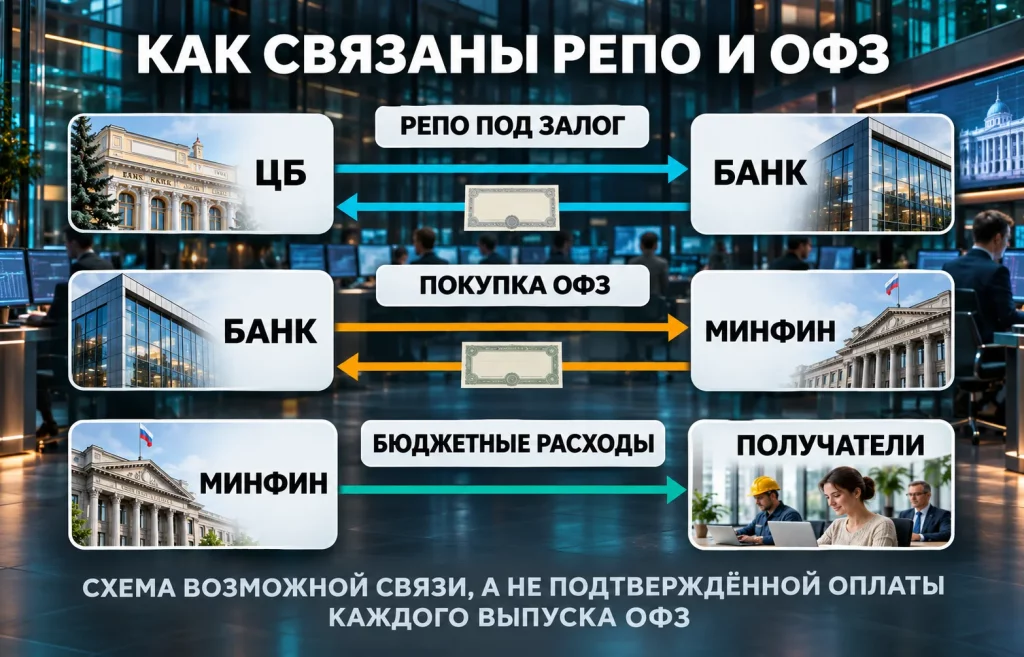
У сентябрьского размещения на триллион рублей появился показательный рыночный контекст. Примерно в тот же период банки резко увеличили привлечение средств на недельном аукционе РЕПО ЦБ. Близость масштабов стала поводом для обсуждения косвенной поддержки госзаимствований через банковскую систему. При этом публичные агрегированные цифры не раскрывают, какие именно банки направляли привлечённые средства на покупку конкретного выпуска.
Здесь стоит различать расчётную ликвидность и полноценную денежную эмиссию. РЕПО создаёт банкам дополнительные резервы на определённый срок. Денежная масса М2 изменяется по более сложному механизму, связанному также с кредитованием, депозитами и расходованием бюджетных денег. Если государство постоянно наращивает расходы за счёт заимствований, а банки систематически опираются на рефинансирование, повышается риск устойчивого денежного подпитывания спроса. В экономике с ограниченными возможностями увеличивать выпуск товаров и услуг это способно поддерживать инфляцию.
Прямая покупка ОФЗ Центробанком на первичном рынке по общему правилу запрещена. Но российский бюджет и не нуждается в такой прямой операции для того, чтобы зависеть от наличия банковских покупателей и доступности у них рублей. Чем выше объёмы заимствований, тем заметнее становится значение этой связки.
23 октября Банк России вновь сохранил ключевую ставку на уровне 14%. Оснований обсуждать её снижение на заседании не увидели. Инфляция оставалась устойчивой, восстановление повреждённых производственных мощностей занимало больше времени, чем ожидалось, а потребительские и деловые ожидания продолжали давить на цены. Отдельные участники обсуждения допускали даже повышение ставки.
Регулятор пересмотрел прогноз инфляции по итогам 2026 года до 7,1–7,6%. Среднюю ключевую ставку в 2027 году теперь ожидают в диапазоне 12,5–13,5%. Значит, дорогие деньги могут остаться с экономикой надолго. Подробнее о причинах остановки смягчения рассказывает материал о ключевой ставке Банка России.
Высокие проценты бьют сразу по нескольким направлениям. Для Минфина растёт цена новых облигационных займов, а значит, будущие выплаты по обслуживанию долга. Бизнесу сложнее окупать новые инвестиционные проекты. Вкладчики получают привлекательные номинальные ставки, но банки должны зарабатывать достаточно, чтобы оплачивать эти депозиты. При слабом росте экономики найти доходного заёмщика становится труднее. Дополнительный прессинг создаёт замедление промышленного производства, из-за которого предложение товаров не успевает за денежным спросом. Положение участников рынка всё сильнее расходится.
У государства остаётся и другой способ управлять цифрами текущего года. В конце октября Минобороны предложило изменить сроки выплаты декабрьского денежного довольствия. По проекту для части военнослужащих перечисление переносится на 11–21 января 2027 года. Для объединённой группировки войск предусмотрены выплаты в декабре.
Инициатива касается календаря платежей, а не размера задолженности перед военнослужащими. Если её утвердят, расходы, которые при прежнем порядке пришлись бы на конец декабря, перейдут в январь. Такой перенос помогает разгрузить кассовое исполнение текущего года, но увеличивает потребность в деньгах в начале следующего. Он не заменяет сокращения обязательств или появления новых доходов бюджета.
Перед властями оказывается непростой выбор. Заимствовать дальше приходится дорого. Резкое снижение ставок рискует усилить инфляционное давление. Сдерживание расходов и перенос части платежей смягчают ситуацию в текущем периоде, но не устраняют потребность государства в финансировании. А банки остаются важнейшим звеном между этими решениями и реальным денежным рынком.
Российский бюджет всё сильнее опирается на внутренние заимствования, а банки становятся опорой рынка государственных облигаций. Их способность покупать новый долг зависит от собственной ликвидности и стоимости рефинансирования. Центробанк при этом вынужден учитывать инфляцию, которая ограничивает пространство для снижения ставки. В такой конструкции финансовое напряжение способно сохраняться даже без открытого банковского кризиса.
Дефицит ликвидности банков России превысил 4 трлн рублей в момент, когда бюджету необходимы новые триллионные займы. Проверкой прочности этой модели станут декабрьские размещения ОФЗ и исполнение расходов в конце года. Чем дольше государство будет закрывать бюджетный разрыв дорогим долгом, тем сложнее банковской системе и ЦБ окажется разорвать возникшую зависимость.
Больше новостей здесь.
Полезное
Падение альткоинов: 27 из 40 потеряли...
Ископаемое топливо теряет два рынка: Эл...
Учитель поневоле: китайские модели ИИ...
Дайджест криптоновостей за 16.11.2026:...
Котировки железной руды: фьючерсы КНР на...
Мировой фондовый рынок: Азия падает,...
Если ИИ заменит людей, зачем будет нужен...
Биржа Hyperliquid обошла Bybit, Kraken и...
Добыча редкоземельных металлов: ставка на...
Интервенция США в поддержку иены: лишь...
Другие новости
Срочный рынок
Ископаемое топливо теряет два рынка: Эл Гор на COP31
Фондовый рынок
Учитель поневоле: китайские модели ИИ учатся у OpenAI
Финансовый рынок
Трамп пригрозил ЕС новыми пошлинами из-за Канады
Срочный рынок
Новые санкции США против России одобрил Конгресс
Фондовый рынок
Ставка ФРС выросла до 3,75–4%: цикл развернулся
Срочный рынок
Производство стали в Китае снижается вслед за спросом
Финансовый рынок
DXY снижается: рынки ждут паузу ФРС
Фондовый рынок
CXMT стала самой дорогой компанией Китая: что это значит?