Поиск
Срочный рынок


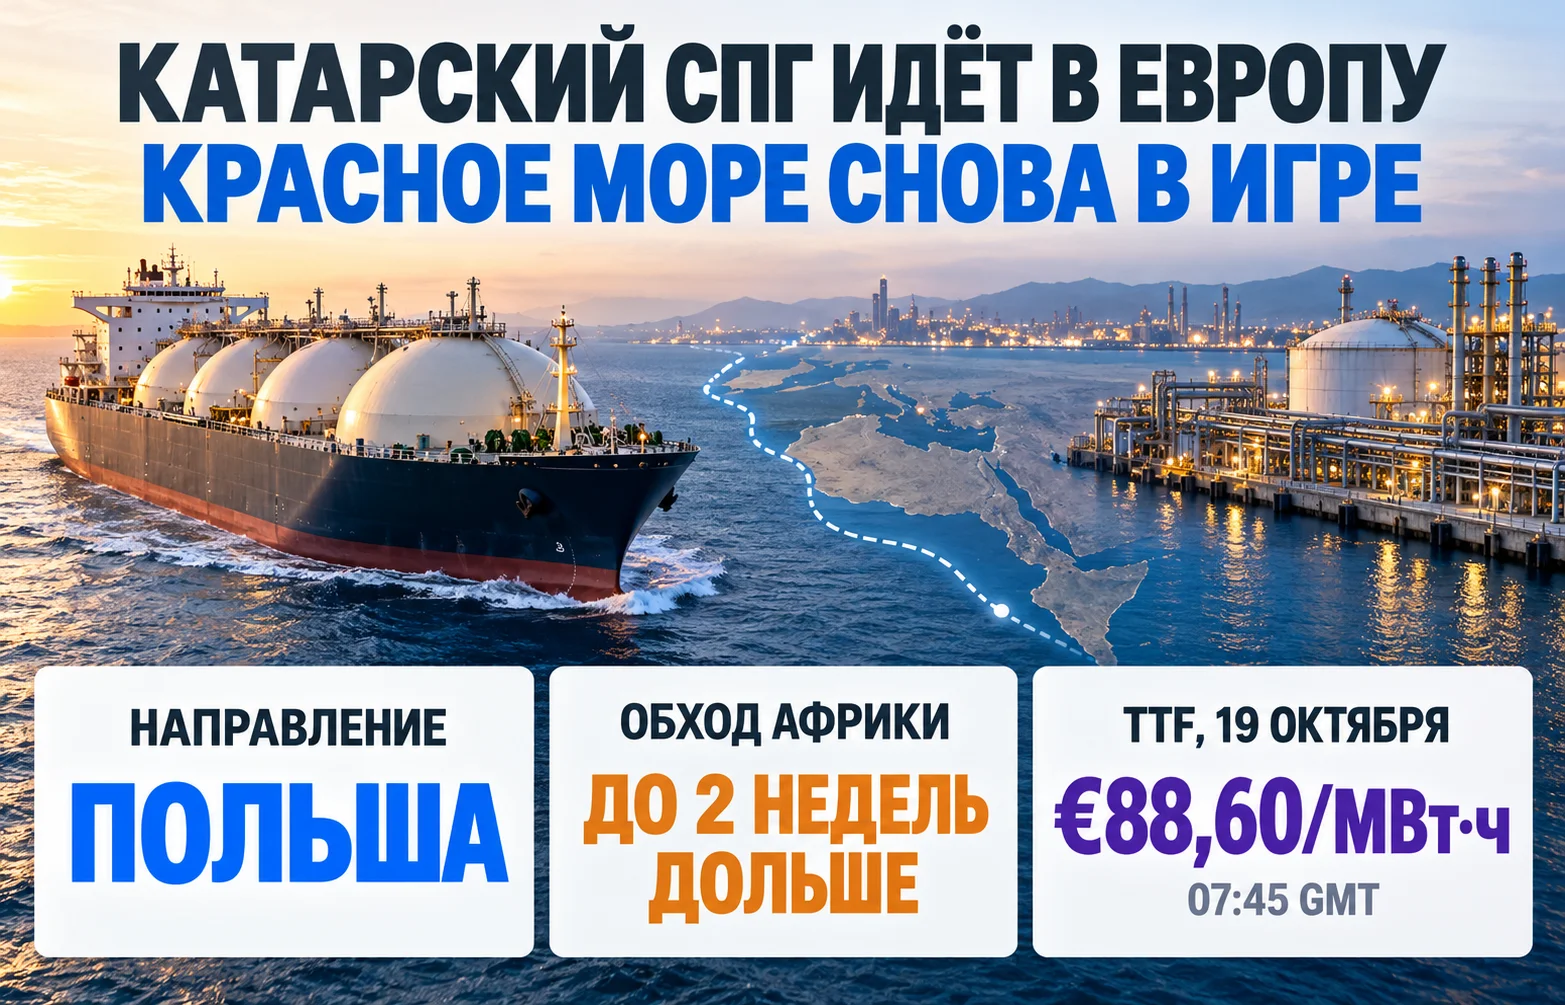
Катарский газовоз, загрузивший сжиженный природный газ ещё в августе, направился на север через Красное море и указал Польшу следующим пунктом назначения. СПГ через Красное море стал редким выбором для судов, которые в последние месяцы предпочитали обход Африки из-за угроз судоходству. Этот рейс может сократить время доставки, однако пока он говорит лишь о попытке восстановить более короткую логистику, а не о возвращении маршрута к обычному режиму. На 19 октября 2026 года подтверждения прибытия и разгрузки партии в Польше нет.
Газовоз с катарским грузом проходил Красное море по направлению к Суэцкому каналу. Согласно данным отслеживания судов, использованным Bloomberg 19 октября, в качестве следующего пункта назначения была обозначена Польша. Название судна и окончательный порт выгрузки в опубликованном сообщении не раскрывались. Указанный экипажем или оператором пункт назначения может измениться, поэтому объявленный маршрут нельзя считать подтверждением коммерческой поставки.
Редкость такого перехода объясняется изменившейся географией морской торговли. После нападений на торговые суда в районе Красного моря перевозчики стали чаще направлять грузы в Европу вокруг мыса Доброй Надежды. Этот путь позволяет избежать наиболее напряжённого участка возле Йемена, но удлиняет рейс, увеличивает расходы на топливо и сокращает доступное время эксплуатации судна на последующих перевозках. Для СПГ, который транспортируют на специализированных газовозах, график судна сам по себе является дорогим ресурсом.
Катар столкнулся сразу с двумя ограничениями. Сначала необходимо вывести груз из Персидского залива через Ормузский пролив, движение в котором с начала военного конфликта стало нерегулярным. Затем при отправке в Европу нужно выбрать между Красным морем и длинным обходом Африки. Поставки СПГ через Ормуз в сентябре и начале октября частично восстановились, но оставались значительно ниже довоенного уровня. Поэтому северный переход одного газовоза важен прежде всего как проверка доступности второго сложного участка маршрута.
Ключевые обстоятельства рейса на момент публикации выглядят следующим образом:
Эти факты показывают необычную для нынешнего рынка ситуацию: сокращение расстояния требует принятия повышенного риска. Для оценки экономического результата необходимо знать не только время в пути, но и затраты на страхование, охрану, простой и условия договора с покупателем.
Географически путь из Катара в Северную Европу через Суэцкий канал короче. Газовоз выходит из Персидского залива, проходит Ормуз, направляется к Баб-эль-Мандебскому проливу, далее идёт по Красному морю и Суэцкому каналу в Средиземное море. Альтернативный вариант ведёт вокруг южной оконечности Африки и затем в Атлантический океан. Как оценивал Bloomberg, такой обход способен прибавить почти две недели к одностороннему переходу.
Разница не сводится к расходу топлива. Долгий маршрут увеличивает число дней, в течение которых судно занято одним грузом, а значит, ограничивает его способность выполнить следующий рейс. В периоды дефицита газовозов дополнительное время особенно дорого. С другой стороны, более короткий проход не обязательно оказывается дешевле: военные риски могут привести к повышенным страховым премиям, затратам на охрану или задержкам в ожидании безопасного окна.
Сопоставление двух вариантов помогает отделить очевидную экономию времени от неизвестной итоговой стоимости:
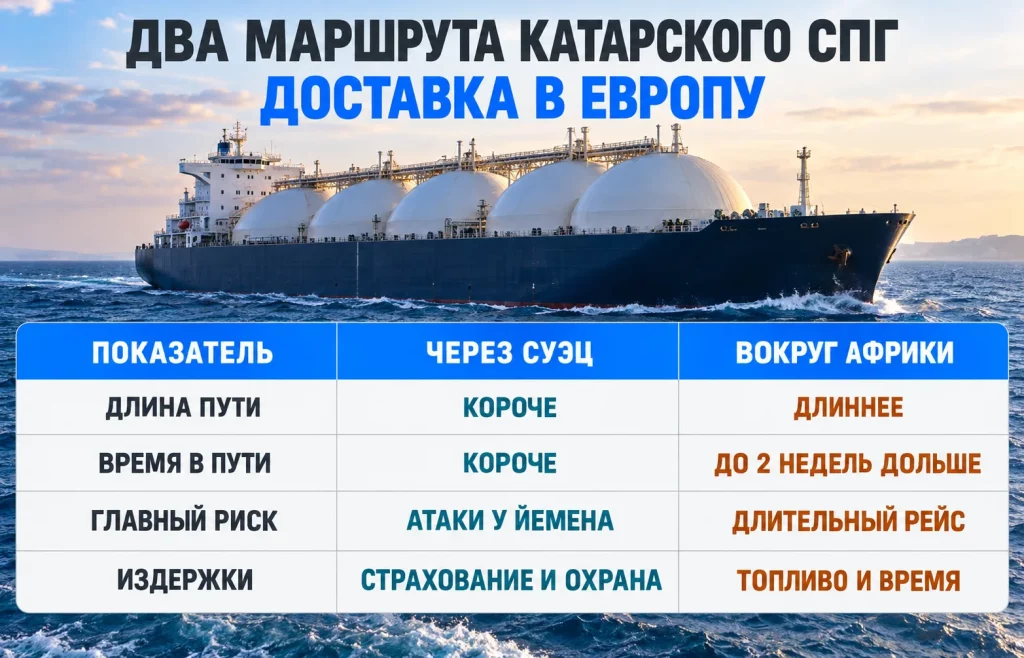
Таблица показывает принципиальный выбор перевозчика: Красное море уменьшает расстояние, а обход Африки снижает зависимость от безопасности Баб-эль-Мандебского пролива. Конкретная разница в стоимости для этого рейса публично не раскрыта; приводить её как установленную сумму было бы некорректно.
О том, насколько реальны угрозы, свидетельствует сообщение британского центра UK Maritime Trade Operations от 17 октября. По данным службы, в 140 морских милях к юго-западу от йеменского порта Эль-Мукалла к неназванному газовозу приблизилась небольшая лодка с семью людьми. С неё произвели два выстрела, после чего охрана танкера ответила двумя предупредительными выстрелами, и лодка изменила курс. UKMTO не указал название судна.
Данные отслеживания, на которые сослался Bloomberg, позволяют предположить связь происшествия с газовозом, указавшим Польшу как пункт назначения. Однако официально эта связь не подтверждена. Кроме того, речь шла об инциденте в акватории у Йемена, а не о доказанном нападении на конкретное судно непосредственно в Красном море. Такая точность важна, поскольку от характера угрозы зависят решения страховщиков и судовладельцев.
Польша располагает действующей инфраструктурой приёма СПГ и долгосрочными отношениями с катарским поставщиком. В годовом отчёте ORLEN за 2025 год указан контракт с QatarEnergy LNG N(3), действующий до середины 2034 года. Вместе с тем существование контракта не доказывает, что нынешняя партия будет поставлена именно по нему: отдельные грузы могут переходить между участниками торговли, а их коммерческие условия могут отличаться.
По итогам 2025 года терминал в Свиноуйсьце принял 81 партию СПГ. Из них 62 поступили из США, 17 — из Катара, ещё по одной — из Тринидада и Тобаго и Сенегала. Общий морской импорт через терминал достиг почти 6 млн тонн. После расширения его годовая мощность регазификации составила 8,3 млрд кубометров. Такие показатели характеризуют польскую систему до нынешнего кризиса перевозок и не являются статистикой октября 2026 года.
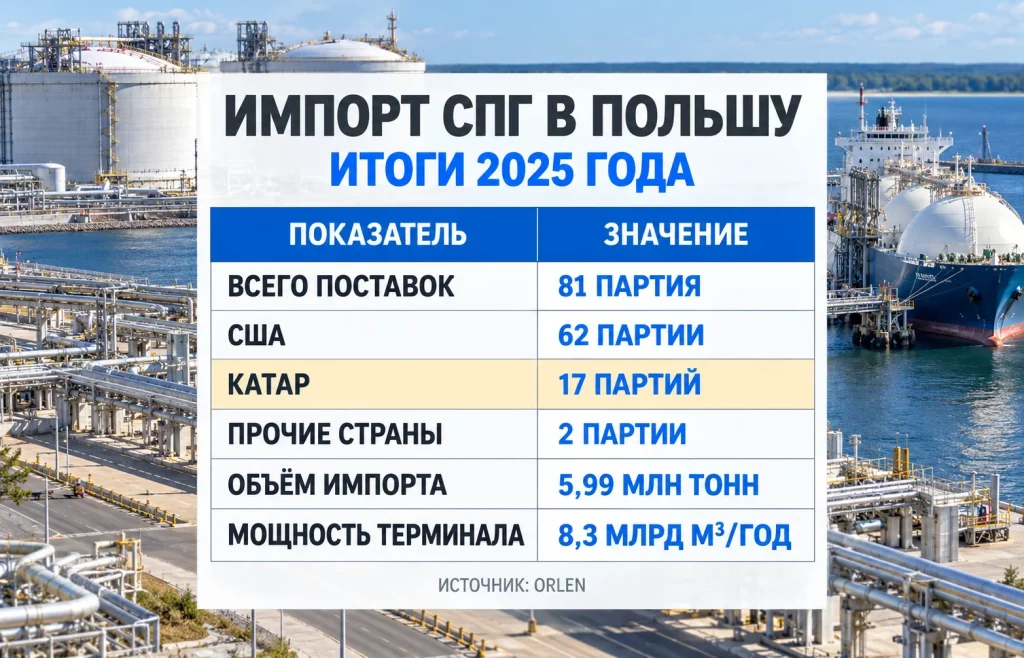
На этой базе видна двойственная роль Катара. С одной стороны, катарские партии обеспечивали заметную часть морского импорта Польши; с другой — американский СПГ уже занимал существенно большую долю по количеству рейсов. При перебоях с поставками из Персидского залива такая структура облегчает поиск альтернатив, хотя не гарантирует прежнюю цену закупки.
Мартовские удары по комплексу Рас-Лаффан нарушили привычное исполнение части катарских контрактов, включая поставки польскому покупателю, о чём сообщал Bloomberg. Поэтому появление газовоза, ориентированного на Польшу, представляет интерес как возможное восстановление физической связи между производителем и европейским рынком. Но достоверный вывод появится только после прибытия, установления получателя и подтверждения объёма разгрузки.
Для польского газового баланса значение имеет не национальность одного танкера, а совокупный доступ к газу. ORLEN использует морской импорт, внутреннюю добычу и трубопроводные поставки, включая норвежское направление. Поэтому один катарский рейс не следует интерпретировать как признак возникновения дефицита именно в Польше. Он скорее показывает, какие логистические решения снова рассматривают поставщики на фоне высокого спроса в Европе.
События октября стали продолжением более широкой перестройки катарского экспорта. До конфликта система была рассчитана на регулярную отгрузку крупных объёмов с комплекса Рас-Лаффан через Ормузский пролив. После ударов по объектам и опасных эпизодов на море эта модель потеряла предсказуемость. Производитель вынужден был одновременно поддерживать работу уцелевших мощностей, искать судовладельцев, согласовывать условия безопасности и обеспечивать покупателей газом из других источников.
Показательный пример описан Bloomberg 14 октября. Катар использовал 29-летний газовоз Al Rayyan для выхода через Ормузский пролив 10 сентября. Уже за его пределами груз передали более современному судну Al Mas’habiyyah, которое направилось в Китай. Такая перегрузка технически сложнее обычной операции с нефтью: СПГ необходимо поддерживать при температуре около минус 162 °C, а передача между газовозами требует специального оборудования и подготовленной команды.
В течение следующих четырёх недель, по данным Bloomberg, Ормуз покинули около 20 газовозов с катарским СПГ. К концу сентября объём поставок приблизился к трети довоенного уровня. Это заметный шаг по сравнению с периодом остановок, но всё ещё далеко от нормальной загрузки экспортной системы. Сами перевозки также подорожали: для некоторых привлекаемых судов назывались ставки фрахта, многократно превышавшие обычные рыночные условия.
При этом строительство альтернативной инфраструктуры за пределами Ормуза остаётся долгосрочным решением. Новая производственная площадка и терминал требуют инвестиций и времени, тогда как покупатели нуждаются в поставках уже сейчас. Поэтому Катар экспериментирует с использованием старых судов, перегрузкой партий и приобретением СПГ на международном рынке вместо исключительно прямых отгрузок со своих заводов.
Изменения затрагивают и коммерческие договоры. Раньше катарская модель опиралась на репутацию надёжного поставщика и долгосрочные обязательства. В условиях повторяющихся сбоев покупатели получают больше оснований требовать гибкости по срокам, объёмам и ценовым условиям. Аналитик Центра глобальной энергетической политики Колумбийского университета Анн-Софи Корбо считает, что прежний порядок уже не восстановится автоматически и QatarEnergy придётся приспосабливаться к изменившемуся положению на рынке.
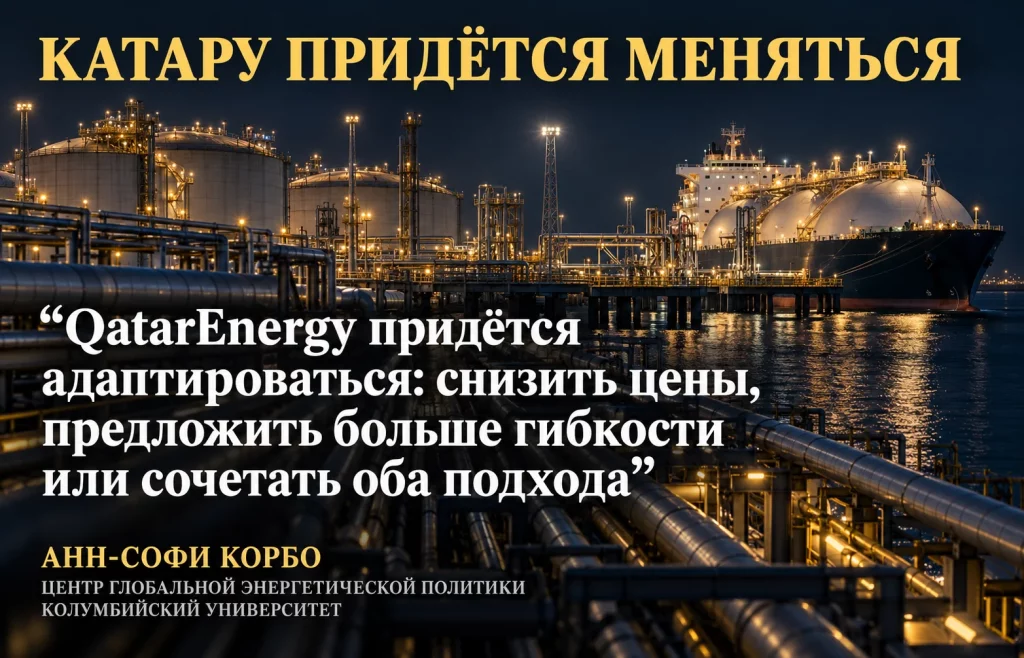
Смысл этой оценки выходит за пределы текущего рейса: даже если перевозки через Ормуз и Красное море станут чаще, покупатели могут сохранить более жёсткие требования к поставщику. Возобновление движения само по себе не возвращает прежние контрактные преимущества.
Редкий рейс пришёлся на период напряжённой подготовки Европы к отопительному сезону. Утром 19 октября, в 07:45 GMT, нидерландский фьючерс TTF, используемый как ориентир для европейского газового рынка, стоил около 88,60 евро за мегаватт-час, прибавляя 1,2%. С начала месяца его рост превышал 11%. Это котировка на определённый момент торгов, а не цена закрытия дня.
Одновременно хранилища Европейского союза были заполнены примерно на 74%, по данным Gas Infrastructure Europe, приведённым The Wall Street Journal. Для этого времени года показатель находился ниже исторических уровней. Особенно заметное отставание наблюдалось в Германии: её запасы оценивались в 61%. Эти цифры означают меньший резерв на случай холодной зимы или новых задержек импорта, но сами по себе не доказывают неизбежность физического дефицита.
Ценовой эффект отдельного танкера ограничен: европейский рынок оценивает весь объём доступного предложения и ожидаемый спрос. Тем не менее постоянные задержки катарских партий могут усиливать конкуренцию между европейскими и азиатскими покупателями. Если судовладельцы вновь согласятся использовать короткий путь, оборот газовозов ускорится. Если угрозы приведут к очередному переходу на длинные маршруты, время доставки и стоимость перевозки снова возрастут.
На результат влияет и то, насколько эффективно рынок способен заменить недостающий импорт. США поставляют крупные объёмы СПГ, европейские страны располагают сетью терминалов, а часть потребностей закрывают трубопроводным газом. Однако наличие альтернатив не означает, что они доступны в нужный день, в нужном порту и по прежней цене. Именно поэтому разные способы обхода энергетических ограничений Ормуза имеют неодинаковые сроки реализации и экономические последствия.
Один проход не позволяет объявить Красное море вновь безопасным торговым коридором. Для устойчивого восстановления нужны повторяемые рейсы, приемлемая стоимость страхования и отсутствие крупных сбоев на подходах к Баб-эль-Мандебскому проливу. Суэцкий канал сокращает путь только тогда, когда судно может пройти его без продолжительного ожидания или незапланированного разворота. Дальнейшую ситуацию логично оценивать по последовательности конкретных подтверждений.
Этапы принципиально различаются: подтверждённая доставка докажет успешное завершение одной перевозки, серия рейсов — расширение практики, а стабильное снижение издержек потребует гораздо более длительного наблюдения. Между этими событиями нельзя автоматически ставить знак равенства.
СПГ через Красное море возвращается в поле зрения европейских покупателей именно потому, что более короткий путь способен ускорить поставки в период низких запасов и дорогого газа. Однако по состоянию на 19 октября 2026 года это остаётся отдельным рейсом с неподтверждённой разгрузкой, а не свидетельством окончательного восстановления маршрута. Для рынка решающими станут безопасность повторных переходов и фактические объёмы газа, поступившие к потребителям.
Больше новостей здесь.
Полезное
Дайджест криптоновостей за 19.10.2026:...
Евро падает: Франция добавила рынку риска
Фондовый рынок Азии: три шока вместо...
ASML не успевает за ИИ: прогноз выручки...
Продажи биткоина усилились, но Coinbase...
Нефть Габона: новый источник баррелей для...
Юань к доллару может укрепиться до 6,40:...
Пузырь ИИ на триллионы долларов: чем его...
Дайджест криптоновостей за 12.10.2026:...
Цены на уголь растут: Китай у максимума,...
Другие новости
Финансовый рынок
Евро падает: Франция добавила рынку риска
Фондовый рынок
Фондовый рынок Азии: три шока вместо единой распродажи
Фондовый рынок
Государственный долг развитых стран становится дороже
Фондовый рынок
Дайджест фондового рынка за 19.08.2026: что происходит?
Крипто рынок
Биткоин и нефть: что изменит кризис в Ормузе?
Финансовый рынок
Швейцарский франк вытесняет иену в carry trade
Фондовый рынок
IPO Unitree Robotics: акции взлетели на 629%
Крипто рынок
Tether закрывает aUSDT: что стоит за этим решением?
Фондовый рынок
Европейские акции получили новый импульс: прогнозы растут