Поиск
Фондовый рынок


Дайджест фондового рынка за 18.11.2026 выходит на фоне четырёх подряд снижений американских индексов и тяжёлой распродажи акций азиатских производителей микросхем. В Европе ещё 13 ноября праздновали лучшую неделю с июня, а 17-го STOXX 600 пережил худший день с марта. Британский рынок добавил к этой картине собственное противоречие. Цены на металлы тянули вниз акции добывающих компаний, хотя свежая инфляционная статистика оказалась мягче прогноза Банка Англии.
Пять событий недели связаны общей переоценкой риска, но механизмы различаются. В США инвесторы спорят о будущей стоимости денег, в Азии о цене ожиданий от искусственного интеллекта. Для европейских акций глобальная технологическая распродажа совпала с неприятностями отдельных компаний. Одновременное снижение на нескольких биржах ещё не делает эти истории одной причиной.
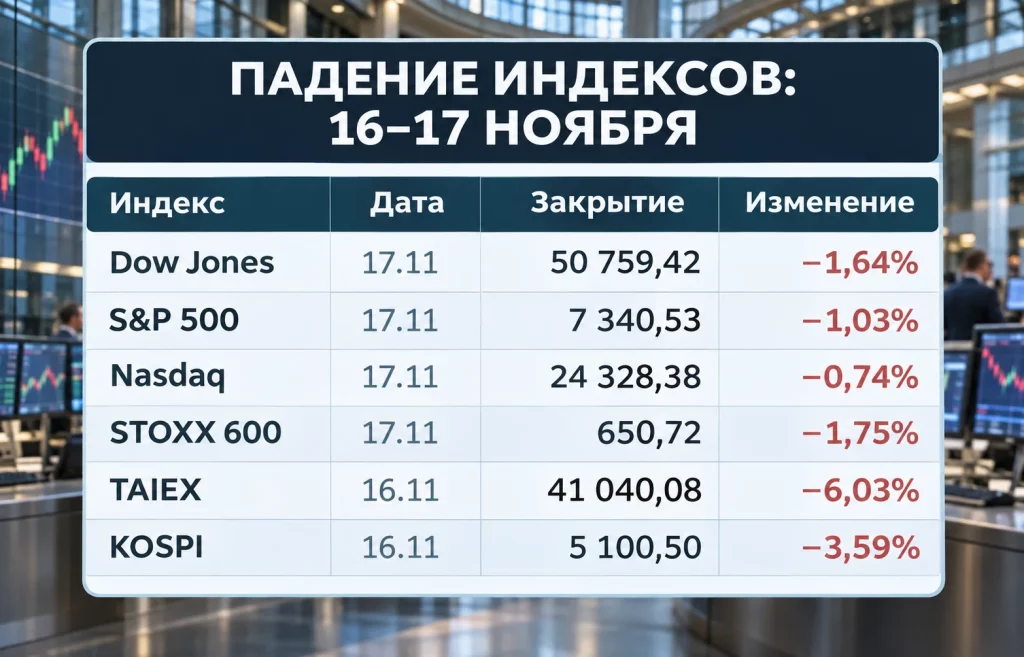
17 ноября Dow Jones Industrial Average лишился 848,75 пункта. S&P 500 закрылся на 7 340,53 пункта, потеряв 1,03%, а Nasdaq Composite снизился на 0,74%. Для двух последних индексов это была четвёртая отрицательная сессия подряд, первая подобная серия с сентября. При этом Dow Jones падал заметно сильнее технологического Nasdaq. Проблемы вышли далеко за пределы нескольких самых дорогих акций.
У американских инвесторов был повод насторожиться ещё до завершения вторничных торгов. В понедельник технологические акции уже понесли крупные потери. Во вторник к продажам присоединились финансовые компании, а Russell 2000, объединяющий бизнес меньшей капитализации, снизился на 1,50%. Такой расклад неприятнее очередной коррекции лидеров ИИ-сектора. Он говорит, что тревога распространяется и на компании, гораздо сильнее зависящие от внутреннего спроса и банковского кредитования.
Фондовый рынок подошёл к распродаже после периода, когда планы развития искусственного интеллекта задавали тон целым отраслям. Производители микросхем, разработчики программного обеспечения, поставщики электроэнергии и оборудования получали высокие оценки под будущий спрос. Теперь участники торгов всё настойчивее спрашивают, каким окажется срок окупаемости этой инфраструктуры и какая часть прибыли уже заложена в цену.
У этой переоценки есть и региональное продолжение. На предыдущей неделе азиатские биржи уже несли основные потери, пока Европа удерживалась лучше. Закрытие 17 ноября обозначило новый масштаб проблемы. Продажи охватили заметно больше секторов и рынков. Однако американская сессия закончилась после азиатских торгов 16 ноября, поэтому речь идёт о цепочке событий в разных часовых поясах, а не об одном синхронном закрытии.
Альберто Мусалем, президент Федерального резервного банка Сент-Луиса, 17 ноября выступил на конференции в Буэнос-Айресе. Его оценка оказалась гораздо жёстче привычной надежды инвесторов на скорое удешевление кредита. По мнению Мусалема, для возвращения инфляции к цели 2% американской экономике, вероятно, потребуется несколько повышений ставки до весны 2027 года. Сейчас целевой диапазон составляет 3,75–4,00%.
За этой позицией стоит довольно неудобная для фондового рынка картина. Потребительский спрос в США сохраняет силу, рынок труда остаётся устойчивым, а инвестиции в ИИ-инфраструктуру поддерживают рост капитальных расходов. Для корпоративных доходов подобная активность привлекательна. Для регулятора она создаёт риск затяжной инфляции. Поэтому экономический рост, который инвесторы обычно приветствуют, может одновременно отодвигать снижение ставок.
Мусалем высказал собственную оценку, а не объявил решение Федерального комитета по операциям на открытом рынке. Тем не менее его выступление расширило круг сценариев, которые приходится учитывать владельцам акций. Дорогой кредит способен сдерживать инвестиции и потребление, а более высокая требуемая доходность уменьшает сумму, которую инвесторы согласны платить сегодня за прибыль будущих лет.
Особенно чувствительны компании, которым для роста нужны огромные вложения задолго до выхода проектов на полную мощность. Дата-центры строятся сейчас, электроэнергия и оборудование оплачиваются сейчас, тогда как обещанная отдача часто распределена на несколько лет вперёд. Если стоимость финансирования растёт, часть экономических расчётов приходится пересматривать, даже когда спрос на вычисления не исчезает.
В опубликованном выступлении Мусалема на сайте ФРБ Сент-Луиса отдельно подчёркнуто, что он считает инфляционное давление устойчивым. Это добавило рынку ещё один риск наряду с сомнениями в оценке технологических компаний. Одно заявление не определяет дальнейший курс ФРС, но оно способно изменить ожидания задолго до следующего заседания.
В пятницу 13 ноября европейский STOXX 600 закрылся на уровне 664,14 пункта. За неделю индекс прибавил более 2%, показав лучший результат с конца июня. Сильные корпоративные отчёты и интерес к компаниям за пределами перегретого технологического сегмента поддерживали покупки. Казалось, что европейские акции могут выиграть от поиска более умеренных оценок.
Но уже во вторник, 17 ноября, STOXX 600 потерял 1,75% и оказался на отметке 650,72 пункта. Более сильного однодневного снижения не было с 20 марта. Контраст особенно заметен на фоне недавних рекордных уровней. За несколько сессий европейские инвесторы сменили разговор о преимуществах региона на сокращение позиций.
Технологические акции региона подешевели на 3,9%. Бумаги ASML, одного из важнейших мировых поставщиков оборудования для выпуска сложных микросхем, потеряли 5,3%. Заказы на передовое оборудование зависят от того, насколько охотно производители полупроводников будут расширять мощности. А их решения, в свою очередь, связаны с ожиданиями спроса на вычислительные системы. Сомнения в окупаемости ИИ-инвестиций дошли до европейских предприятий ещё до появления подтверждённого спада заказов.
Deutsche Bank оказался в другой ситуации. Его акции упали примерно на 6% после сообщений, основанных на утекших документах о прошлых отношениях банка с рядом клиентов. Инвесторы оценивали потенциальные юридические и репутационные последствия публикаций. Сведения из утечки сами по себе не устанавливают противоправных действий банка, но уже стали отдельным поводом для продажи акций.
В ту же сессию падали бумаги других европейских компаний, и корпоративная повестка делала картину неоднородной. Аналогичные расхождения между общими индексами и отдельными эмитентами были видны, когда отчёты Meta, Kering и Volvo Cars вызвали разную реакцию инвесторов. Для STOXX 600 это означает простую вещь. Даже умеренный вес технологического сектора не защищает индекс, если нервозность совпадает с самостоятельными проблемами крупных участников.
16 ноября биржа Тайбэя пережила удар, который трудно объяснить обычной дневной волатильностью. Индекс TAIEX потерял 6,03%, а TSMC, крупнейший в мире контрактный производитель передовых микросхем, подешевела на 5,74%. Компания занимает более 40% капитализации местного рынка. Поэтому её падение особенно сильно влияет на общий результат тайваньского индекса.
В Южной Корее KOSPI завершил день снижением на 3,59%, до 5 100,50 пункта. Больше всего внимания привлекла SK Hynix, чьи акции потеряли 7,89%. Samsung Electronics подешевела на 4,47%. И здесь продажи затронули не случайный набор компаний, а ключевую инфраструктуру глобального производства вычислительных систем.
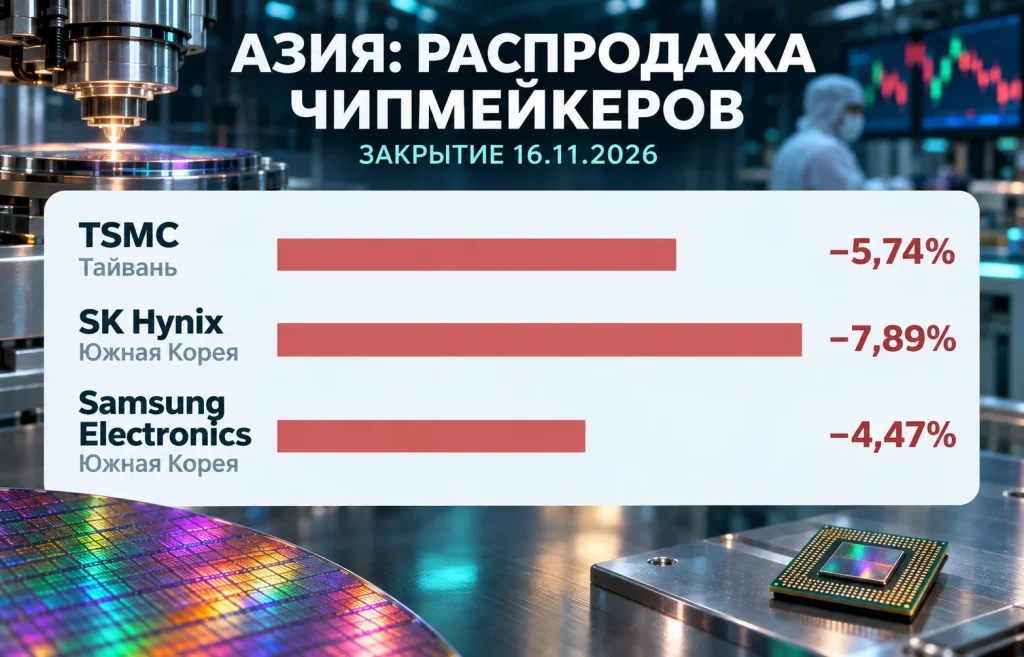
TSMC выпускает сложные процессоры, тогда как SK Hynix и Samsung поставляют память, включая решения для мощных ИИ-ускорителей. У этих бизнесов разные источники выручки и инвестиционные циклы. Их объединяет чувствительность к масштабам будущих заказов. Когда производители дата-центров и разработчики моделей обещают быстрое наращивание вычислительных мощностей, рынок закладывает этот спрос в котировки всей производственной цепочки.
Уход Дженсена Хуанга с поста главы Nvidia добавил неопределённости вокруг одного из крупнейших заказчиков передовых чипов. Компания уже представила отчёт и прогноз продаж после смены руководства, но сильные показатели не устраняют вопросы об устойчивости капитальных расходов отрасли. Часть инвесторов оценивает, насколько быстро покупатели ИИ-оборудования смогут превратить новые мощности в выручку и прибыль.
При этом падение акций производителей не свидетельствует само по себе о сокращении поставок. Производственные заказы могут оставаться высокими, пока биржевые оценки снижаются под влиянием риска. Для TSMC имеет значение загрузка самых передовых технологических линий. Для корейских производителей памяти особенно важны объёмы заказов и цены на высокопроизводительные компоненты. Именно по этим показателям станет заметно, перерастёт ли биржевая коррекция в ослабление реального спроса.
Британский рынок 18 ноября выглядел противоречиво. К 11:18 GMT индекс крупных компаний FTSE 100 снижался на 0,32%, до 10 655,44 пункта, а FTSE 250, отражающий динамику компаний средней капитализации, прибавлял 0,41%. Один рынок одновременно показывал слабость сырьевых гигантов и относительную устойчивость бизнеса, сильнее зависящего от внутренней экономики.
Удар пришёлся на добывающий сектор. Акции производителей промышленных металлов теряли около 2,9% на фоне падения меди к шестимесячному минимуму. Сильный доллар и тревога за спрос со стороны технологических проектов усилили продажи. Золото опустилось до самого низкого уровня более чем за год и потянуло вниз бумаги золотодобывающих компаний. Энергетический сектор тоже снижался вслед за нефтью.
Одновременно британская статистическая служба сообщила об ускорении годовой потребительской инфляции в октябре до 3,6% с сентябрьских 3,5%. Подорожание транспорта, прежде всего автомобильного топлива, оказалось одним из главных факторов. Такой результат сам по себе не даёт Банку Англии оснований считать проблему роста цен решённой.
Однако прогноз регулятора был ещё выше и составлял 3,7%. После публикации инвесторы уменьшили вероятность повышения ставки Банка Англии в декабре. Рыночная оценка повышения на четверть процентного пункта, по данным на момент публикации, сократилась примерно с 90% до 80%. Это всё ещё высокая вероятность, но направление реакции важно. Статистика показала ускорение инфляции и одновременно слегка ослабила ожидания ближайшего ужесточения политики.
Пока международные сырьевые компании тянули FTSE 100 вниз, части компаний внутреннего рынка помогала надежда на менее резкое удорожание кредита. Поэтому широкая формула «британские акции упали из-за инфляции» плохо описывает эту сессию. Сильнее на крупный индекс повлияли металлы и энергетика, а инфляционный отчёт добавил отдельную линию движения.
Падение сразу нескольких крупных индексов обнажило разные слабые места рынка. В США потенциально более жёсткая политика ФРС заставляет осторожнее оценивать будущую прибыль. В Азии опасения концентрируются вокруг поставщиков микросхем и памяти для ИИ. В Европе широкая распродажа технологических акций наложилась на корпоративные события. В Лондоне исход торгов во многом определяли металлы и нефть.
На ближайших сессиях инвесторы будут следить за тремя группами сигналов:
Особенно показательной становится разница между результатами бизнеса и стоимостью его акций. Оборудование для ИИ продолжает продаваться, дата-центры строятся, но рынок уже не готов автоматически оплачивать любой прогноз будущего роста. Для производителей это может означать более требовательных инвесторов даже при сохранении высоких заказов.
Дайджест фондового рынка за 18.11.2026 фиксирует не единый глобальный обвал, а одновременную проверку нескольких рыночных ожиданий. Её исход определят не только следующая статистика и действия центробанков. Компаниям, чьи акции подорожали благодаря обещаниям масштабного роста, предстоит показать, какую прибыль принесут уже сделанные инвестиции.
Больше новостей здесь.
Полезное
Криптовалютные фонды в России: старт в...
Цена золота ниже $3800: драгметаллы на...
Отчет Nvidia: прогноз $130 млрд после...
Падение альткоинов: 27 из 40 потеряли...
Ископаемое топливо теряет два рынка: Эл...
Дефицит ликвидности банков России: 4 трлн...
Учитель поневоле: китайские модели ИИ...
Дайджест криптоновостей за 16.11.2026:...
Котировки железной руды: фьючерсы КНР на...
Мировой фондовый рынок: Азия падает,...
Другие новости
Крипто рынок
Криптовалютные фонды в России: старт в 2027 году?
Срочный рынок
Цена золота ниже $3800: драгметаллы на спаде
Фондовый рынок
Отчет Nvidia: прогноз $130 млрд после ухода Хуанга
Срочный рынок
Поставки российских удобрений в США и новые санкции
Фондовый рынок
Фондовый рынок Вьетнама готовится к притоку миллиардов
Финансовый рынок
Банк Японии повысил ставку до 1,25%: иена упала
Крипто рынок
Chainlink растет к $10: что происходит с LINK и ETF
Финансовый рынок
Индийская рупия теряет поддержку после решения RBI
Фондовый рынок
Рост доходности облигаций: рынки ждут новых рисков
Крипто рынок
Криптовалютные платежные карты 2026: лидеры рынка