Поиск
Финансовый рынок


Курс EUR/USD 5 октября опустился до $1,1161 — минимального уровня примерно за 17 месяцев. За азиатскую сессию евро терял до 0,8%, хотя свежая статистика рынка труда США резко снизила вероятность нового повышения ставки Федеральной резервной системы уже в октябре. В обычной ситуации такой пересмотр ожиданий должен был ослабить доллар, однако на этот раз влияние европейских рисков оказалось сильнее.
Основное давление исходит из Франции, где распродажа государственных облигаций подняла премию за риск относительно немецких Bund до максимальных значений за много лет. Инвесторы всё активнее рассматривают проблему не только как локальный кризис французского долгового рынка, но и как потенциальный источник нестабильности для активов еврозоны. По данным Reuters о движении валют и европейских облигаций 5 октября, евро обновил 17-месячный минимум на фоне опасений вокруг французских государственных финансов и возможного распространения риска.
Парадокс нынешней ситуации состоит в том, что американская часть уравнения стала менее благоприятной для доллара, но этого пока недостаточно для восстановления европейской валюты. Рынок одновременно переоценивает денежно-кредитную политику США и увеличивает премию за владение европейскими активами.
Главным макроэкономическим событием конца предыдущей недели стал сентябрьский отчёт по занятости в США. Число рабочих мест вне сельского хозяйства выросло всего на 29 тыс. при консенсус-прогнозе экономистов около 90 тыс. Дополнительно данные за июль и август были пересмотрены в сторону уменьшения суммарно примерно на 60 тыс. рабочих мест.
Безработица поднялась с 4,1% до 4,2%, а средняя почасовая оплата труда выросла лишь на 0,1% за месяц. В годовом выражении рост зарплат замедлился до 3%. Для ФРС это означает ослабление одного из аргументов в пользу немедленного дальнейшего ужесточения политики.
После отчёта рынок резко пересмотрел ожидания относительно заседания 27–28 октября. Вероятность очередного повышения ставки снизилась ниже 20% против примерно 64% неделей ранее. Иными словами, базовым сценарием стала пауза после сентябрьского повышения диапазона федеральной ставки до 3,75–4,00%.
На валютном рынке такая переоценка обычно работает против доллара. Более низкая ожидаемая процентная ставка уменьшает потенциальное преимущество американских активов над европейскими, а значит, при прочих равных должна поддерживать EUR/USD.
Однако условие «при прочих равных» на этот раз не выполняется. Пока ожидания по ФРС смягчались, европейская премия за риск росла ещё быстрее. Поэтому движение пары выглядит необычно: данные из США дают аргументы для ослабления доллара, но политические и долговые проблемы еврозоны оказываются более сильным фактором.
Ранее наша редакция уже разбирала, как курс евро к доллару зависел от доходностей Treasuries, нефти и ожиданий по ФРС. Тогда процентный дифференциал между США и Европой был одним из главных объяснений движения. Нынешняя ситуация отличается: в центре внимания уже не только американские ставки, но и самостоятельная премия за европейский риск.
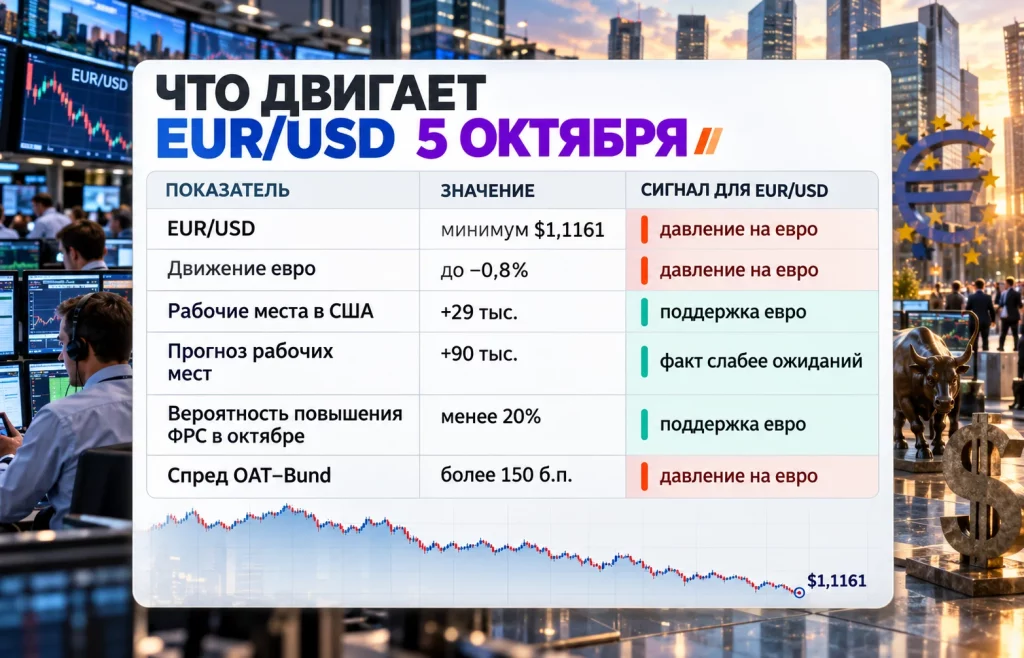
Сочетание этих показателей хорошо объясняет характер движения. Американские данные сами по себе уже не выглядят достаточной причиной для продолжения укрепления доллара, однако рынок готов платить всё большую премию за выход из европейского риска.
Несколько недель назад проблемы французского бюджета в основном отражались в котировках государственных облигаций. Теперь их влияние вышло за пределы долгового рынка. Премия, которую инвесторы требуют за владение 10-летними французскими OAT вместо немецких Bund, поднялась выше 150 базисных пунктов. Это означает, что Франции приходится конкурировать за капитал на всё менее выгодных условиях по сравнению с крупнейшей экономикой еврозоны.
Сам по себе широкий спред не заставляет трейдеров автоматически продавать евро. Важна причина его роста. Инвесторы оценивают устойчивость французских государственных финансов, способность будущего правительства проводить бюджетную консолидацию и объём новых заимствований, который рынку предстоит поглотить.
Франция планирует в 2027 году разместить около €340 млрд средне- и долгосрочных государственных облигаций — рекордный объём. Одновременно бюджетный дефицит остаётся значительно выше европейского ориентира 3% ВВП, а стоимость обслуживания уже накопленного долга увеличивается.
Bitryc подробно разбирал этот механизм в материале о том, почему доходность облигаций Франции растёт одновременно с их распродажей. Тогда проблема рассматривалась прежде всего с точки зрения владельца OAT: цена бумаги падает, расчётная доходность растёт, а инвестор требует всё большую компенсацию за риск.
Теперь появляется следующий уровень. Если управляющие начинают воспринимать французский стресс как фактор для еврозоны в целом, снижение позиции во французских бумагах может сопровождаться уменьшением экспозиции на европейские акции, облигации и саму валюту.
Механизм можно представить одной последовательностью:
Здесь важно не путать причину и следствие. Рост доходности французских бумаг сам по себе не является негативным фактором для валюты. Проблемой становится то, почему инвесторам вообще требуется столь высокая дополнительная доходность и готовы ли они продолжать увеличивать вложения по новым ставкам.
Рынок также оценивает возможность вмешательства ЕЦБ. Но прямую поддержку Франции нельзя считать базовым сценарием. Инструмент TPI предназначен для борьбы с необоснованной и беспорядочной фрагментацией финансовых условий, тогда как значительная часть роста французской премии объясняется фундаментальными бюджетными факторами. Это повышает значение политики Парижа. Чем дольше инвесторы сомневаются в траектории дефицита и долга, тем сложнее рассчитывать, что один лишь более высокий купон вернёт капитал во французские бумаги.
Вторая часть проблемы связана уже не столько с макроэкономическими показателями, сколько с политической неопределённостью перед президентскими выборами во Франции в апреле 2027 года. Инвесторы пытаются оценить не только текущий бюджет, но и способность следующей администрации проводить непопулярные меры: сокращать расходы, повышать доходы бюджета или ограничивать рост государственных программ. При высокой политической фрагментации даже формально реалистичный план консолидации может оказаться сложным для исполнения.
Поэтому валютный рынок начинает заранее учитывать сценарий, при котором высокий дефицит сохранится дольше, а объём заимствований продолжит расти. Чем выше становится ставка рефинансирования, тем заметнее растут расходы бюджета на обслуживание долга. Это создаёт обратную связь между рынком и государственными финансами.
Опасения усиливает возможность распространения премии за риск на другие страны Европы. Рост спредов уже затрагивал не только Францию, но также Испанию, Бельгию, Португалию и Грецию. Масштаб движения различается, однако сам факт расширения премий важен для валютного рынка.
Это ещё не повторение долгового кризиса еврозоны начала 2010-х годов. Банковская система, инструменты ЕЦБ и структура финансового регулирования сегодня значительно отличаются. Но инвестору необязательно ожидать системного кризиса, чтобы уменьшить позицию в евро. Достаточно изменения относительной привлекательности европейских активов.
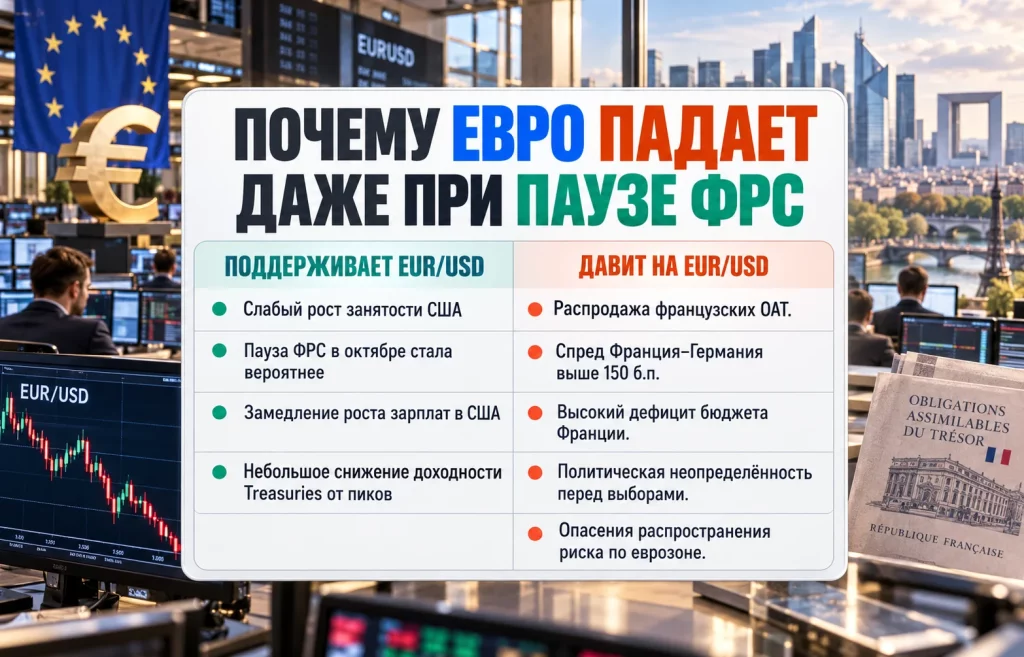
Таблица показывает, почему привычная логика процентного дифференциала временно работает слабее. Несколько американских факторов действительно поддерживают европейскую валюту, но противоположная сторона баланса стала тяжелее из-за собственной переоценки риска внутри Европы.
Дополнительным ограничением остаётся политика ЕЦБ. Регулятор уже вернулся к повышению ставок на фоне энергетической инфляции: в сентябре депозитная ставка достигла 2,5%. Мы ранее на нашем сайте уже рассматривали, почему ставка ЕЦБ выросла и рынок стал ожидать дальнейшего ужесточения.
Более высокая ставка теоретически повышает привлекательность евро, но одновременно увеличивает стоимость денег внутри еврозоны. Для страны с большой программой заимствований это означает более дорогое рефинансирование. Поэтому повышение ставок ЕЦБ способно одновременно поддерживать валюту через процентный дифференциал и усиливать долговое давление на наиболее уязвимые государства.
После падения к $1,1161 рынок оказался возле важной точки, но сам 17-месячный минимум ещё не определяет дальнейшее направление пары. Для устойчивого восстановления евро должно измениться не одно условие, а сразу несколько.
Отсюда возникает важное различие между октябрём и более длинным горизонтом. Вероятность ближайшего повышения ставки резко сократилась, но цикл ужесточения пока нельзя считать завершённым.
Для EUR/USD ключевыми будут несколько сигналов:
Именно сочетание этих факторов определит, станет ли зона около $1,116 локальным минимумом или лишь очередной остановкой более продолжительного снижения.
Особенность нынешнего движения заключается в изменении самого источника давления. Ещё недавно сильный доллар объяснялся прежде всего высокими американскими доходностями и ожиданиями дальнейшего повышения ставки ФРС. Теперь слабые данные по занятости снизили вероятность немедленного ужесточения, но это не вернуло покупателей в евро.
Рынок фактически добавил к процентному дифференциалу ещё одну переменную — премию за политический и бюджетный риск еврозоны. Пока она растёт, даже более мягкие ожидания по ФРС могут давать европейской валюте лишь ограниченную поддержку.
Поэтому дальнейший курс EUR/USD зависит уже не только от Вашингтона и статистики США. Для разворота европейской валюте потребуется стабилизация собственного долгового рынка. Пока французские OAT остаются под давлением, а инвесторы опасаются распространения риска, именно Европа задаёт наиболее слабую сторону валютной пары.
Больше новостей здесь.
Полезное
Дайджест криптоновостей за 05.10.2026:...
Schneider Electric покупает PTC за $22,6...
Поставки СПГ через Ормуз растут, но риски...
Слияние Tesla и SpaceX: акции SPCX...
Продажи Tesla превзошли прогноз после...
Санкции США против A7: FinCEN готовит...
Поставки нефти из Саудовской Аравии...
Доля налогов в ВВП по странам: кто...
Доходность облигаций Франции растёт —...
Смарт-контракты Dogecoin: DogeOS запустил...
Другие новости
Крипто рынок
Дайджест криптоновостей за 05.10.2026: BTC у $87 000
Фондовый рынок
Schneider Electric покупает PTC за $22,6 млрд ради гонки ИИ
Срочный рынок
Поставки СПГ через Ормуз растут, но риски остаются
Срочный рынок
Газовые турбины для дата-центров: спрос бьёт рекорды
Финансовый рынок
Курс рубля в 2026 году: почему доллар снова выше 80 ₽?
Фондовый рынок
Индекс S&P/ASX 200 обновил рекорд на фоне роста BHP
Крипто рынок
Zcash обвалился на 40%: эмиссия ZEC под угрозой
Фондовый рынок
Снижение ставки в Казахстане шокировало рынки
Фондовый рынок
Kospi потерял 7%: почему инвесторы выводят миллиарды?