Поиск
Фондовый рынок


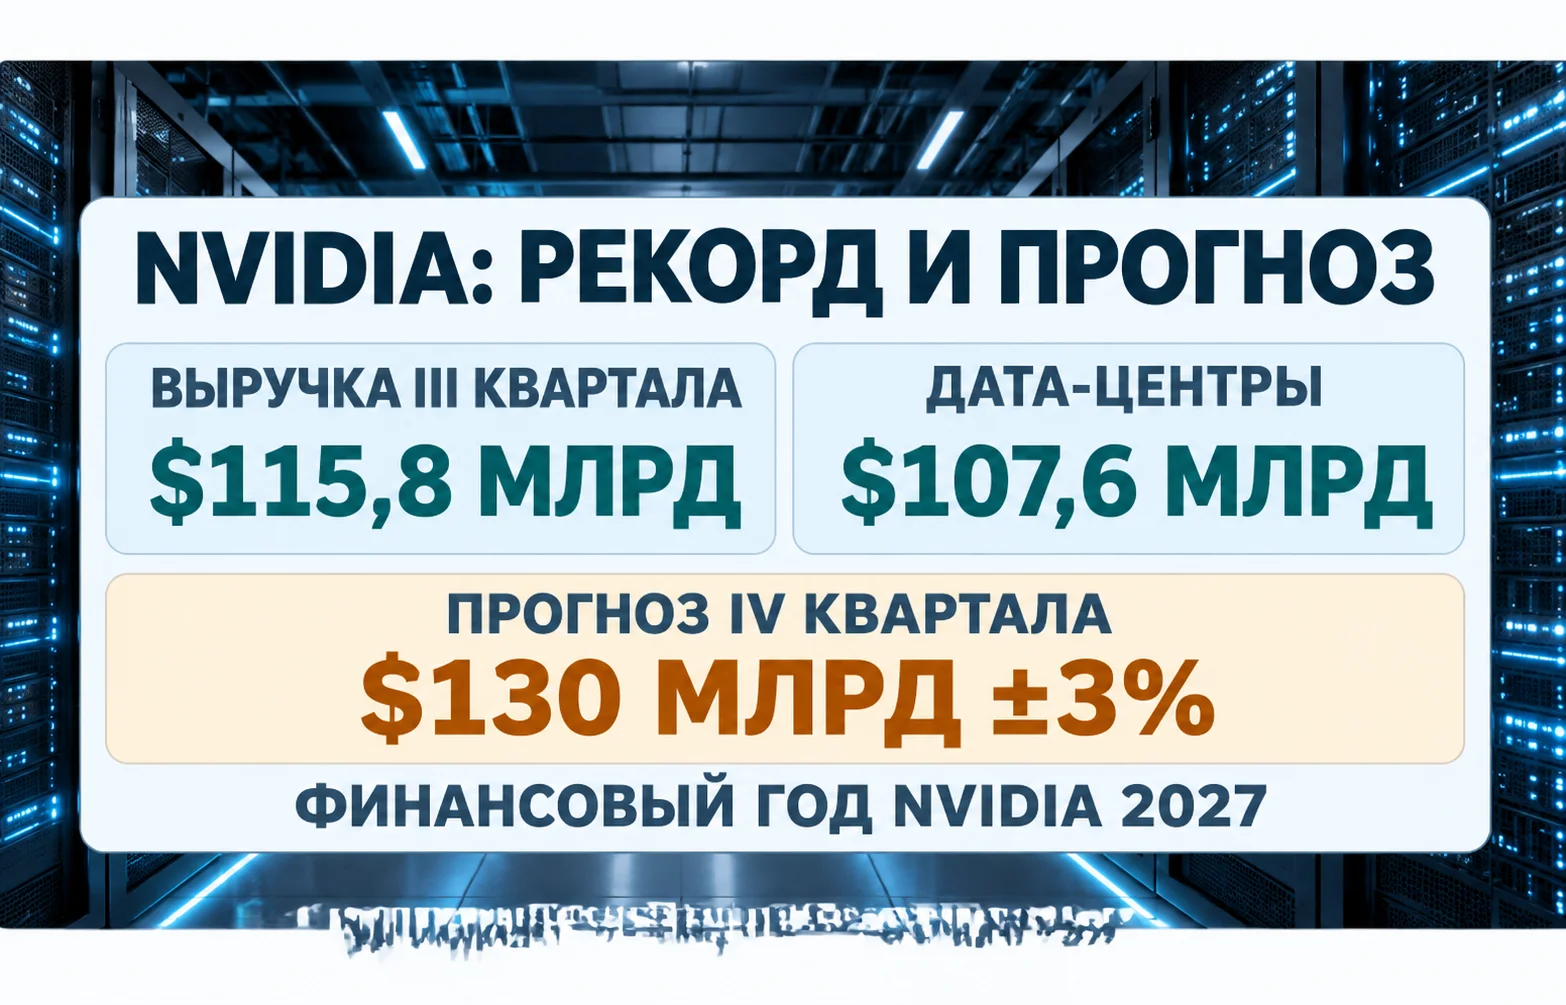
Отчет Nvidia за III квартал 2027 финансового года вышел в момент, когда инвесторы сомневались не столько в спросе на чипы, сколько в будущем самой компании после ухода Дженсена Хуанга. Производитель получил $115,8 млрд выручки и пообещал увеличить её до $130 млрд в следующем квартале. За рекордами просматривается более сложная история: Nvidia всё активнее помогает финансировать инфраструктуру покупателей, но теперь собирается осторожнее выбирать, кому предоставлять такую поддержку.
17 ноября Nvidia опубликовала результаты квартала, завершившегося 25 октября. Выручка выросла на 103% по сравнению с тем же периодом годом ранее и на 20% относительно предыдущего квартала. В августовском прогнозе компания ориентировалась на $108 млрд. Фактически она получила на $7,8 млрд больше, причём весь отчётный период пришёлся ещё на время руководства Хуанга.
Финансовые показатели складываются в необычную для корпорации такого масштаба картину:
В официальной квартальной отчётности Nvidia особенно заметен разрыв между текущей прибыльностью и ожиданиями на ближайшие месяцы. Компания прогнозирует $130 млрд выручки за IV квартал с допустимым отклонением в 3%, но ожидает валовую рентабельность уже в диапазоне 71–72%. При рекордном объёме продаж это означает несколько меньшую долю валовой прибыли в каждом долларе выручки.
В прогноз на IV квартал заложена дополнительная, 14-я неделя. Если распределить продажи равномерно, $130 млрд означают около $9,29 млрд выручки в неделю против $8,91 млрд за 13 недель III квартала. Разница составляет примерно 4,2%, хотя по суммам кварталов рост выглядел бы как 12,3%. Расчёт основан на среднем значении прогноза и условно равномерном распределении продаж.
Компания также направила $28,1 млрд на обратный выкуп акций и дивиденды за прошедший квартал. Такие выплаты поддерживают интерес акционеров, но не снимают вопросов о том, сколько капитала понадобится самой Nvidia для дальнейшего развития своей инфраструктурной сети.
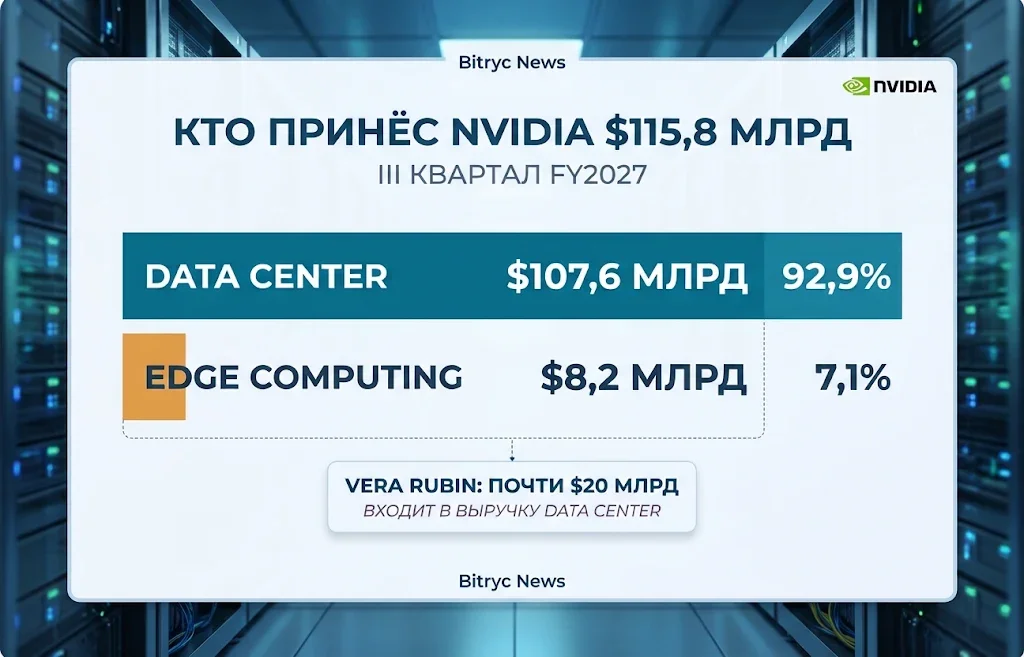
Из каждых $100 квартальной выручки Nvidia примерно $93 обеспечили дата-центры. Сегмент Data Center принёс $107,6 млрд, что на 110% больше прошлогоднего результата. Остальные $8,2 млрд пришлись на периферийные вычисления, включая рабочие станции и решения для физического ИИ. Устройство бизнеса за последние годы изменилось настолько, что привычный образ производителя игровых видеокарт уже слабо передаёт его экономику.
Внутри дата-центров тоже нет одного однородного покупателя. На крупных облачных операторов пришлось $60,1 млрд выручки, а облака ИИ, промышленных и корпоративных клиентов обеспечили ещё $47,5 млрд. Первая группа закупает вычислительные системы для собственных сервисов и сдачи мощностей в аренду. Во второй находятся компании, которые быстрее расширяют специализированные вычислительные площадки, нередко привлекая для этого внешний капитал.
Самый яркий технологический факт квартала связан с Vera Rubin. Колетт Кресс сообщила на конференции с аналитиками, что платформа принесла почти $20 млрд в первый квартал производственных поставок. Системы уже работают или развёртываются у ряда крупных партнёров. При этом $20 млрд входят в общую выручку, а не прибавляются к $107,6 млрд отдельной строкой. Для Nvidia быстрый запуск новой архитектуры сокращает период между вложениями в разработку и получением денег от клиентов.
Продажи всё теснее связаны с планами облачных компаний строить и вводить новые вычислительные центры. Именно поэтому колебания мирового фондового рынка на ожиданиях от Nvidia отражают не только отношение инвесторов к отдельным акциям. Рынок пытается оценить, сколько ещё капитальных расходов готовы выдержать главные заказчики ИИ-оборудования и насколько быстро эти затраты начнут окупаться.
В III квартале Nvidia продала лицензированные продукты Hopper для китайских дата-центров на $2,4 млрд. На конференции Кресс сообщила, что компания больше не отгружает в Китай такие продукты. В прогнозе на IV квартал руководство не закладывает выручку от вычислительных систем Data Center для этой страны. Для одной категории бизнеса цепочка поставок фактически остановилась, хотя в недавнем прошлом американские власти разрешали определённые поставки по лицензиям.
Сумма $2,4 млрд соответствует примерно 2,1% общей выручки за прошедший квартал. При масштабах нынешнего спроса Nvidia способна показывать рост даже без этих поступлений. Но Китай остаётся огромным рынком вычислительной инфраструктуры, а отсутствие доступа к нему сужает будущие возможности продаж и оставляет пространство местным поставщикам ускорителей.
Новых поступлений от китайских вычислительных систем в ближайшем прогнозе нет. Кресс не назвала конкретный повод для остановки отгрузок Hopper. На рынок влияют американские экспортные ограничения и лицензирование, но сроки возможного восстановления этого канала остаются неопределёнными. Отсутствие ожидаемой выручки от вычислительных продуктов Data Center в Китае не означает прекращения всей торговли Nvidia с этой страной.
Для инвесторов практическое последствие двойственное. В краткосрочном прогнозе компания уже исключила один источник дохода и тем самым уменьшила зависимость ожидаемой суммы от получения новых разрешений. В долгосрочном горизонте закрытый рынок ухудшает перспективу географической диверсификации. Даже рекордные продажи остальным клиентам не возвращают утраченные коммерческие возможности автоматически.
Результаты 17 ноября представляла уже Колетт Кресс, которая совмещает должности временного генерального директора и финансового директора. Хуанг подал в отставку 11 ноября, компания публично сообщила об этом на следующий день. Совет директоров начал поиск постоянного руководителя. Кресс работает в финансовом руководстве Nvidia с 2013 года, поэтому инвесторам не пришлось знакомиться с человеком извне, но смена руководителя такого масштаба всё равно меняет оценки рисков.
Перед обсуждением квартальных результатов председатель совета директоров Харви Джонс дал понять, что компания не намерена возвращать Хуанга на пост CEO. При этом продолжающееся внутреннее расследование совет не стал обсуждать на конференции. На фоне предыдущего обвала акций Nvidia из-за ситуации вокруг Хуанга отказ от возвращения основателя означает, что инвесторам придётся оценивать бизнес уже без предположения о скором восстановлении прежней модели управления.
На основной сессии 17 ноября акции NVDA закрылись по $155,46, потеряв 0,44% за день. После публикации отчёта настроение изменилось: на продлённых торгах к 19:59 по времени Нью-Йорка цена достигала $162,94, что соответствовало росту на 4,81% относительно официального закрытия. Это реакция на результаты и прогноз, а не итог обычного биржевого дня.
Отскок оказался недостаточным, чтобы вернуть акции хотя бы к закрытию 12 ноября, когда они стоили $166,19. Рынок оценил способность компании продавать чипы, но кадровый кризис, неопределённость с постоянным CEO и новые условия финансирования клиентов не исчезли после одной хорошей отчётности.
Руководство сохраняет прежнюю технологическую дорожную карту. Теперь его состоятельность будут оценивать по соблюдению сроков поставок, доступности оборудования, выполнению обязательств перед клиентами и качеству капитальных решений. Это куда более продолжительная проверка, чем реакция котировки в первые часы после отчёта.
Nvidia продаёт дорогое оборудование тем, кто сам должен найти огромные суммы на электричество, здания, охлаждение и сетевую инфраструктуру. Даже при сильном спросе на вычислительные мощности не всякий оператор может профинансировать строительство сразу. Производитель чипов поэтому стал участвовать в создании условий, при которых покупатели вообще смогут разместить его системы.
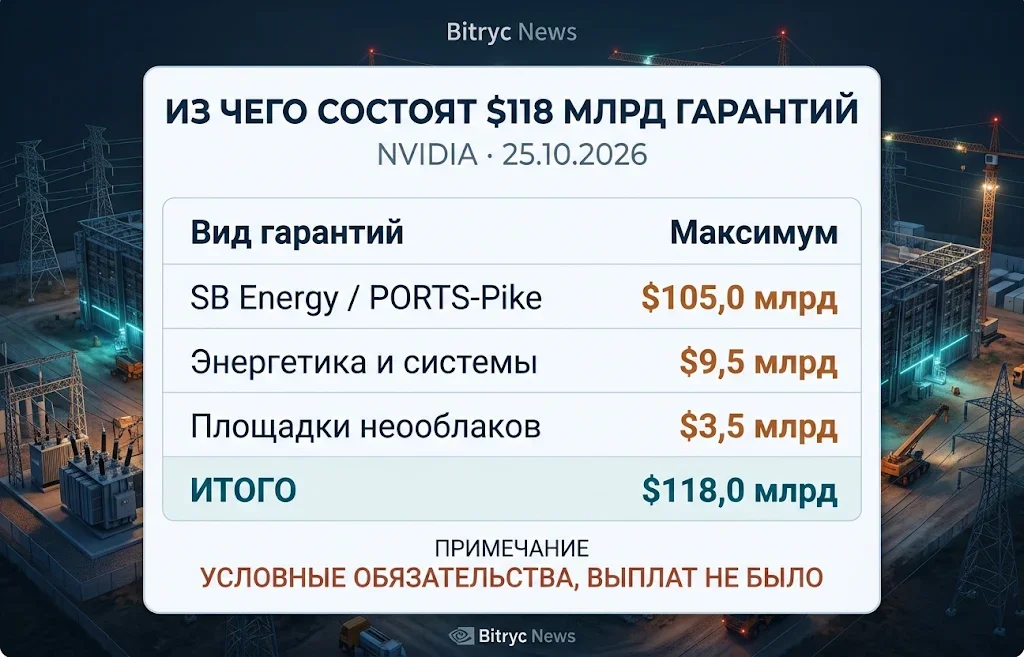
К концу октября максимальная сумма гарантий Nvidia достигла $118 млрд. В неё входят обязательства на $105 млрд по проекту PORTS-Pike в штате Огайо, где SB Energy строит площадку мощностью около 4,25 ГВт IT-нагрузки в девяти зданиях. Инфраструктура предназначена для размещения вычислительных систем Nvidia по долгосрочным договорам аренды для OpenAI, с оговорёнными исключениями. Гарантии вступают в силу по этапам по мере готовности зданий, а первая очередь ожидается в 2028 календарном году, соответствующем 2029 финансовому году Nvidia.
Оставшиеся $13 млрд максимальной экспозиции распределены между гарантиями для неооблачных компаний по земле, электроснабжению и зданиям на $3,5 млрд и гарантиями по энергетическим и системным обязательствам на $9,5 млрд. К моменту отчёта выплат по гарантиям не было. Они пока не потребовали расходовать денежные средства компании, располагавшей $53,5 млрд денег и ликвидных долговых бумаг. Но если партнёры нарушат предусмотренные договорами условия, у Nvidia могут возникнуть платежи. Поэтому $118 млрд описывают максимальную условную ответственность по этим договорам, а не уже возникший долг или расход.
Механизм создаёт тесную связь между производителем оборудования и финансовой устойчивостью его заказчиков:
Обычные расчёты с клиентами создают другую нагрузку на денежный цикл. Дебиторская задолженность Nvidia достигла $81 млрд, а средний срок её оборота увеличился с 60 до 64 дней. Среди причин компания назвала график поставок Rubin и более долгие расчёты по крупным контрактам на несколько кварталов с некоторыми клиентами высокой кредитоспособности.
Одновременно обязательства по будущим закупкам и поставкам комплектующих выросли до $390 млрд, главным образом из-за многолетних заказов памяти. При этом операционный денежный поток за квартал составил $48,3 млрд. Nvidia располагает мощным собственным источником ликвидности, но всё большая часть её планов привязана к поставкам, аренде площадок и платежам со стороны других организаций. Заказы комплектующих и финансовые гарантии создают разные виды риска, но оба зависят от того, сколько вычислительных систем потребуется клиентам в следующие годы.
В этом и заключается конфликт, который дискуссия о пузыре инвестиций в ИИ делает особенно чувствительным. Чем больше Nvidia помогает партнёрам развивать инфраструктуру, тем сильнее их инвестиционные решения влияют на будущие продажи производителя. Если клиенты смогут загружать новые вычислительные мощности и обслуживать свои обязательства, система поддержит новые закупки. Задержки строительства, сложности с кредитами или слабая окупаемость способны одновременно затормозить заказы и повысить риск исполнения гарантий.
Кресс не объявила прекращения поддержки индустрии. Она сообщила о более тщательном отборе новых инвестиций, обязательств и гарантий по мере появления дополнительных источников капитала. Для компании, которая ещё недавно могла рассчитывать на безусловный энтузиазм вокруг ИИ-инфраструктуры, это существенное изменение финансового поведения.
Отчет Nvidia подтвердил, что смена генерального директора пока не нарушила поставки и способность компании зарабатывать на строительстве ИИ-инфраструктуры. Рост выручки вдвое за год, почти $20 млрд от первых производственных поставок Vera Rubin и прогноз $130 млрд на следующий квартал показывают масштаб текущего спроса. Но следующим испытанием станет способность покупателей превратить новые дата-центры в устойчивый бизнес, который обеспечит деньги для оплаты оборудования, аренды и кредитов.
Nvidia уже принимает участие в финансировании этого расширения, хотя становится разборчивее с дополнительными гарантиями. Дальнейшие результаты будут зависеть от сроков ввода площадок, платежей клиентов, экспорта в Китай и решений нового постоянного CEO. Сильная квартальная прибыль помогает компании переносить неопределённость, но не устраняет её из всей цепочки финансирования ИИ-бума.
Больше новостей здесь.
Полезное
Дайджест фондового рынка за 18.11.2026:...
Криптовалютные фонды в России: старт в...
Цена золота ниже $3800: драгметаллы на...
Падение альткоинов: 27 из 40 потеряли...
Ископаемое топливо теряет два рынка: Эл...
Дефицит ликвидности банков России: 4 трлн...
Учитель поневоле: китайские модели ИИ...
Дайджест криптоновостей за 16.11.2026:...
Котировки железной руды: фьючерсы КНР на...
Мировой фондовый рынок: Азия падает,...
Другие новости
Фондовый рынок
Дайджест фондового рынка за 18.11.2026: рынок теряет опору
Крипто рынок
Криптовалютные фонды в России: старт в 2027 году?
Срочный рынок
Цена золота ниже $3800: драгметаллы на спаде
Срочный рынок
Поставки российских удобрений в США и новые санкции
Фондовый рынок
Фондовый рынок Вьетнама готовится к притоку миллиардов
Финансовый рынок
Банк Японии повысил ставку до 1,25%: иена упала
Крипто рынок
Chainlink растет к $10: что происходит с LINK и ETF
Финансовый рынок
Индийская рупия теряет поддержку после решения RBI
Фондовый рынок
Рост доходности облигаций: рынки ждут новых рисков
Крипто рынок
Криптовалютные платежные карты 2026: лидеры рынка