Поиск
Фондовый рынок


Фондовый рынок Азии начал неделю без единого направления: опасения за спрос на микросхемы давили на технологические бумаги, а решение MSCI поставить под вопрос статус Индонезии вызвало отдельную распродажу. Корейский KOSPI, однако, после раннего снижения завершил понедельник ростом. Китайские индексы также прибавили на фоне более сильных, чем ожидалось, данных по экономике и признаков новых вливаний в биржевые фонды.
На настроения в регионе продолжила влиять коррекция американских технологических компаний. Nasdaq 100 завершил неделю к 16 октября снижением на 5,5% — это стало самым слабым недельным результатом с апреля 2025 года. Давление усилили опасения по поводу финансирования дата-центров и способности ИИ-проектов оправдать капитальные расходы. Для азиатских рынков это важно напрямую: Южная Корея и Тайвань поставляют значительную часть компонентов и оборудования, необходимых для расширения вычислительной инфраструктуры.
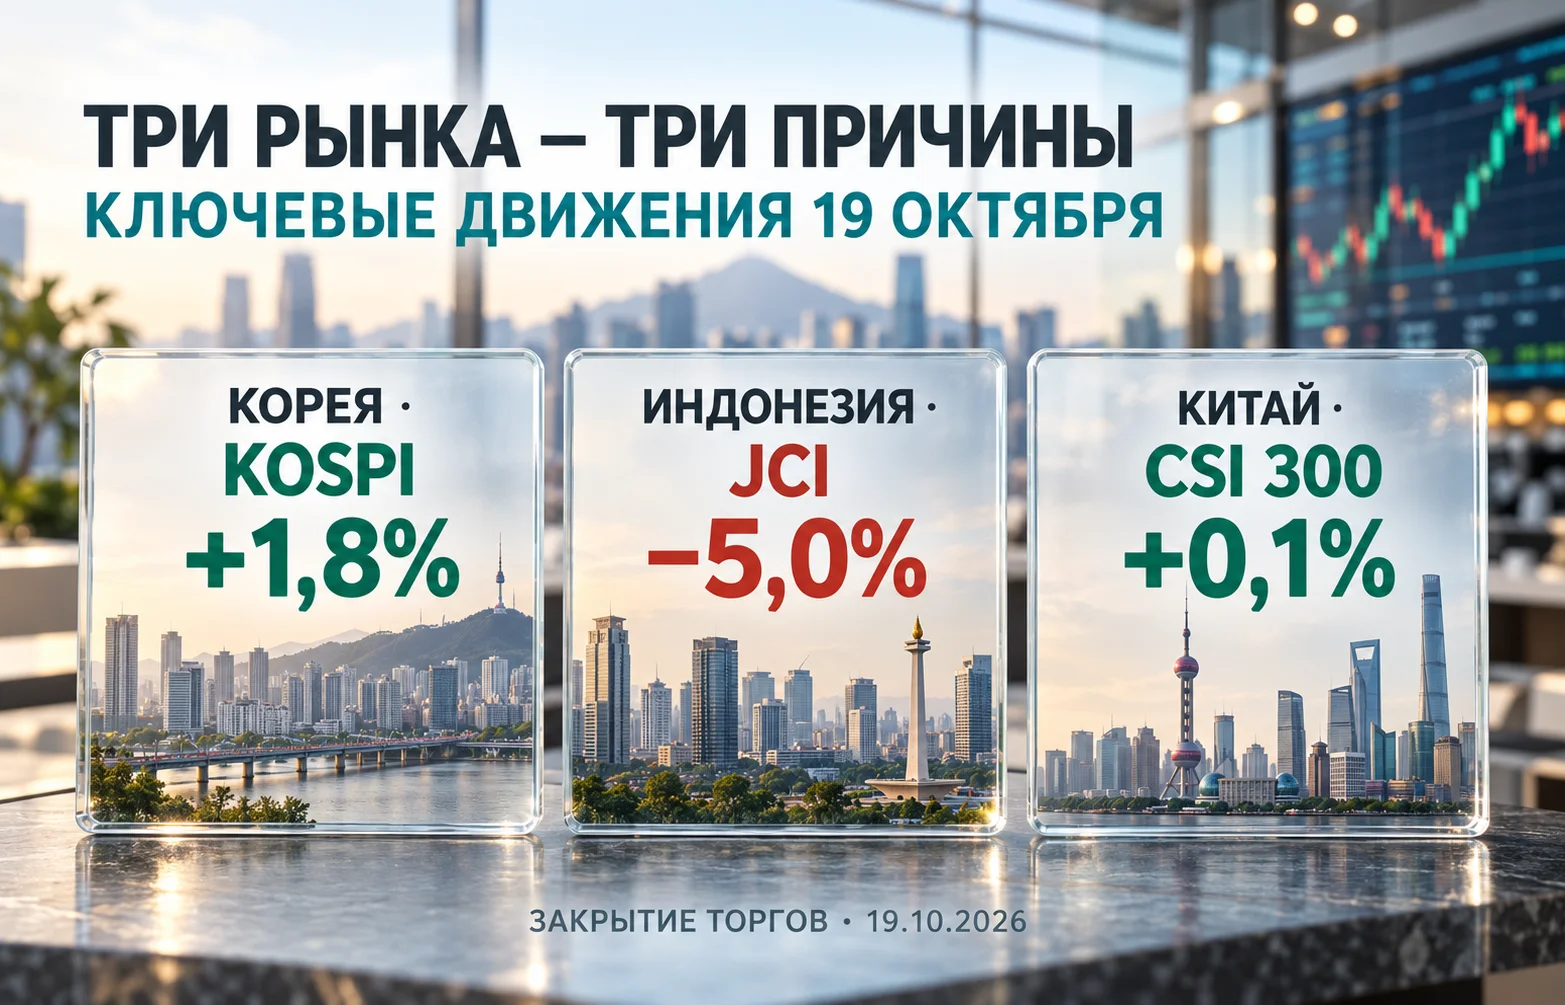
Но реакция разных бирж показала, что инвесторы не сводят регион к одному технологическому сюжету. На закрытии 19 октября:
Такое расхождение — не статистическая мелочь. Корейский рынок в большей степени зависит от ожиданий по ценам и объёмам поставок памяти, Тайвань — от более широкой цепочки производства чипов, серверов и сетевого оборудования. Ранее в этом году инвесторы уже по-разному оценивали эти две модели: TAIEX обогнал KOSPI на фоне ралли искусственного интеллекта, поскольку тайваньские компании представлены в большем числе звеньев ИИ-инфраструктуры. Ключевые движения понедельника можно свести к четырём направлениям.
Поэтому общая динамика азиатских бирж в понедельник скрывала несколько разных историй: переоценку ИИ-цикла, страновой риск и попытку стабилизации китайских акций.
В выходные DeepSeek представила обновление модели и заявила, что она работает быстрее и эффективнее. Инвесторы сразу стали оценивать, может ли повышение эффективности снизить потребность в памяти и вычислительных ресурсах для отдельных задач. Это пока не означает, что спрос на чипы действительно сократится: общий объём ИИ-сервисов может расти быстрее, чем падают затраты на один запрос. Но такая вероятность меняет оценку будущих заказов — особенно для производителей, чьи акции быстро росли на ожиданиях дефицита памяти.
Крупнейшие корейские компании в этом сегменте — Samsung Electronics и SK Hynix. Обе производят память, включая высокоскоростную HBM, используемую в ИИ-ускорителях. Акции производителей уже переживали сильное ралли на фоне роста цен и поставок, а KOSPI перед понедельничным отскоком показал худший недельный результат со времени октября 2008 года. С начала года корейский индекс всё ещё сохранял рост более чем на 30%, поэтому резкая коррекция не означала полного разворота годового тренда.
Вторая часть риска связана с финансированием. Если компаниям, строящим дата-центры, станет труднее привлекать средства или занимать под приемлемую ставку, они могут замедлить закупки ускорителей, памяти и сетевого оборудования. Именно поэтому тревога вокруг способности отдельных операторов ИИ финансировать расширение инфраструктуры стала важна для поставщиков в Азии. В более широком контексте механизм долгового финансирования и связанных сделок внутри ИИ-отрасли уже подробно раскрыт в материале о рисках финансирования ИИ-инфраструктуры.
В этой оценке важны не только планы строить новые центры обработки данных, но и стоимость денег для тех, кто их финансирует. Более высокие доходности государственных облигаций США и расширение кредитных спредов делают заимствования для инфраструктурных компаний дороже. Если часть проектов опирается на внешний долг, рост расходов может заставить инвесторов требовать более высокой доходности или кредиторов внимательнее смотреть на способность арендаторов оплачивать мощности. Это не доказывает, что строительство остановится: часть крупнейших покупателей располагает значительными денежными потоками. Рынок, однако, стал чувствительнее к тому, кто именно несёт стоимость расширения и когда появится выручка.
Понедельничная сессия показала, насколько быстро менялись позиции трейдеров. Корейский индекс в начале дня терял более 3%, но к закрытию оказался в плюсе на 1,8%. В Bloomberg глава Life Asset Management Кан Дэ-квон связал нестабильность с неопределённостью вокруг финансирования американских ИИ-проектов и отметил, что прибыль корейских производителей зависит от продолжения расходов в США. Эта мысль объясняет, почему снижение опасений на один торговый день ещё не снимает вопрос о будущих заказах.
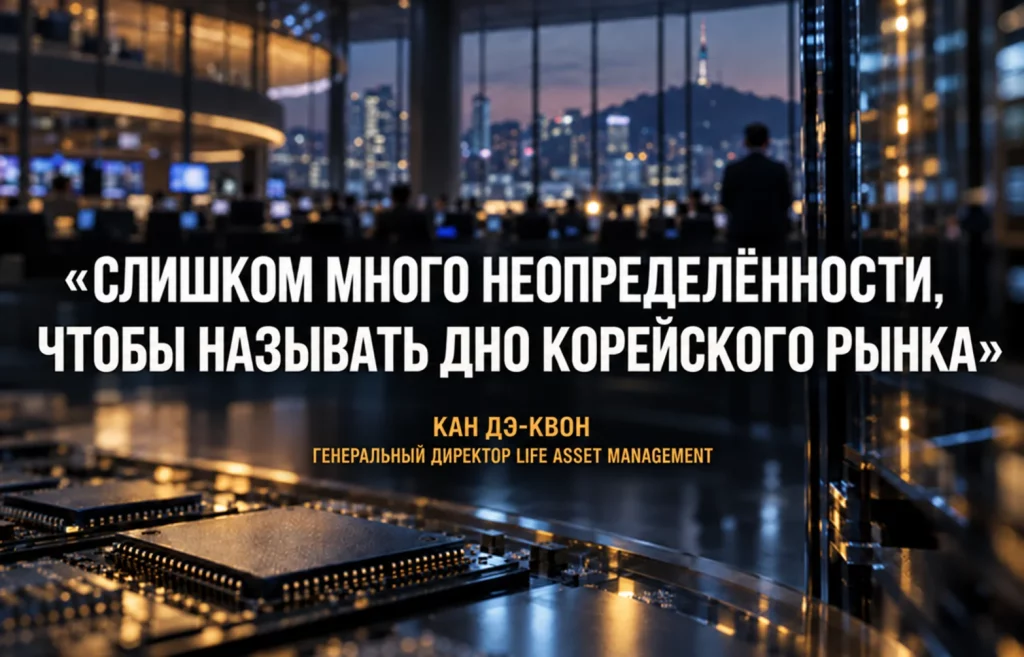
На ближайших отчётах американских технологических компаний рынок будет искать не только прогноз выручки, но и подтверждение того, что капитальные расходы превращаются в доходы и долгосрочный спрос на оборудование. Основная последовательность риска выглядит так:
Валютный рынок даёт дополнительный, но не тождественный сигнал. Ранее в октябре вона укреплялась к доллару даже на фоне снижения KOSPI, поскольку экспортная конвертация поддерживала валюту при оттоке из акций. Это показывает, что динамика национальной валюты может расходиться с краткосрочным настроением на фондовой площадке.
В Индонезии падение было сильнее, чем в большинстве азиатских центров. Jakarta Composite обвалился на 11,6% в пятницу, 16 октября, а в понедельник потерял ещё около 5%. На сессии 19 октября индекс опустился к минимуму с 2020 года. В отличие от Кореи, давление здесь связано не с оценками спроса на технологические товары, а с тем, как международные инвесторы могут получить доступ к местным акциям и насколько прозрачны правила рынка.
15 октября MSCI объявила о консультации по предложению перевести индонезийские индексы из категории развивающихся рынков в категорию самостоятельного рынка. Это не означает, что изменение уже произошло: окончательное решение MSCI обещала принять не позднее 30 июня 2027 года. Пока действует и заморозка некоторых изменений состава индексов, связанных с индонезийскими ценными бумагами. Компания объяснила шаг опасениями по поводу прозрачности структуры владения акциями и подозрений в согласованной торговле.
В официальном сообщении MSCI о консультации по Индонезии также говорится, что регуляторы страны объявили о мерах по раскрытию информации о владельцах пакетов и свободно обращающихся акциях. Однако для провайдера индексов важны не только новые правила на бумаге, но и последовательность их применения и доказательства устойчивого эффекта. Пока участники рынка не увидели достаточного прогресса, MSCI считает сохранение прежней классификации всё менее обоснованным.
Практический риск заключается в поведении фондов, которые ориентируются на индексы. Изменение категории может заставить часть инвесторов пересмотреть допустимую долю индонезийских бумаг или вовсе закрыть позиции. Объём возможных продаж зависит от итогового решения, сроков и того, какие фонды обязаны следовать соответствующим индексам. Поэтому нельзя считать весь потенциальный отток уже состоявшимся: сейчас инвесторы закладывают вероятность такого сценария в цены.
Для местного рынка проблема шире возможных механических продаж. Если глобальным управляющим сложно определить, кому принадлежат значительные пакеты и какая часть бумаг действительно доступна для покупки, им труднее оценить ликвидность и исполнить крупные сделки без сильного влияния на цену. Такие сомнения способны увеличить требуемую премию за риск ещё до какого-либо формального изменения индекса. Обратный эффект возможен, если местные власти представят проверяемые данные, а новые требования будут применяться одинаково к компаниям и группам акционеров. Поэтому для индонезийских акций имеют значение не только заявления о реформах, но и последующие отчёты, проверки и наблюдаемая структура владения.
Различие между фактом и риском здесь принципиально:
До завершения консультации сообщения властей о реформах и новые данные о раскрытии собственности могут менять ожидания. Но даже если окончательное решение будет отложено, сама неопределённость способна сдерживать интерес международных инвесторов.
Китайский рынок подошёл к понедельнику после беспрецедентной серии из десяти недель снижения CSI 300. За пять сессий к пятнице 16 октября индекс потерял 3,4%. В понедельник он прибавил около 0,1%, а Shanghai Composite — 0,4%. Таким образом, положительная реакция на новые данные не закрыла накопившееся снижение, но помогла рынку удержаться от дальнейшего резкого падения.
На динамику повлияли макроэкономические показатели. В третьем квартале ВВП Китая вырос на 4,5% год к году, немного превысив прогнозы. Розничные продажи увеличились на 1,1%, а промышленное производство — на 5,5%. Статистика указывает на более устойчивый общий выпуск, но слабый прирост потребительских расходов напоминает, что внутренний спрос остаётся менее уверенным звеном восстановления.
Эта комбинация объясняет сдержанность реакции. Производство и экспортная промышленность поддерживали рост, но розничная динамика не давала оснований считать, что домохозяйства резко увеличили расходы. Для фондового рынка это означает неодинаковую опору: компании, связанные с производством и внешним спросом, могут выглядеть устойчивее потребительских сегментов. При этом один квартальный отчёт не отменяет длительный период слабости китайских акций и не подтверждает, что государственная поддержка станет постоянным покупателем последней инстанции.
Ещё один фактор — притоки в биржевые фонды, которые связывают с поддержкой со стороны так называемой «национальной команды» государственных инвесторов. По данным, собранным Bloomberg, недельные притоки в эти фонды оказались максимальными с июля. Однако отдельного официального подтверждения, что государственные фонды напрямую наращивали покупки именно на этой неделе, не было. Потоки в ETF — косвенный признак активности, а не раскрытие каждой сделки конечного инвестора.
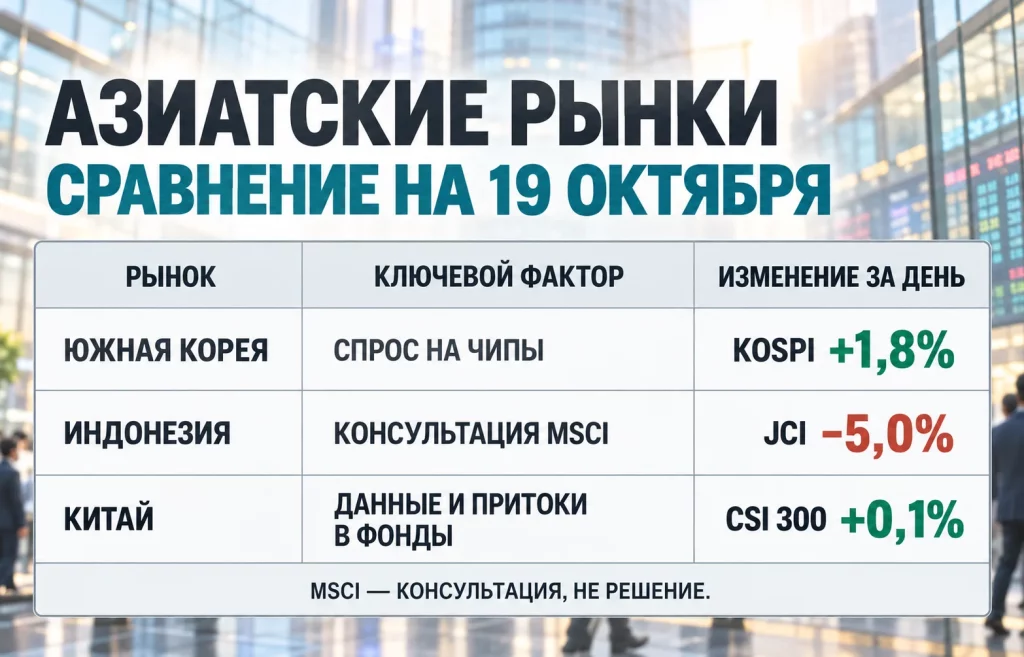
Сопоставление трёх стран помогает отделить разные источники давления: в Корее обсуждают будущие доходы от ИИ, в Индонезии — доступность рынка для глобального капитала, а в Китае — способность потоков фондов и макроэкономики остановить длительное снижение. Эта разница важнее общего ярлыка «распродажа в Азии»: коррекция не была синхронной, а локальные причины меняли знак и масштаб движения.
Для фондового рынка Азии дальнейшее направление будет зависеть не от одного фактора. Для корейских и тайваньских акций важны отчёты технологических компаний и оценка расходов на ИИ, для Индонезии — результаты консультации MSCI и фактическое исполнение реформ, для Китая — устойчивость внутреннего спроса и новые потоки в фонды. Пока эти условия различаются, региональный индекс может сглаживать картину, но отдельные страны и отрасли будут двигаться по собственным причинам.
Больше новостей здесь.
Полезное
ASML не успевает за ИИ: прогноз выручки...
Продажи биткоина усилились, но Coinbase...
Нефть Габона: новый источник баррелей для...
Юань к доллару может укрепиться до 6,40:...
Пузырь ИИ на триллионы долларов: чем его...
Дайджест криптоновостей за 12.10.2026:...
Цены на уголь растут: Китай у максимума,...
Курс воны к доллару укрепился: USD/KRW...
Заводы BYD и Chery в Европе ускорят...
Российский дизель возвращается на рынок...
Другие новости
Фондовый рынок
Государственный долг развитых стран становится дороже
Фондовый рынок
Дайджест фондового рынка за 19.08.2026: что происходит?
Крипто рынок
Биткоин и нефть: что изменит кризис в Ормузе?
Финансовый рынок
Швейцарский франк вытесняет иену в carry trade
Фондовый рынок
IPO Unitree Robotics: акции взлетели на 629%
Крипто рынок
Tether закрывает aUSDT: что стоит за этим решением?
Фондовый рынок
Европейские акции получили новый импульс: прогнозы растут
Финансовый рынок
Доллар США набирает силу: трейдеры резко увеличили ставки