Поиск
Фондовый рынок


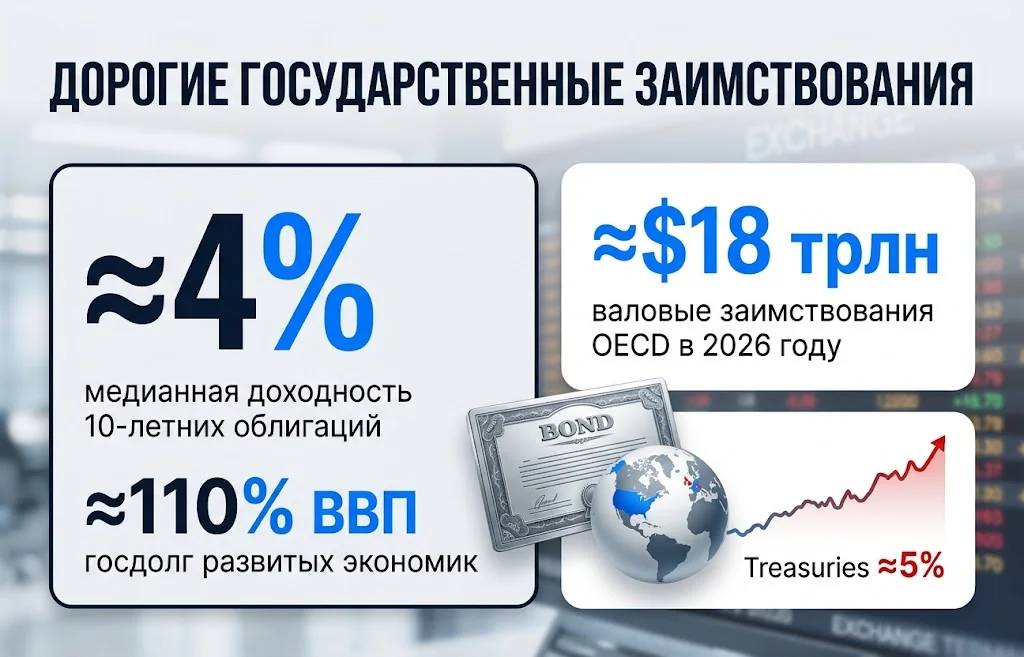
Государственный долг развитых стран становится все более чувствительным к стоимости новых заимствований. Доходность долгосрочных облигаций США, Великобритании, Франции и ряда других экономик поднялась к уровням, которые еще несколько лет назад выглядели необычно высокими, тогда как объем обязательств остается близким к историческим максимумам. Для бюджетов проблема заключается уже не только в размере накопленного долга: по мере погашения старых дешевых бумаг их приходится заменять выпусками с заметно более высокой ставкой. В результате рост доходности на долговом рынке постепенно превращается в рост реальных процентных расходов государств.
Сдвиг на рынке особенно заметен по длинным государственным бумагам. 10-летние Treasuries США в сентябре впервые с 2007 года поднимались выше 5%, а к концу торговой недели 18 сентября доходность вновь находилась вблизи этого психологически важного уровня. Для рынка это существенно не само по себе: ключевое значение имеет сочетание высоких ставок с намного большим объемом задолженности, чем во время предыдущих циклов ужесточения денежно-кредитной политики.
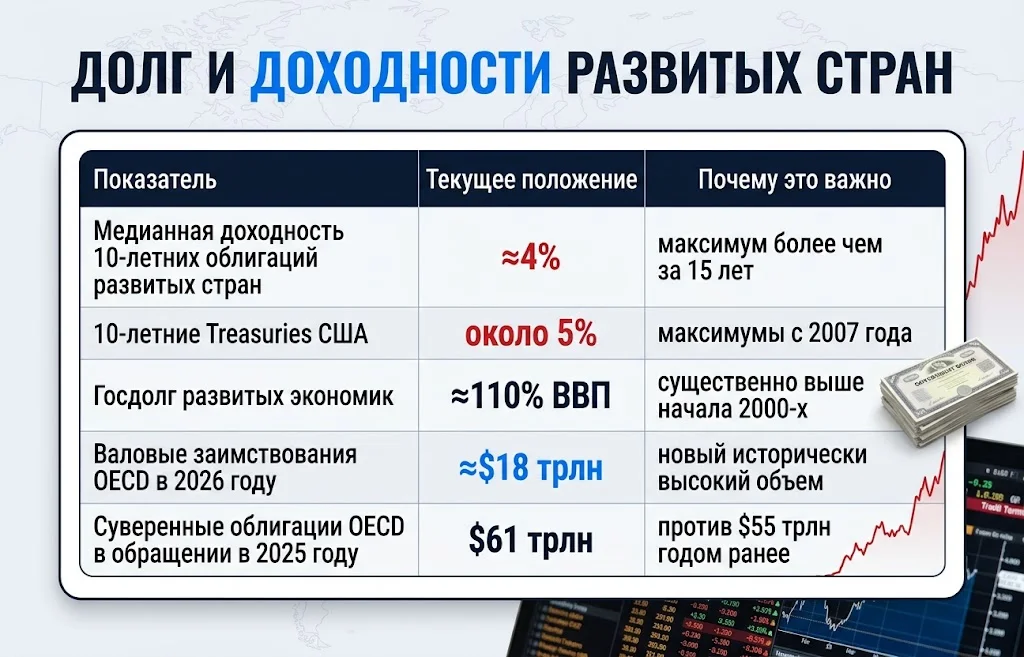
По оценке The Economist, медианная доходность 10-летних государственных облигаций развитых экономик приблизилась к 4% — максимальному значению более чем за 15 лет и примерно в пять раз выше среднего уровня 2015–2021 годов. Одновременно отношение валового государственного долга к ВВП в развитых экономиках находится примерно возле 110%. В начале 2000-х показатель составлял около 70%. Получается редкая для последних десятилетий комбинация: государствам необходимо размещать очень большие объемы долговых бумаг именно тогда, когда стоимость долгосрочного финансирования заметно выросла.
Основные изменения можно свести к нескольким показателям:
Сам по себе высокий долг не обязательно приводит к кризису. Если экономика быстро растет, инфляция остается управляемой, а стоимость обслуживания обязательств невелика, даже большой долговой портфель может сохранять устойчивость десятилетиями. Проблема возникает, когда сразу несколько переменных начинают двигаться в неблагоприятную сторону: реальная доходность повышается, дефициты остаются крупными, а необходимость регулярно выходить на рынок не снижается.
Самая важная часть происходящего развивается постепенно. Правительствам не нужно одномоментно переоформлять весь долг по текущей рыночной ставке. Большая часть обязательств имеет фиксированный купон и погашается в течение нескольких лет. Поэтому повышение доходности сначала влияет на новые размещения, а затем постепенно проникает во весь долговой портфель.
По данным OECD, валовые потребности центральных правительств стран организации в заимствованиях достигли рекордных $17 трлн в 2025 году и, согласно прогнозу, увеличатся примерно до $18 трлн в 2026 году. Это около 24% совокупного ВВП соответствующих стран. Однако значительная часть этих средств не финансирует новые расходы. Около 78% привлечения требуется для замены уже существующего долга.
Схематично это выглядит так:
Масштаб процесса показывает структура государственных заимствований OECD.
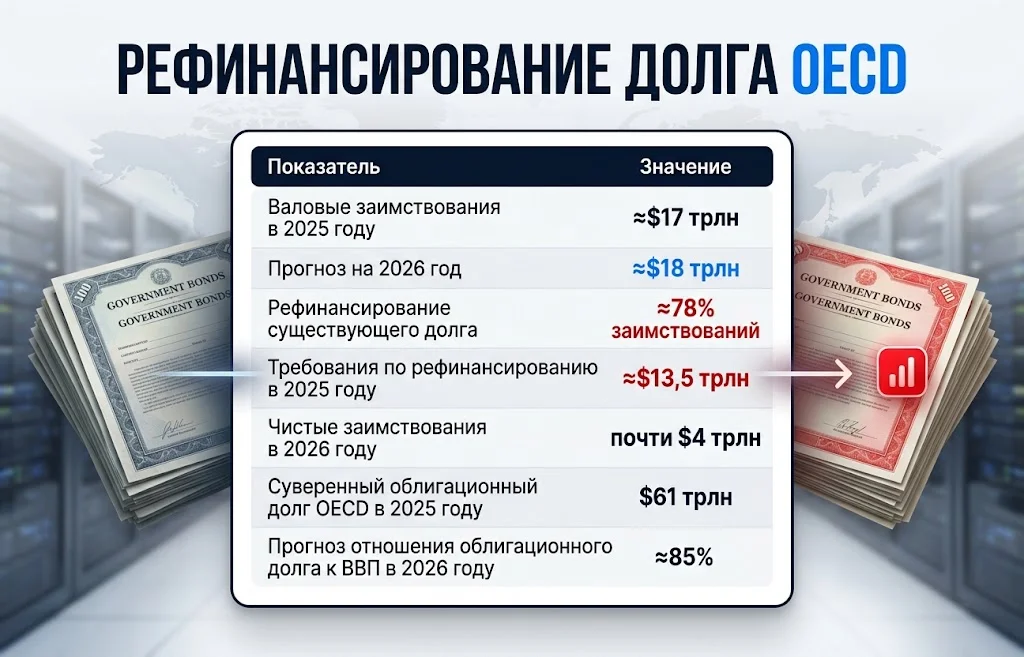
Средневзвешенная доходность новых облигаций с фиксированной ставкой и казначейских векселей OECD в 2025 году находилась примерно возле 4%. Сопоставимый уровень в последний раз наблюдался в 2007 году. Разница в том, что тогда объем долговых обязательств был намного меньше. Именно поэтому нынешняя комбинация крупных выпусков и дорогого финансирования имеет более серьезные бюджетные последствия.
Международный валютный фонд уже фиксирует этот эффект на глобальном уровне. Процентные выплаты государств увеличились примерно с 2% мирового ВВП четыре года назад почти до 3%. Одной из причин стало постепенное замещение долгов, выпущенных в период низких ставок, новыми обязательствами с более высоким купоном.
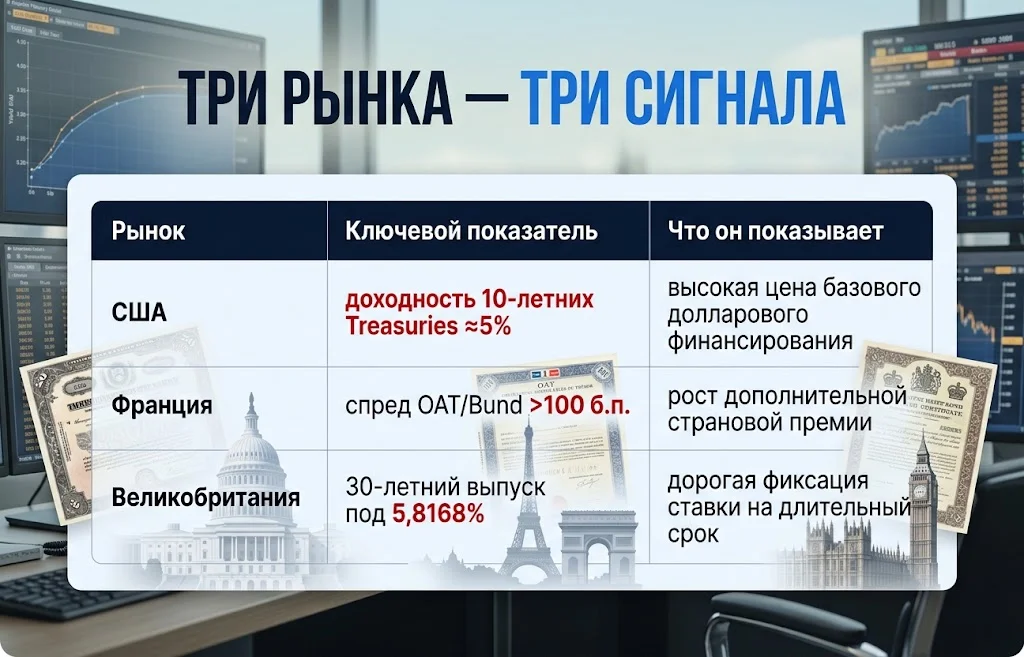
Напряжение на рынке проявляется по-разному в зависимости от страны. В США основным фактором остается размер долга и огромный объем выпуска Treasuries. Во Франции инвесторы дополнительно закладывают политические и бюджетные риски. Великобритания столкнулась с высокой стоимостью длинных заимствований.
Американский рынок особенно важен из-за его масштаба. 10-летняя доходность Treasuries в сентябре пересекала 5% впервые с 2007 года. Одновременно федеральное правительство сохраняет крупный бюджетный дефицит, поэтому Министерству финансов приходится не только рефинансировать погашения, но и регулярно привлекать новый капитал.
Такая ситуация означает, что рост доходности постепенно переходит из котировок облигаций в федеральный бюджет. Старые бумаги со ставками, характерными для эпохи дешевых денег, продолжают погашаться, а новые размещаются значительно дороже.
Во Франции рыночный сигнал выглядит иначе. 18 сентября разница между доходностью 10-летних французских облигаций OAT и немецких Bund превысила 100 базисных пунктов впервые с долгового кризиса еврозоны 2012 года. Спред отражает премию, которую инвесторы требуют за владение французскими бумагами относительно германских. Его расширение означает, что рынок оценивает французский фискальный риск выше.
Французское правительство пытается сократить бюджетный дефицит с 5,4% до 5% ВВП и планирует значительное сокращение расходов. Однако более высокая стоимость обслуживания обязательств усложняет консолидацию: дополнительные процентные платежи сами становятся новой статьей бюджетных расходов.
В Великобритании давление хорошо видно на первичном рынке. 8 сентября государство разместило £4,25 млрд 30-летних gilts с доходностью 5,8168%. Это максимальная стоимость такого размещения с момента создания британского Debt Management Office в 1998 году. При этом спрос оставался высоким — заявки инвесторов достигли £87,2 млрд. То есть проблема не в отсутствии покупателей. Рынок готов финансировать государство, но требует существенно более высокой компенсации.
Банк Англии уже отреагировал на напряжение в длинном сегменте рынка. Регулятор решил замедлить сокращение собственного портфеля gilts и прекратить активные продажи наиболее длинных облигаций. После объявления решения доходность 30-летних бумаг снизилась примерно на 12 б.п., до 5,74%. Этот пример показывает еще один важный механизм: действия центрального банка могут влиять не только через базовую ставку, но и через объем дополнительного предложения государственных бумаг на вторичном рынке.
Долгосрочная доходность состоит не только из ожиданий относительно будущих ставок центрального банка. Покупатель 20- или 30-летней облигации берет на себя целый набор рисков: будущую инфляцию, изменение бюджетной политики, рост государственного долга и вероятность того, что через несколько лет рынок предложит более привлекательную доходность. За эти риски инвесторы требуют дополнительную компенсацию — срочную премию.
OECD отмечает, что реальные доходности государственных облигаций в большинстве развитых стран находятся заметно выше среднего уровня с 2015 года. Это важно именно для фискальной устойчивости: высокая номинальная доходность, вызванная исключительно инфляцией, частично компенсировалась бы ростом номинального ВВП и налоговых поступлений. Рост реальной доходности создает более жесткие условия.
В конце 2025 года средняя ожидаемая рынком инфляция на горизонте десяти лет для рассматриваемых стран OECD составляла около 2,3%. При этом реальные ставки оставались повышенными. Организация связывает это в том числе с более экспансивной фискальной политикой и структурно более жесткими денежно-кредитными условиями.
Рынок одновременно сталкивается с несколькими источниками предложения и риска:
В совокупности эти факторы заставляют инвесторов требовать более высокую доходность, особенно на длинном конце кривой.
Этот механизм объясняет, почему доходность 30-летних облигаций может оставаться высокой даже тогда, когда рынок не ожидает значительного повышения ключевой ставки в ближайшие месяцы.
Критический показатель для устойчивости государственных финансов — соотношение между стоимостью долга и номинальным ростом экономики. Если ВВП в денежном выражении растет быстрее средней ставки по обязательствам, государству проще стабилизировать отношение долга к размеру экономики. Но если стоимость заимствований становится выше темпов номинального роста, долговая нагрузка может продолжать увеличиваться даже без нового крупного первичного дефицита.
Упрощенно зависимость выглядит так:
The Economist смоделировал сценарий, при котором 22 развитые экономики полностью заменяют имеющийся долг по текущей доходности пятилетних государственных облигаций. Для оценки номинального роста использовались прогнозы IMF.
Расчет не является прогнозом и тем более не означает, что весь существующий долг будет мгновенно переоценен. Он показывает чувствительность бюджетов к сохранению нынешних ставок.
Разница между странами объясняется не только размером задолженности. Значение имеют ожидаемый рост экономики, структура погашений, средний срок долгового портфеля и текущая доходность государственных бумаг.
Япония, например, может иметь намного более высокий долг относительно ВВП, но при определенном сочетании номинального роста и стоимости финансирования динамика обязательств остается иной, чем в Великобритании или США. Поэтому сравнивать государства только по показателю «долг к ВВП» недостаточно.
В ближайшие кварталы направление рынка будет определяться сразу несколькими переменными. Главной остается инфляция. Чем дольше ценовое давление удерживает центральные банки от смягчения политики или заставляет их снова повышать ставки, тем сложнее доходности длинных государственных бумаг вернуться к уровням 2010-х годов.
Дополнительный фактор — объем новых размещений. OECD прогнозирует около $18 трлн валовых государственных заимствований в 2026 году. Даже при стабильном спросе инвесторам необходимо поглощать огромный поток новых бумаг.
Большое значение будет иметь и бюджетная политика крупнейших экономик. Если правительства сохраняют крупные дефициты одновременно с повышенными ставками, рынок может потребовать дополнительную премию за длительный срок.
Для долгового рынка формируется следующая цепочка:
IMF оценивает мировой государственный долг почти в 94% глобального ВВП по итогам 2025 года и ожидает его увеличения до 100% к 2029 году. Такой уровень ранее наблюдался только после Второй мировой войны.
Однако именно абсолютная величина обязательств не является главным сигналом для рынка. Гораздо важнее скорость, с которой государства вынуждены обновлять долговые портфели, и ставка, по которой проходит это рефинансирование.
В эпоху почти нулевых процентных ставок высокий государственный долг можно было обслуживать сравнительно дешево. В 2026 году эта конструкция постепенно меняется. Старые облигации продолжают защищать бюджеты от мгновенной переоценки, но с каждым новым погашением доля дорогого финансирования растет.
Поэтому государственный долг развитых стран становится не столько вопросом одного критического уровня, сколько вопросом динамики. Если номинальный экономический рост ускорится, инфляция снизится, а долгосрочные доходности начнут устойчиво отступать, нагрузка может стабилизироваться. Если же государства продолжат занимать крупные суммы при доходностях около текущих значений, процентные расходы будут постепенно занимать все большую часть бюджетов.
Именно эта переоценка уже происходит на рынке облигаций: инвесторы по-прежнему готовы финансировать крупнейшие экономики, но эпоха, когда правительства развитых стран могли практически не учитывать цену нового долга, заканчивается.
Больше новостей здесь.
Полезное
Цена NEAR выросла на 25% после запуска...
Поставки российских удобрений в США и...
Фондовый рынок Вьетнама готовится к...
Банк Японии повысил ставку до 1,25%: иена...
Zcash вырос на 23% за неделю: лидер после...
Трамп пригрозил ЕС новыми пошлинами из-за...
Новые санкции США против России одобрил...
Ставка ФРС выросла до 3,75–4%: цикл...
Дайджест сырьевого рынка за 16.09.2026:...
CLARITY Act не набрал достаточно голосов...
Другие новости

Фондовый рынок
Дайджест фондового рынка за 19.08.2026: что происходит?
Крипто рынок
Биткоин и нефть: что изменит кризис в Ормузе?
Финансовый рынок
Швейцарский франк вытесняет иену в carry trade
Фондовый рынок
IPO Unitree Robotics: акции взлетели на 629%
Крипто рынок
Tether закрывает aUSDT: что стоит за этим решением?
Фондовый рынок
Европейские акции получили новый импульс: прогнозы растут
Финансовый рынок
Доллар США набирает силу: трейдеры резко увеличили ставки
Фондовый рынок
Акции Xiaomi растут на фоне развития ИИ и SU7