Поиск
Финансовый рынок


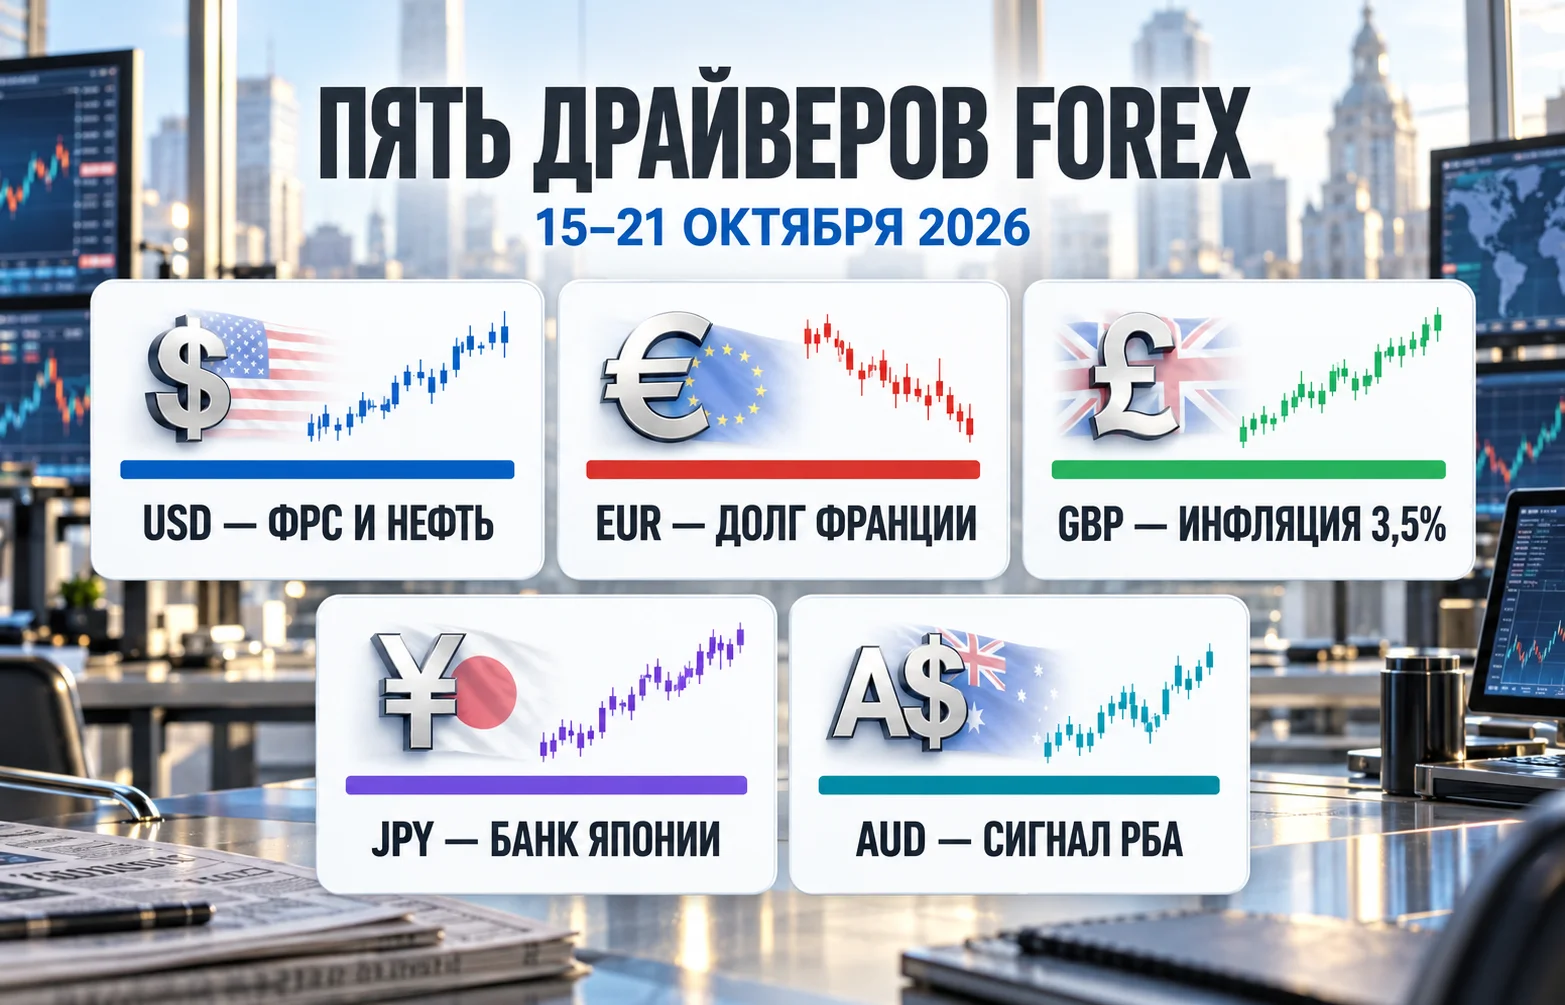
Дайджест валютного рынка за 21.10.2026 объединяет пять событий, которые изменяли расстановку сил на Forex с 15 по 21 октября. Доллар США не получил единого направления перед заседанием Федеральной резервной системы, евро оказался под давлением французского долгового рынка, а фунт укрепился после ускорения британской инфляции. В Азии спрос на японские облигации и заявления Банка Японии добавили поддержки иене, тогда как австралийский доллар отреагировал на предупреждение собственного центробанка о ценовых рисках. Главное различие недели заключается в причинах движения: валюты всё чаще реагируют на внутреннюю экономическую политику, а не синхронно следуют за американским долларом.
Американская валюта подходила к 21 октября без устойчивого импульса. Во время утренних торгов в Нью-Йорке индекс DXY снижался на 0,03% примерно до 101,76 пункта. Это не падение на протяжении всей недели: после заметных колебаний 15–20 октября доллар вновь пытался найти опору в высоких доходностях американских облигаций и возможном сохранении жёсткой политики ФРС. Однако каждое изменение нефтяных котировок и настроений в технологическом секторе быстро меняло баланс аргументов.
Главное противоречие связано с нефтью. Ближневосточный конфликт повысил стоимость энергоносителей и усилил опасения, что американская инфляция окажется устойчивее, чем рассчитывали инвесторы. Если рост цен заставит ФРС дольше удерживать высокие ставки, долларовые активы могут сохранить преимущество по доходности. Но дорогая нефть одновременно увеличивает расходы бизнеса и потребителей, создавая риск замедления экономической активности. Поэтому даже один и тот же ценовой скачок способен сначала поддержать доллар, а затем усилить сомнения в перспективах роста США.
Второй источник неопределённости — сектор искусственного интеллекта. Крупные инвестиции в дата-центры и вычислительную инфраструктуру ранее привлекали международный капитал на американский рынок и поддерживали национальную валюту. Теперь участников торгов беспокоит, насколько долго технологические компании смогут оправдывать масштаб расходов. Ослабление интереса к американским акциям способно уменьшать потоки капитала, которые прежде работали в пользу USD, хотя направление рынка облигаций при этом может быть иным. В результате действовали три разнонаправленных механизма.
Реакция долларового индекса зависит от того, какой механизм в конкретную сессию преобладает. Для понимания этой зависимости полезно учитывать рост доходности казначейских облигаций США в предшествующие месяцы: высокая доходность может поддерживать валюту, но одновременно отражать рост долговых и инфляционных рисков. Следующее решение ФРС назначено на 28 октября по итогам заседания 27–28 октября. До появления новых сигналов центробанка умеренные колебания DXY не стоит воспринимать как подтверждение долгосрочного разворота.
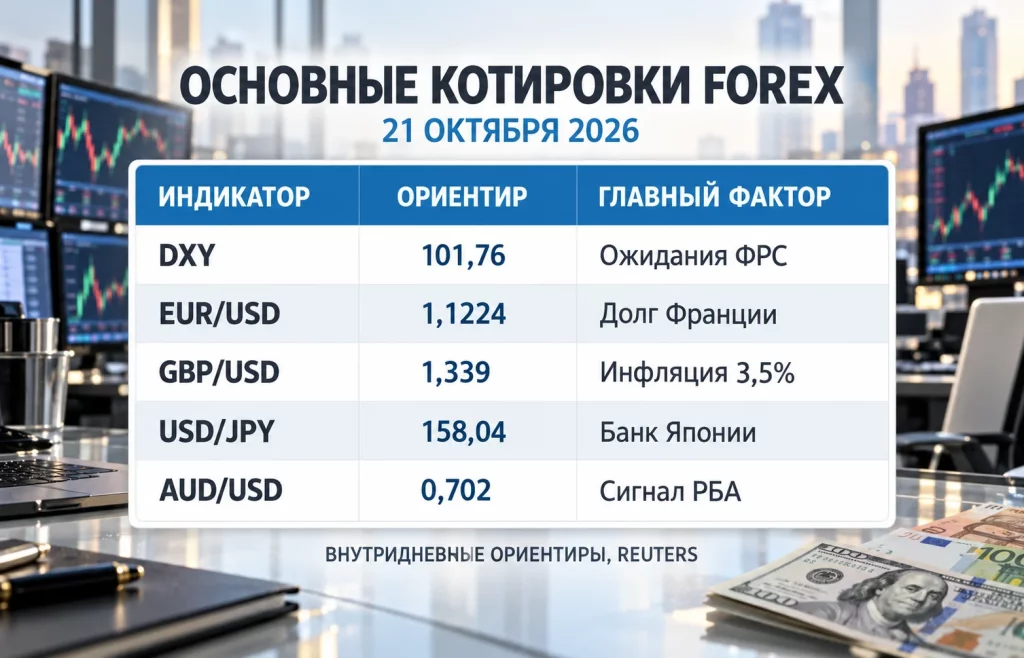
Срез основных валютных пар показывает, что доллар одновременно терял позиции против фунта и австралийской валюты, но сохранял относительную устойчивость против евро. Показатели отражают сообщения рынка в разные часы 21 октября, а не синхронные котировки одного терминала.
Для европейской валюты главным событием 21 октября стал выход доходности десятилетних государственных облигаций Франции к 5% — максимальному уровню со времён 2002 года. Разница с доходностью сопоставимых немецких бумаг расширилась приблизительно до 157 базисных пунктов, или 1,57 процентного пункта. Этот разрыв важен как показатель дополнительной компенсации, которую инвесторы требуют за французский государственный риск внутри еврозоны.
Проблема не ограничивается изменением цены облигаций. Французский бюджет испытывает давление из-за высокой стоимости обслуживания долга, а массовые протесты и политическая неопределённость осложняют обсуждение расходов и сокращения дефицита. Чем дороже государству приходится занимать, тем сложнее убедить рынок в устойчивости бюджетной траектории. При этом общее повышение доходностей из-за мировой инфляции усиливает локальную французскую проблему, но не объясняет её полностью.
На этом фоне EUR/USD во время торгов 21 октября снижалась примерно до $1,1224. Движение соответствует общей картине: политические и долговые риски Франции уже оказывали давление на евро 19 октября. Однако приписывать всё изменение курса одному французскому событию неверно. Пара одновременно реагирует на американские процентные ставки, глобальный спрос на защитные активы и ожидания относительно политики Европейского центрального банка.
Особенность нынешнего эпизода — различие между ростом доходностей и привлекательностью валюты. Обычно более высокая ставка способна поддерживать приток капитала. Но когда доходность повышается из-за ухудшения доверия к заёмщику, инвесторы могут требовать премию за риск, а не увеличивать вложения в его активы. Для евро такое разделение особенно чувствительно: проблемы отдельной крупной страны способны менять отношение к общему долговому рынку региона.
Дальнейшим ориентиром станет не только абсолютная отметка 5%, но и разница между доходностями французских и немецких облигаций. Если она продолжит увеличиваться при слабом евро, это будет сигналом сохранения премии за политический риск. Сужение разрыва и убедительный бюджетный план, напротив, могут уменьшить давление, даже если мировые ставки останутся высокими.
Британская статистика оказалась одним из наиболее понятных валютных катализаторов недели. Опубликованный 21 октября отчёт Управления национальной статистики показал рост потребительских цен в сентябре на 3,5% год к году после 3,1% в августе. Показатель превысил ожидания рынка и усилил вероятность повышения ключевой ставки Банка Англии уже в ноябре. Подробная разбивка содержится в официальном отчёте об инфляции Великобритании.
Ускорение не сводилось исключительно к одному товару. Базовая инфляция, исключающая продукты, энергию, алкоголь и табак, увеличилась с 2,6% до 2,8%. Годовой рост цен на услуги ускорился с 3,4% до 3,7%, а на товары — с 2,7% до 3,2%. Особенно заметный положительный вклад в изменение общей инфляции внесли транспортные расходы, прежде всего моторное топливо. Такая структура заставляет инвесторов оценивать не только внешний нефтяной шок, но и устойчивость повышения внутренних цен.
После публикации GBP/USD поднималась примерно к $1,339, а британская валюта достигла максимума за 17 месяцев против евро. Речь не о том, что инфляция сама по себе благоприятна для экономики. Рынок закладывает более высокую ставку: активы в фунтах становятся относительно привлекательнее, если Банк Англии действительно ужесточает денежно-кредитную политику, а другие регуляторы действуют осторожнее. Особенно отчётливо этот эффект проявляется в паре с евро, на которую одновременно давит французский риск.
Однако сильный фунт сталкивается с противоречием. Высокие цены ограничивают покупательную способность домохозяйств и повышают стоимость финансирования для компаний. Дополнительный риск выявила статистика государственного долга: сентябрьские заимствования достигли примерно £24,5 млрд, а общая сумма долга превысила £3 трлн. Значит, повышение ставок способно укреплять валюту в краткосрочном периоде, одновременно усложняя бюджетные и экономические условия.
Ближайшими проверками станут бюджет Великобритании 28 октября и заседание Банка Англии 5 ноября. Если бюджет сохранит доверие инвесторов, а ценовое давление останется устойчивым, процентный аргумент в пользу фунта укрепится. Если же рост стоимости обслуживания долга усилит опасения по поводу финансов страны, часть преимущества может исчезнуть. Поэтому нынешний максимум против евро не гарантирует продолжения подъёма без коррекции.
Японский рынок предложил сразу два важных сигнала. На аукционе двадцатилетних государственных облигаций 20 октября соотношение заявок и размещённого объёма достигло 5,84 — рекордного значения для этого срока обращения. Средняя доходность при размещении составила 3,723%. Высокий спрос показал, что инвесторы готовы активнее покупать долгосрочные японские бумаги при нынешнем уровне доходностей.
Такой результат не следует путать с обещанием немедленного укрепления иены. Спрос на облигации способен поддерживать внутренний рынок капитала и создавать предпосылки для возвращения части японских средств из зарубежных активов. Но фактические валютные потоки зависят от того, кто именно приобретает бумаги, как хеджирует валютный риск и отказывается ли от иностранных вложений. Кроме того, после сильного аукциона доходности могут снижаться, ослабляя отдельные стимулы для покупки иены.
21 октября заместитель управляющего Банка Японии Рёдзо Химино добавил второй фактор. Он заявил в парламенте, что базовое инфляционное давление приблизилось к целевым 2%, а финансовые условия остаются мягкими даже после сентябрьского повышения ставки. Это усилило представление о возможности дальнейшего ужесточения денежно-кредитной политики. В тот же день иена умеренно укрепилась: котировка USD/JPY находилась около 158,04.
Для трейдеров здесь важна разница между ставками США и Японии. Долгое время относительно дешёвые заимствования в иенах использовались для покупки более доходных иностранных активов. При росте японской ставки такие стратегии становятся менее привлекательными, особенно если ФРС одновременно перестаёт повышать собственную. Поэтому сделки кэрри-трейд с иеной чувствительны не только к текущему курсу, но и к ожиданиям изменения процентного разрыва.
Логика возможного движения выглядит следующим образом:
Это условный механизм, а не уже подтверждённый масштабный разворот капитала. По данным опроса Reuters от 20 октября, большинство экономистов ожидало следующего повышения ставки Банка Японии в декабре. Но решение будет зависеть от инфляции, состояния экономики и внешних ценовых шоков. Пока иена получает аргументы для стабилизации, однако заметное сокращение разницы ставок с США ещё не произошло.
Одним из наиболее резких валютных откликов 21 октября стало укрепление австралийского доллара. Заместитель управляющего Резервного банка Австралии Эндрю Хаузер на конференции Citi признал, что инфляционный прогноз выглядит существенно хуже августовского. AUD/USD после этих комментариев повышалась приблизительно до $0,702, прибавляя около 0,24% в ходе сессии. Для рынка это стало сигналом, что ещё одно повышение ставки в начале ноября остаётся реальным сценарием.
Хаузер выделил несколько источников давления. Нефть стоила примерно на треть дороже, чем предполагалось в августовском прогнозе регулятора. Рост расходов на технологии и строительство центров обработки данных поддерживал спрос, а ограниченные производственные возможности затрудняли снижение внутренних цен. Даже некоторое ослабление рынка труда не обеспечивало достаточно быстрого замедления инфляции. Эти обстоятельства делают дальнейшие решения центрального банка сложнее: необходимо сдерживать цены, не создавая чрезмерного спада активности.
Особенно тревожным сигналом регулятор считает изменение инфляционных ожиданий. Если компании и потребители привыкают к росту цен на 3–3,5% как к норме, добиться возвращения инфляции в целевой диапазон 2–3% становится труднее. В таком случае центробанку может понадобиться более продолжительный период ограничительной политики. Но одно выступление не заменяет решение совета РБА, а рыночная вероятность повышения ставки может быстро меняться после новых экономических данных.
Для AUD ситуация отличается от британской, хотя обе валюты получили поддержку от инфляционных новостей. Австралийский доллар сильнее чувствителен к ценам на сырьё, спросу со стороны Китая и отношению инвесторов к рискованным активам. Поэтому повышение ожидаемой ставки может укреплять его против USD, но ухудшение глобальных перспектив способно частично компенсировать эффект. Именно сочетание внутренних ставок и внешнеторгового фона определит, насколько устойчивым окажется нынешний подъём.
На ближайшие недели календарь даёт четыре контрольные точки. Они расположены по датам и связаны с различными валютными парами:
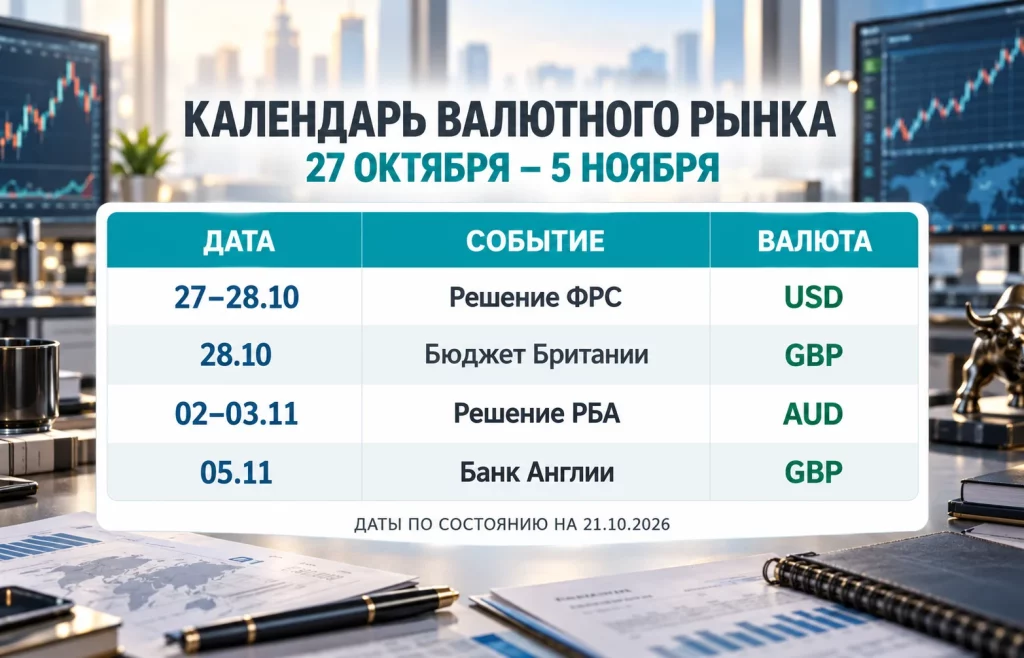
Календарь показывает, почему текущее расхождение валют может сохраняться: важнейшие решения не совпадают по времени, а у каждого центробанка собственная проблема. Даже повышение ставок сразу в нескольких странах не гарантирует одинаковой реакции валют — значение имеют уже заложенные рынком ожидания и тон официальных комментариев.
Главный вывод, который даёт дайджест валютного рынка за 21.10.2026, состоит в изменении структуры рисков. Доллар зависит от противостояния инфляции и опасений вокруг американского роста, евро — от доверия к французским финансам, фунт и AUD — от вероятности новых повышений ставок, иена — от готовности Банка Японии сократить процентный разрыв. Для оценки дальнейшего движения недостаточно сравнить, какая валюта выросла за день: важнее понять, какие ожидания уже включены в цену и какое ближайшее событие способно их изменить.
Больше новостей здесь.
Полезное
Стейкинг Ethereum: рекорд 43,8 млн ETH и...
Добыча газа в Великобритании: Jackdaw...
Прибыль CATL замедлилась: акции...
Стоимость XRP: переводы на $49,7 млрд...
Перовскит: как солнечные окна Panasonic...
Blackwall оценили в $2,2 млрд после...
Облигации Японии: спрос побил рекорд
Дайджест криптоновостей за 19.10.2026:...
СПГ через Красное море: редкий рейс...
Евро падает: Франция добавила рынку риска
Другие новости
Срочный рынок
Добыча газа в Великобритании: Jackdaw получил добро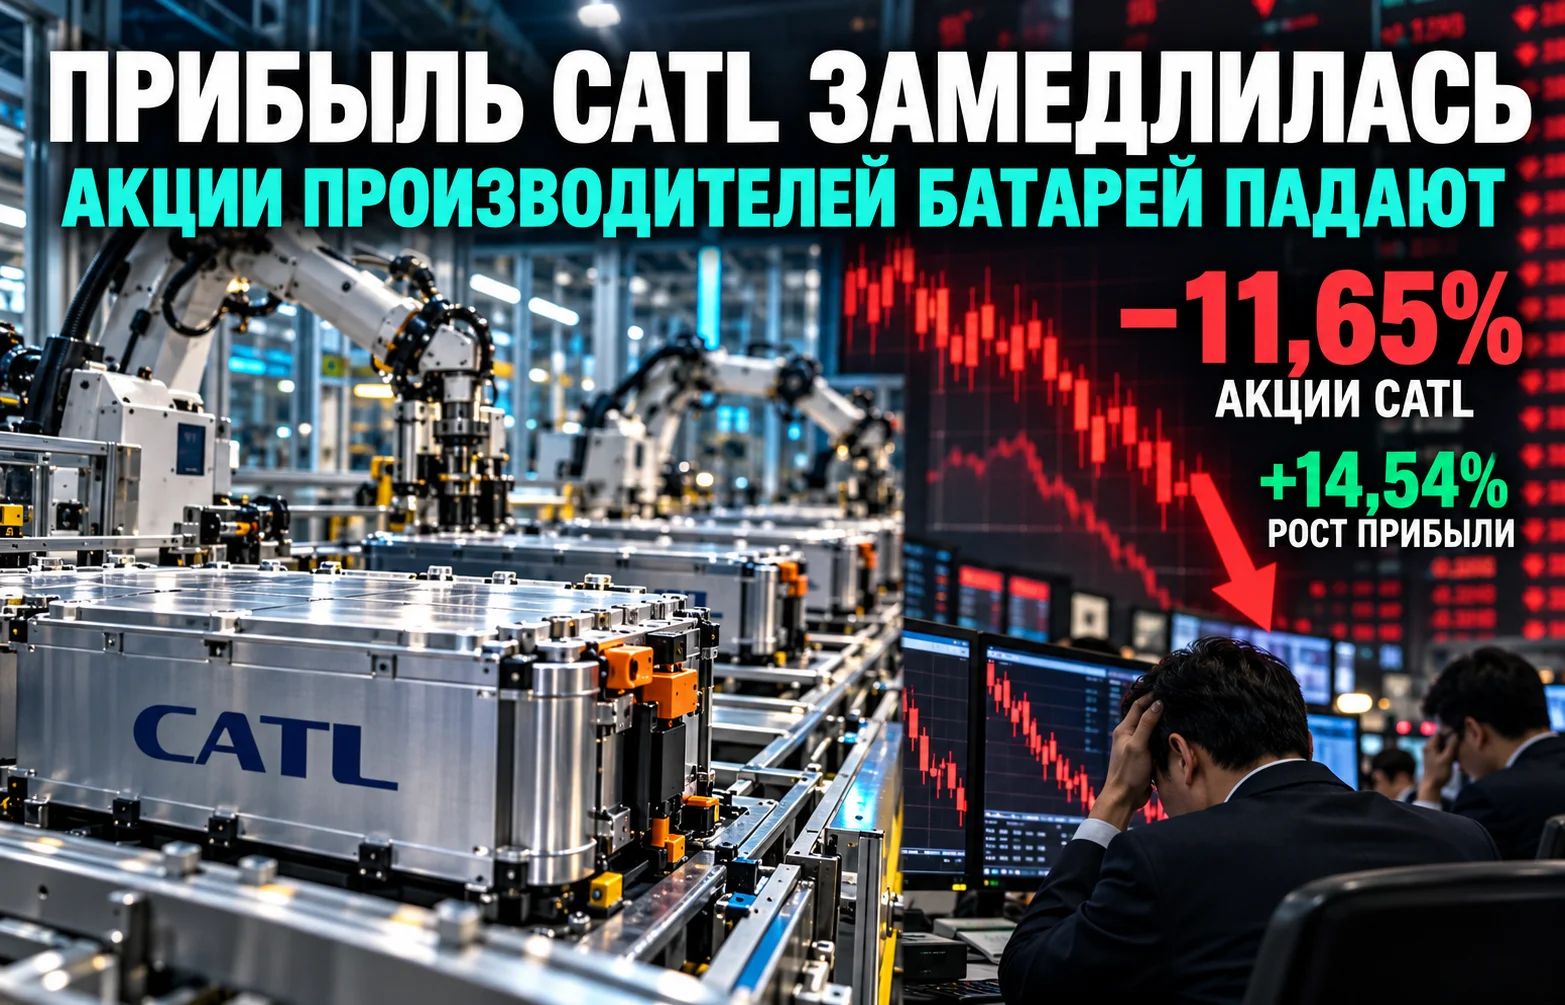
Фондовый рынок
Прибыль CATL замедлилась: акции батарейных компаний падают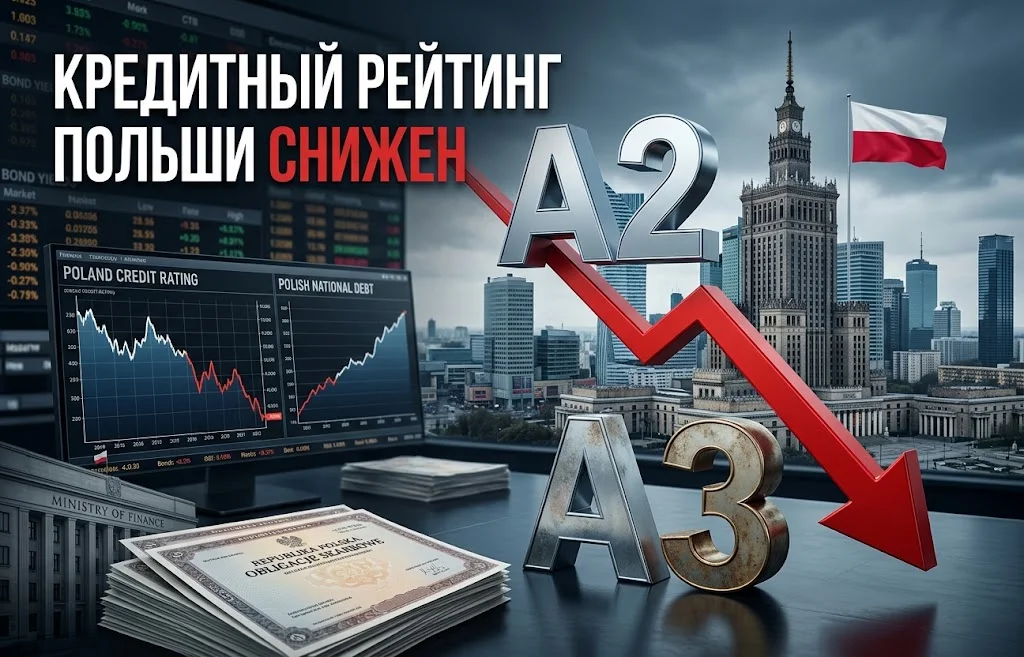
Финансовый рынок
Кредитный рейтинг Польши снижен: Moody’s указало на долг
Фондовый рынок
Кризис автопрома Германии усилился после прогноза Volkswagen
Финансовый рынок
KRW укрепляется: выплаты чипмейкеров меняют рынок
Фондовый рынок
IPO Anthropic может превзойти рекорд SpaceX