Поиск
Финансовый рынок


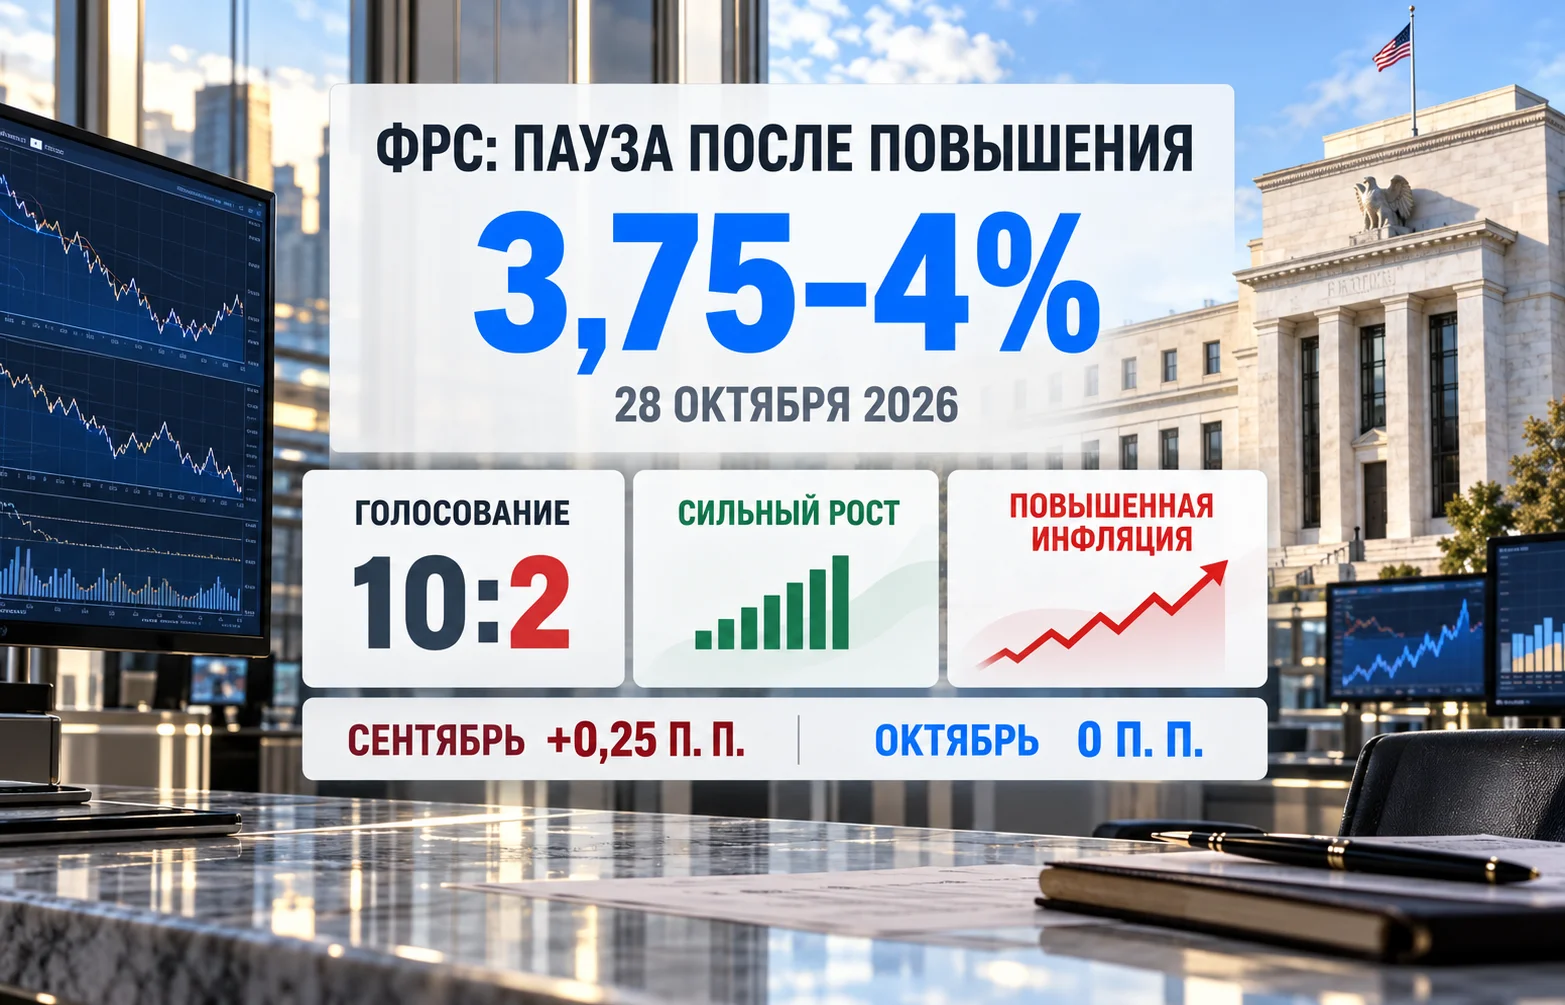
Ставка ФРС США сохранилась в диапазоне 3,75–4,00% по итогам заседания 27–28 октября 2026 года. Федеральная резервная система взяла паузу после сентябрьского повышения, хотя инфляция по-прежнему превышает целевой уровень. Решение поддержали десять участников Комитета по операциям на открытом рынке, двое потребовали нового повышения. Теперь внимание смещается к декабрю: регулятору предстоит определить, достаточно ли уже действующих ограничений для замедления роста цен.
В сентябре американский центробанк поднял целевой диапазон ставки по федеральным фондам на 0,25 процентного пункта — до 3,75–4,00%. Тогда все двенадцать голосовавших членов комитета поддержали ужесточение. Через шесть недель диапазон остался прежним, но единства по дальнейшей политике уже не было.
За сохранение ставки проголосовали десять участников FOMC. Лиза Кук и глава Федерального резервного банка Кливленда Бет Хэммак выступили за увеличение диапазона ещё на четверть процентного пункта — до 4,00–4,25%. Разногласия касаются скорости движения к инфляционной цели, а не самой необходимости вернуть устойчивый рост цен к 2%.
Смена позиции большинства не означает, что сентябрьское решение оказалось ошибочным. После повышения стоимость краткосрочных денег уже стала выше; влияние дорогого кредита на потребительские расходы, найм и инвестиции проявляется с задержкой. Очередной шаг без оценки этого эффекта мог бы усилить давление на экономику сильнее необходимого. Два последовательных заседания показывают, насколько быстро изменился подход комитета: сентябрьское повышение прошло единогласно, а октябрьскую паузу пришлось принимать при открытых возражениях сторонников более жёсткой политики.
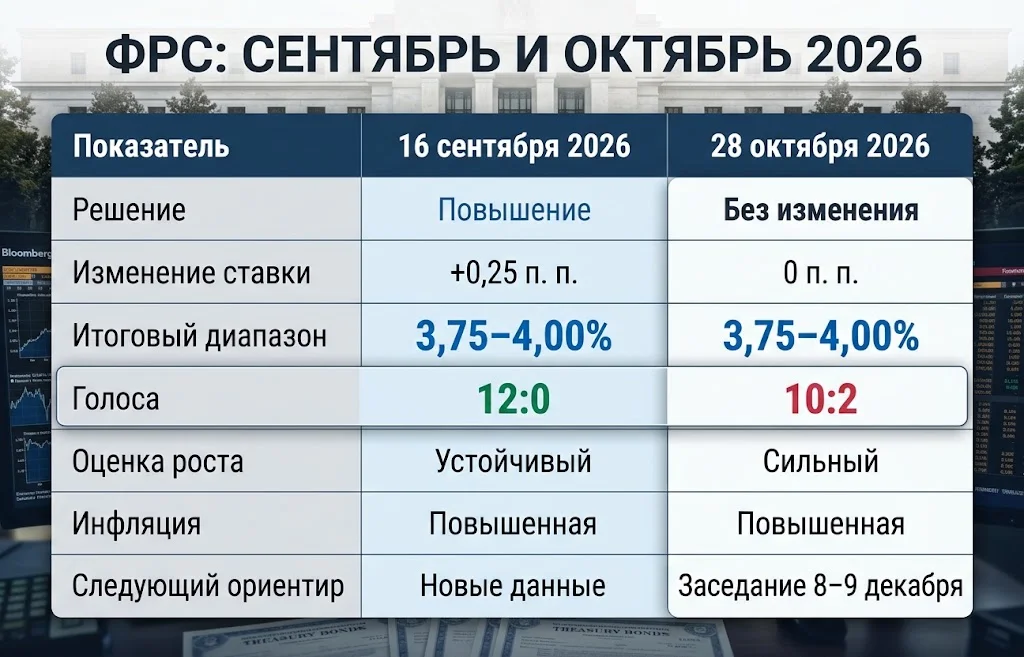
Сентябрьское повышение ставки ФРС до 3,75–4% обозначило возвращение к более жёстким условиям финансирования. Октябрьское решение уточнило скорость этого процесса: дальнейшие шаги возможны, но автоматической серии повышений комитет не обещает.
Самая заметная перемена в октябрьском заявлении касается оценки деловой активности. В сентябре ФРС характеризовала её расширение как устойчивое, теперь — как сильное. При этом регулятор сохранил описание потребительских расходов как устойчивых, капитальных вложений как значительных, а прироста занятости как соответствующего увеличению рабочей силы.
Обычно сочетание сильного спроса и повышенной инфляции усиливает аргументы в пользу более высокой ставки. Домохозяйства продолжают покупать товары и услуги, компании получают возможность переносить издержки в цены, а работодатели удерживают работников. Если экономика не охлаждается достаточно быстро, возвращение инфляции к 2% может затянуться.
Но темпы выпуска зависят не только от спроса. Когда производительность труда растёт, компании способны производить больше при сопоставимых затратах ресурсов. Дополнительное предложение смягчает давление на цены: увеличение продаж не обязательно сопровождается таким же увеличением издержек на единицу продукции.
Глава ФРС Кевин Уорш после заседания подчеркнул, что сильная экономика сама по себе не выглядит перегретой. Он связал такую оценку с улучшением производительности, одновременно признав сложность её точного измерения. Инвестиционный подъём вокруг искусственного интеллекта добавляет спрос на оборудование и инфраструктуру, однако повышение эффективности производства способно увеличить и потенциальный объём выпуска.
Здесь возникает практическая проблема. Если принять любой сильный рост за признак избытка спроса, центробанк рискует сдержать реальные инвестиции и создание рабочих мест. Если же предполагаемое ускорение производительности окажется слабее ожиданий, высокая активность будет дольше поддерживать инфляцию. Оба риска существуют одновременно, поэтому октябрьская пауза оставляет комитету возможность пересмотреть курс при поступлении новых данных.
В официальном заявлении ФРС от 28 октября регулятор сохранил формулировку о повышенной инфляции и прямо связал выбор дальнейшей политики с накоплением информации. Отказ от немедленного повышения не равнозначен признанию победы над ростом цен. Наиболее важные противоречия текущей экономической картины можно свести к четырём факторам.
Поэтому спор внутри FOMC не сводится к выбору между сильной и слабой экономикой. Члены комитета по-разному оценивают, насколько быстро инфляция отреагирует на уже принятые меры и насколько велик риск чрезмерного ужесточения.
Следующее плановое заседание FOMC назначено на 8–9 декабря 2026 года. Оно сопровождается публикацией обновлённых экономических прогнозов членов комитета. До этой даты ФРС получит дополнительные сведения о ценах, занятости и потребительской активности, которые могут изменить баланс аргументов в пользу повышения либо сохранения диапазона.
Октябрьское голосование 10:2 показывает, что среди руководителей центробанка уже есть сторонники немедленного шага. Однако две несогласные позиции не доказывают, что на следующем заседании большинство обязательно перейдёт на их сторону. Значение имеют не только текущие темпы инфляции, но и её структура, устойчивость ожиданий и реакция спроса на сентябрьское повышение. Вероятные направления политики различаются по исходным условиям; точную вероятность каждого сценария без актуальной рыночной оценки приписывать им нельзя.
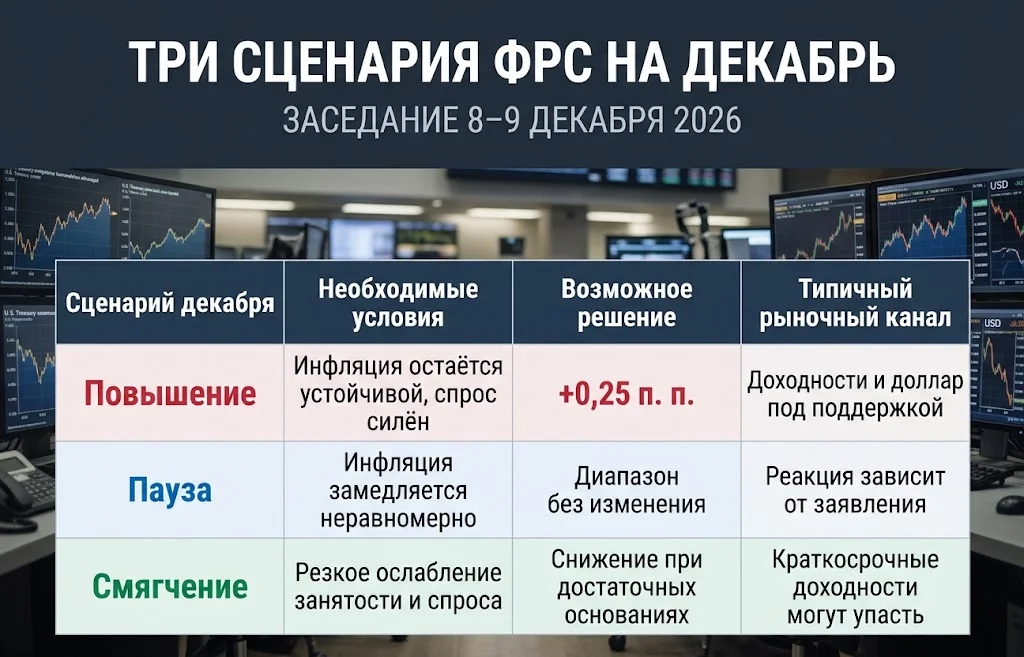
Пока центральным вопросом является не величина возможного изменения, а причина, которая заставит комитет действовать. Наиболее прямой путь к повышению открывает сохранение устойчивой инфляции при сильных расходах. Продолжение паузы возможно, если данные останутся неоднозначными и потребуется больше времени для оценки сентябрьского шага.
Резкое ухудшение положения на рынке труда создало бы принципиально другую задачу: ФРС пришлось бы сопоставлять риск экономического спада с незавершённой борьбой против инфляции. Это альтернативный сценарий, а не объявленный план смягчения политики.
Последовательность решений выглядит следующим образом:
При таком подходе даже сохранение ставки в декабре способно существенно изменить цены активов. Для рынков важен не только итог конкретного заседания, но и новая оценка того, сколько времени денежно-кредитные условия останутся жёсткими.
Октябрьское решение не вызвало синхронного движения американских активов. По итогам торгов 28 октября%:
При этом доходности государственных облигаций США двигались разнонаправленно: краткосрочные снижались, более долгосрочные испытывали повышательное давление.
Такая реакция объясняется разделением двух ожиданий. Доходность двухлетних казначейских бумаг особенно чувствительна к предполагаемой траектории ставки в ближайшие кварталы. Если инвесторы уменьшают вероятность скорого повышения, короткий участок кривой доходности может опускаться даже при сохранении официального диапазона.
Долгосрочные облигации зависят ещё и от ожидаемой инфляции, будущего экономического роста, бюджетных потребностей и премии за срок. Поэтому уверенность в силе американской экономики способна удерживать их доходности на повышенном уровне независимо от решения конкретного заседания.
Для доллара важна относительная стоимость денег в США и других странах. Более высокие американские доходности при прочих равных поддерживают спрос на долларовые активы; сокращение разницы доходностей действует в обратную сторону. Но валютная реакция зависит также от европейской политики, геополитики и отношения участников рынка к риску. Связь между курсом евро к доллару и американскими доходностями особенно заметна, когда ожидания по ставкам ФРС и ЕЦБ расходятся.
Отдельный механизм действует на рынке высокодоходных валют. Занимать в валюте с низкой ставкой и размещать средства в инструменте с более высокой доходностью выгодно лишь до тех пор, пока процентная премия покрывает изменение обменного курса и стоимость защиты от риска. Снижение премии или резкое укрепление валюты фондирования может привести к закрытию таких позиций. Именно такая уязвимость проявляется в стратегиях carry trade с мексиканским песо.
Для акций сохранение ставки убирает риск немедленного удорожания краткосрочного кредита, но не гарантирует продолжения роста котировок. Высокая доходность облигаций повышает ставку дисконтирования будущих прибылей компаний, особенно чувствительных к стоимости капитала. Производители оборудования и операторы центров обработки данных дополнительно зависят от того, превратятся ли масштабные инвестиции в искусственный интеллект в устойчивый денежный поток.
Рыночные движения 28 октября поэтому нельзя сводить к утверждению, будто участники торгов однозначно поверили в скорое смягчение. Пауза поддержала часть краткосрочных ожиданий, тогда как сильная экономика и инфляционные риски сохранили напряжённость в более длинных сроках.
В день октябрьского заседания Кевин Уорш объявил ещё об одном изменении — порядке будущих встреч Комитета по операциям на открытом рынке. В 2027 году одну из восьми регулярных встреч планируется полностью посвятить стратегическим вопросам денежно-кредитной политики, без голосования по ставке и обычного заявления по итогам. На 2028 год предполагаются две такие встречи, а шесть остальных останутся заседаниями по текущей политике.
Количество встреч FOMC формально не сокращается: меняется их назначение. Руководители смогут выделить время для обсуждения долгосрочных вопросов — роли производительности, механизмов передачи процентной политики, устойчивости инфляционных ожиданий и принципов работы регулятора. При этом конкретные даты новых стратегических заседаний ещё не определены.
Для участников рынка переход означает потенциально более длинные интервалы между заранее запланированными решениями по ставке. Сейчас инвесторы ориентируются на восемь регулярных дат в году, когда может быть изменён целевой диапазон. В предложенной системе часть этих дат перестанет служить привычной точкой переоценки ожиданий.
У изменений есть практический плюс: обсуждение фундаментальных вопросов не будет постоянно конкурировать с необходимостью реагировать на очередной месячный показатель инфляции. Но появляется и ограничение. Если условия резко изменятся вскоре после обычного заседания, ожидание следующей плановой встречи с голосованием может оказаться менее удобным для рынка.
Это не лишает центробанк возможности принимать решения вне расписания, если обстоятельства потребуют. Поэтому новая схема не означает, что американская денежно-кредитная политика станет менее гибкой при чрезвычайных событиях. Реальное влияние нововведения будет зависеть от распределения стратегических встреч и способов коммуникации решений.
В ближайшие недели важнее всё же не будущий календарь, а сочетание данных об инфляции и устойчивости экономики. Ставка ФРС США останется предметом спора до декабрьского заседания: новые признаки ценового давления усилят аргументы сторонников повышения, тогда как ослабление спроса и занятости сделает сохранение диапазона более убедительным. Следующая проверка этого баланса назначена на 8–9 декабря 2026 года.
Больше новостей здесь.
Полезное
Добыча золота по странам: Россия обошла...
Дайджест фондового рынка за 28.10.2026:...
Майнеры биткоина уходят в ИИ: сделки...
Новозеландский доллар рухнул после...
Крах ИИ-пузыря: кто выиграет, если рынок...
Банк Ripple одобрен в США: что меняется...
Запасы пальмового масла: склады Малайзии...
Чешская крона: Чехия ставит барьер для...
Пузырь ИИ в Китае: обвал на $480 млрд...
Дайджест криптоновостей за 26.10.2026:...
Другие новости
Срочный рынок
Добыча золота по странам: Россия обошла США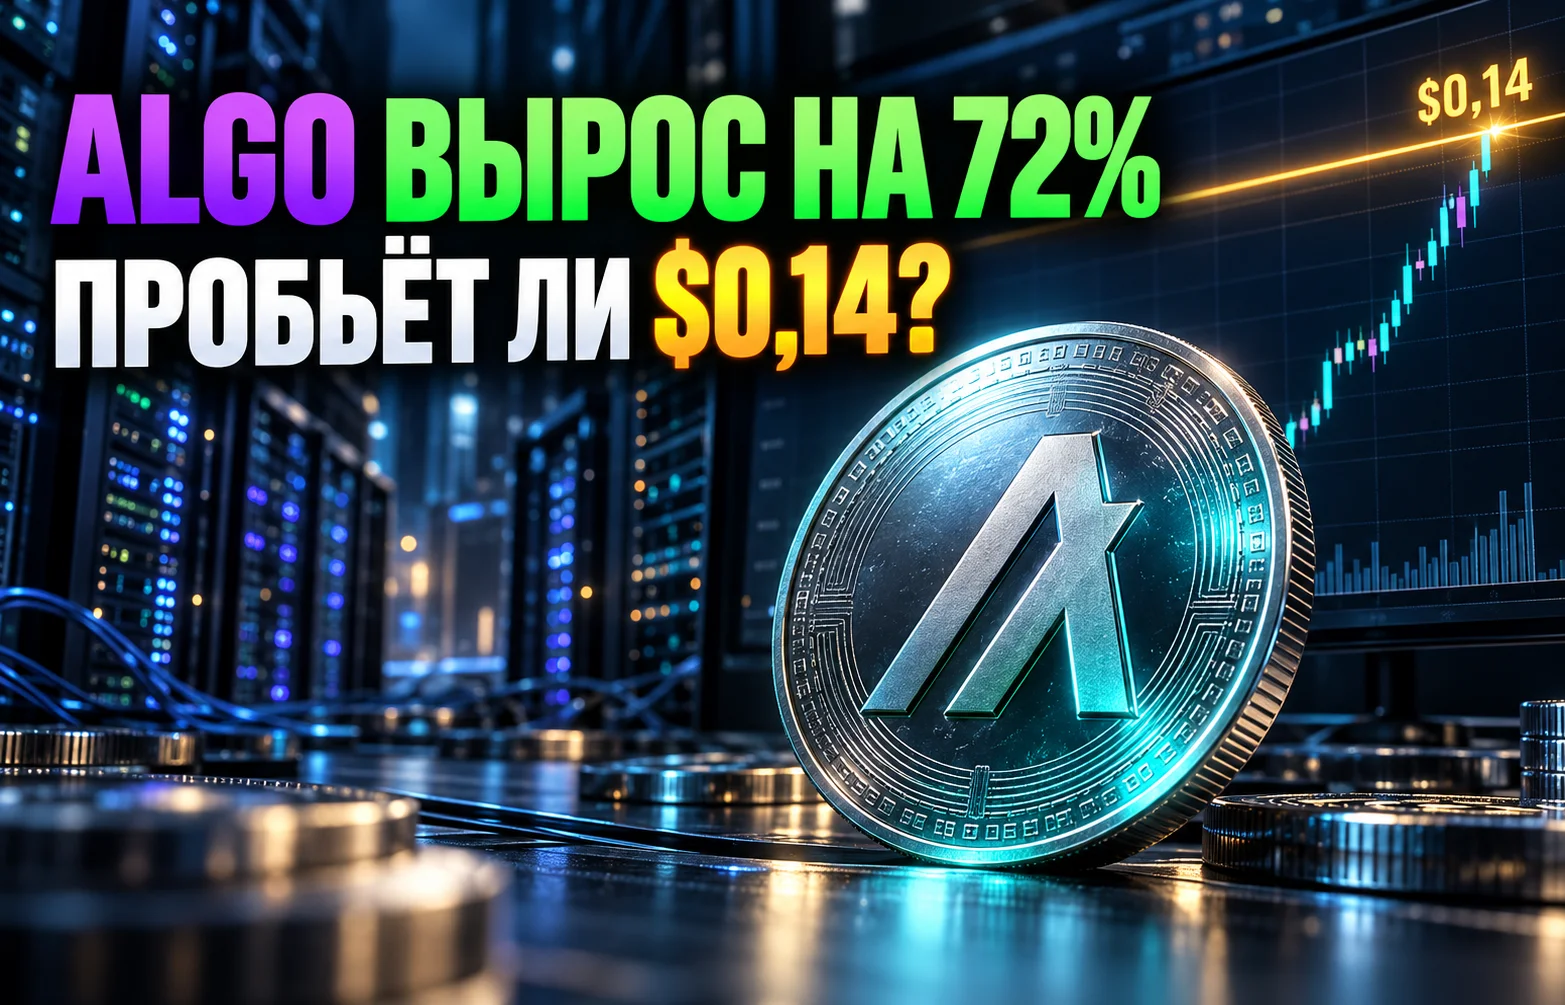
Крипто рынок
Algorand вырос на 72%: сможет ли ALGO пробить $0,14?
Финансовый рынок
Курс доллара к турецкой лире пробил отметку 49
Фондовый рынок
Акции Shein рухнули на 14% после первого отчета
Фондовый рынок
Ставка ФРС: шансы на сентябрьское повышение резко выросли
Фондовый рынок
Дайджест фондового рынка за 29.07.2026: паника или шанс?
Крипто рынок
Цена TRON приближается к прорыву: ждать ли $1?
Финансовый рынок
Санкции США и ЕС против России усиливаются: что изменится?
Фондовый рынок
KOSPI снова рухнул, несмотря на сильную отчетность SK Hynix