Поиск
Срочный рынок


Мировые цены на пшеницу завершают октябрь на фоне затяжного снижения: к пятнице, 23 октября 2026 года, биржевой рынок подошёл к возможной восьмой подряд неделе потерь. Если отрицательная недельная динамика сохранится до закрытия торгов, такая серия окажется самой продолжительной с 1997 года. Парадокс состоит в том, что Россия резко сократила портовые отгрузки, а Украина испытывает серьёзные трудности с вывозом урожая. Тем не менее ожидания ослабления черноморских рисков и пересмотр мирового спроса продолжают давить на фьючерсы.
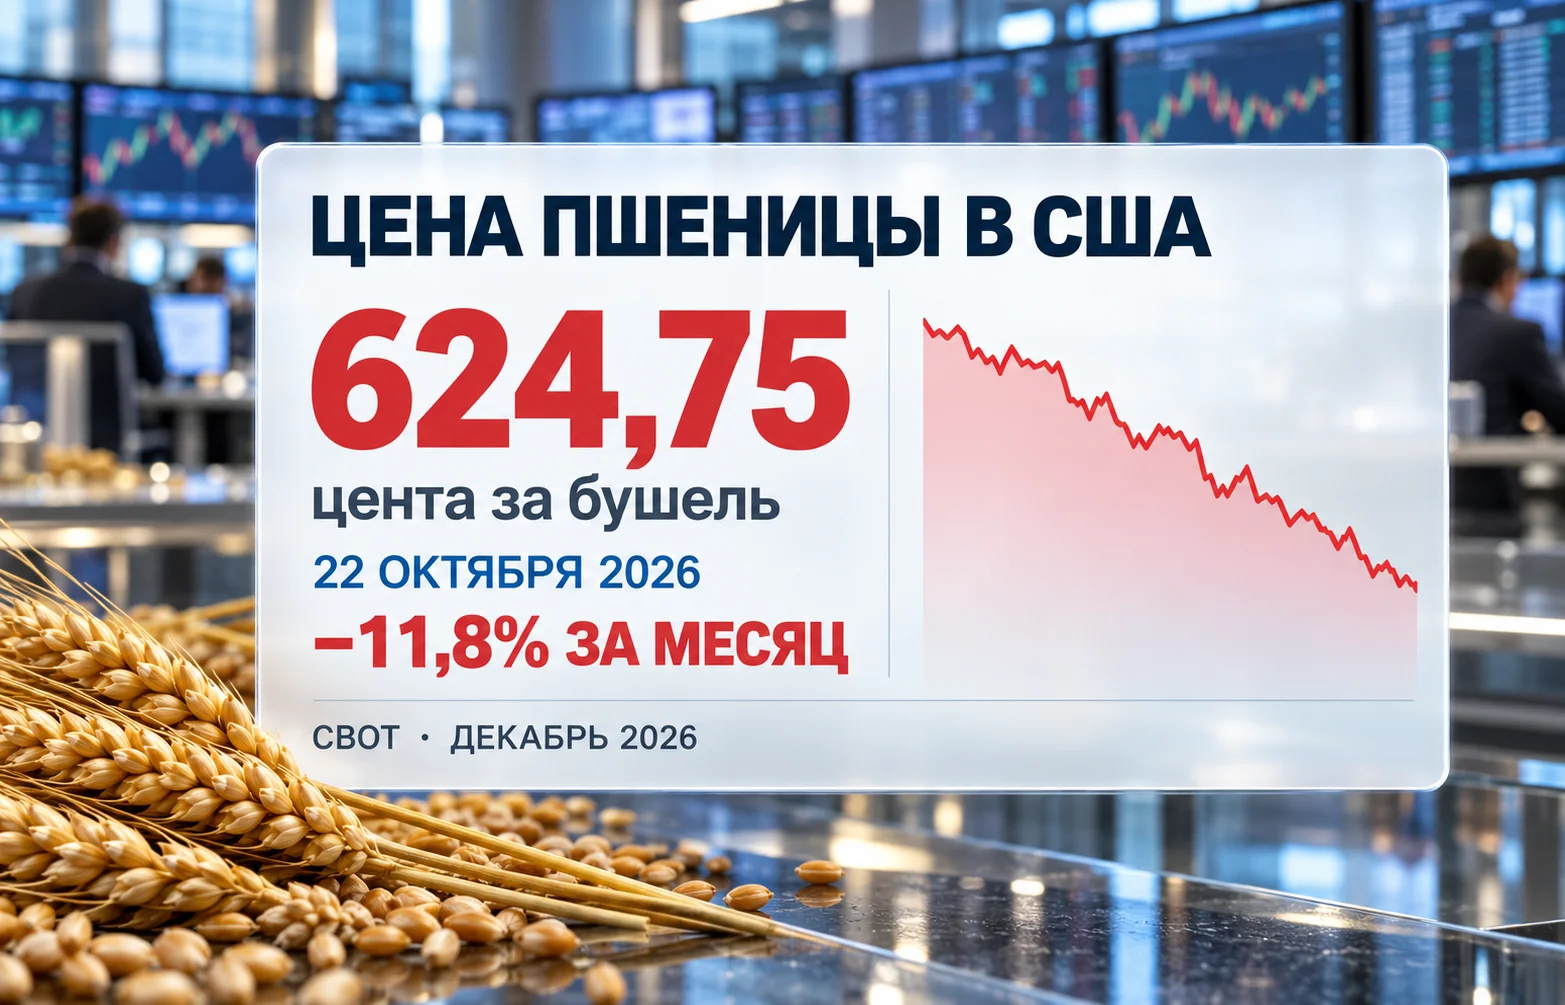
Декабрьский контракт на мягкую краснозёрную озимую пшеницу (SRW) на Чикагской товарной бирже CBOT завершил торги 22 октября на уровне 624,75 цента за бушель, или около $6,25. За день он подешевел на 0,56%, а относительно 23 сентября — примерно на 11,8%. Это биржевая цена конкретного американского контракта, а не средняя стоимость тонны зерна во всех странах. Окончательный результат недели станет известен после пятничной сессии.
Ещё в конце августа рынок оценивал ситуацию противоположным образом. На фоне резкого роста цен на пшеницу инвесторы закладывали более высокую премию за угрозу перебоев в Черноморском регионе. Опасения касались не только доступного урожая, но и возможности погрузить его на суда, застраховать перевозку и доставить покупателям вовремя. Осенью настроения начали меняться: трейдеры всё активнее учитывают вероятность дипломатической разрядки и восстановления хотя бы части перевозок.
Если снижение сохранится до закрытия торгов 23 октября, пшеница завершит в минусе восьмую неделю подряд. Это станет самой продолжительной серией недельных потерь с 1997 года. При этом речь идёт именно о длительности падения, а не о рекордном обвале стоимости зерна. Даже в рамках затяжного нисходящего движения отдельные торговые дни могут завершаться ростом.
Ценовой ориентир неодинаков для разных площадок. В Европе декабрьский контракт Euronext 22 октября поднялся до €234,25 за тонну после предыдущего резкого снижения. Эта разница показывает, что локальные условия поставок, валютный курс, качество зерна и ожидания покупателей способны менять динамику отдельного контракта даже при общем ослаблении международного рынка. Таким образом, центральный вопрос уже не сводится к тому, сколько пшеницы произведено. Не менее важны ожидания её доступности в будущем, а также то, готовы ли импортёры оплачивать прежнюю надбавку за риск.
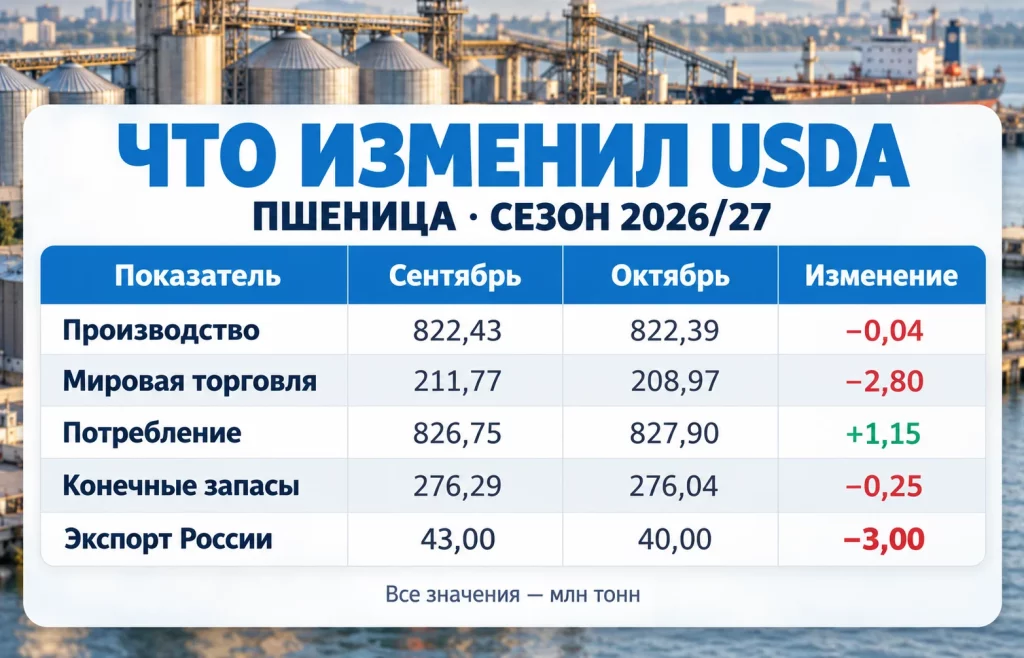
Октябрьский отчёт USDA о мировом предложении и спросе, опубликованный 9 октября, помогает понять фундаментальную часть движения. Прогноз производства пшеницы в сезоне 2026/27 составляет 822,39 млн тонн против 822,43 млн в сентябрьской оценке. Изменение незначительное, однако мировое потребление ожидается на уровне 827,90 млн тонн. Оно превышает прогнозируемый урожай, поэтому говорить о бесконечном накоплении запасов неправильно.
Одновременно прогноз международной торговли снизился с 211,77 млн до 208,97 млн тонн. Конечные мировые запасы пересмотрены с 276,29 млн до 276,04 млн тонн. Эти показатели указывают на более слабую торговую активность, но не на отсутствие зерна у всех потенциальных продавцов. Рынок реагирует прежде всего на баланс доступных партий, цены конкурирующих экспортёров и сроки поставок.
Сопоставление двух прогнозов важно именно в комплексе. Небольшое снижение мировых запасов само по себе выглядит аргументом против глубокого падения цен. Но сокращение ожидаемых торговых потоков означает, что покупатели могут приобретать меньше зерна на международном рынке, переносить закупки или пользоваться уже имеющимися запасами. Дополнительная неопределённость касается распределения товара: значительная часть мировых резервов находится не там, где возникает срочная потребность в импорте.
Отдельный показатель — Россия. USDA сократило оценку её экспорта пшеницы на сезон 2026/27 с 43 млн до 40 млн тонн, сохранив прогноз урожая на уровне 88 млн тонн. Иными словами, проблемы касаются прежде всего возможности вывезти выращенное зерно, а не автоматического исчезновения предложения внутри страны. Переходящие российские запасы при этом, наоборот, были пересмотрены вверх — до 19,03 млн тонн.
Для Украины американское ведомство сохранило прогноз урожая на уровне 26 млн тонн, а экспорта — 12,5 млн тонн. Однако годовой прогноз остаётся сценарием на весь сезон и не гарантирует, что фактическая скорость отправок в октябре достаточна для его выполнения. Разрыв между потенциальным объёмом продаж и реальным движением грузов постепенно становится самостоятельным фактором рынка. Именно поэтому высокий риск перебоев способен сосуществовать со снижением фьючерсов: биржевая цена отражает ожидания, а экспортная статистика — уже произошедшие физические операции. Эти два сигнала иногда расходятся на протяжении нескольких недель.
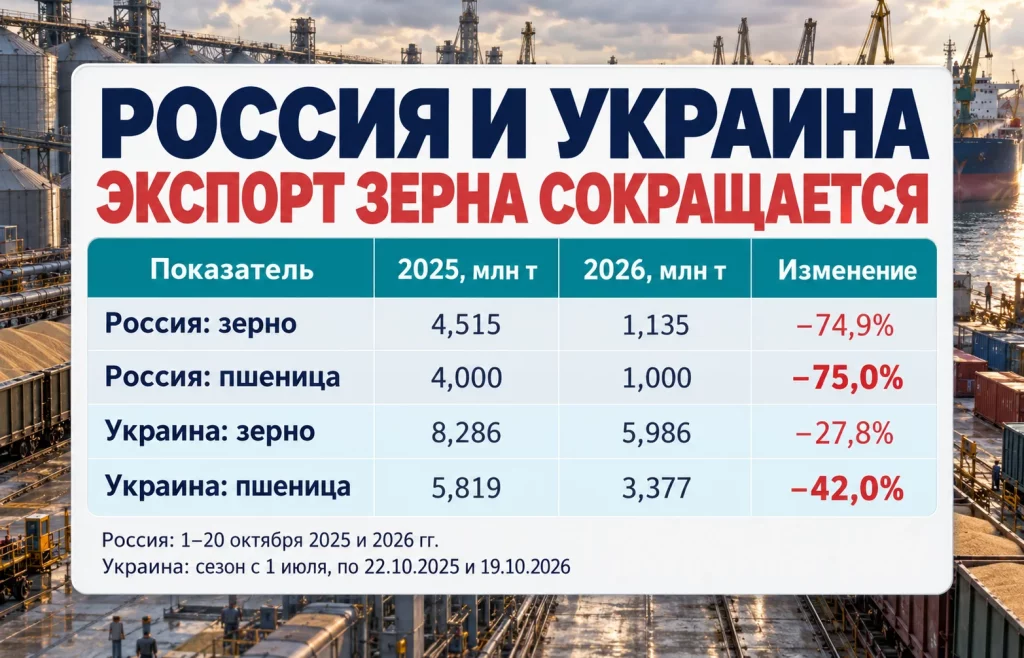
Самое заметное противоречие обнаруживается в статистике черноморских поставщиков. По отраслевому мониторингу, за 1–20 октября российские морские порты отгрузили 1,135 млн тонн зерна против 4,515 млн тонн за аналогичный период 2025 года. Поставки непосредственно пшеницы сократились с 4 млн примерно до 1 млн тонн. Это падение темпов вывоза, а не сопоставление урожайности или годовых экспортных возможностей.
Через Новороссийск за указанный период прошло около 59,6 тыс. тонн зерна против 1,7 млн тонн годом ранее. На этом фоне Россия активизировала балтийское направление: за двадцать дней октября через соответствующие порты отправлено примерно 875 тыс. тонн, что в 11 раз больше прошлогоднего уровня. Санкт-Петербург, Усть-Луга и Высоцк приняли значительную часть перенаправленных потоков.
Однако рост перевалки на Балтике не устраняет всех ограничений. До северных терминалов зерно часто необходимо везти по более длинному сухопутному маршруту. Увеличиваются транспортные расходы, сроки доставки и нагрузка на инфраструктуру. Кроме того, далеко не каждый терминал можно быстро приспособить к зерновым партиям без вложений в оборудование и складские мощности.
Украинская ситуация отличается по маршрутам, но приводит к сопоставимому результату — снижению фактического объёма поставок. С начала маркетингового сезона 2026/27 по 19 октября Украина экспортировала 3,377 млн тонн пшеницы против 5,819 млн тонн по состоянию на 22 октября предыдущего сезона. Отставание составляет около 42%. Экспорт всех зерновых и зернобобовых достиг 5,986 млн тонн против 8,286 млн тонн, снизившись почти на 28%. Даты наблюдений прошлогодней и текущей выборок различаются на три дня, что необходимо учитывать при сравнении.
Киев вынужден искать дополнительные возможности вывоза через дунайские порты, автомобильные и железнодорожные переходы с Евросоюзом. При этом ограничения экспорта через Чёрное море сопровождаются ударами по инфраструктуре и рисками для гражданских судов. Дополнительные проверки, очереди грузовиков и перегруженные терминалы увеличивают стоимость каждого этапа доставки.
23 октября появилась информация о переговорах Украины с Польшей и Словакией относительно переноса части таможенного контроля экспортных грузовиков вглубь соседних стран. Предполагаемая цель — уменьшить время нахождения транспорта на уязвимых пограничных переходах. Пока речь идёт о поиске решений, а не о полностью восстановленной пропускной способности.
Не стоит сводить две национальные статистики в одну сумму: у России приведены отгрузки морских портов за двадцать дней, у Украины — совокупные таможенные данные с начала сельскохозяйственного сезона. Их корректно сравнивать по направлению изменения и характеру ограничений, но не использовать для расчёта общего падения черноморского экспорта.
Снижение мирового ценового ориентира на фоне сокращения отгрузок кажется нелогичным лишь при предположении, что физическое предложение и фьючерсная цена всегда меняются одновременно. В действительности контракт в Чикаго отражает ожидания будущей стоимости американской пшеницы, тогда как экспортные котировки в портах включают качество товара, срок отгрузки, условия продажи, транспорт и локальную конкуренцию. На текущую динамику одновременно влияют несколько факторов.
Различие особенно важно для фермеров. Если экспорт затруднён, зерно продолжает поступать на внутренний рынок или храниться в ожидании отправки. Предложение внутри страны может временно превышать возможности переработчиков и транспортной системы. Поэтому местная закупочная цена способна снижаться даже при дорогом фрахте и существенных рисках морской перевозки.
Для импортёра картина обратная. Он оценивает не только цену партии в порту погрузки, но и фрахт, страхование, прохождение маршрута, кредитование и вероятность задержки. Более дешёвая тонна у производителя ещё не означает такой же экономии для покупателя в Египте, Турции или другой стране назначения. При нарушенной логистике часть падения базовой цены поглощают сопутствующие издержки.
В событиях сырьевого рынка начала октября черноморская логистика уже выступала отдельным фактором неопределённости. Сейчас к нему добавился другой сигнал: участники торгов допускают, что часть ограничений со временем может ослабнуть. Достаточно изменения вероятностей, чтобы стоимость фьючерсов снизилась ещё до появления новых судов у причалов.
При этом нельзя делать вывод, будто рынок перестал учитывать военные риски. Европейские контракты 22 октября восстановили часть потерь, напоминая, насколько быстро ситуация может измениться при новых сообщениях об угрозах перевозкам. На соседних торговых площадках одна новость нередко приводит к разной реакции из-за структуры предложения и сроков исполнения контрактов.
Ближайшие дни важны сразу для нескольких частей зернового рынка. Итог пятничной сессии определит, состоится ли историческая восьминедельная серия; дальнейшее направление будет зависеть уже от подтверждённых поставок и изменений ожиданий. Ни один отдельный дипломатический сигнал не гарантирует, что суда смогут безопасно вернуться на прежние маршруты. Для оценки возможного разворота следует последовательно отслеживать три группы событий.
Условия для дальнейшего снижения существуют, если переговорные ожидания сохранятся, а покупатели продолжат откладывать крупные закупки. Напротив, продолжительные остановки портов, новые повреждения инфраструктуры или более активные импортные тендеры способны быстро вернуть на рынок повышенную премию за доступность зерна. Наличие обоих сценариев объясняет нынешнюю чувствительность котировок к новостям.
Особое значение имеет различие между странами. Для России главная задача — восстановить достаточную пропускную способность экспортных терминалов без чрезмерного удорожания логистики. Для Украины — обеспечить безопасность морских и сухопутных направлений, чтобы сезонный экспорт не зависел от нескольких перегруженных переходов. Покупателям же приходится закладывать в контракты вероятность задержек, даже когда биржевая цена становится ниже.
Мировые цены на пшеницу находятся в точке, где долгосрочный баланс спроса и предложения сталкивается с политическими ожиданиями и реальными ограничениями транспорта. Возможный рекорд по длительности падения не отменяет угрозы новых перебоев. Он показывает, что участники торгов пока оценивают перспективы будущих поставок спокойнее, чем фактическое состояние черноморской логистики.
Больше новостей здесь.
Полезное
HSBC RedCoin: стейблкоин для 3,3 млн...
Прогноз курса рубля: удержится ли доллар...
Доли в Anthropic: кто заработает...
Почему падает биткоин: приток $525 млн не...
Цены на физическую нефть падают, а...
Рейтинг стран по ВВП на душу населения:...
Texas Instruments: спрос на чипы снова...
Дайджест валютного рынка за 21.10.2026:...
Стейкинг Ethereum: рекорд 43,8 млн ETH и...
Добыча газа в Великобритании: Jackdaw...
Другие новости
Финансовый рынок
Прогноз курса рубля: удержится ли доллар около 81 ₽?
Фондовый рынок
Доли в Anthropic: кто заработает миллиарды на IPO
Финансовый рынок
Дайджест рынка Forex за 23.09.2026: доллар усилился
Крипто рынок
Tether и MiCA: почему USDT остается без лицензии ЕС?
Фондовый рынок
Китайские автомобили в Европе заняли рекордные 12% рынка
Срочный рынок
Доходы России от экспорта нефти могут снова снизиться
Финансовый рынок
Самые богатые страны мира: рейтинг удивил аналитиков