Поиск
Крипто рынок


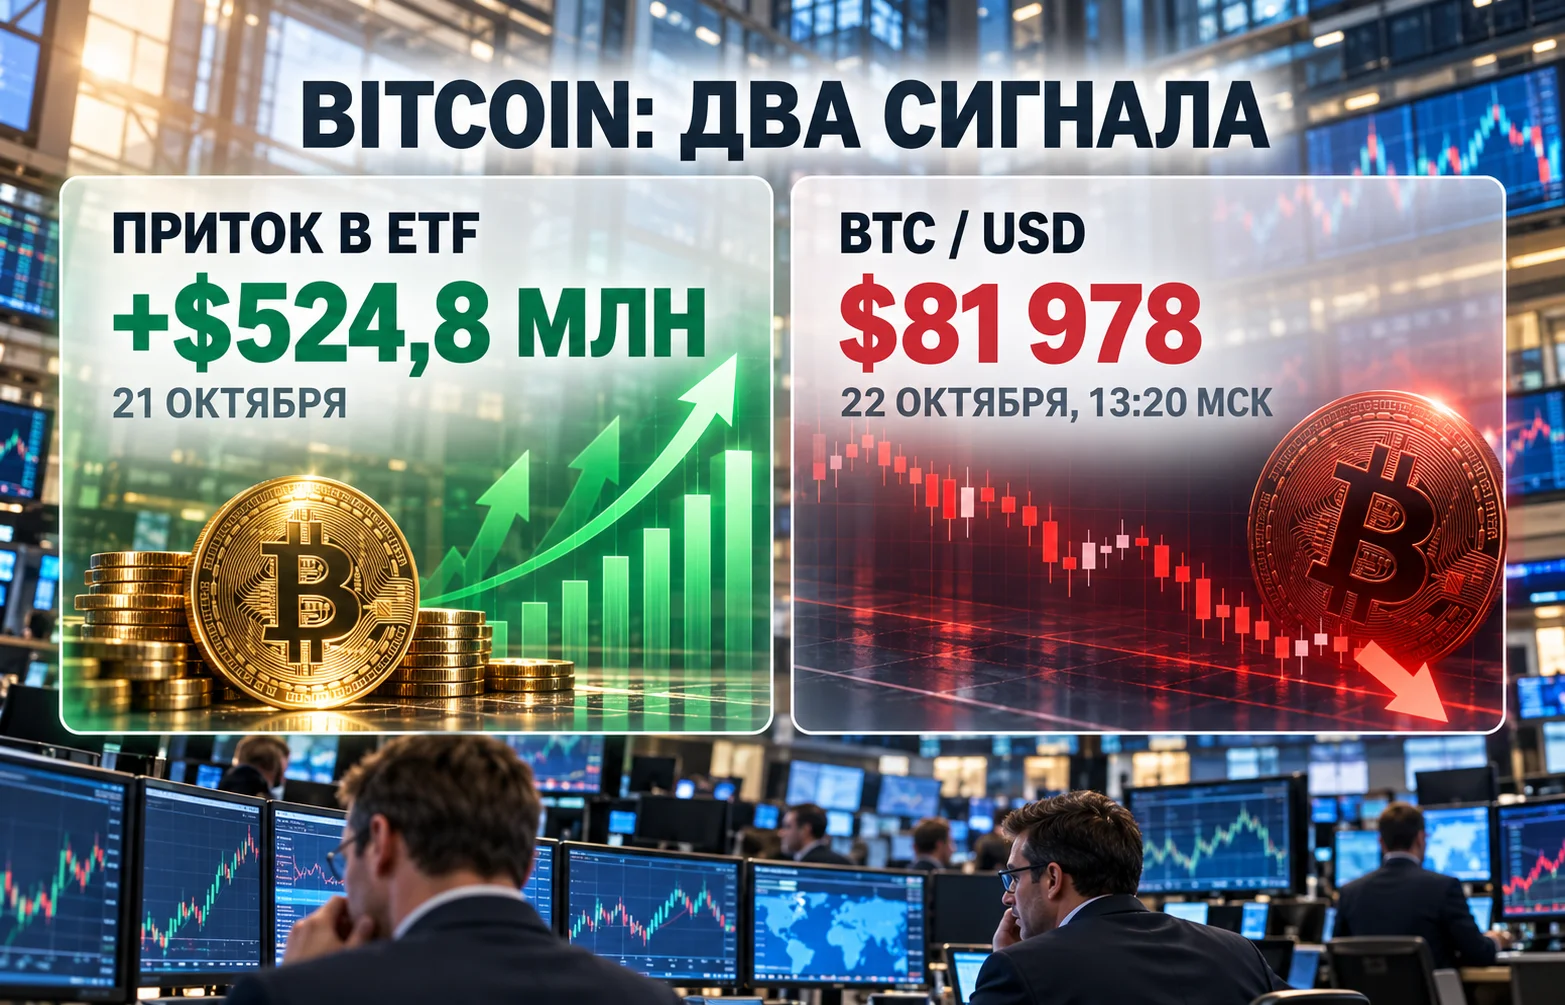
Американские спотовые Bitcoin-ETF получили около $525 млн чистого притока за 21 октября 2026 года, но уже на следующий день крупнейшая криптовалюта вновь оказалась под давлением. Вопрос, почему падает биткоин при возвращении покупателей в биржевые фонды, стал особенно актуальным на фоне нестабильности мировых финансовых рынков. Ответ связан с различием между спросом на акции ETF и общим балансом покупок и продаж BTC, а также с настроениями инвесторов за пределами криптоиндустрии.
Утром и в первой половине 22 октября Bitcoin потерял часть роста предыдущей сессии. По котировкам пары BTC/USD на Coinbase, приведённым ChartExchange, около 13:20 мск цена составляла $81 978. Для сравнения, закрытие суточного периода 21 октября по UTC на той же площадке находилось примерно у $84 025. Разница между этими двумя наблюдениями составляет около 2,4%, хотя внутридневная динамика продолжала меняться.
Такая привязка ко времени важна для понимания события. Статья подготовлена к публикации 22 октября в 16:00 МСК, поэтому в ней используются только уже известные к этому моменту сведения. Показатели фондов относятся к завершившейся американской торговой сессии 21 октября, а цена BTC — к доступному снимку торгов 22 октября. Эти периоды нельзя выдавать за одно и то же наблюдение.
Именно несовпадение периодов объясняет часть кажущегося противоречия. Поток средств в ETF показывает, каким оказался итог торгов фондовыми инструментами в конкретный день. Курс биткоина меняется круглосуточно на разных торговых площадках, включая часы, когда американские биржи закрыты. Поэтому вчерашний высокий спрос на фонды не гарантирует положительную цену криптовалюты сегодня.
Кроме того, значение имеет не только направление финансового потока, но и объём встречных заявок на продажу. Даже существенные покупки через институциональные продукты способны совпадать с фиксацией прибыли, сокращением рискованных позиций и продажами на других площадках. Сами цифры ETF не позволяют определить, какие именно участники вызвали снижение 22 октября.
По сводке Farside Investors, представленной в утренних отраслевых обзорах 22 октября, 21 октября американские спотовые фонды на Bitcoin привлекли $524,8 млн с учётом встречных потоков. Это третий положительный торговый день подряд. Ранее, 19 октября, показатель достиг $526,7 млн, а 20 октября составил всего $23,2 млн.
За три торговые сессии совокупный чистый приток приблизился к $1,075 млрд. Но распределение было крайне неравномерным: два дня принесли почти всю сумму, тогда как промежуточная сессия показала гораздо более скромный результат. Поэтому говорить о стабильном ежедневном поступлении полумиллиарда долларов было бы неверно. Для оценки устойчивости спроса потребуется более длинная серия наблюдений.
Основную часть результата 21 октября обеспечили два фонда. IBIT под управлением BlackRock получил около $235 млн, а FBTC от Fidelity — примерно $212,7 млн. Вместе они дали $447,7 млн, то есть около 85% указанного чистого притока за день. Подобная концентрация важна: положительная сумма по всему сегменту не означает одинаково сильный спрос на каждый фонд.
Картина за несколько недель тоже неоднозначна. За торговую неделю 12–16 октября американские фонды зафиксировали чистый отток примерно $228,4 млн, а неделей ранее, 5–9 октября, он достиг около $678,9 млн. Трёхдневный возврат средств выглядит заметным разворотом относительно этих периодов, но не доказывает, что прежнее желание инвесторов сокращать риск полностью исчезло.
Ключевые показатели этой части рынка удобно свести в несколько фактов:
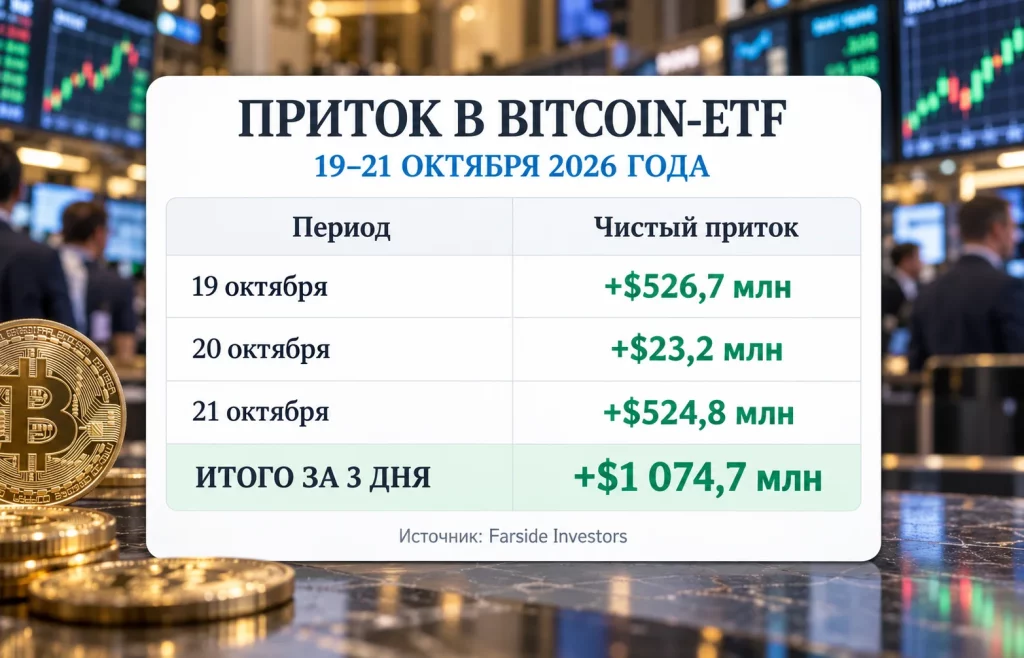
Эти цифры демонстрируют возвращение части инвесторов к биржевым инструментам на Bitcoin. Однако они ничего не говорят о том, сколько BTC одновременно продали другие владельцы криптовалюты или как быстро изменялись позиции участников срочного рынка.
Акции спотового ETF торгуются на фондовой бирже, а сам фонд предоставляет инвестору экономическую зависимость от стоимости Bitcoin. Например, официальное описание iShares Bitcoin Trust ETF прямо указывает на задачу фонда отражать динамику цены криптовалюты. При этом акция фонда и BTC остаются разными инструментами с различной организацией торгов.
Покупка одной акции ETF другим инвестором на вторичном рынке сама по себе не обязательно создаёт новый спрос на реальные монеты. Существенен итоговый баланс спроса и предложения паёв, который может приводить к созданию или погашению долей фонда с участием уполномоченных участников и инфраструктуры хранения. Именно поэтому финансовые потоки фондов полезны для анализа, но их нельзя механически приравнивать ко всем рыночным сделкам с Bitcoin.
Существует и временной разрыв. Создание паёв, обеспечение фондовых обязательств, операции посредников и отражение итоговых данных не всегда совпадают по минутам с движением котировок BTC. Опубликованное после завершения сессии число описывает результат, а не непрерывную ленту заявок. Тем более оно не показывает направление сделок, которые происходят на криптобиржах во время закрытия фондовых площадок США.
Другой крупный сегмент — срочные контракты с кредитным плечом. Когда стоимость BTC быстро меняется, участники могут закрывать позиции добровольно или в результате принудительной ликвидации. Такие сделки способны усиливать волатильность, даже если долгосрочные инвесторы продолжают покупать фондовые инструменты. О том, какую роль ликвидации позиций с кредитным плечом играли в недавней распродаже, свидетельствует динамика предыдущей недели.
Отдельного внимания заслуживает американский спотовый рынок. Разница между котировками Coinbase и Binance иногда применяется как косвенный индикатор регионального спроса, однако этот показатель нельзя считать прямым измерением покупок ETF. Ранее отрицательная премия Coinbase относительно Binance показывала, насколько неоднородной может быть активность участников на отдельных биржах. Положительный ETF-поток и слабые биржевые котировки теоретически могут существовать одновременно.
Схема взаимодействия двух частей рынка выглядит следующим образом:
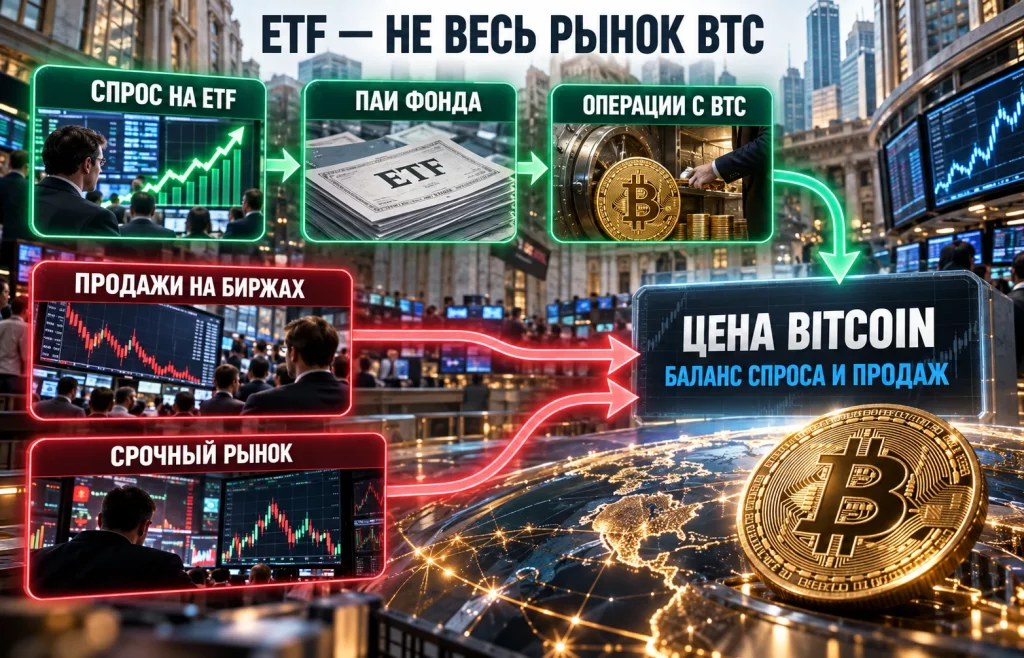
Главный вывод здесь не в том, что ETF перестали поддерживать Bitcoin. Их влияние остаётся значимым. Но оно не изолировано от остальных участников, и устойчивый рост требует, чтобы совокупный спрос на монеты превышал предложение в моменте, а не только внутри одного статистического канала.
22 октября ослабление Bitcoin совпало с распродажей на части мировых фондовых площадок. Под давлением оказались технологические акции в Азии и Европе, а инвесторы пересматривали ожидания относительно расходов на искусственный интеллект и устойчивости корпоративного роста. На таком фоне криптовалюты воспринимаются многими управляющими как активы с повышенной волатильностью, позиции в которых удобно сокращать при необходимости уменьшить совокупный риск портфеля.
Одновременно цены на нефть Brent приблизились к $112 за баррель на фоне усиления опасений относительно поставок с Ближнего Востока. Удорожание энергоносителей создаёт риск нового инфляционного давления и ухудшения перспектив экономического роста. Для Bitcoin это не означает автоматического падения, но делает внешнюю среду менее благоприятной для рискованных активов.
Значение имеет и ситуация на облигационном рынке. На фоне неопределённости часть денег перемещается в государственные долговые бумаги, тогда как более рискованные инструменты сталкиваются с продажами. При этом доходности американских казначейских облигаций в ходе рассматриваемой сессии снижались, что не позволяет упрощать картину до тезиса «биткоин падает из-за роста доходностей». Фактором выступало прежде всего изменение склонности инвесторов к риску.
Сочетание дорогой нефти, слабости технологического сектора и геополитической напряжённости оказывает психологическое и финансовое воздействие сразу на несколько рынков. Участники, которым необходимо сократить плечо или освободить ликвидность, не всегда выбирают активы для продажи по отдельным фундаментальным характеристикам. В такие моменты Bitcoin может двигаться вместе с фондовыми индексами, несмотря на поступление капитала в специализированные криптовалютные фонды.
При этом общая картина крипторынка остаётся шире одной монеты. Изменения в предложении токенов и динамике индекса крупнейших криптовалют показывают, что разные сегменты цифровых активов реагируют на спрос неодинаково. Поэтому восстановление потока в Bitcoin-ETF нельзя автоматически переносить на Ethereum, альткоины или совокупную капитализацию всей отрасли.
После положительных результатов за 19–21 октября основная неопределённость связана с продолжением притока и реакцией самого курса. Для формирования устойчивой тенденции одной крупной сессии недостаточно. Даже три дня положительных поступлений не подтверждают исчезновение продавцов на спотовом и срочном рынках. Следующие наблюдения помогут проверить, насколько спрос через ETF способен уравновесить внешнее давление.
Проверять ситуацию целесообразно в определённом порядке:
Следует учитывать график публикации статистики. В 16:00 мск 22 октября американская фондовая сессия ещё не началась: обычное открытие торгов в Нью-Йорке приходится на 16:30 МСК. Поэтому достоверных итоговых потоков Bitcoin-ETF за 22 октября к моменту размещения статьи быть не может. Их допустимо обсуждать только после окончания соответствующего торгового дня и появления сведений от поставщиков статистики.
Для понимания динамики BTC также необходимо разделять временные масштабы. Однодневное снижение может соседствовать с несколькими днями институциональных покупок; недельные потоки способны отражать перераспределение капитала, а длительная тенденция зависит от более широкого баланса спроса и предложения. Попытка найти единственную причину в одном показателе почти всегда упускает важную часть происходящего.
Сам факт поступления более $1 млрд за три сессии показывает, что интерес к регулируемым биржевым продуктам на Bitcoin сохраняется. Однако сильное движение цены вниз напоминает: у фондов нет монополии на формирование курса. В краткосрочной перспективе продавцы на спотовом и срочном рынках, общий настрой участников и внешние риски могут перевесить этот позитивный фактор.
Итак, почему падает биткоин, несмотря на приток денег в ETF, объясняется не исчезновением институционального спроса, а его недостаточностью для компенсации всего объёма продаж в конкретный момент. До появления итогов новой американской сессии корректнее рассматривать происходящее как противостояние положительных потоков фондов и неблагоприятного рыночного фона, а не как доказательство окончательной смены тенденции.
Больше новостей здесь.
Полезное
HSBC RedCoin: стейблкоин для 3,3 млн...
Прогноз курса рубля: удержится ли доллар...
Мировые цены на пшеницу: рекорд падения с...
Доли в Anthropic: кто заработает...
Цены на физическую нефть падают, а...
Рейтинг стран по ВВП на душу населения:...
Texas Instruments: спрос на чипы снова...
Дайджест валютного рынка за 21.10.2026:...
Стейкинг Ethereum: рекорд 43,8 млн ETH и...
Добыча газа в Великобритании: Jackdaw...
Другие новости
Срочный рынок
Цены на физическую нефть падают, а фьючерсы растут
Финансовый рынок
Рейтинг стран по ВВП на душу населения: кто взлетел?
Фондовый рынок
Texas Instruments: спрос на чипы снова набирает обороты
Крипто рынок
Цена ETH перегрета: рост Ethereum вошел в зону риска
Финансовый рынок
Pontes: ЕЦБ связал блокчейн с расчетами в евро
Фондовый рынок
NVIDIA и дата-центр в Армении: новый союз в мировой AI-гонке
Срочный рынок
Импорт золота в Китай превысил 1000 тонн в 2026 году
Крипто рынок
NEAR Protocol готовится к эре квантовых компьютеров
Финансовый рынок
Bizum Pay: испанский удар по монополии Visa и Mastercard