Поиск
Срочный рынок


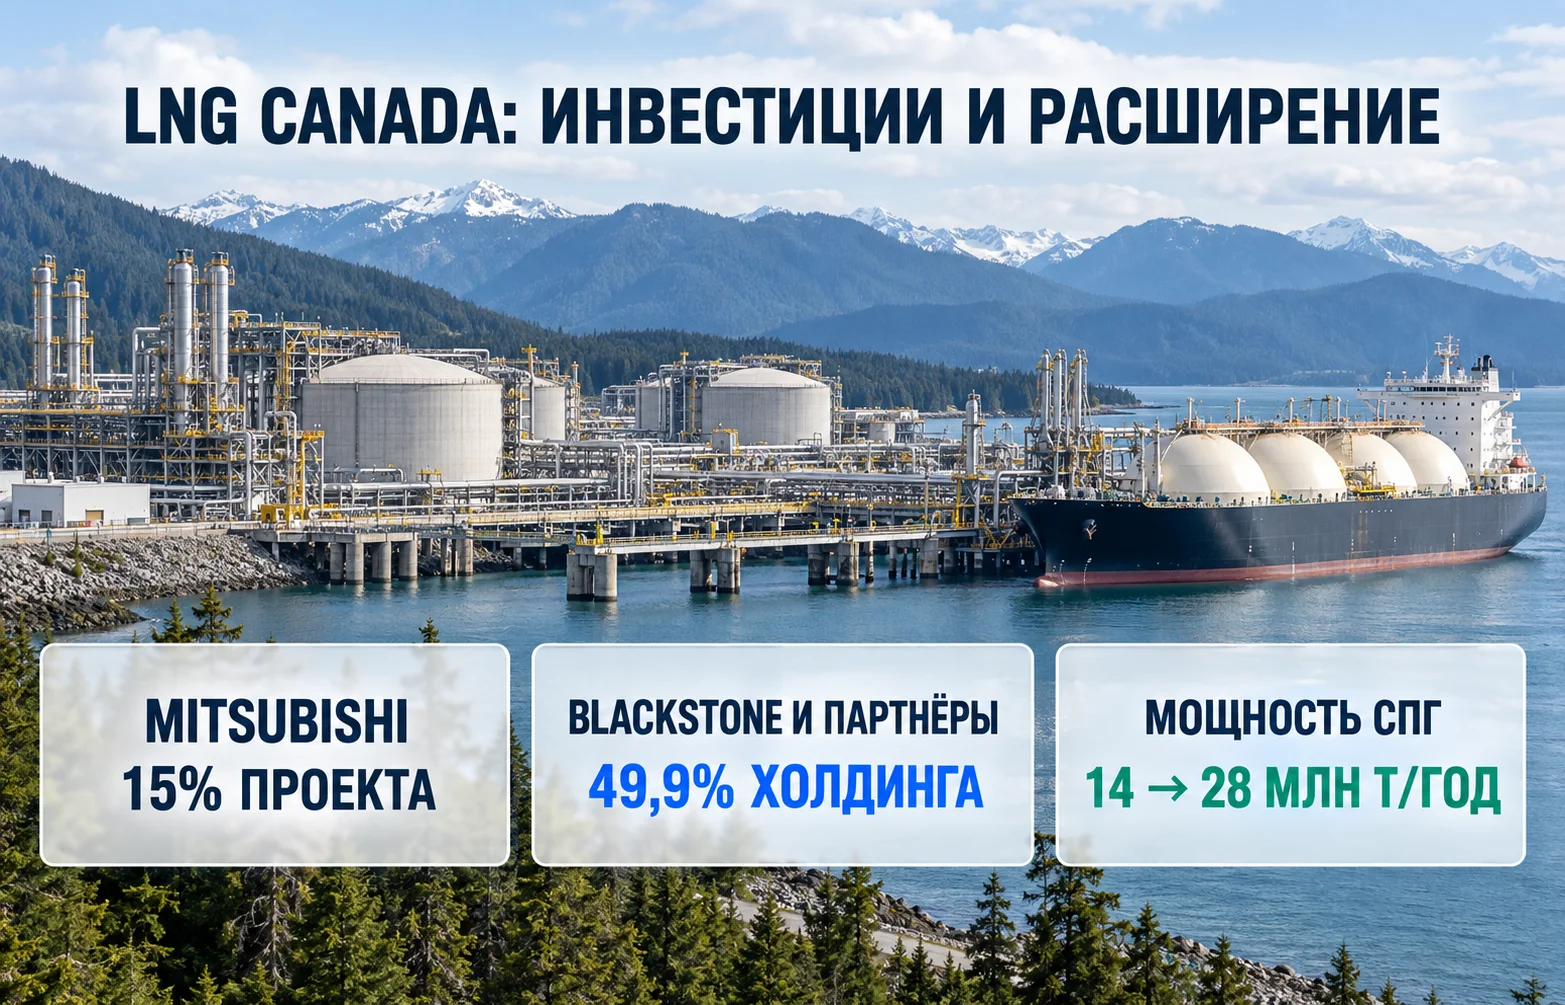
Американская Blackstone и группа канадских институциональных инвесторов договорились вложить $3,1 млрд в бизнес, связанный с экспортным терминалом LNG Canada. Сделка, объявленная 2 ноября 2026 года, предусматривает приобретение 49,9% холдинговой компании Mitsubishi Corporation, владеющей долей в проекте сжижения газа в Британской Колумбии. При этом сама Mitsubishi оценивает продажу пакета примерно в $1,6 млрд. Новая структура собственности появляется вскоре после решения удвоить мощности LNG Canada и отражает растущий интерес финансового капитала к долгосрочным поставкам газа в Азию.
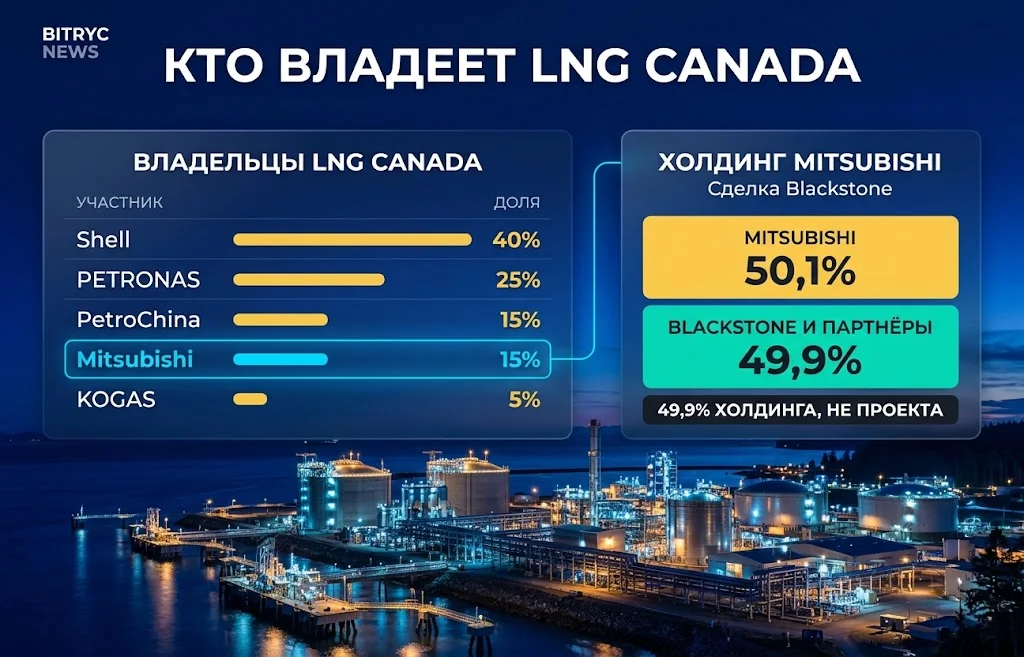
Покупатели получают долю в компании, через которую Mitsubishi участвует в инфраструктуре сжижения газа, а не 49,9% самого канадского терминала. Японской корпорации принадлежит 15% LNG Canada. После продажи 49,9% холдинговой структуры Mitsubishi сохранит в ней контрольный пакет 50,1%, тогда как Blackstone и её партнёры станут миноритарными инвесторами.
Пакет в проекте и доля в холдинге имеют разный юридический масштаб. Если рассматривать только цепочку долевого участия, купленные 49,9% в структуре, владеющей 15% проекта, соответствуют приблизительно 7,5% косвенного экономического участия в этой части бизнеса. Это арифметическое соотношение, а не прямой пакет голосующих акций LNG Canada и не подтверждённая оценка всех прав инвесторов. Условия распределения денежных потоков и другие положения соглашения полностью не раскрыты.
В консорциуме вместе с фондами Blackstone Credit & Insurance участвуют четыре канадских институциональных инвестора:
Участие пенсионных фондов объяснимо характером актива. Газовый терминал рассчитан на десятилетия эксплуатации, а вложения в него могут обеспечивать доходы на длительном горизонте. Для таких инвесторов привлекательны инфраструктурные объекты с устойчивым спросом, хотя фактическая доходность зависит от загрузки, расходов и условий договоров. Blackstone в этой конструкции выступает организатором финансового партнёрства, а промышленное управление не переходит к консорциуму.
В публичных сообщениях о сделке фигурируют две разные суммы. Blackstone объявила об инвестициях группы на $3,1 млрд, тогда как официальное решение Mitsubishi о привлечении финансового партнёра содержит стоимость продажи доли около $1,6 млрд, или 250 млрд иен. Доступные заявления не раскрывают достаточной разбивки, чтобы установить, какие дополнительные обязательства или элементы финансирования формируют разницу. Поэтому $3,1 млрд нельзя автоматически считать суммой, которую Mitsubishi непосредственно получит за проданные 49,9%.
Сделка не меняет распределение основных пакетов между промышленными участниками проекта. Оператором остаётся структура Shell, а японская компания продолжает отвечать за свою часть поставок и сбыт. Финансовый партнёр получает участие в уже действующем активе, расширение которого одобрено отдельно.
Для Mitsubishi продажа миноритарного пакета означает возможность высвободить часть капитала, не отказываясь от контроля над стратегическим активом. Деньги, вложенные в терминалы сжижения, возвращаются постепенно: строительство требует крупных расходов заранее, а коммерческий результат формируется в течение многих лет. Привлечение внешнего инвестора позволяет перераспределить финансовую нагрузку между владельцами.
Корпорация работает в Канаде по всей газовой цепочке. Она участвует в добыче сырья, его подготовке и транспортировке, сжижении на LNG Canada, а затем продаёт полученный СПГ покупателям. Такой подход позволяет зарабатывать не только на владении заводом, но и на поставках ресурса и торговых операциях. Продажа части инфраструктурного холдинга не означает выхода из остальных звеньев бизнеса.
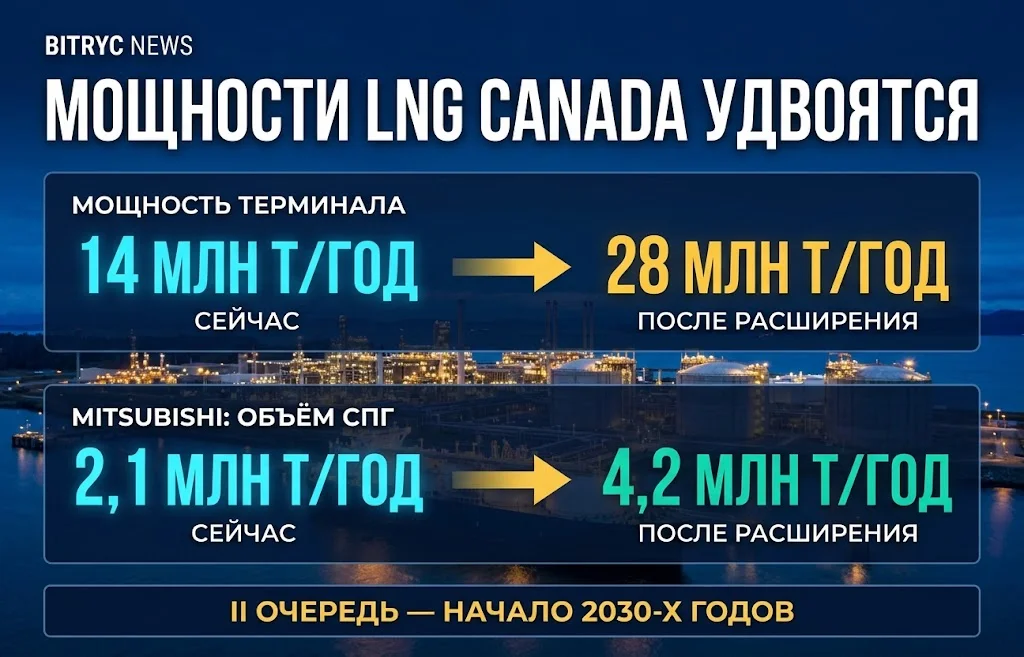
У Mitsubishi есть конкретный коммерческий интерес в сохранении этой системы. На текущей мощности холдинговая структура получает 2,1 млн тонн СПГ в год, что соответствует 15-процентному участию в проекте. После расширения её доля продукции должна вырасти до 4,2 млн тонн ежегодно. Эти объёмы продаются через Diamond Global Energy, сингапурскую торговую компанию Mitsubishi, преимущественно азиатским покупателям, включая Японию.
Права на отбор СПГ и отношения с клиентами после изменения структуры собственности сохраняются за Mitsubishi. Следовательно, новые инвесторы не получают автоматически половину предназначенных японской корпорации газовых партий. Их финансовый интерес связан с вложениями в холдинговую компанию; конкретные права на доходы определяются соглашением сторон, которое не опубликовано во всех деталях.
Mitsubishi может сохранить доступ к объёмам сырья и инфраструктуре, одновременно сократив собственную долю средств, связанных с этими активами. На фоне строительства второй очереди это уменьшает потребность финансировать всё расширение исключительно за счёт ресурсов промышленных партнёров. Однако сумма продажи сама по себе не доказывает, что все будущие капитальные расходы уже покрыты.
В ноябре стороны рассчитывают завершить операцию. До закрытия соглашения объявленные параметры остаются условиями договорённости, а не завершившимся переходом прав собственности. Для оценки финансового результата Mitsubishi также потребуется её последующая отчётность: из суммы сделки невозможно вывести чистую прибыль от продажи или воздействие на денежный поток без данных о балансовой стоимости, налогах и структуре расчётов.
LNG Canada расположен в Китимате на тихоокеанском побережье Британской Колумбии. Первая очередь начала отгружать СПГ в 2025 году, открыв Канаде крупный экспортный маршрут к азиатским потребителям. Проект объединяет добычу природного газа в западных провинциях, трубопроводную систему и морской терминал, откуда специализированные газовозы отправляют охлаждённое топливо за рубеж.
Решение о второй очереди участники проекта приняли в конце сентября 2026 года. Shell владеет 40% LNG Canada, PETRONAS — 25%, PetroChina и Mitsubishi — по 15%, южнокорейская KOGAS — оставшимися 5%. Сохраняющееся распределение долей позволяет каждой компании организовывать отбор собственной части произведённого газа.
Расширение предусматривает ввод ещё двух технологических линий сжижения. Общая проектная мощность увеличится с 14 до 28 млн тонн в год. Кроме новых линий потребуются дополнительный резервуар СПГ, ёмкость для конденсата, причал для загрузки газовозов и расширение вспомогательных систем. Это строительство на территории действующего комплекса, но по объёму новых мощностей оно сопоставимо с созданием ещё одного такого же терминала.
Газ к терминалу поступает по трубопроводу Coastal GasLink протяжённостью около 670 километров. Для увеличения пропускной способности предусмотрено строительство пяти новых компрессорных станций. Без соответствующего расширения подачи сырья дополнительные линии сжижения не смогут постоянно работать на расчётной мощности, даже если оборудование на самом заводе будет готово.
Коммерческую эксплуатацию второй очереди ожидают в начале 2030-х годов. Пока называть дополнительные 14 млн тонн текущим предложением рынка нельзя. Сначала предстоят строительные работы, монтаж, испытания и запуск, после которых выпуск будет зависеть от доступности газа, технической готовности оборудования и графика загрузки судов.
Рост мощности имеет разный абсолютный масштаб для партнёров. Доля Shell в продукции расширенного терминала составит около 11,2 млн тонн в год при полной проектной загрузке, из которых примерно 5,6 млн тонн приходятся на прирост. Для Mitsubishi соответствующие ориентиры составляют 4,2 млн и дополнительные 2,1 млн тонн. Эти количества характеризуют право на отбор продукции при проектных мощностях, а не гарантированные ежегодные физические отгрузки.
Тихоокеанская география LNG Canada делает проект особенно интересным для Японии, Южной Кореи и других покупателей Северо-Восточной Азии. Суда выходят к этим рынкам с западного побережья Северной Америки, не проходя через Ормузский пролив, Красное море или Суэцкий канал. Это снижает зависимость конкретного маршрута от проблем в ближневосточных транспортных коридорах, хотя не отменяет погодные, портовые и коммерческие риски.
В 2026 году поставки СПГ через Ормуз сопровождались серьёзными ограничениями судоходства. Для покупателей, формирующих портфель долгосрочных контрактов, возможность получать дополнительные партии из Канады имеет самостоятельную ценность. При перебоях в одном регионе компания может перераспределять закупки между другими поставщиками, если это позволяют её договоры и доступные мощности.
Другая часть логистических рисков проявилась на маршрутах газовозов через Красное море. Канадские поставки в Азию не требуют проходить через этот регион. Но из транспортного преимущества нельзя непосредственно вывести фиксированную экономию на каждой тонне: цена доставки зависит от конкретного порта, фрахта, топлива, загрузки флота и условий покупки газа.
Для самой Mitsubishi важна возможность увеличивать сбыт преимущественно японским клиентам. Её нынешние 2,1 млн тонн в год после расширения должны превратиться в 4,2 млн тонн. Дополнительные объёмы способны укрепить торговые позиции корпорации, если японские и другие азиатские покупатели сохранят потребность в импортном газе на протяжении следующего десятилетия.
Канада входит в число стран, рассчитывающих расширить своё присутствие на рынке СПГ. Параллельно развиваются проекты экспорта СПГ из Аргентины, но они находятся на иной стадии готовности. LNG Canada уже имеет действующую первую очередь и утверждённое расширение, тогда как новые конкуренты должны пройти собственные инвестиционные и строительные этапы. Канадский комплекс уже экспортирует газ, а будущие мощности конкурентов пока не обеспечивают сопоставимых текущих поставок.
Дополнительное предложение в перспективе усиливает конкуренцию за азиатских потребителей, однако само объявление о вложениях Blackstone не меняет текущий баланс газа. Влияние на цены возникнет позднее и будет зависеть от того, сколько новых заводов заработает одновременно, какими темпами увеличится спрос и насколько полно будут загружены действующие терминалы.
Для финансовых инвесторов LNG Canada сочетает готовый производственный актив с масштабным строительным этапом. Первая очередь уже позволяет оценивать операционную устойчивость комплекса. Вторая увеличивает потенциальную базу будущих доходов, но требует времени и значительных вложений, сумма которых в сообщениях о новой сделке не раскрыта.
На стоимость и сроки второй очереди влияют четыре группы факторов:
На пике строительства второй очереди предполагается до 4 тыс. новых рабочих мест непосредственно в Китимате, ещё около 2,1 тыс. связаны с созданием компрессорных станций. Эти значения относятся к ожидаемому периоду строительства, а не к постоянной занятости после запуска. Расходы на местные услуги и подрядчиков способны поддержать экономику региона, но их размер будет зависеть от фактического графика работ.
Shell рассчитывает, что инвестиции во вторую очередь будут приносить двузначную доходность, однако это оценка промышленного участника, а не гарантированный результат для всех инвесторов. Финансовая доходность консорциума Blackstone определяется собственной ценой входа, правами по договору, затратами на обслуживание вложений и распределением денежных потоков. Публичных сведений пока недостаточно, чтобы вычислить её в процентах.
При своевременном вводе дополнительных линий и сохранении азиатского спроса участники смогут увеличить продажи, а Mitsubishi — совмещать коммерческие поставки с меньшей долей собственного капитала в инфраструктуре. Если строительство затянется либо рынок столкнётся с избытком предложения, период возврата инвестиций может увеличиться. В обоих случаях решающими будут реальные сроки ввода, загрузка новых линий и условия сбыта, а не размер объявленной сделки.
LNG Canada становится примером того, как энергетические компании привлекают пенсионный и частный капитал в дорогостоящую экспортную инфраструктуру без передачи полного операционного контроля. Для Канады результат будет измеряться дополнительными тоннами СПГ, отправленными на мировой рынок; для Mitsubishi — эффективностью высвобождения капитала и сохранением продаж; для Blackstone — устойчивостью долгосрочных денежных потоков. Следующая проверка этих ожиданий начнётся после закрытия сделки и по мере выполнения графика второй очереди.
Больше новостей здесь.
Полезное
Дайджест криптоновостей за 02.11.2026:...
Акции Apple: оценка в $5 трлн требует...
Илияна Йотова победила: что меняется в...
Альянс ЕС и Канады: что решили в Монреале
Запрет экспорта дизеля из России: что...
Акции Intel рухнули: почему бум ИИ не...
Облигации в юанях: зачем Кыргызстану...
Взлом Binance: куда исчезли $6,3 млрд и...
Лондонская биржа металлов: зачем ей...
Убытки Volkswagen: €5,9 млрд против...
Другие новости
Крипто рынок
Дайджест криптоновостей за 02.11.2026: Binance и ETF
Фондовый рынок
Акции Apple: оценка в $5 трлн требует сильного отчёта
Фондовый рынок
Илияна Йотова победила: что меняется в Болгарии?
Финансовый рынок
Доля налогов в ВВП по странам: кто собирает больше всего?
Финансовый рынок
Дайджест финансового рынка за 02.09.2026: валюты штормит
Срочный рынок
Цены на кукурузу резко упали после мощного ралли
Фондовый рынок
Инвестиции в дата-центры: $31,6 трлн до 2050 года