Поиск
Фондовый рынок


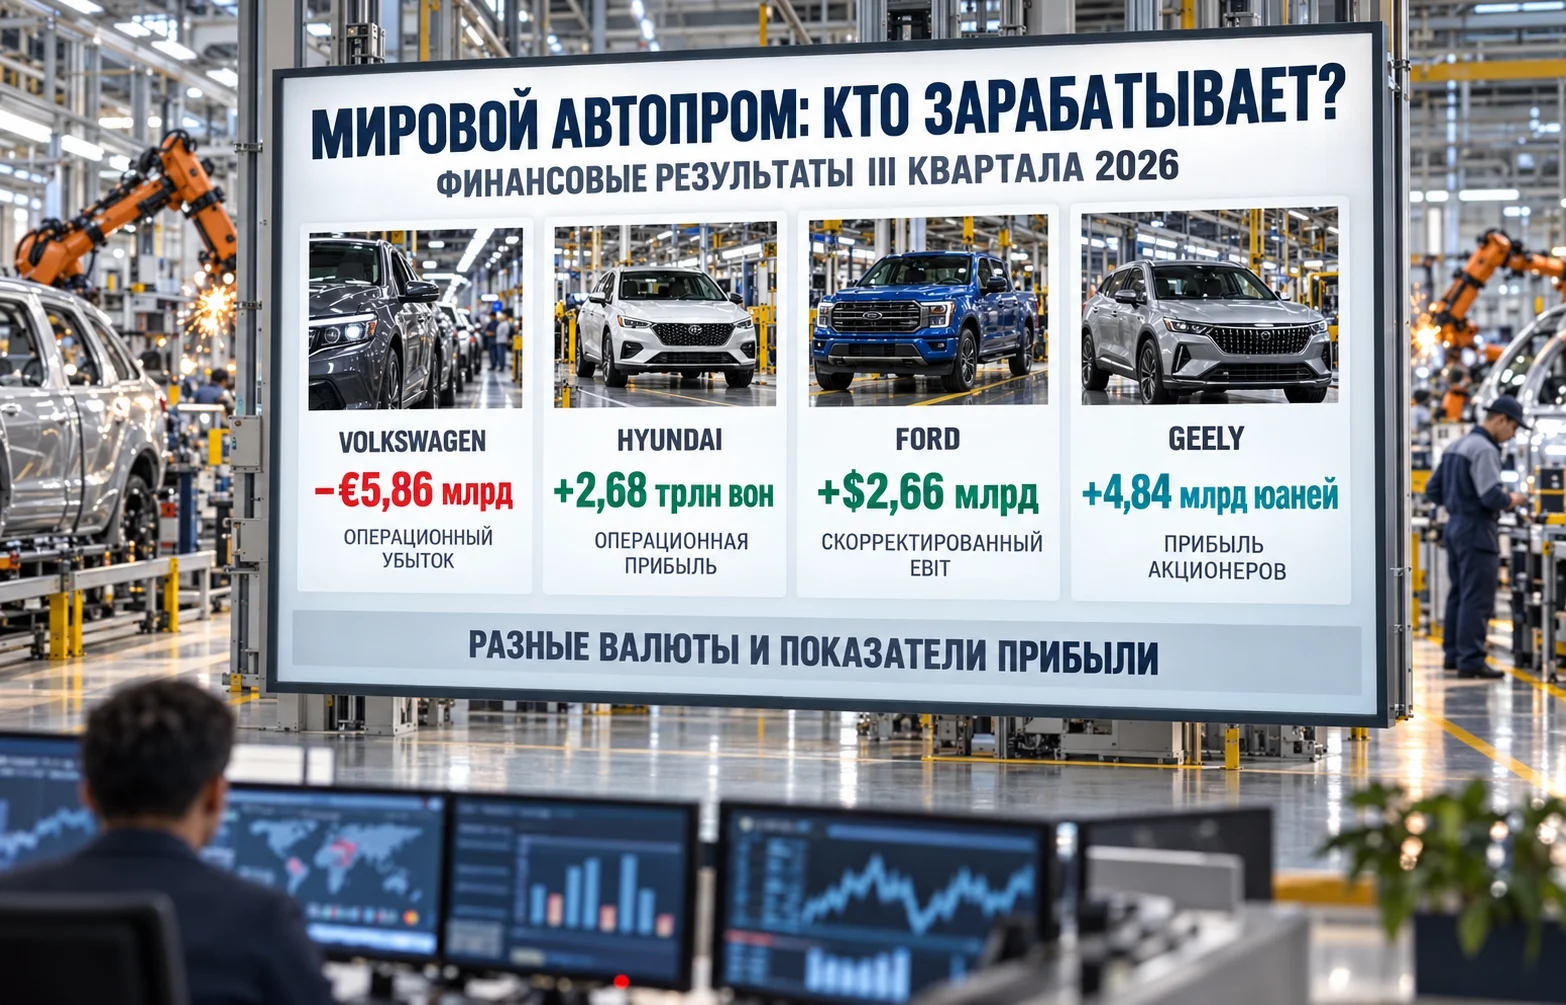
Убытки Volkswagen достигли €5,86 млрд в III квартале 2026 года. Для немецкого концерна это не только следствие крупного бухгалтерского списания, связанного с Porsche. Ослабление автомобильного рынка Китая, ценовая конкуренция и низкая доходность части электромобилей одновременно ухудшают экономику производства. Отчёты других автопроизводителей, представленные 28–29 октября, дают неоднозначную картину: Hyundai увеличивает операционную прибыль при падении продаж, Ford улучшает скорректированный результат, а Geely расширяет выручку благодаря экспорту. Однако устойчивость отдельных компаний не означает отсутствия отраслевого кризиса. Главное различие проходит между способностью продать больше машин и способностью заработать на каждой продаже.
С июля по сентябрь Volkswagen Group получила €75,28 млрд выручки — на 6,3% меньше, чем годом ранее. Операционный результат оказался отрицательным: минус €5,86 млрд против минус €1,30 млрд в III квартале 2025 года. Следовательно, речь не о внезапном переходе от прибыли к убытку, а о существенном углублении уже существовавших проблем. Операционная рентабельность снизилась с минус 1,6% до минус 7,8%.
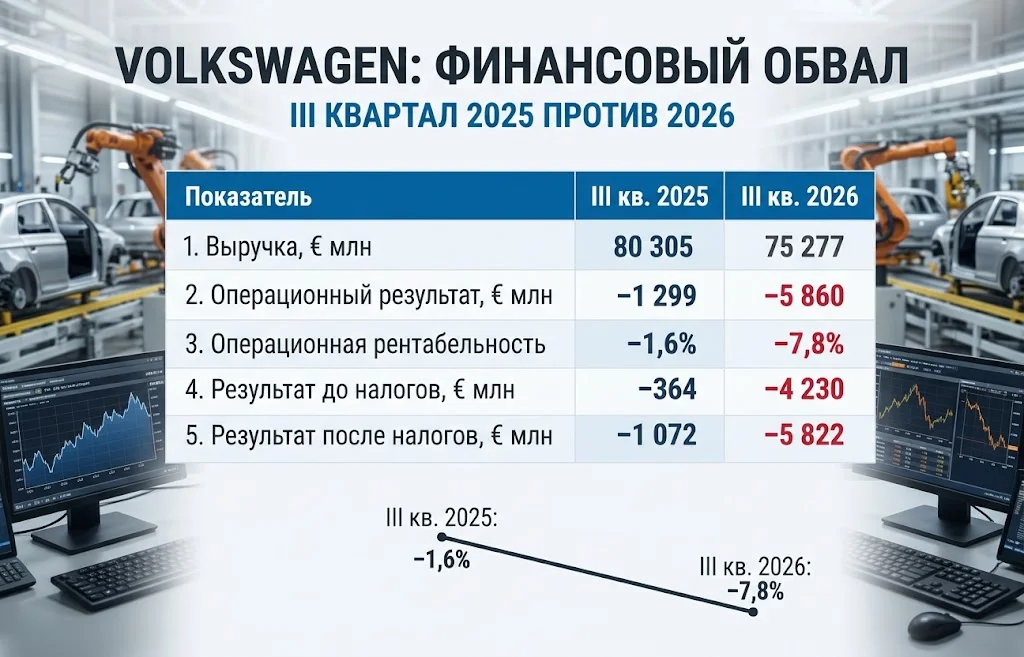
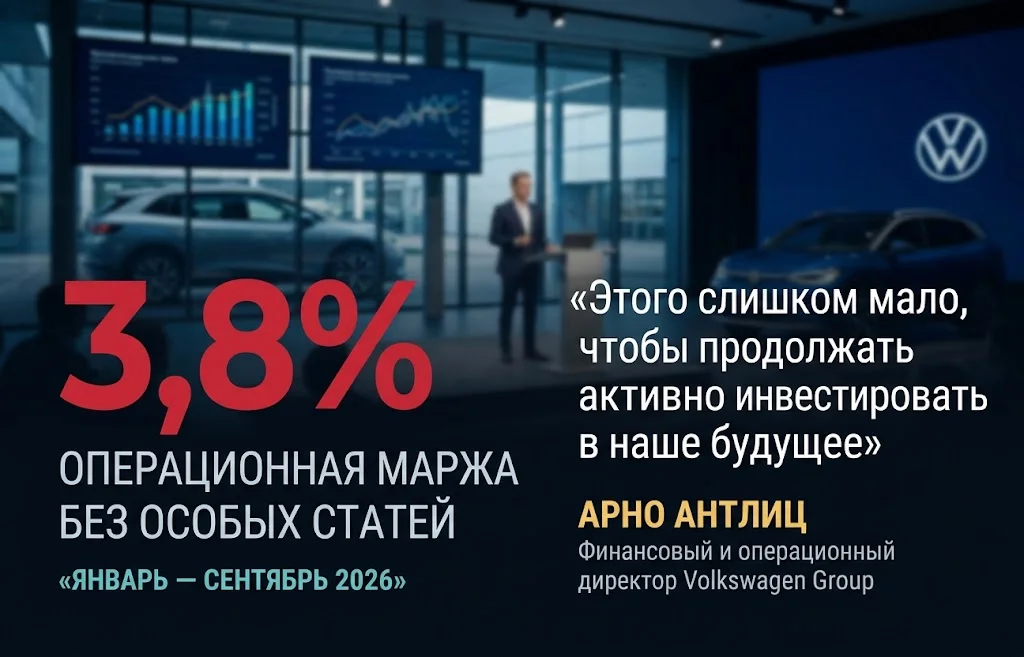
За январь–сентябрь выручка группы составила €233,38 млрд, снизившись на 2,2%. Операционная прибыль сократилась с €5,41 млрд до €71 млн — практически до нуля. На этот результат повлияли особые расходы на €8,7 млрд, причём €7,8 млрд пришлись на III квартал. Без этих статей операционная прибыль за девять месяцев достигла бы €8,8 млрд, а рентабельность — 3,8%. Сентябрьское снижение годового прогноза Volkswagen до рентабельности не выше 1% теперь подкреплено фактическими результатами.
Последняя величина важна не меньше громкого квартального убытка. Даже после исключения необычных расходов Volkswagen зарабатывает менее четырёх евро операционной прибыли на каждые сто евро выручки. Из этого остатка необходимо финансировать обновление моделей, технологические разработки и последующую перестройку заводов. Финансовый директор Арно Антлиц считает такую доходность недостаточной для долгосрочных инвестиций.
Отрицательный бухгалтерский результат не равен немедленному оттоку той же суммы денег. Денежный поток автомобильного подразделения после операционных инвестиций за девять месяцев вырос до €4,39 млрд против €1,80 млрд годом ранее. На конец сентября чистая ликвидность автомобильного бизнеса составляла около €33 млрд. Это не отменяет проблемы рентабельности, но показывает, почему говорить о немедленной неплатёжеспособности группы было бы неверно.
В первые девять месяцев Volkswagen поставила клиентам 6,01 млн автомобилей, на 9% меньше прошлогоднего уровня. В Китае падение достигло 30,2%, а в III квартале — 38,5%. Именно этот рынок долго обеспечивал немецким маркам крупные объёмы и привлекательную доходность. Теперь конкуренция усиливается в массовом и премиальном сегментах одновременно.
Китайские производители быстрее выпускают новые модели, предлагают развитые цифровые функции и конкурируют ценой. Для Volkswagen снижение продаж имеет двойной эффект: исчезает часть выручки, а постоянные расходы на заводы, персонал и разработку распределяются на меньшее число автомобилей. Если компания отвечает скидками, выручка и прибыль на машину снижаются дополнительно. Удержание доли рынка становится дороже.
При этом ситуация не сводится к провалу всех электромобилей Volkswagen. В Европе поставки полностью электрических машин группы выросли в III квартале примерно на 20%, а их доля в европейских заказах приблизилась к 40%. Но руководство признаёт, что электрические модели пока приносят меньше прибыли, чем автомобили с двигателями внутреннего сгорания. Получается болезненное сочетание: рост продаж перспективной технологии не гарантирует увеличения заработка.
Особенно крупная бухгалтерская нагрузка связана с Porsche. Volkswagen признала обесценение деловой репутации этого бизнеса на €6,4 млрд и около €1 млрд списаний активов подконтрольных компаний в Китае. Обесценение означает, что ожидаемая экономическая ценность актива оказалась ниже прежней оценки. Само по себе оно не требует немедленно перечислить €6,4 млрд со счёта, хотя отражает ухудшение представлений о будущей прибыли.
Не следует путать это списание с текущим результатом Porsche AG: за январь–сентябрь компания получила €1,74 млрд операционной прибыли при выручке €25,28 млрд и рентабельности 6,9%. Это отдельная отчётность производителя спортивных автомобилей, а не размер списания в консолидированной отчётности Volkswagen. Относительная устойчивость Porsche AG не устраняет рисков, которые заставили материнскую группу пересмотреть долгосрочную оценку актива.
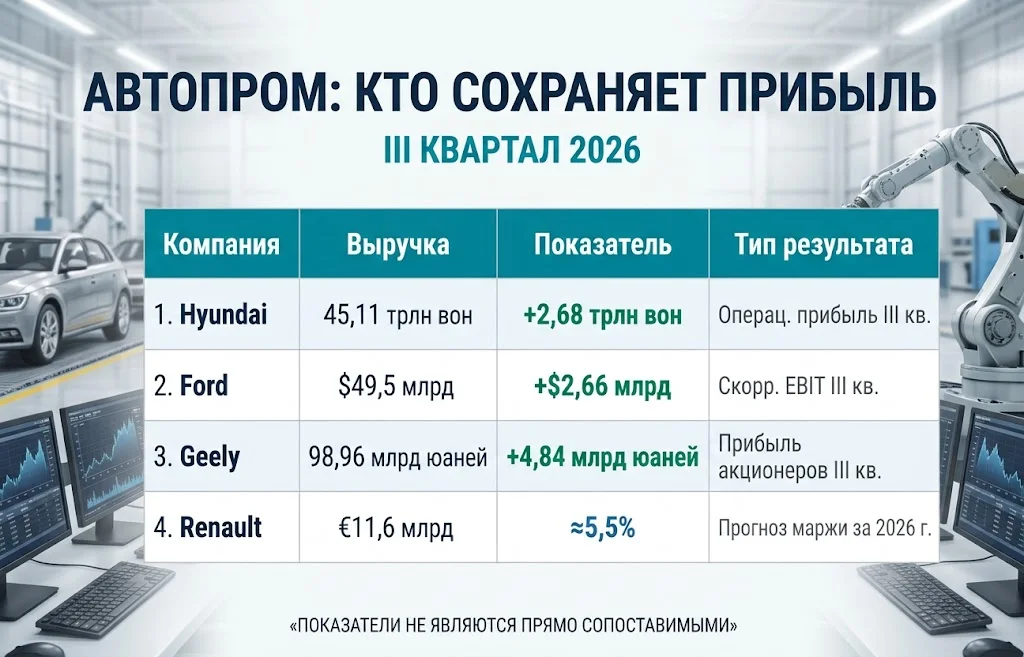
У Hyundai в III квартале мировые оптовые продажи сократились на 11,3%, до 920 710 машин. Выручка уменьшилась на 3,4%, до 45,11 трлн вон, однако операционная прибыль выросла на 5,5%, до 2,68 трлн вон. Рентабельность достигла 5,9%. Компания связывает улучшение с благоприятными валютными условиями, контролем издержек и увеличением доли более дорогих гибридов.
Гибридные автомобили обеспечили 18,2% продаж Hyundai, что на 2,7 процентного пункта больше прошлогоднего уровня. Более выгодная структура модельного ряда позволила частично компенсировать сокращение выпуска, вызванное в том числе забастовками. Но даже Hyundai понизила годовой ориентир продаж с 4,16 млн до 4 млн машин, а прогноз операционной маржи — с 6,3–7,3% до 5,5–6,5%. Улучшение одного квартального показателя не означает, что внешние риски исчезли.
Renault за III квартал реализовала 497 799 автомобилей, на 6% меньше год к году, и получила €11,6 млрд выручки — на 1,5% больше. Европейская стратегия сосредоточена не только на количестве машин: доля розничных продаж в общем объёме легковых автомобилей выросла, а зависимость от менее прибыльных каналов сбыта уменьшилась. Продажи электромобилей группы увеличились на 84,7%. Renault сохранила прогноз операционной рентабельности около 5,5% на весь 2026 год. Важно: это годовой ориентир, а не опубликованная операционная прибыль за III квартал.
Ford завершил квартал с выручкой около $49,5 млрд, снизившейся на 2%, но скорректированная прибыль до процентов и налогов выросла примерно на 3%, до $2,66 млрд. Высокомаржинальные комплектации внедорожников и пикапов, финансовые услуги и сервисный бизнес компенсировали часть давления. Компания подняла нижнюю границу прогноза годовой скорректированной прибыли до $10,5 млрд, сохранив верхнюю на $11 млрд.
Однако электрическое подразделение Ford Model e продолжило приносить убытки: около $1,06 млрд за квартал. Это меньше, чем годом ранее, но по-прежнему большая нагрузка, несмотря на прибыльность других направлений. Сохранение доходности зависит от сочетания моделей и источников заработка, а не только от скорости перехода на электротягу.
Geely Automobile увеличила квартальную выручку на 10%, до 98,96 млрд юаней. Прибыль, приходящаяся на акционеров, выросла на 28%, до 4,84 млрд юаней, а поставки поднялись на 7%, до 812 523 автомобилей. Увеличение экспорта и большая доля более дорогих моделей помогли улучшить среднюю цену продажи. Базовая прибыль, рассчитанная компанией без отдельных курсовых эффектов и списаний, выросла на 32%, до 5,21 млрд юаней.
Этот результат не означает, что внутренний китайский рынок благополучен. Именно географическая диверсификация частично помогает Geely компенсировать слабость местного спроса. Она одновременно создаёт новые риски: расходы на дилерскую сеть, сертификацию, локализацию и возможные ограничения импорта могут снижать выигрыш от экспорта.
Растущая доля китайских автомобилей в Европе показывает, что конкуренция перестала ограничиваться бюджетными электромобилями. Китайские бренды расширяют предложение гибридов и начинают соперничать с европейскими группами на рынках, где у традиционных производителей уже есть мощная дилерская и промышленная база.
У Toyota другая картина. В сентябре глобальные продажи, включая Lexus, сократились на 2,2%, до 860 107 машин, а производство уменьшилось на 3,2%. В Китае продажи упали на 19,7%, продлив серию сокращений до восьми месяцев. При этом в США реализация выросла на 8,4%. Наличие сильных позиций в одной стране не устраняет уязвимость в другой, особенно когда отличаются цены топлива, предпочтения покупателей и темпы обновления моделей.
Ускоренный переход на электротягу требует крупных первоначальных инвестиций: новых платформ, аккумуляторных систем, программного обеспечения и переоборудования предприятий. Пока выпуск недостаточно велик, значительная часть этих затрат приходится на сравнительно небольшое количество машин. Для традиционных производителей возникает двойная нагрузка — содержание существующей производственной системы и одновременное финансирование новой.
Снижение цен усиливает проблему. Если машина продаётся дешевле, а её производство ещё не достигло необходимого масштаба, прибыль на единицу может оказаться низкой даже при увеличении количества заказов. Поэтому рост европейских продаж электрических моделей Volkswagen сочетается со слабой рентабельностью, а прибыльные бензиновые пикапы Ford продолжают поддерживать вложения в новое электрическое семейство.
Гибриды дают некоторым производителям промежуточный источник дохода. Hyundai уже видит положительный эффект в структуре продаж. Renault комбинирует электрические и гибридные предложения, сокращая зависимость от одного вида силовой установки. Но гибрид также требует дополнительных компонентов, поэтому его экономическое преимущество зависит от цены, стоимости производства и спроса в конкретной стране.
На выбор покупателей действуют и внешние факторы: цены топлива, государственные субсидии, пошлины, инфраструктура зарядки, процентные ставки по автокредитам. При изменении любого из них преимущество одной технологии может быстро ослабнуть. Поэтому простая схема «электромобили выигрывают, бензиновые машины проигрывают» не описывает реальную финансовую картину отрасли.
Для Европы растущая доля китайских брендов усиливает необходимость локализации производства. Заводы BYD и Chery в Европе могут уменьшить зависимость от ограничений на импорт готовых машин, но одновременно должны выдерживать европейские затраты на персонал, энергию и комплектующие. Локальная сборка создаёт преимущество только при достаточных объёмах и устойчивых продажах.
Ближайшие кварталы покажут, удастся ли Volkswagen превратить сокращение затрат в рост регулярной прибыли. Группа рассчитывает на выручку около €315 млрд по итогам 2026 года и операционную рентабельность не выше 1% с учётом особых статей. Эти ориентиры резко ограничивают запас прочности: даже небольшой рост производственных издержек или дальнейшее падение цен способен съесть часть операционного результата.
У концерна сохраняются сильные стороны: масштаб производства, несколько брендов, значительные денежные резервы и европейский портфель заказов на электромобили. Но для восстановления одной экономии недостаточно. Понадобится стабилизировать китайские продажи, повысить прибыльность электрических моделей и сократить сложность производственной структуры без разрушения качества и технологического потенциала.
Для других производителей благоприятный сценарий предполагает сохранение спроса на прибыльные гибриды, улучшение структуры продаж и контролируемые затраты на новые технологии. Более опасный вариант — дальнейшее ослабление Китая, рост торговых барьеров и снижение цен из-за избытка производственных мощностей. Тогда финансовая нагрузка распространится и на компании, которые сейчас показывают положительные результаты.
За состоянием отрасли стоит следить по нескольким показателям:
Убытки Volkswagen стали наиболее заметным проявлением структурного напряжения в мировом автопроме, но не доказательством одинакового кризиса у всех производителей. Hyundai и Ford пока умеют защищать прибыль за счёт более выгодного товарного предложения, Geely находит поддержку в экспорте, а Renault удерживает годовые ориентиры. В 2027 году ключевым критерием будет не только количество проданных автомобилей, но и способность компаний получать достаточную прибыль без постоянной опоры на разовые факторы и дорогую перестройку бизнеса.
Полезное
Лондонская биржа металлов: зачем ей...
Ставка ФРС США: пауза перед новым...
Добыча золота по странам: Россия обошла...
Дайджест фондового рынка за 28.10.2026:...
Майнеры биткоина уходят в ИИ: сделки...
Новозеландский доллар рухнул после...
Крах ИИ-пузыря: кто выиграет, если рынок...
Банк Ripple одобрен в США: что меняется...
Запасы пальмового масла: склады Малайзии...
Чешская крона: Чехия ставит барьер для...
Другие новости
Крипто рынок
Лондонская биржа металлов: зачем ей токенизация?
Финансовый рынок
Ставка ФРС США: пауза перед новым повышением?
Срочный рынок
Добыча золота по странам: Россия обошла США
Крипто рынок
Algorand вырос на 72%: сможет ли ALGO пробить $0,14?
Финансовый рынок
Курс доллара к турецкой лире пробил отметку 49
Фондовый рынок
Акции Shein рухнули на 14% после первого отчета
Фондовый рынок
Ставка ФРС: шансы на сентябрьское повышение резко выросли
Фондовый рынок
Дайджест фондового рынка за 29.07.2026: паника или шанс?
Крипто рынок
Цена TRON приближается к прорыву: ждать ли $1?
Финансовый рынок
Санкции США и ЕС против России усиливаются: что изменится?