Поиск
Крипто рынок


Санкции США против A7 вышли на новый уровень: Вашингтон одновременно задействовал блокирующие ограничения OFAC и инструменты финансовой разведки FinCEN. 1 октября 2026 года американский Минфин объявил A7 Network значимой транснациональной преступной организацией, а FinCEN предложил запретить определённые переводы, связанные с субагентами сети. Параллельно ведомство выпустило предупреждение для финансовых организаций с признаками подозрительных операций.
Эти меры важно разделять по статусу. Санкции OFAC уже действуют, тогда как инициатива FinCEN пока остаётся проектом правила и должна пройти процедуру общественного обсуждения. Поэтому речь идёт не об одном запрете, а о нескольких инструментах, которые должны осложнить доступ A7 к международным расчётам через посредников и связанные структуры. Подробности новой схемы раскрывает Минфин США.
OFAC внес A7 Network в санкционный список как значимую транснациональную преступную организацию. В практическом плане это означает блокировку имущества и имущественных интересов сети, находящихся в США либо под контролем американских лиц. Аналогичный режим распространяется на организации, которые прямо или косвенно на 50% и более принадлежат заблокированным лицам.
FinCEN действует по другой линии. Ведомство предложило специальную меру в отношении класса операций, связанных с субагентами A7. Если правило будет принято в заявленном виде, подпадающим под него американским финансовым учреждениям запретят проводить определённые переводы с участием таких посредников. До завершения процедуры это именно предлагаемая мера, а не уже действующий универсальный запрет.
Одновременно FinCEN выпустил Alert для банков и других участников финансового рынка. Его задача — помочь выявлять операции, которые могут быть связаны с A7 Network, и усиливать проверку транзакций при наличии соответствующих индикаторов риска. Таким образом, американская схема давления складывается из трёх уровней:
Такой подход шире обычного включения одной компании в санкционный список. В более общем контексте он продолжает тенденцию на усиление вторичных и инфраструктурных ограничений, которую Bitryc разбирал в материале о новых санкциях США против России.
Главная особенность нового решения — внимание не только к официальным структурам A7, но и к компаниям в третьих странах. По версии Минфина США, такие посредники использовались для приёма и отправки средств, а внешний вид обычной коммерческой операции мог поддерживаться торговыми документами, описаниями товаров и импортно-экспортными данными.
Для банковской проверки это сложнее, чем работа с известной заблокированной компанией. Название A7 может отсутствовать в платёжном поручении, а непосредственным контрагентом выступает отдельное юридическое лицо. Поэтому задача комплаенса смещается от проверки одного имени к анализу связей, структуры платежа, назначения операции и поведения посредника.
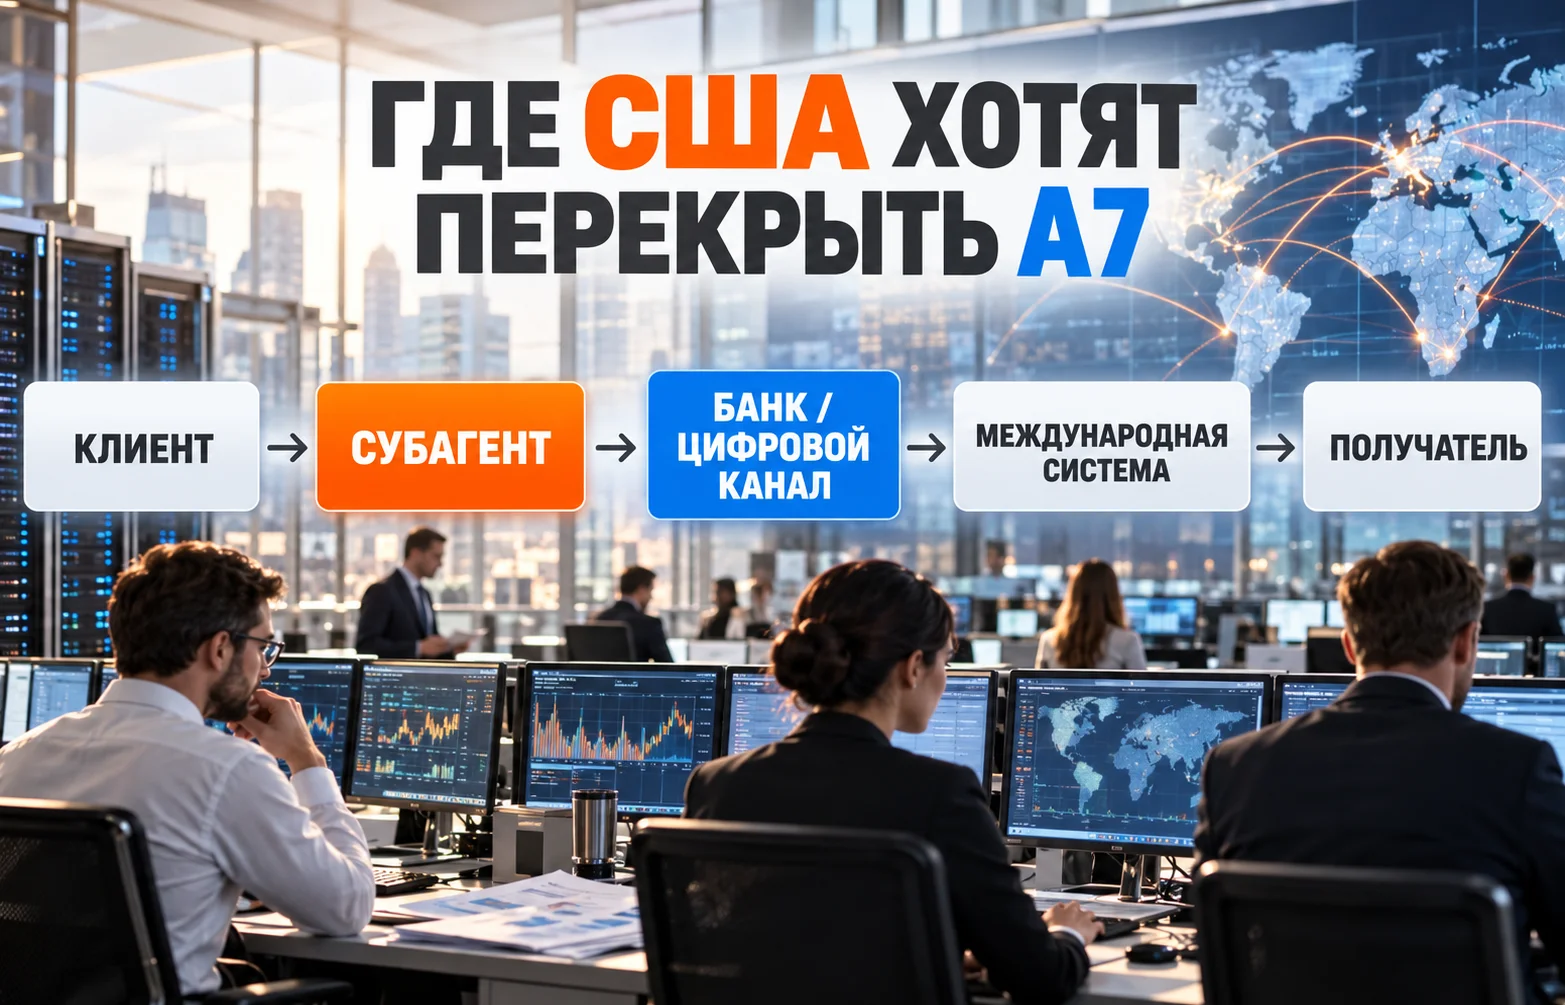
Механизм можно описать одной последовательностью:
Именно этот промежуточный слой FinCEN пытается сделать более уязвимым. Если банки будут обязаны отсекать операции с идентифицированными субагентами, часть расчётов придётся перестраивать через другие организации, валюты или инфраструктуру. При этом эффективность меры будет зависеть от того, насколько быстро финансовые учреждения смогут устанавливать связь конкретного посредника с A7.
Здесь возникает и второй эффект. Даже компании, которые формально не включены в санкционный список, могут столкнуться с более длительными проверками, запросами документов и отказами банков проводить операции, если их транзакционная модель совпадает с описанными индикаторами риска. Это не означает автоматического признания такой компании нарушителем, но повышает стоимость и сложность трансграничных расчётов.
Схожий механизм уже заметен в более широком санкционном контуре. В июле мы писали, как санкции США и ЕС против России всё сильнее смещаются к посредникам, внешней торговле и вторичным ограничениям. В случае A7 этот принцип переносится непосредственно на расчётную инфраструктуру.
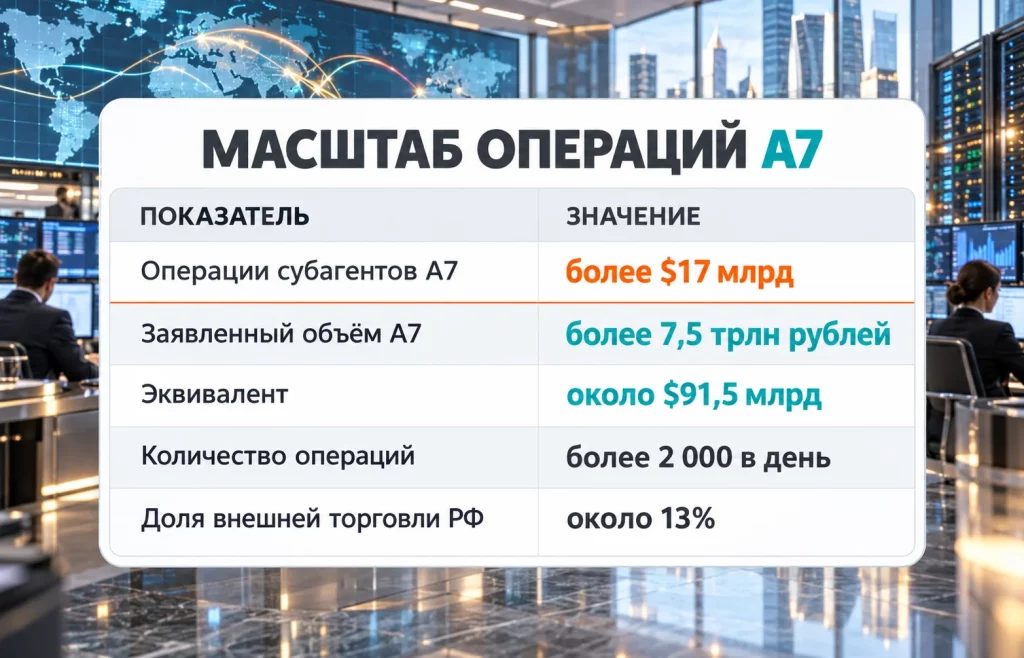
Цифры в материалах американского Минфина требуют аккуратного прочтения, поскольку они относятся к разным массивам данных. FinCEN заявляет, что выявленные субагенты A7 с января 2025 года по июнь 2026 года провели операции более чем на $17 млрд. Это показатель, относящийся именно к посредникам, которые ведомство связало с сетью.
Отдельно Минфин США приводит данные, которые, по его словам, ранее заявляла сама A7. На январь 2026 года платформа сообщала о совокупном объёме операций свыше 7,5 трлн рублей, или примерно $91,5 млрд по приведённому ведомством эквиваленту. Также назывался темп более 2 000 операций в день.
Эти показатели нельзя складывать или использовать как взаимозаменяемые. $17 млрд отражают установленный FinCEN объём по группе субагентов за конкретный период, тогда как 7,5 трлн рублей — заявленный A7 совокупный показатель деятельности. Американский Минфин также сопоставляет заявленный оборот сети примерно с 13% внешней торговли России за 2025 год, но это сравнение следует воспринимать именно как оценку ведомства на основе приведённых данных.
Разница между этими величинами важна и с аналитической точки зрения. Если сеть действительно использует множество посредников, отдельный набор выявленных субагентов может отражать лишь часть совокупной расчётной инфраструктуры. Поэтому американские ведомства делают ставку не столько на одну цифру оборота, сколько на выявление узлов, через которые проходят платежи.
Для международных банков такой подход означает рост нагрузки на мониторинг контрагентов. Чем длиннее цепочка платежа и чем больше в ней юрисдикций, тем сложнее установить конечного бенефициара и экономический смысл операции. Именно поэтому FinCEN делает акцент на характерных признаках поведения, а не только на перечне известных компаний.
Цифровой компонент остаётся заметной частью истории A7. Рублёвый стейблкоин A7A5 связан с Old Vector LLC — эмитентом, который уже находится в американском санкционном контуре. Минфин США рассматривает токен как один из элементов инфраструктуры, используемой A7, но новое решение существенно шире одного цифрового актива.
Это принципиальное отличие нынешнего эпизода. Ограничение конкретного токена воздействует прежде всего на участников, которые непосредственно взаимодействуют с этим активом. Работа против сети субагентов направлена на более широкий слой — компании, банковские счета, платёжные маршруты и посредников, которые могут участвовать в расчётах независимо от того, используется ли A7A5 в каждой конкретной операции.
Для цифровых активов это создаёт дополнительный комплаенс-риск. Биржам, кастодиальным сервисам и другим инфраструктурным участникам приходится учитывать не только адреса и эмитента токена, но и происхождение средств, связь кошельков с санкционными субъектами и возможные переходы между банковскими и криптовалютными каналами.
В России регулирование цифровых переводов также становится жёстче. Ранее наша редакция рассматривала расширение финансового мониторинга в материале о регулировании криптовалют в России. Однако в случае A7 речь идёт не о внутреннем регулировании рынка, а о внешнем санкционном воздействии на трансграничную инфраструктуру.
При этом не следует сводить всю сеть A7 к A7A5. Новый пакет американских мер показывает обратное: Вашингтон рассматривает проблему как сочетание традиционного банкинга, компаний-посредников, торговых документов и цифровых активов. Стейблкоин является частью системы, а не её единственным каналом.
Главный практический эффект новых мер проявится не в одной дате и не в одном списке компаний. Санкционный риск переносится на цепочку участников, которые обслуживают трансграничный платёж. Банк должен оценивать не только отправителя и получателя, но и посредников, экономический смысл операции, сопроводительные документы и возможную связь со структурами A7.
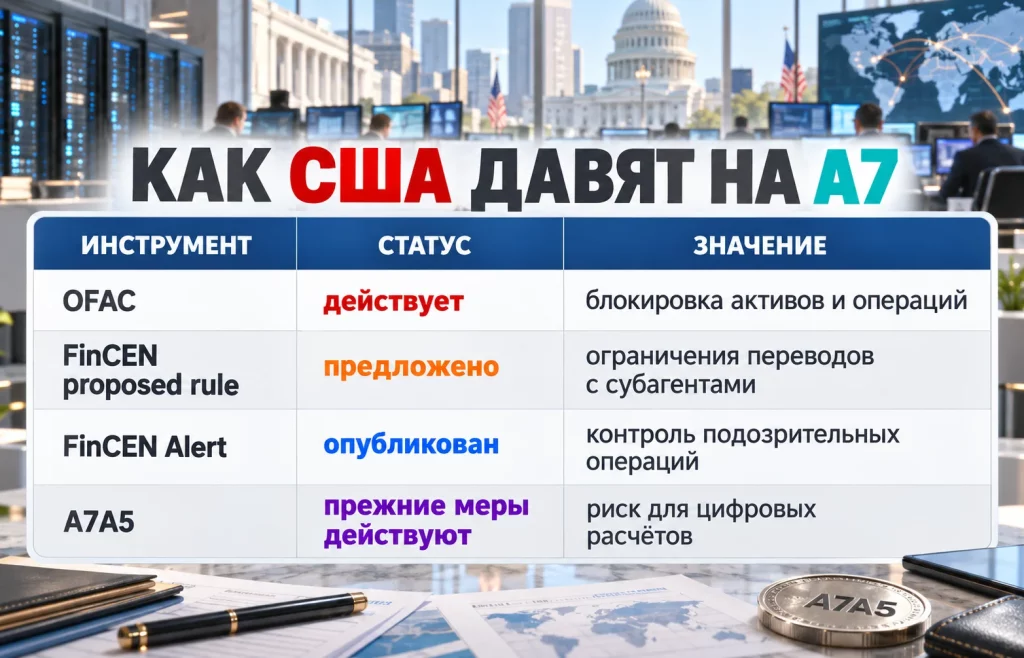
Наиболее важные различия между инструментами выглядят так:
Следствием может стать не только прямой отказ от некоторых операций. Международные банки часто реагируют на повышенный риск расширенными проверками, дополнительными запросами документов и сокращением отношений с посредниками, происхождение платежей которых сложно подтвердить. Это делает расчёты медленнее и дороже даже до появления окончательного правила FinCEN.
Одновременно сохраняется вопрос об адаптации самой A7. 2 октября компания отвергла обвинения США в содействии Ирану и заявила, что её деятельность связана с законными расчётами за потребительские товары и сырьё. Эти заявления не отменяют действующих решений OFAC, но важны для разграничения официальной позиции американских властей и позиции самой компании.
Ближайшим формальным этапом станет завершение обсуждения proposed rule. После этого станет ясно, сохранит ли FinCEN первоначальную конструкцию запрета, изменит круг подпадающих операций или уточнит критерии определения субагентов. Для банков важны и последующие разъяснения, потому что именно они определят, как широко будет трактоваться связь контрагента с A7.
Важно и другое ограничение. Предлагаемое правило FinCEN не превращает любую операцию с предполагаемым посредником A7 в автоматически запрещённую во всём мире. Непосредственно оно ориентировано на американские финансовые учреждения и операции, подпадающие под соответствующую юрисдикцию. Однако долларовая инфраструктура, корреспондентские отношения и собственные санкционные политики международных банков могут расширять практический эффект за пределы США. Это уже коммерческое и комплаенс-решение конкретных организаций, а не прямое следствие универсального американского запрета для всех участников мирового рынка.
Поэтому реакция банков может отличаться. Один участник ограничится усиленной проверкой документов, другой потребует раскрыть дополнительных контрагентов и бенефициаров, третий откажется от операции из-за несоответствия внутреннему риск-профилю. Чем меньше прозрачности в цепочке расчёта, тем выше вероятность такого де-рискинга. Для компаний, которые ведут законную внешнюю торговлю, это повышает значение доказуемого экономического основания платежа и прозрачной структуры контрагентов.
Новая конструкция также показывает, почему одних санкционных списков недостаточно для контроля сложных платёжных сетей. Если посредник регулярно меняется, а расчёт проходит через разные юрисдикции, простая сверка названия компании с SDN List может не выявить связь. Поэтому FinCEN дополняет санкционный механизм поведенческими индикаторами и анализом структуры операции. Такая модель делает контроль более гибким, но одновременно повышает требования к качеству банковского мониторинга и увеличивает риск ложноположительных срабатываний, если признаки используются без контекста.
Для участников рынка это означает, что ключевым вопросом становится не только наличие конкретного имени в санкционном перечне. Значение приобретает вся цепочка: кто инициирует платёж, через кого он проходит, чем объясняется назначение средств, какие документы подтверждают сделку и кто в конечном счёте получает экономическую выгоду. Именно на этом уровне будет проверяться реальная эффективность новых мер.
Санкции США против A7 поэтому следует рассматривать как переход от давления на отдельные организации к попытке ограничить целую расчётную сеть. Результат будет зависеть от способности регуляторов выявлять посредников быстрее, чем инфраструктура перестраивает маршруты платежей, а также от того, насколько активно банки за пределами США будут учитывать американские сигналы риска.
Больше новостей здесь.
Полезное
Поставки нефти из Саудовской Аравии...
Доля налогов в ВВП по странам: кто...
Доходность облигаций Франции растёт —...
Смарт-контракты Dogecoin: DogeOS запустил...
Перспективные акции на IV квартал 2026:...
Экспорт нефтепродуктов из Китая: Пекин...
Carry trade с мексиканским песо рушится:...
Дайджест фондового рынка за 30.09.2026:...
Цены Bitcoin, Ethereum и XRP: чем...
Экспорт дизеля из России через Черное...
Другие новости
Финансовый рынок
Доля налогов в ВВП по странам: кто собирает больше всего?
Финансовый рынок
Дайджест финансового рынка за 02.09.2026: валюты штормит
Срочный рынок
Цены на кукурузу резко упали после мощного ралли
Фондовый рынок
Инвестиции в дата-центры: $31,6 трлн до 2050 года