Поиск
Срочный рынок


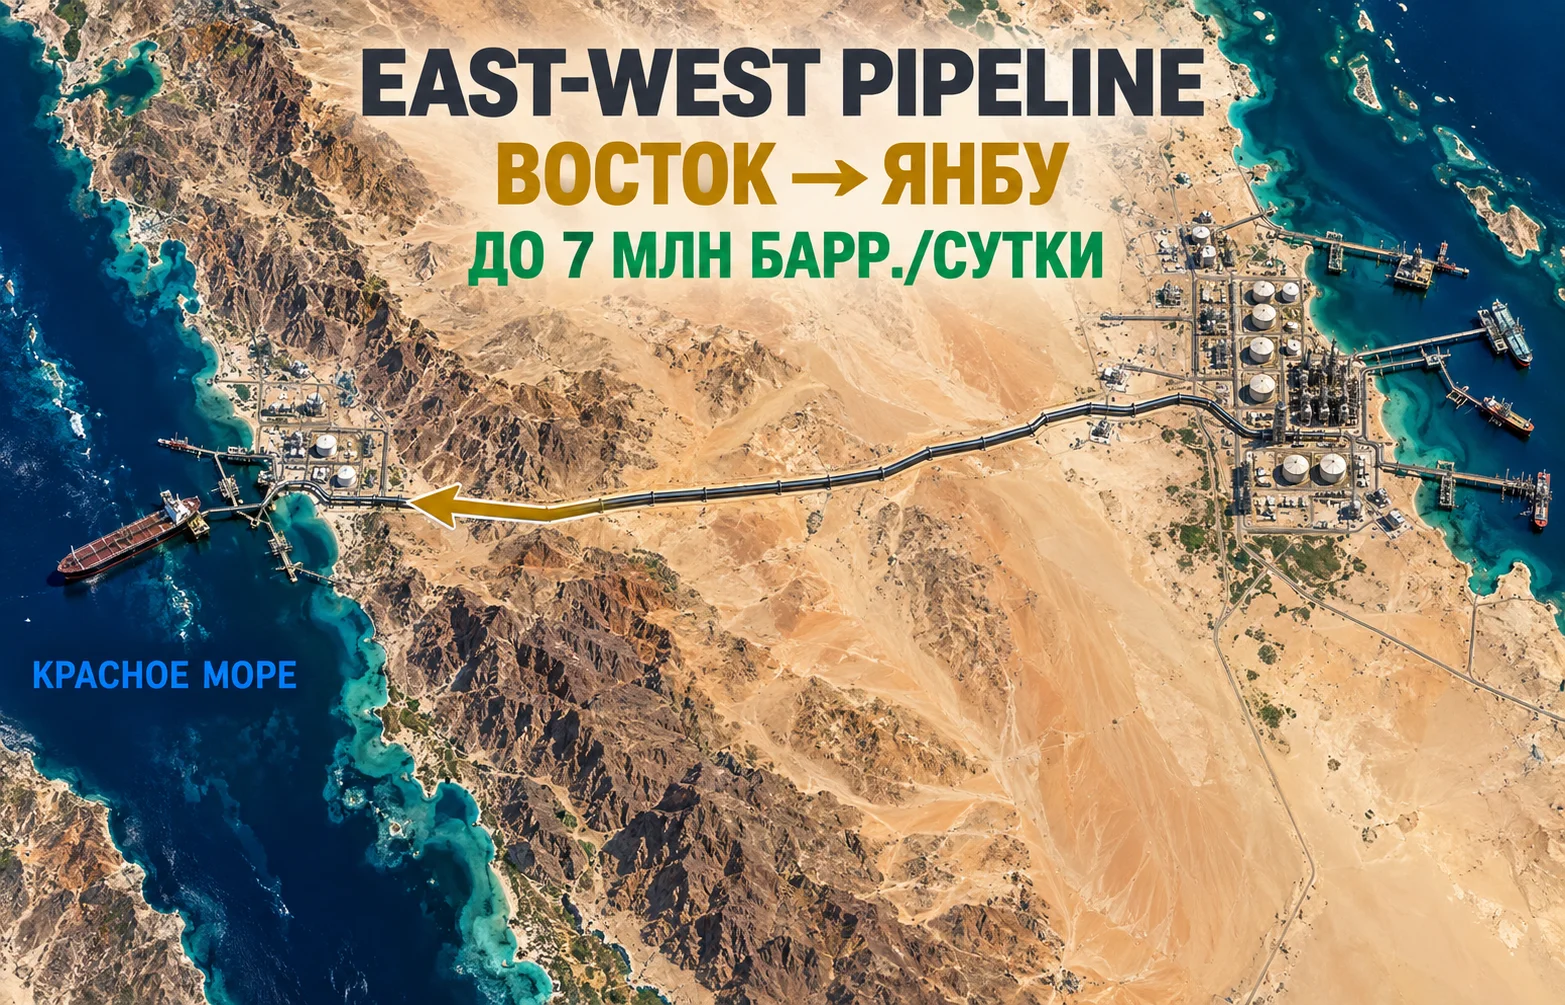
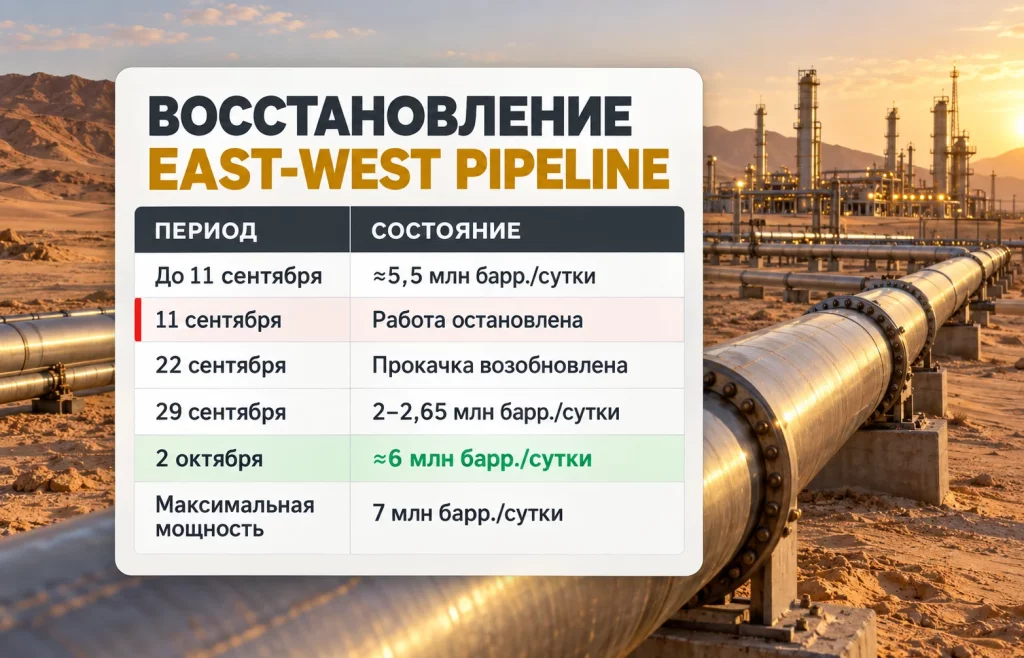
Поставки нефти из Саудовской Аравии ускорились после восстановления East-West Pipeline — главного сухопутного маршрута, который связывает восточные нефтяные районы королевства с портами Красного моря. По данным Bloomberg от 2 октября, загрузка системы превысила 80%, а поток приблизился к 6 млн баррелей в сутки при максимальной пропускной способности 7 млн. Ещё несколько дней назад объёмы оставались заметно ниже, поэтому нынешняя динамика показывает, что восстановление инфраструктуры идёт быстрее первоначальных ожиданий.
Для мирового рынка значение имеет не только сама цифра прокачки. Возвращение западного маршрута позволяет Эр-Рияду одновременно использовать терминалы Персидского залива и Янбу, снижая зависимость от одного транспортного коридора. В первом квартале Saudi Aramco сообщала, что East-West Pipeline способен работать на мощности 7 млн баррелей в сутки и поддерживать экспорт через западное побережье страны. Это увеличивает доступность саудовского сырья для покупателей и постепенно уменьшает ту часть геополитической премии в нефтяных ценах, которая была связана с риском длительных перебоев поставок.
Сентябрьский сбой показал, насколько чувствительной остаётся нефтяная логистика Ближнего Востока. После атаки 11 сентября работа East-West Pipeline была остановлена, а часть потоков пришлось перераспределять через другие элементы экспортной системы. Прокачка возобновилась 22 сентября, однако в первые дни после запуска объёмы существенно уступали обычным.
К 29 сентября Reuters оценивал поток примерно в 2–2,65 млн баррелей в сутки. В тот момент аналитики Kpler ожидали увеличения до 3–4 млн в ближайшие дни, тогда как возвращение к прежнему уровню около 5,5 млн могло занять несколько недель. Одновременно Saudi Aramco начала восстанавливать график октябрьских загрузок в Янбу, что стало первым признаком нормализации западного направления.
Данные Bloomberg за 2 октября показывают уже другую картину. Прокачка приблизилась к 6 млн баррелей в сутки, то есть труба фактически вернулась к высоким рабочим уровням и превысила ориентир, который рынок ещё недавно рассматривал как более отдалённый. Для экспортной системы это означает восстановление крупного резервного канала именно в тот момент, когда спрос на надёжные маршруты остаётся повышенным.
Важно не смешивать пропускную способность нефтепровода и фактический экспорт. Не весь объём, проходящий по системе, сразу оказывается на внешнем рынке: часть сырья используется на западном побережье, часть может поступать в хранилища, а морские отгрузки зависят от расписания танкеров и работы терминалов. Но быстрое увеличение потока создаёт физическую возможность для дальнейшего роста экспорта через Красное море.
Именно поэтому новость важнее простой технической отметки о загрузке инфраструктуры. Саудовская Аравия получает обратно возможность гибко выбирать направление поставок и быстрее компенсировать ограничения на одном из маршрутов.
East-West Pipeline, известный также как Petroline, пересекает Саудовскую Аравию с востока на запад и выводит нефть к Красному морю. Его стратегическое значение особенно велико в периоды напряжённости вокруг Ормузского пролива, поскольку часть экспортного потока можно перенаправить к Янбу, не проводя танкеры через этот узкий морской проход.
В мае Saudi Aramco сообщала, что в первом квартале 2026 года East-West Pipeline уже выходил на максимальную мощность 7 млн баррелей в сутки. Компания прямо связывала работу системы с поддержанием экспорта через западное побережье в условиях ограничений судоходства в Ормузе. Именно эта ранее созданная инфраструктурная гибкость сейчас снова становится центральным элементом саудовской стратегии поставок.
Логика маршрута проста:
Но значение этой цепочки не сводится к географии. Саудовская Аравия получает возможность распределять сырьё между восточным и западным побережьями, менять структуру отгрузок в зависимости от безопасности морских путей и быстрее реагировать на локальные нарушения инфраструктуры.
При этом нефтепровод не заменяет Ормуз полностью. Крупные восточные терминалы, включая Рас-Тануру, остаются важнейшими точками экспорта. Западное направление скорее действует как второй мощный канал, который снижает риск одновременной потери значительной доли поставок.
Мы ранее на нашем сайте подробно разбирали, почему полностью заменить Ормузский пролив оказалось сложно. Нынешнее восстановление East-West Pipeline показывает более узкий результат: Саудовская Аравия способна существенно увеличить поток через альтернативный маршрут, но не может полностью отказаться от инфраструктуры Персидского залива.
Такое распределение особенно важно для азиатских покупателей. Многие из них традиционно получают саудовскую нефть через Персидский залив, поэтому восточный маршрут остаётся экономически удобным. Однако наличие альтернативы через Янбу улучшает устойчивость всей системы даже тогда, когда фактические поставки по разным направлениям меняются от недели к неделе.
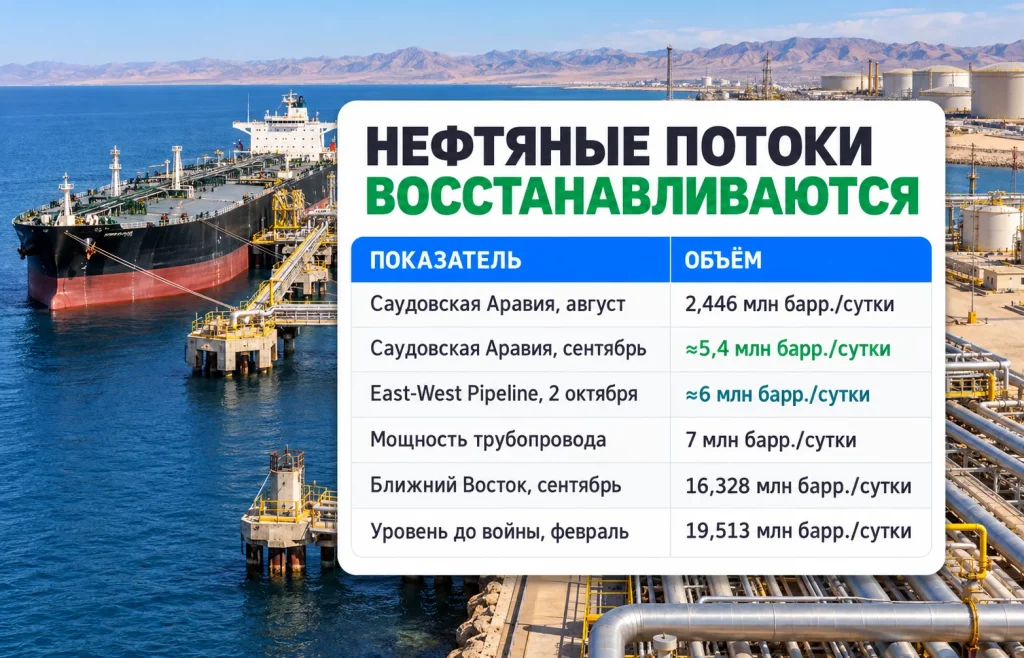
Восстановление East-West Pipeline совпало с заметным ростом морского экспорта королевства. По предварительным оценкам Kpler, в сентябре Саудовская Аравия отправляла за рубеж около 5,4 млн баррелей сырой нефти в сутки против примерно 2,446 млн в августе. Масштаб изменения показывает, что речь идёт уже не только о ремонте отдельного объекта, а о постепенном восстановлении всей экспортной конфигурации.
Рост саудовских поставок поддержал и общий показатель Ближнего Востока. Сентябрьский экспорт региона оценивался примерно в 16,328 млн баррелей в сутки — это максимум с начала февральского конфликта с Ираном. До обострения регион поставлял около 19,513 млн баррелей в сутки, поэтому прежний уровень пока не восстановлен, но разрыв заметно сократился.
Для рынка важна именно последовательность изменений. В августе физическое предложение было ограничено одновременно проблемами маршрутов, перераспределением танкерных потоков и осторожностью покупателей. В сентябре часть этих факторов начала ослабевать, а в начале октября восстановление East-West Pipeline добавило ещё один элемент нормализации.
Сразу несколько факторов теперь работают в одном направлении: больше нефти может поступать к западному побережью, Янбу снова получает стабильный поток сырья, восточные терминалы продолжают обслуживать экспорт через Персидский залив, а покупатели получают больше вариантов по маршрутам и срокам поставки.
Это не означает, что мировой рынок внезапно перешёл к избытку. Но структура предложения стала менее хрупкой, чем несколько недель назад. Для трейдеров и переработчиков это важно почти так же, как абсолютный объём добычи: возможность получить нефть по альтернативному маршруту снижает цену логистического риска.
Увеличение доступных саудовских объёмов влияет и на других поставщиков. Наша редакция уже рассматривала, как возвращение ближневосточного предложения меняет условия для российских нефтяных доходов. Чем больше конкурирующего сырья снова доступно покупателям, тем меньше пространство для премии, вызванной ограниченным предложением.
Возвращение саудовских объёмов происходит в момент, когда цены на нефть уже реагируют на признаки улучшения предложения. 29 сентября Brent завершила торговую сессию около $102,59 за баррель, снизившись на $2,69, тогда как WTI потеряла $3,22 и закрылась около $89,38. Среди факторов давления участники рынка учитывали восстановление ближневосточного экспорта и возвращение загрузок из Янбу.
2 октября снижение продолжилось. В ходе торгов Brent опускалась примерно к $99,25 за баррель, WTI — к $88,92. Одновременно на рынке обсуждалось возможное высвобождение дополнительных запасов нефти и дизеля в Европе, поэтому связывать движение только с Саудовской Аравией было бы неправильно.
На котировки одновременно влияют восстановление экспорта с Ближнего Востока, состояние маршрутов через Ормуз и Красное море, возможное использование стратегических резервов, ситуация с переработкой и запасами нефтепродуктов, политика азиатских экспортёров топлива и ожидания по мировому спросу.
Тем не менее рост поставок из Саудовской Аравии имеет особый вес, поскольку это уже наблюдаемый физический поток, а не прогноз будущей добычи. Когда на рынок возвращаются реальные баррели, премия за предполагаемый дефицит становится сложнее для поддержания, особенно если одновременно улучшается работа экспортной инфраструктуры.
Этим нынешняя ситуация отличается от периода острой неопределённости. Тогда участники рынка закладывали риск продолжительной потери части ближневосточного предложения. Теперь вопрос постепенно смещается от того, удастся ли восстановить потоки вообще, к тому, насколько устойчивым окажется новый уровень поставок.
Нормализация поставок сырой нефти не означает, что весь энергетический рынок вернулся к прежнему состоянию. Наиболее заметное расхождение сохраняется между сырьём и нефтепродуктами. Дизель и газойль остаются более напряжённым сегментом из-за ограничений переработки и сокращения экспорта из ряда стран.
Это важно для оценки влияния Саудовской Аравии. Дополнительные объёмы сырья улучшают обеспеченность НПЗ, но не могут мгновенно компенсировать остановленные мощности, логистические ограничения или запреты на экспорт готового топлива. Между поступлением нефти на завод и появлением дизеля на рынке существует отдельная производственная цепочка.
В результате могут одновременно происходить две вещи: цена сырой нефти получает давление от роста предложения, а стоимость отдельных нефтепродуктов остаётся высокой из-за недостаточной переработки. Для покупателей топлива именно второй фактор может быть важнее движения Brent.
Дополнительное напряжение создаёт Азия. Китай недавно ограничил экспорт нефтепродуктов для поддержки внутренних запасов. Bitryc подробно анализировал, почему сокращение китайского экспорта усиливает напряжённость на мировом рынке топлива, даже когда доступность сырой нефти постепенно улучшается.
Такое расхождение объясняет, почему падение нефтяных котировок нельзя автоматически трактовать как полную нормализацию энергетического рынка. Физическая доступность сырья действительно улучшается, но переработка, региональные запасы и морская логистика остаются отдельными источниками риска.
Отдельный эффект связан с коммерческими условиями поставок. Когда у экспортёра есть несколько полноценных направлений, покупатели получают меньше оснований закладывать в цену повышенную логистическую премию, а трейдеры могут гибче выбирать терминал и маршрут. Это не устраняет расходы на фрахт и страхование, особенно для рейсов через Красное море, но уменьшает зависимость от одного узкого места. Для переработчиков такая гибкость важна ещё и потому, что снижает вероятность внезапного разрыва графиков поставок и необходимости срочно искать замену на спотовом рынке.
Восстановление East-West Pipeline снижает зависимость Саудовской Аравии от Ормузского пролива, но не устраняет геополитический риск. Во-первых, восточное побережье по-прежнему играет большую роль в экспорте. Во-вторых, нефть, поступающая в Янбу, дальше зависит от безопасности Красного моря и маршрутов через Баб-эль-Мандеб и Суэцкий канал.
Сентябрьские события показали ещё одно ограничение: сама наземная инфраструктура тоже уязвима. Наличие альтернативного пути уменьшает общий риск системы только тогда, когда этот путь остаётся работоспособным. Поэтому рынок будет следить не только за процентом загрузки нефтепровода, но и за стабильностью работы насосных станций, терминалов и морских коридоров.
Для ближайших недель особенно важны три показателя. Первый — удержится ли поток по East-West Pipeline около нынешних высоких значений. Второй — продолжит ли расти фактический экспорт через Янбу. Третий — насколько быстро общий экспорт Ближнего Востока приблизится к февральскому уровню. Если эти показатели продолжат улучшаться, нефтяной рынок получит ещё больше оснований сокращать премию за риск дефицита сырья. Но полностью исчезнуть она не может, пока Ормуз, Красное море и региональная инфраструктура остаются частью конфликта.
Главное изменение начала октября состоит именно в этом: поставки нефти из Саудовской Аравии становятся устойчивее не за счёт одного маршрута, а благодаря возвращению возможности распределять крупные объёмы между двумя побережьями. Загрузка East-West Pipeline выше 80% показывает, что западный канал снова способен играть заметную роль в экспортной системе королевства. Для рынка это снижает вероятность длительной нехватки саудовских баррелей, хотя риски вокруг транспорта и переработки пока остаются высокими.
Больше новостей здесь.
Полезное
Санкции США против A7: FinCEN готовит...
Доля налогов в ВВП по странам: кто...
Доходность облигаций Франции растёт —...
Смарт-контракты Dogecoin: DogeOS запустил...
Перспективные акции на IV квартал 2026:...
Экспорт нефтепродуктов из Китая: Пекин...
Carry trade с мексиканским песо рушится:...
Дайджест фондового рынка за 30.09.2026:...
Цены Bitcoin, Ethereum и XRP: чем...
Экспорт дизеля из России через Черное...
Другие новости
Финансовый рынок
Доля налогов в ВВП по странам: кто собирает больше всего?
Финансовый рынок
Дайджест финансового рынка за 02.09.2026: валюты штормит
Срочный рынок
Цены на кукурузу резко упали после мощного ралли
Фондовый рынок
Инвестиции в дата-центры: $31,6 трлн до 2050 года