Поиск
Фондовый рынок


После публикации квартальной отчётности 29 октября акции Intel потеряли около 23% на внебиржевых торгах. Причиной стала не слабость прошедшего квартала: производитель процессоров увеличил выручку на 21%, до $16,5 млрд, и превысил ожидания по скорректированной прибыли. Инвесторов встревожило другое. Компания прогнозирует заметное замедление продаж к концу года, а улучшение спроса на серверные чипы пока не избавляет её от производственных ограничений и высоких расходов.
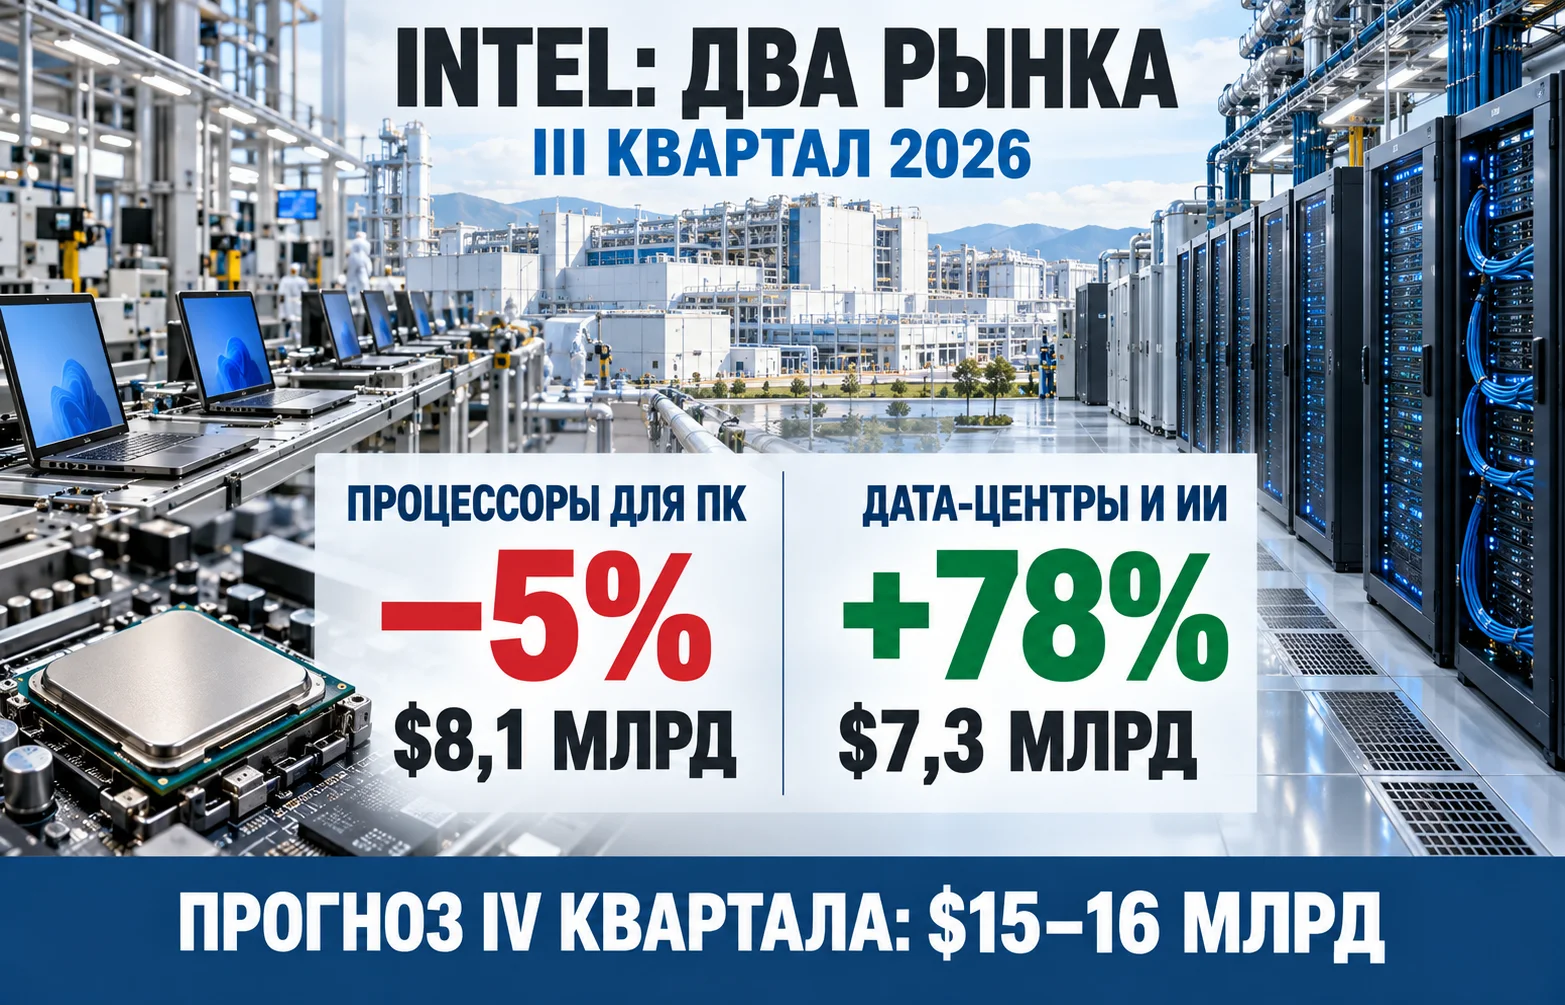
В IV квартале Intel ожидает получить $15–16 млрд выручки при среднем прогнозе аналитиков около $17,07 млрд. Разрыв между серединой собственного диапазона и рыночным ориентиром составляет примерно $1,57 млрд. В официальной отчётности Intel одновременно указаны рост серверного направления на 78% и сокращение продаж процессоров для персональных компьютеров на 5%. Эти два рынка сейчас движутся в противоположных направлениях.
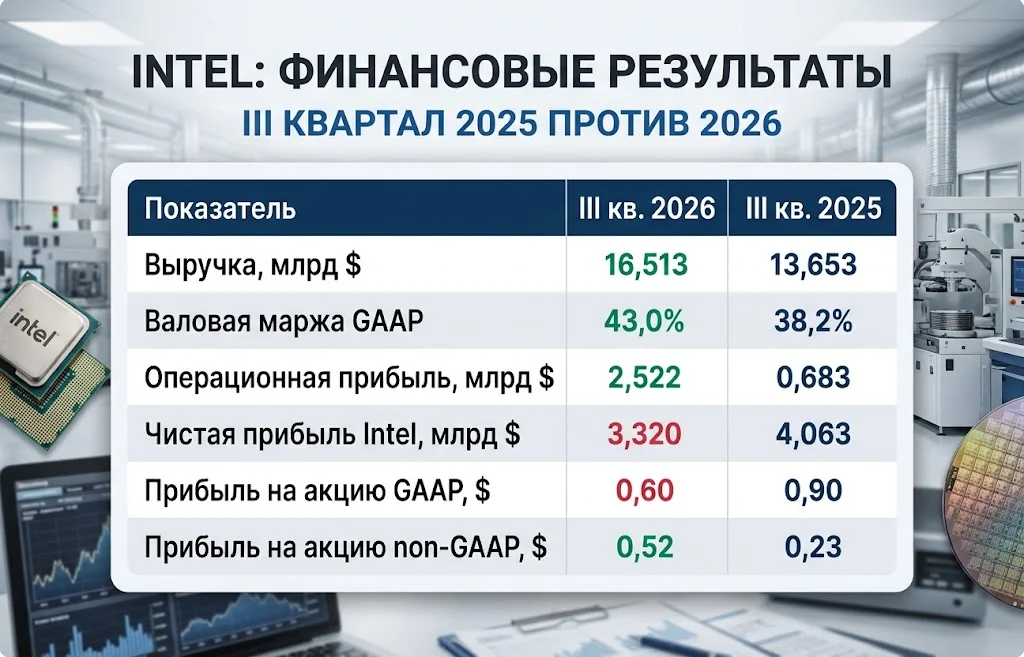
Отчётный период завершился 26 сентября. За три месяца Intel заработала $16,513 млрд против $13,653 млрд годом ранее. Операционная прибыль по американским стандартам GAAP выросла с $683 млн до $2,522 млрд, а валовая рентабельность поднялась с 38,2% до 43%. Операционный результат показывает улучшение основной деятельности: после оплаты производства, разработки, управления и других операционных расходов у компании осталось значительно больше средств.
Чистая прибыль, приходящаяся на акционеров Intel, напротив, сократилась с $4,063 млрд до $3,320 млрд. Прибыль на разводнённую акцию по GAAP снизилась с $0,90 до $0,60. На уровне скорректированных показателей картина иная: прибыль на акцию без отдельных бухгалтерских и разовых эффектов выросла с $0,23 до $0,52. Поэтому заявление о том, что Intel просто увеличила или сократила прибыль, без указания метода расчёта искажает результаты квартала.
Котировки отреагировали прежде всего на будущие денежные потоки. В отчётах технологических компаний хорошая квартальная прибыль имеет ограниченную ценность, если следующий прогноз показывает, что темп роста временно нарушен. Особенно это чувствительно для бизнеса, которому необходимо одновременно финансировать разработку новых процессоров и расширять дорогостоящее производство.
На октябрь–декабрь Intel запланировала скорректированную прибыль $0,25 на акцию, тогда как рыночный ориентир составлял около $0,43. Ожидаемая валовая маржа по GAAP — 37,1%, без части корректировок — 38%. Оба прогноза заметно ниже уровня завершившегося квартала. Падение прибыльности при уменьшении объёма продаж указывает, что часть производственных и исследовательских затрат невозможно столь же быстро сократить.
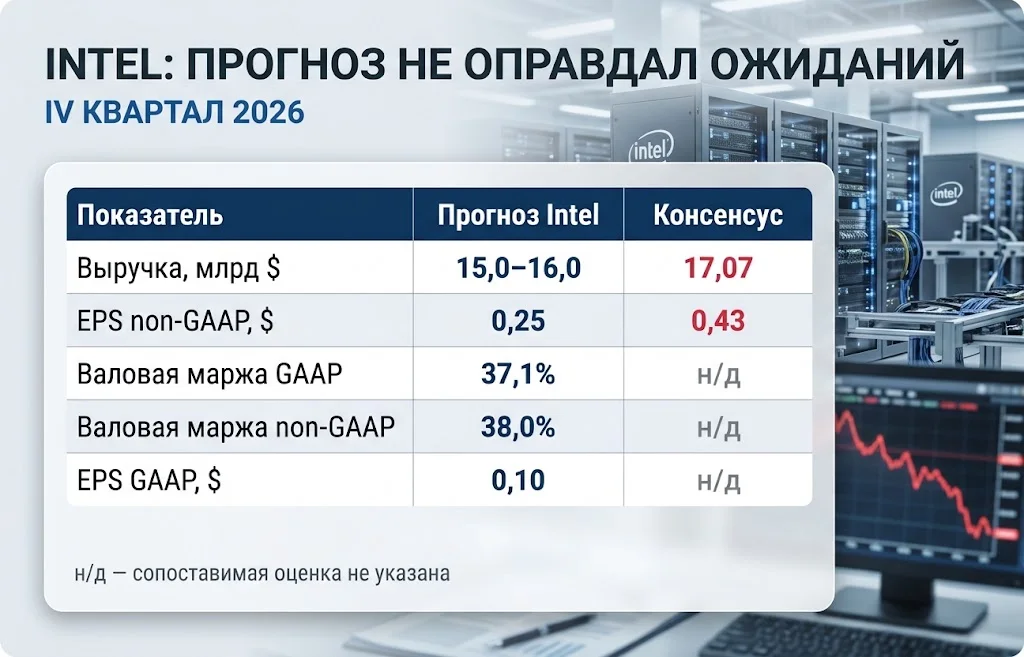
Падение акций примерно на 23% зафиксировано именно после закрытия основной сессии 29 октября. Оно отражает первоначальную реакцию рынка и не является гарантией такого же изменения цены по итогам следующего полноценного торгового дня.
Слабость компьютерного сегмента Intel совпала с резким сжатием мировых поставок ПК. По предварительной оценке Counterpoint Research, в III квартале производители отгрузили около 57 млн персональных компьютеров, на 21% меньше, чем годом ранее. Другая исследовательская компания, Gartner, оценила рынок в 55,4 млн устройств и снижение на 22,4%. Различие в абсолютных числах связано с методиками учёта, но направление изменения у обеих оценок одинаковое.
Нынешний спад возник не только из-за нежелания покупателей обновлять технику. Высокие цены оперативной памяти и накопителей увеличили себестоимость готового компьютера. Производители пытаются сохранить маржу, перекладывая часть дополнительных затрат на розничную цену; затем более дорогая техника хуже продаётся в массовых категориях. Заказы на процессоры и комплектующие становятся менее предсказуемыми. В результате даже производитель востребованных чипов может недополучать выручку из-за проблем в остальной цепочке поставок.
Эта связь особенно болезненна для Intel, потому что процессор — лишь одна часть готового ПК. Покупатель оценивает цену ноутбука целиком, а не отдельно стоимость центрального чипа. Если оперативная память значительно дорожает, снижение цены процессора не всегда делает конечное устройство доступным. Производители компьютеров в ответ сокращают недорогие конфигурации, откладывают закупки и осторожнее управляют запасами.
В сегменте Client Computing and Physical AI Group Intel получила $8,1 млрд выручки, что на 5% меньше прошлогоднего уровня. Руководство ожидает продолжения слабости рынка как минимум до первой половины 2027 года. Для IV квартала компания допускает снижение выручки от процессоров для ПК примерно на четверть год к году. Это гораздо более глубокое сокращение, чем за июль–сентябрь, и оно помогает объяснить резкое ухудшение общего прогноза.
Отраслевой спад затрагивает и продавцов компьютеров, и поставщиков других компонентов. Ожидаемое сокращение мировых поставок ПК в IV квартале Counterpoint оценивает в 27% год к году, тогда как в 2027 году предполагается стабилизация объёмов примерно на уровне 2026-го. Стабильность после столь сильного падения означает прекращение ухудшения, но ещё не возврат к прежнему объёму продаж.
Серверное направление Data Center and AI выглядит полной противоположностью компьютерному. Его квартальная выручка выросла с $4,117 млрд до $7,318 млрд, то есть почти на 78%. Операционная прибыль сегмента достигла $3,039 млрд против $964 млн годом ранее. Intel получает выгоду от строительства центров обработки данных, где центральные процессоры Xeon необходимы для управления системами, обработки служебных задач и работы вместе с ускорителями искусственного интеллекта.
Но рост спроса на вычисления не превращается автоматически в отгруженные серверы. Для поставок нужны готовые кристаллы, исправные производственные линии, комплектующие, сборка и тестирование. Узким местом в октябре стала производственная площадка Intel в Кирьят-Гате, Израиль. После взрыва часть мощностей остановили примерно на две недели. Компания оценивает недополученную выручку приблизительно в $300 млн в IV квартале и сопоставимую сумму в I квартале 2027 года.
Это не просто перенос продаж между кварталами по бухгалтерскому календарю. Клиенту дата-центра требуется процессор в определённый момент строительства или обновления инфраструктуры. Задержка может повлиять на сроки запуска вычислительной мощности, а поставщику приходится выбирать между срочным восстановлением выпуска, дополнительными запасами и более высокими расходами. Точный объём продукции, который удастся восстановить после остановки, пока неизвестен.
Ещё один ограничитель — дефицит памяти и отдельных материалов в полупроводниковой цепочке. Спрос на серверные процессоры способен оставаться высоким, но дефицит соседних компонентов замедляет сборку оборудования у заказчика. Поэтому у Intel одновременно могут существовать очередь на Xeon и слабые продажи процессоров для домашних компьютеров. Подразделения обслуживают разные инвестиционные циклы и разные бюджеты клиентов. Разница заметна и в сравнении с восстановлением спроса на аналоговые микросхемы Texas Instruments: там рост заказов затрагивает промышленную и автомобильную электронику, тогда как Intel сильнее зависит от расхождения между массовым рынком ПК и крупными серверными заказчиками.
Заводы — наиболее дорогостоящая часть модели Intel. Подразделение Intel Foundry отчиталось о $6,697 млрд сегментной выручки, на 58% выше прошлогоднего результата. При этом его операционный убыток составил $1,853 млрд. Год назад он достигал $2,321 млрд: потери сократились, но производство по-прежнему требует существенного финансирования.
Сегментные продажи Foundry нельзя просто прибавить к $15,415 млрд Intel Products и объявить суммой общей выручки компании. Значительная часть производственных услуг оказывается внутренним подразделениям. При консолидации Intel исключила около $6,291 млрд внутригрупповых операций, поэтому совокупная выручка всей корпорации составила $16,513 млрд. Для оценки бизнеса это принципиальное различие: рост оборота заводов ещё не означает такой же прирост платежей от независимых заказчиков.
Финансовая задача состоит в загрузке фабрик. Литографические системы, здания, энергоснабжение и разработка технологических процессов стоят дорого ещё до продажи первого чипа. Чем больше пригодных к продаже пластин выпускается на действующем оборудовании, тем на большее число единиц продукции распределяются постоянные издержки. Сбои и недостаточная загрузка, напротив, повышают средние затраты.
Intel утверждает, что затраты на производство по технологии 18A снизились на 40% относительно I квартала 2026 года. Этот показатель свидетельствует об улучшении эффективности конкретного процесса, но не отменяет убыток Foundry в целом. Одновременно компания продвигает технологию 14A и сотрудничество с производителями оборудования. Рост потребности в литографических системах ASML создаёт для индустрии дополнительные возможности, но сроки установки и освоения оборудования остаются ограничителем расширения мощностей.
За III квартал Intel получила около $5,1 млрд денежных средств от операционной деятельности. Скорректированный свободный денежный поток составил $1,639 млрд, однако руководство не ожидает положительного денежного потока по итогам всего 2026 года. Компания рассчитывает на капитальные вложения порядка $20 млрд за год и более высокие расходы в 2027-м. Для акционеров это означает, что прибыль от растущих серверных продаж ещё предстоит сопоставлять с инвестициями, необходимыми для её обеспечения.
В августе привлечение капитала Intel на сумму $20 млрд поддержало ожидания масштабного восстановления бизнеса. В свежей квартальной отчётности компания уже сообщила о завершённом публичном размещении примерно на $23 млрд. Дополнительный капитал повышает финансовую гибкость, но одновременно увеличивает количество акций в обращении: рост совокупной прибыли не обязательно полностью переходит в сопоставимый рост прибыли на одну акцию.
Первое испытание наступит раньше окончания года. В IV квартале станет видно, насколько сильно падение продаж ПК и остановка израильского завода сказались на финансовом результате. Средняя точка прогноза выручки Intel — $15,5 млрд. Это примерно на 6% ниже фактических продаж III квартала, хотя традиционная сезонность рынка компьютеров не всегда допускает прямое сопоставление соседних периодов.
Следом потребуется восстановить нормальный выпуск серверных процессоров. Если мощности Кирьят-Гата вернутся к устойчивой работе и поставки Xeon ускорятся, Intel сможет превращать заказы дата-центров в выручку без столь заметных задержек. Если проблемы продлятся, сильный спрос будет поддерживать портфель заказов, но меньше помогать денежному потоку.
На рынке ПК ключевой вопрос — стоимость готового устройства. Снижение цен памяти, возвращение доступных конфигураций и увеличение заказов производителей компьютеров могли бы остановить спад. Пока отраслевые прогнозы указывают скорее на стабилизацию в 2027 году после глубокого падения, чем на быстрый возврат к прежним объёмам.
Для производственного бизнеса определяющими будут загрузка фабрик, убытки Foundry и размер капитальных затрат. Даже рост доходов от серверных чипов не обеспечит устойчивого улучшения финансового положения, если новые мощности будут потреблять больше средств, чем способны генерировать основные подразделения.
Таким образом, акции Intel оказались под давлением не из-за отсутствия спроса на её технологии. Проблема в том, что два крупнейших направления компании переживают разные фазы рынка, а расширение производства требует денег именно тогда, когда компьютерный бизнес слабеет. Ближайшие квартальные отчёты покажут, удаётся ли Intel устранить разрыв между востребованностью серверных процессоров и возможностью прибыльно поставлять их заказчикам.
Больше новостей здесь.
Полезное
Запрет экспорта дизеля из России: что...
Облигации в юанях: зачем Кыргызстану...
Взлом Binance: куда исчезли $6,3 млрд и...
Лондонская биржа металлов: зачем ей...
Убытки Volkswagen: €5,9 млрд против...
Ставка ФРС США: пауза перед новым...
Добыча золота по странам: Россия обошла...
Дайджест фондового рынка за 28.10.2026:...
Майнеры биткоина уходят в ИИ: сделки...
Новозеландский доллар рухнул после...
Другие новости
Финансовый рынок
Облигации в юанях: зачем Кыргызстану новый рынок?
Крипто рынок
Взлом Binance: куда исчезли $6,3 млрд и что вернут?
Фондовый рынок
Дайджест фондового рынка за 30.09.2026: ставки растут
Срочный рынок
Экспорт дизеля из России через Черное море упал до нуля
Фондовый рынок
Фондовый рынок Монголии удивил мир: MSE Top 20 прибавил 26%
Финансовый рынок
Финансовые результаты BMW за второй квартал удивили инвесторов