Поиск
Крипто рынок


Лондонская биржа металлов (LME) изучает возможность выпускать цифровые токены, связанные с промышленными металлами на складах Гонконга. Предполагается, что такие активы помогут компаниям привлекать финансирование под залог товарных запасов, не оформленных в действующей системе биржевых варрантов. Проект находится на исследовательской стадии: условия выпуска, круг банков и дата появления коммерческого продукта пока не объявлены. Но у инициативы уже есть экономическая основа — государственная программа Гонконга, предусматривающая испытания финансирования под токенизированные складские расписки в 2027 году.
Товарному трейдеру деньги нужны задолго до того, как металл попадёт к конечному покупателю. Он оплачивает поставку, транспортировку и хранение, а выручку получает после продажи партии. Если банк признаёт запасы надёжным залогом, компания может быстрее вернуть часть оборотного капитала в работу. Именно эту задачу LME пытается решить с помощью новой инфраструктуры, а не созданием ещё одной криптовалюты для свободной спекуляции.
Биржа подтвердила, что рассматривает токенизацию металла, находящегося на складах вне системы варрантов, для поддержки корпоративного финансирования. Речь идёт об off-warrant inventories — физических запасах, на которые не выпущен действующий варрант LME. Такой статус сам по себе не говорит о низком качестве товара: он описывает положение партии относительно биржевой системы документов.
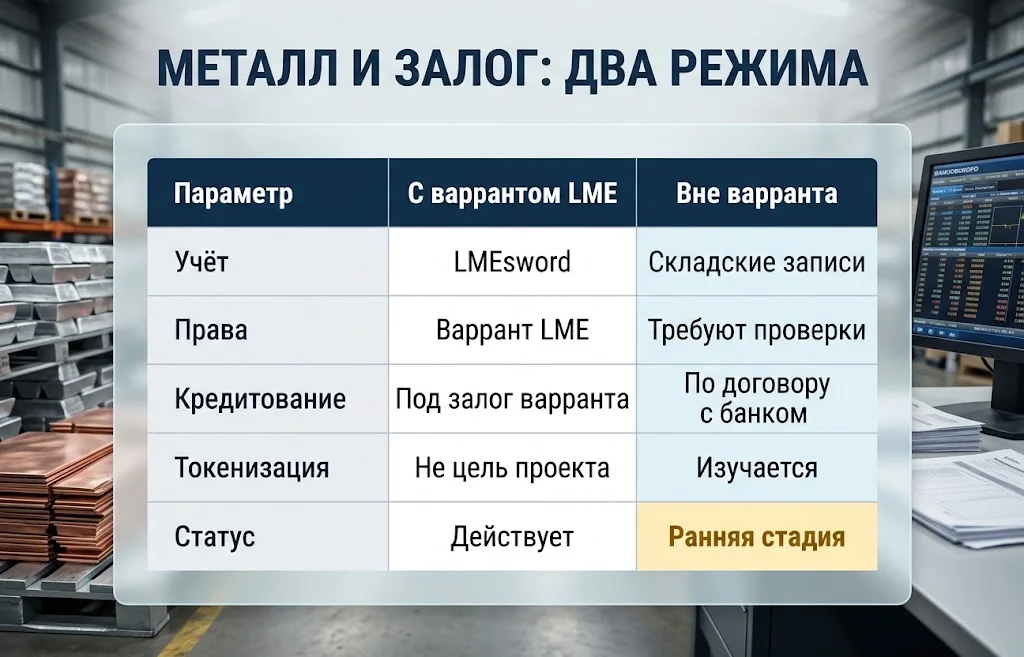
Варрант LME удостоверяет права на определённую партию металла, соответствующую требованиям биржи по качеству и хранению. Владелец может передать этот документ в рамках сделки или использовать для обеспечения финансовых обязательств. Причём бумажных варрантов в обычном обороте давно нет: с 1 марта 2021 года LME применяет электронную форму через систему LMEsword. Поэтому предлагаемая токенизация — не замена бумаги цифровым файлом.
Новый элемент состоит в расширении круга запасов, для которых можно выстроить стандартную процедуру подтверждения прав и оформления залога. Допустим, трейдер держит партию алюминия на одобренном складе, но не переводит её на биржевой варрант. Банк должен проверить происхождение партии, действующего собственника, наличие иных обременений и возможность получить металл при невыплате кредита. Единая цифровая запись могла бы ускорить обмен такими подтверждениями между складом, трейдером и кредитором.
Токен при этом представляет не кусок алюминия в смартфоне, а определённое имущественное требование, юридическое содержание которого ещё предстоит закрепить. Для банка значение имеет возможность обратить взыскание на реальную партию, а не скорость перемещения записи по блокчейну. Если цифровой актив нельзя надёжно связать с правом на металл, он не станет полноценным обеспечением.
LME уже располагает механизмом наблюдения за запасами вне варрантов. С 2020 года биржа собирает сведения о таких партиях, а в апреле 2025 года перешла к ежедневной публикации соответствующих отчётов. Отчётность показывает объём металла, но сама по себе не создаёт права залога. Токенизация способна стать следующим, более сложным шагом — от наблюдения к финансовому использованию запасов.
Цена меди или алюминия публична, однако для кредитора стоимости товара недостаточно. Одна и та же тонна металла может находиться на хранении, быть обещана покупателю, использоваться в другой обеспечительной сделке или иметь ограничения на выдачу со склада. Банк финансирует не абстрактную биржевую котировку, а право получить конкретное имущество при определённых обстоятельствах.
У товара с варрантом биржевая инфраструктура уже стандартизирует важную часть проверки: идентификацию партии, требования к качеству, хранению и передаче документа. Для металла вне этой системы набор подтверждений чаще приходится согласовывать отдельно. Сделка при этом вполне возможна, но банки могут требовать дополнительные документы, контроль склада и юридическую экспертизу. Всё это увеличивает затраты и время. Сравнение двух режимов показывает, какие функции новому решению нужно воспроизвести, прежде чем обещать ускорение кредитования.
Даже при наличии цифровой платформы кредитор не обязан выдавать ссуду на полную рыночную стоимость партии. Обычно применяется дисконт к стоимости залога, учитывающий изменение цен, расходы на продажу и возможную задержку доступа к товару. Величину такого дисконта банки определяют в зависимости от металла, условий договора и платёжеспособности заёмщика. LME не объявляла единого коэффициента для будущих токенов.
Предположим, условная партия стоит $10 млн, а банк согласен финансировать 70% её оценочной стоимости. Тогда кредитный лимит составляет $7 млн. Эти числа лишь иллюстрируют принцип расчёта, не относятся к условиям проекта LME и не являются рыночной ставкой. Выгода возникает, если цифровая инфраструктура сокращает расходы на проверку и оформление обеспечения; размер кредита по-прежнему зависит от банковского риска.
В более широком секторе токенизированных реальных активов похожую проблему решают через объединение традиционных прав собственности с цифровой записью. Но физический металл предъявляет дополнительные требования: его нужно взвесить, идентифицировать, застраховать и физически сохранить до завершения обязательств. Прозрачный реестр облегчает контроль перемещений документов, но не заменяет проверку самого склада.
У выбора Гонконга есть конкретные основания. LME одобрила территорию в качестве места складского хранения 20 января 2025 года. В официальном решении перечислялись семь допустимых групп металлов, включая медь, первичный алюминий, алюминиевые сплавы, свинец, никель, олово и цинк. Складские мощности расположены в непосредственной близости от крупнейшего промышленного потребителя металлов — материкового Китая.
К сентябрю 2026 года площадь складских помещений сети LME в Гонконге превысила 60 тыс. кв. м, а объём запасов — 20 тыс. тонн. Эти цифры приведены в официальной экономической программе Гонконга. Они описывают масштаб складского направления в целом. Сколько тонн потенциально подойдёт для нового механизма залога, власти не раскрыли, поэтому оценивать будущий выпуск токенов исходя из всех 20 тыс. тонн было бы неверно.
Для городской экономики склад — только начало цепочки. Вокруг физической поставки возникают услуги контроля качества, страхования, торговли, кредитования, расчётов и хеджирования цен. Власти предлагают льготы для торговли реальными товарами, развитие новых складов и совместную работу финансовых регуляторов. Если эти функции сосредоточатся в одном центре, участникам международной торговли будет проще обслуживать сделку от поступления партии до получения оплаты.
С 2012 года LME принадлежит Hong Kong Exchanges and Clearing (HKEX). Для владельца биржи цифровизация открывает возможность расширить услуги за пределы стандартных контрактов и складских варрантов. Однако размер возможной выручки от токенов пока не назван. Не определены и комиссии, которые могли бы платить банки либо владельцы металла.
Гонконгская программа предполагает сотрудничество HKEX с отдельными банками при запуске пилота токенизированных складских расписок в 2027 году. В документе также описана многоактивная платформа на основе распределённого реестра: в неё уже включены углеродные кредиты, обращающиеся на Core Climate, а товарные расписки со складов, одобренных LME, должны войти в следующую экспериментальную фазу.
Есть ещё один показатель расширения связей между китайским и международным рынками. На 27 октября 2026 года LME назначила запуск фьючерса Steel HRC Shanghai, рассчитываемого по цене горячекатаного стального проката Шанхайской фьючерсной биржи. Это отдельный продукт, не связанный напрямую с обеспечением металлами, но он показывает стремление соединять международный оборот с китайской системой товарных цен.
Для крупных трейдеров проект имеет прежде всего оборотный смысл. Металл может неделями находиться между закупкой и последующей продажей. Возможность быстрее привлечь кредит под уже оплаченные запасы сокращает потребность держать весь оборотный капитал в товаре. Особенно важна она для бизнеса, который одновременно финансирует несколько партий в разных точках поставки.
Банкам такой механизм интересен при условии, что они получат достоверную картину обеспечения. В системе должны быть видны права на партию, её местонахождение, статус залога и события, меняющие количество или качество товара. Потенциально это позволит стандартизировать документы и ускорить рассмотрение отдельных сделок. Автоматическое одобрение кредитов из самого факта токенизации не следует: банк всё равно оценивает клиента, кредитный риск и способность реализовать залог.
Складские операторы приобретают новую роль. Им придётся подтверждать, что цифровой учёт соответствует физическим остаткам, своевременно отражать поступления и выдачи, участвовать в проверках и отвечать за согласованные процедуры. Ошибка в учёте способна затронуть одновременно владельца партии и кредитора. Увеличение числа операций может принести складам доход, но вместе с ним появятся расходы на контроль и технологическое оборудование.
Наиболее чувствительные препятствия лежат за пределами программного кода:
Токенизация может уменьшить отдельные операционные риски, но создаёт новые требования к кибербезопасности, сохранности ключей доступа и восстановлению записей после технического сбоя. Особенно непросто согласовать юридические последствия трансграничной сделки, если её участники работают в разных правовых системах.
Поэтому сравнение с институциональными расчётами по модели поставки против платежа имеет практическое значение: цифровой расчёт эффективен тогда, когда передача актива и исполнение встречного обязательства связаны единым признанным механизмом. Для физических металлов к этому добавляется право на получение товара со склада.
Параллельно в Гонконге развивается регулируемая инфраструктура цифровых платежей, в том числе банковские инструменты на основе токенов. Но наличие платёжной технологии не превращает товарный залог в ликвидный актив автоматически. У кредитования металлов свои юридические и операционные требования.
По информации Reuters, в начале ноября 2026 года LME намерена провести закрытую отраслевую встречу для обсуждения идеи. Этот этап важен тем, что условия будущего инструмента потребуют согласования между биржей, владельцами металла, банками и складскими компаниями. Окончательный состав участников и результаты консультаций пока не опубликованы.
Календарь инициативы складывается из уже состоявшихся изменений складской системы и будущих этапов государственной программы. Причём объявленный на 2027 год пилот HKEX и проработка конкретной схемы LME пока не являются одним и тем же подтверждённым коммерческим запуском.
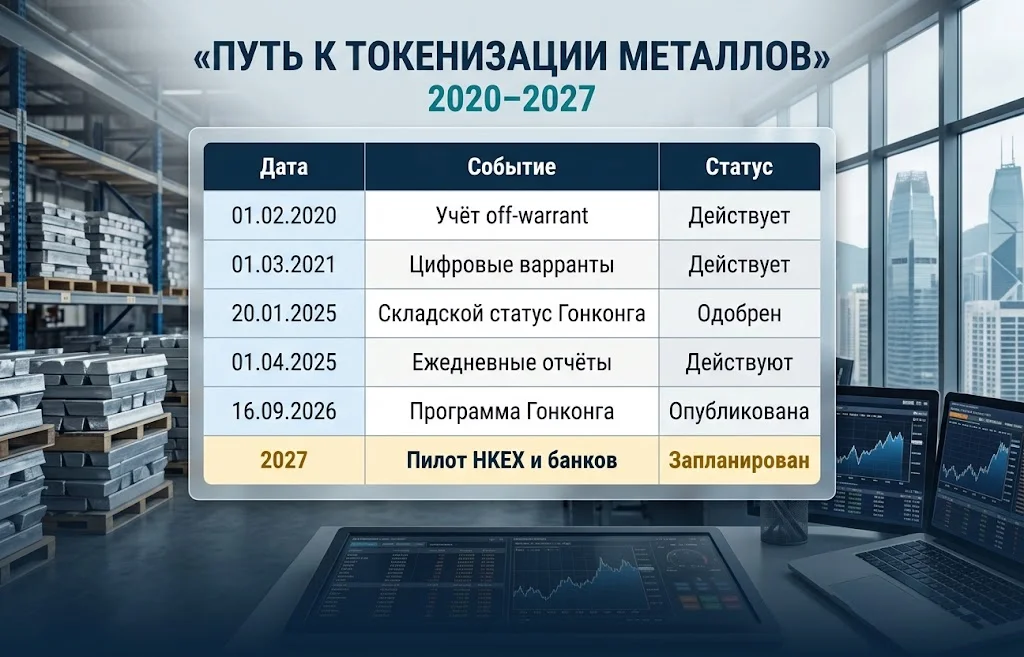
Ключевой тест — способность нескольких независимых участников признать одну цифровую запись достаточным подтверждением обеспечения. Банк должен понимать, когда залог возникает и прекращается; склад — когда может выдать партию; собственник — при каких условиях сохраняет возможность продать металл или заменить обеспечение. Только после согласования этих правил появится смысл сравнивать стоимость новой схемы с традиционным товарным кредитом.
У проекта есть несколько возможных траекторий. При успешных испытаниях платформа может начать с ограниченного набора металлов и банков, постепенно расширяя список участников. Другой вариант — применение цифровых записей преимущественно для внутренней проверки и учёта, без широкого оборота токенов. Наконец, юридические или коммерческие издержки могут оказаться слишком высокими для масштабирования.
На рынке металлов не ожидается немедленной реакции предложения или котировок: токенизация меняет прежде всего способы финансирования уже существующих запасов, а не физические объёмы добычи и потребления. Косвенный эффект возможен позднее, если трейдерам станет легче финансировать оборот и перемещать товар между рынками. Его масштаб зависит от фактического участия банков и доступности кредитов, а не от объявленного числа токенов.
Лондонская биржа металлов пытается связать привычную систему складского хранения с новым финансовым инструментом. Решающее значение будет иметь не запуск цифрового реестра, а признание прав на физический металл и готовность банков кредитовать под такое обеспечение. От этого зависит, станет ли инициатива Гонконга работающей частью международной торговли сырьём или останется ограниченным экспериментом.
Полезное
Убытки Volkswagen: €5,9 млрд против...
Ставка ФРС США: пауза перед новым...
Добыча золота по странам: Россия обошла...
Дайджест фондового рынка за 28.10.2026:...
Майнеры биткоина уходят в ИИ: сделки...
Новозеландский доллар рухнул после...
Крах ИИ-пузыря: кто выиграет, если рынок...
Банк Ripple одобрен в США: что меняется...
Запасы пальмового масла: склады Малайзии...
Чешская крона: Чехия ставит барьер для...
Другие новости
Фондовый рынок
Убытки Volkswagen: €5,9 млрд против прибыли конкурентов
Финансовый рынок
Ставка ФРС США: пауза перед новым повышением?
Срочный рынок
Добыча золота по странам: Россия обошла США
Крипто рынок
Algorand вырос на 72%: сможет ли ALGO пробить $0,14?
Финансовый рынок
Курс доллара к турецкой лире пробил отметку 49
Фондовый рынок
Акции Shein рухнули на 14% после первого отчета
Фондовый рынок
Ставка ФРС: шансы на сентябрьское повышение резко выросли
Фондовый рынок
Дайджест фондового рынка за 29.07.2026: паника или шанс?
Крипто рынок
Цена TRON приближается к прорыву: ждать ли $1?
Финансовый рынок
Санкции США и ЕС против России усиливаются: что изменится?