Поиск
Финансовый рынок


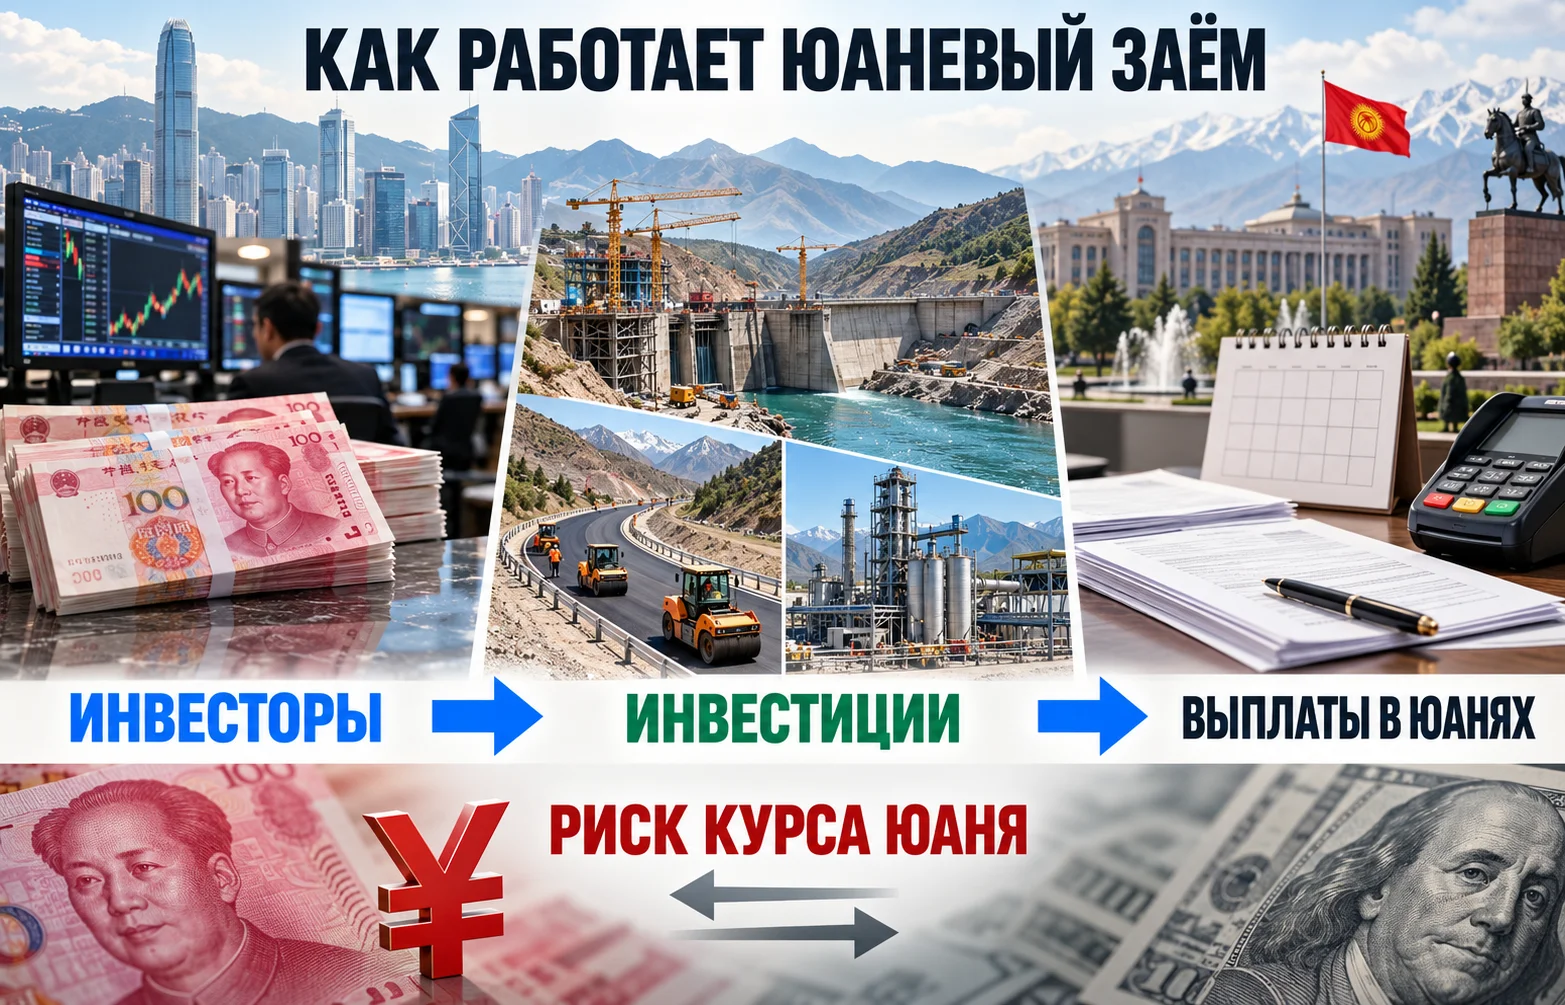
Облигации в юанях могут стать новым источником международного финансирования для Кыргызстана уже в 2027 году. По информации Bloomberg, страна рассчитывает впервые выйти на этот сегмент долгового рынка, развивая банковскую систему и транспортную инфраструктуру. Но пока речь идёт о намерении, а не о состоявшемся размещении: стоимость заимствования, объём и окончательная структура сделки не объявлены. На фоне быстрого роста экономики новый канал привлечения капитала выглядит закономерным, хотя одновременно создаёт обязательства в валюте, отличной от национального сома.
В середине октября подготовка возможного выпуска получила более конкретное подтверждение. Государственный банк развития Кыргызской Республики сообщил о переговорах с компанией из Гонконга по организации облигаций, номинированных в китайской валюте. Обсуждались параметры долговых бумаг, доступ к международным площадкам и способы привлечения иностранных инвесторов. Соглашение об окончательном выпуске в сообщении не объявлялось.
Здесь есть существенная юридическая развилка. Суверенные облигации выпускает государство, и обязательство обслуживается в соответствии с условиями государственного долга. Бумаги банка развития являются обязательствами конкретного финансового учреждения. Их риск зависит от баланса банка, качества его активов, условий выпуска и наличия государственной гарантии. Государственная собственность сама по себе не означает, что каждый долг банка автоматически гарантирован бюджетом.
Ориентир на 2027 год относится к сообщению о планах Кыргызстана. Публичное заявление банка от 14 октября не раскрывает ни сумму, ни срок погашения, ни предполагаемую купонную ставку. Не определена для широкой публики и окончательная площадка размещения. Это не технические подробности: от них зависит, кто будет обязан возвращать средства, какую премию потребуют инвесторы и насколько легко эмитент сможет привлекать новые деньги.
Международный долговой рынок Кыргызстан уже испытал. 27 мая 2025 года республика разместила дебютные суверенные еврооблигации на $700 млн со сроком обращения пять лет и купоном 7,75% годовых. Министерство финансов сообщило о заявках более чем на $2,1 млрд, то есть спрос превысил объём выпуска более чем втрое. Однако успешное долларовое размещение не гарантирует столь же благоприятных условий для выпуска в юанях: состав инвесторов и требования к риску могут существенно отличаться.
Первый выход на внешний рынок дал государству ориентир стоимости долга в долларах. Обсуждаемый юаневый инструмент позволит проверить, готова ли другая группа инвесторов финансировать проекты Кыргызстана и на каких условиях.
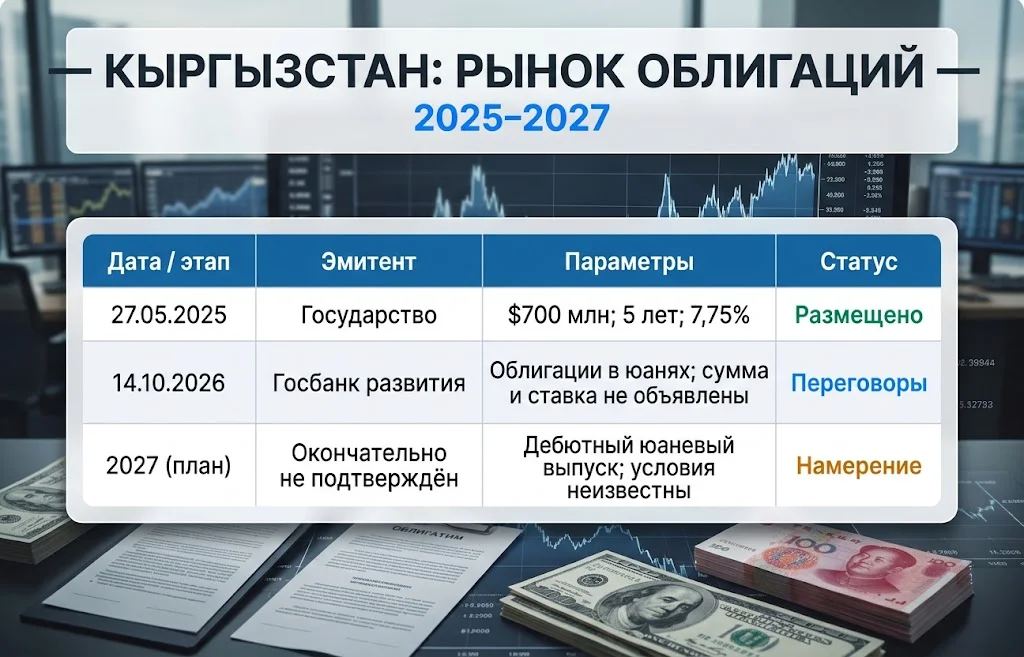
Долларовое размещение 2025 года уже сформировало долг и обязательства по купону. Переговоры октября 2026 года и планы на 2027 год сами по себе не увеличивают задолженность: она возникнет после привлечения средств на согласованных условиях.
Для экономики, активно строящей дороги, электросети и производственные мощности, источник финансирования может быть не менее важен, чем стоимость конкретного проекта. Инфраструктура требует крупных платежей до того, как начнёт приносить доход. Финансирование через облигации распределяет первоначальную нагрузку во времени, но взамен создаёт регулярные процентные выплаты и необходимость погашения основной суммы.
Обращение к юаню расширяет круг потенциальных кредиторов. Покупателями могут выступать инвесторы, располагающие китайской валютой и заинтересованные в доходности за пределами привычных китайских выпусков. Для Кыргызстана это способ не зависеть исключительно от банковских кредитов, международных институтов или долларовых долговых инструментов. Но доступ к новому кругу инвесторов нужно ещё получить: он требует раскрытия отчётности, юридической документации и приемлемой оценки кредитного риска.
Номинально купон по юаневым бумагам способен оказаться ниже долларового, если процентные ставки и спрос в соответствующем сегменте благоприятны. Из этого, однако, не следует, что заём обойдётся дешевле для бюджета или банка. Если выручка проекта поступает в сомах, а проценты и погашение выражены в юанях, обязательства необходимо пересчитывать по будущему обменному курсу. Страхование этого риска тоже стоит денег, а долгосрочные инструменты защиты могут быть недоступны в нужном объёме.
Различаются и задачи заёмщика. При расчётах с китайскими подрядчиками или оплате оборудования в юанях поступления от облигаций можно направлять в той же валюте. Это сокращает потребность в немедленной конвертации. Но после ввода объекта в эксплуатацию его тарифная выручка часто остаётся сомовой, поэтому валютный риск не исчезает — он переносится на период обслуживания долга.
Положительный экономический эффект возникнет только в том случае, если новые инвестиции дадут доход для обслуживания обязательств:
Разрыв возможен на любом этапе. Если строительство задерживается, прогнозируемые доходы уменьшаются или курс меняется в неблагоприятную сторону, обслуживание займа становится тяжелее даже без повышения установленного купона. Поэтому условия выпуска нужно сопоставлять не только со ставками альтернативных облигаций, но и с денежными потоками будущих проектов.
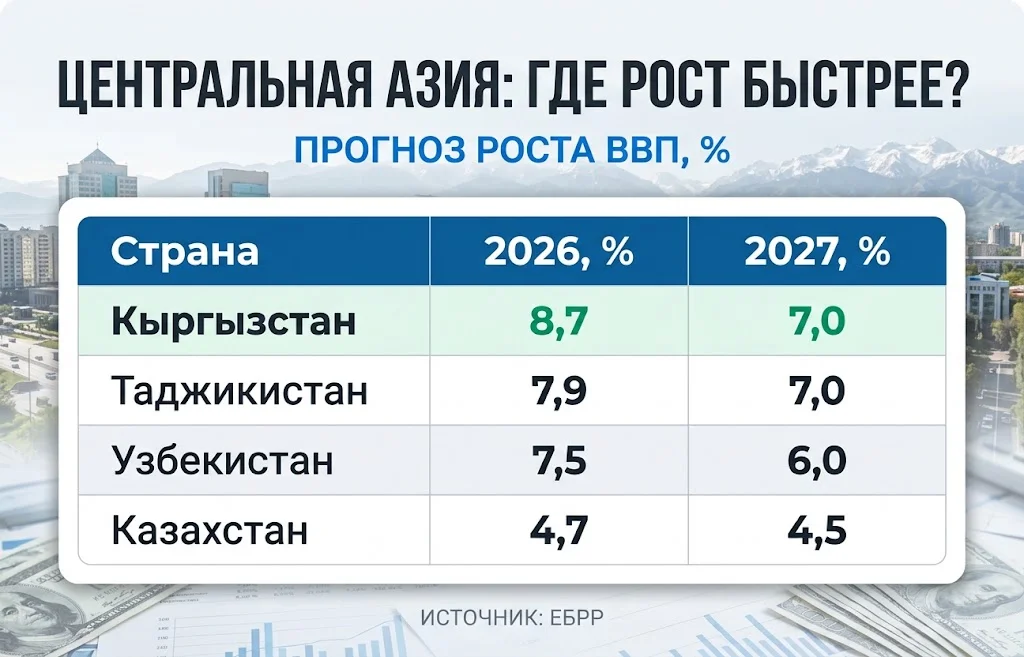
Кыргызстан действительно выделяется на фоне соседних экономик. По прогнозу Европейского банка реконструкции и развития, реальный ВВП страны увеличится на 8,7% в 2026 году и на 7,0% в 2027-м. В первой половине 2026 года рост достигал 11,1% год к году. Значительную роль играли строительство и инвестиции, особенно в транспорт, добывающую отрасль и энергетическую инфраструктуру.
Однако сравнивать стремительный рост ВВП напрямую со способностью погашать иностранные облигации нельзя. ВВП отражает объём производства, а выплаты по долгу требуют ликвидных денежных средств в нужной валюте и в конкретные сроки. Даже проект, увеличивающий экономическую активность, может не создавать достаточного денежного потока у эмитента, если доход получает другая организация или окупаемость растянута на десятилетия.
В регионе сохраняется серьёзная конкуренция за инвестиции. Таджикистан и Узбекистан также показывают высокие темпы роста, тогда как Казахстан развивается медленнее, но располагает более крупной экономикой и иными возможностями доступа к капиталу. По оценке ЕБРР, рост ВВП Кыргызстана в 2026 году превысит показатели Таджикистана на 0,8 процентного пункта, Узбекистана — на 1,2, Казахстана — на 4,0.
Высокие показатели Кыргызстана делают новые проекты потенциально привлекательными, но не снимают вопроса о долговой устойчивости. По оценке Международного валютного фонда, совокупный государственный долг составлял 39,4% ВВП в 2025 году против 36,2% годом ранее. При этом долговая нагрузка не оценивается по одному соотношению: имеют значение будущие бюджетные доходы, график выплат, состав кредиторов и процентные расходы.
МВФ считает государственный долг устойчивым в базовом сценарии, одновременно предупреждая о значительных потребностях в финансировании. Фонд также отмечал, что на конец 2025 года около 85% номинального внешнего государственного долга приходилось на доллар США и специальные права заимствования — СДР. Юаневые обязательства способны немного изменить валютную структуру, но диверсификация не равнозначна снижению общего риска.
Особенно чувствительна экономика к внешним потокам: денежным переводам, торговле и стоимости импортируемого топлива. Если рост поступлений замедлится, а расходы на инфраструктуру останутся высокими, государству и банкам придётся выбирать между новым заимствованием, сокращением затрат и привлечением капитала на иных условиях. Быстрый рост помогает обслуживать задолженность только тогда, когда сопровождается устойчивым увеличением доступных доходов.
Юаневые облигации существуют в двух принципиально разных рыночных средах. Облигации Panda — это бумаги иностранных эмитентов, размещаемые на внутреннем рынке материкового Китая. Размещения Dim Sum, напротив, проводятся за пределами материкового Китая, прежде всего в Гонконге. Названия не определяют качество кредита, но указывают на различия в правилах доступа, составе покупателей и инфраструктуре расчётов.
Для иностранного заёмщика выбор площадки влияет на процедуру одобрения, требования к раскрытию информации, валютные операции и возможность последующего обращения бумаг. Переговоры кыргызского Госбанка развития с гонконгской компанией делают офшорный вариант практически интересным, однако сами по себе не доказывают, что выпуск обязательно пройдёт именно в Гонконге.
Отдельного внимания заслуживает различие между оншорным CNY и офшорным CNH. Оба обозначения относятся к китайскому юаню, но рынки отличаются механизмом формирования обменного курса и условиями движения капитала. Для эмитента важно знать, в каком расчётном контуре будут проводиться поступления и выплаты, а также существуют ли ограничения на использование привлечённых средств.
В Гонконге продолжает развиваться инфраструктура облигаций Dim Sum, включая формирование ориентиров для инвесторов, сравнивающих доходность и стоимость таких бумаг. Более развитый рынок способен облегчить оценку нового выпуска, но не устраняет требование к кредитной истории самого Кыргызстана или его банка развития.
Существенный вопрос — кому именно предназначены будущие бумаги. Широкий международный круг покупателей может увеличить спрос, но потребует конкурентной доходности и подробного раскрытия рисков. Размещение среди ограниченной группы инвесторов может быть проще в организации, зато оставит заёмщика более зависимым от нескольких крупных кредиторов. Без опубликованных условий невозможно утверждать, какой подход выбран.
Главная опасность иностранного долга — несовпадение валюты обязательств и источника их погашения. Если юань укрепляется к сому, на покупку той же суммы китайской валюты придётся потратить больше сомов. При ослаблении юаня возникает обратный эффект. Купон, закреплённый в договоре, при этом не изменится: колебаться будет его стоимость для заёмщика в национальной валюте.
При условном выпуске на 1 млрд юаней с купоном 4% в год проценты составят 40 млн юаней ежегодно без учёта комиссий и других расходов. Если к моменту платежа юань подорожает к сому на 10%, сомовая стоимость этих 40 млн юаней также увеличится примерно на 10% при прочих равных. В реальном выпуске такой эффект будет зависеть от размера займа, валюты доходов и защиты от колебаний курса; фактические условия ещё не раскрыты.
Именно поэтому изменение курса юаня к доллару имеет значение даже при заимствовании, которое не номинировано в американской валюте. Международная торговля, импорт оборудования и часть бюджетных ориентиров связаны с долларом. Движение валютных пар может изменить сравнительную стоимость китайского и долларового финансирования. Простого сравнения купонных ставок для окончательного решения недостаточно.
На итоговую цену капитала будут влиять несколько обстоятельств:
Показателен опыт долларового выпуска 2025 года. Купон 7,75% при номинале $700 млн соответствует $54,25 млн процентных платежей за полный год обращения при неизменной базе и без учёта особенностей расчётных периодов. Эта сумма показывает масштаб обязательств, но не служит прогнозом ставки или размера нового юаневого займа. У разных эмитентов, валют и сроков цена капитала может существенно различаться.
В 2027 году возможны три исхода. При достаточном спросе и приемлемой ставке выпуск откроет Кыргызстану дополнительный канал долгосрочного финансирования. Если инвесторы потребуют слишком высокую премию, сделку могут сократить, отложить или заменить другим источником средств. Наконец, облигации могут быть размещены, но выгода от более низкого купона исчезнет из-за валютных расходов или слабых доходов финансируемых проектов.
Определяющими станут документы самого эмитента: кто отвечает по обязательствам, в какой юрисдикции выпускаются бумаги, сколько средств привлекается и на какие проекты они направляются. Отдельно потребуются условия валютных расчётов и график погашения. До появления этих сведений говорить об экономии на заимствованиях преждевременно.
Облигации в юанях могут расширить финансовые возможности Кыргызстана и его инвестиционных институтов, но главный результат будет измеряться не самим фактом выхода на новую площадку. Для экономики с быстрым ростом и масштабными инфраструктурными потребностями важнее, сможет ли привлечённый капитал создавать доход быстрее, чем накапливаются обязательства по его обслуживанию.
Больше новостей здесь.
Полезное
Взлом Binance: куда исчезли $6,3 млрд и...
Лондонская биржа металлов: зачем ей...
Убытки Volkswagen: €5,9 млрд против...
Ставка ФРС США: пауза перед новым...
Добыча золота по странам: Россия обошла...
Дайджест фондового рынка за 28.10.2026:...
Майнеры биткоина уходят в ИИ: сделки...
Новозеландский доллар рухнул после...
Крах ИИ-пузыря: кто выиграет, если рынок...
Банк Ripple одобрен в США: что меняется...
Другие новости
Крипто рынок
Взлом Binance: куда исчезли $6,3 млрд и что вернут?
Фондовый рынок
Дайджест фондового рынка за 30.09.2026: ставки растут
Срочный рынок
Экспорт дизеля из России через Черное море упал до нуля
Фондовый рынок
Фондовый рынок Монголии удивил мир: MSE Top 20 прибавил 26%
Финансовый рынок
Финансовые результаты BMW за второй квартал удивили инвесторов
Срочный рынок
Золото падало ниже $4000: почему рынок резко изменился?