Поиск
Срочный рынок


Добыча золота по странам за пятнадцать лет изменилась сильнее, чем можно предположить по списку сегодняшних лидеров. Китай удержал первое место, но почти весь прирост среди крупнейших производителей пришёлся на его конкурентов. Россия нарастила годовой выпуск примерно на 70% и поднялась с пятой позиции на вторую. Канада и Гана почти удвоили производство, тогда как США и Южно-Африканская Республика заметно сократили его. За этими переменами стоят различия в месторождениях, затратах и скорости ввода новых мощностей. А данные за первую половину 2026 года показывают: перестановка сил продолжается.
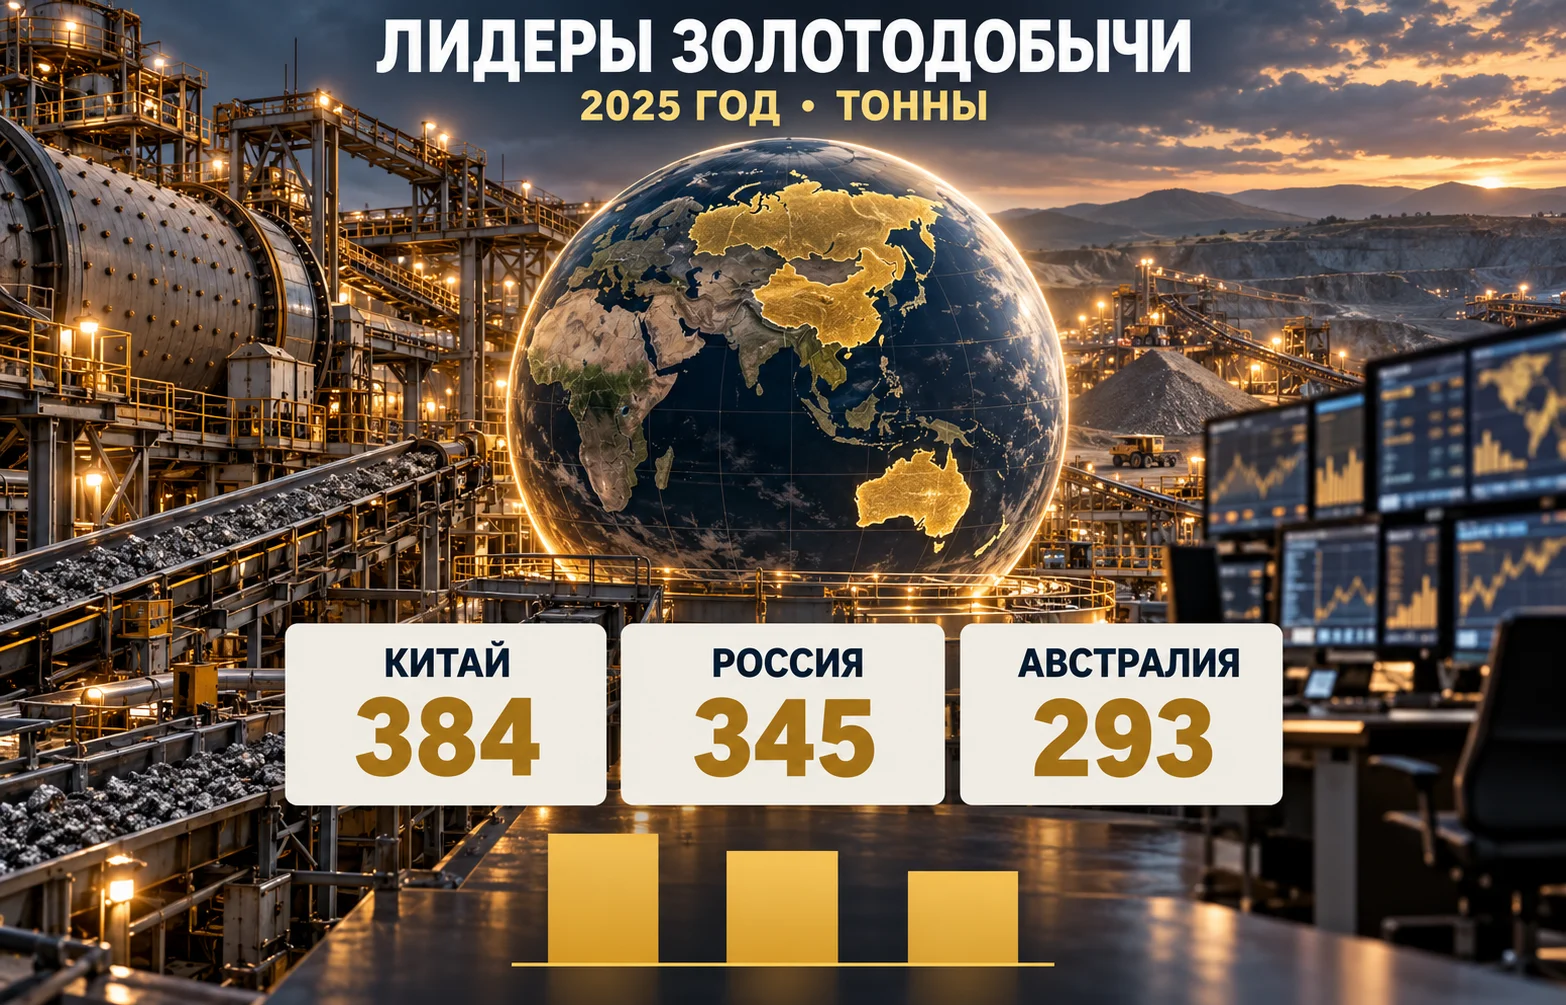
Китай произвёл в 2025 году 384 тонны золота против 351 тонны в 2010-м. За полтора десятилетия прибавка составила всего 33 тонны, или около 9%. Этого, однако, оказалось достаточно, чтобы сохранить мировое лидерство. Россия за тот же период увеличила выпуск с 203 до 345 тонн: её прирост в 142 тонны был более чем в четыре раза больше китайского в абсолютном выражении.
Третье место заняла Австралия с результатом 293 тонны. Она добывала больше, чем в 2010 году, но уступила России в рейтинге. Канада поднялась со 102 до 213 тонн, а Гана — с 94 до 187 тонн. В обоих случаях объём практически удвоился. Противоположная ситуация сложилась в США и ЮАР: американская добыча сократилась с 231 до 157 тонн, южноафриканская — с 210 до 99 тонн.
Такое сопоставление основано на страновом ряде World Gold Council, использованном для сравнения 2010 и 2025 годов. Значения приведены в целых тоннах. Важно учитывать, что отраслевые оценки пересматриваются по мере поступления сведений о работе небольших рудников и неформального сектора.
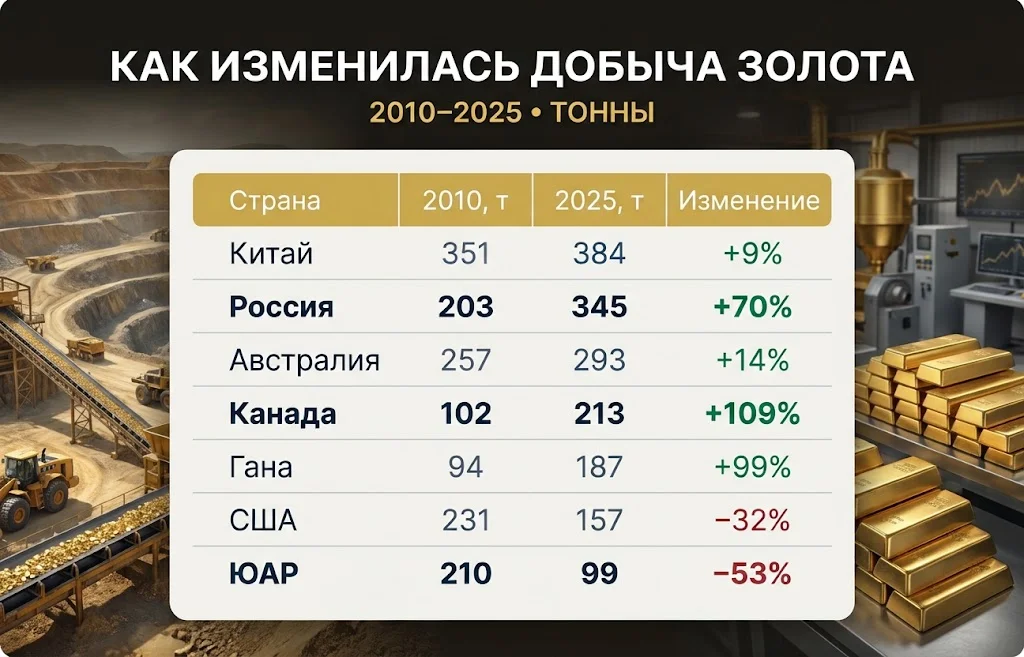
Порядок стран менялся не только вследствие падения добычи у прежних лидеров. Например, Австралия увеличила производство на 14%, но опустилась со второго места на третье. США потеряли сразу четыре позиции — с третьей до седьмой. ЮАР, входившая в четвёрку лидеров в 2010 году, оказалась на одиннадцатом месте. Поэтому изменение ранга само по себе мало говорит об экономике отрасли: стране достаточно расти медленнее конкурентов, чтобы уступить им позицию.
Показателен и более широкий список. В 2025 году Перу добыла 209 тонн, Узбекистан — 125 тонн, Мексика — 114 тонн. Все три страны находились в первой десятке. В результате крупнейшие производители распределены по нескольким континентам, а глобальное предложение уже не зависит исключительно от небольшого круга традиционных золотодобывающих центров.
В 2010 году разрыв между Китаем и Россией составлял 148 тонн. К 2025 году он сократился до 39 тонн. Китай оставался впереди, но скорость расширения отрасли оказалась совершенно разной: российский выпуск вырос примерно на 70%, китайский — на 9%. По страновой статистике Россия переместилась с пятого места на второе, опередив Австралию, США и ЮАР.
У этой перестановки есть промышленное содержание. Рост выпуска на протяжении многих лет требует не только доступа к запасам руды. Предприятиям необходимы перерабатывающие мощности, техника, электроэнергия, транспорт и постоянные вложения в поддержание производительности. По мере разработки месторождения содержание металла в добываемой руде может снижаться, поэтому для сохранения прежнего объёма золота приходится перерабатывать больше горной массы. Именно возможности компенсировать такие ограничения отличают расширяющуюся отрасль от стагнирующей.
При этом рост национальной добычи нельзя автоматически приписывать одному конкретному руднику, государственной программе или изменению рыночной цены. Страновой ряд показывает результат, но не раскрывает вклад каждого предприятия. Его следует отделять от оперативных отчётов компаний, в которых могут учитываться разные виды продукции и календарные периоды.
После пересмотра годовой мировой статистики World Gold Council оценил увеличение российской добычи в 2025 году относительно 2024-го примерно в 15 тонн, или 5%. Это указывает на продолжение роста и в конце рассматриваемого периода. Но увеличение физических объёмов не равнозначно такому же повышению доходов: выручка зависит от цены реализации, затрат на переработку, налогов и условий сбыта.
Сравнение с Китаем показывает ещё одну особенность. Страна, занимающая первое место по производству, одновременно остаётся крупным покупателем иностранного металла. В 2026 году импорт золота в Китай превысил 1000 тонн. Это не противоречие: внутренние рудники обеспечивают только часть потребностей ювелирной промышленности, инвесторов и других участников рынка. Следовательно, лидерство в добыче не делает страну независимой от внешних поставок.
У Южной Африки спад наиболее заметен в исторической перспективе. За пятнадцать лет добыча сократилась на 111 тонн — больше половины уровня 2010 года. Значительная часть местных предприятий работает на глубоких подземных горизонтах. Там выше требования к вентиляции, охлаждению, безопасности и энергоснабжению. По мере истощения доступных участков шахтам приходится работать со сложной рудой, а строительство новых мощностей становится дорогостоящим.
Высокая цена золота улучшает доходность действующего производства, но не устраняет этих физических ограничений. Для старой шахты увеличение расходов на добычу и переработку может поглотить часть дополнительной выручки. Предприятие способно получить более высокую прибыль при меньшем выпуске, но страна при этом продолжит опускаться в рейтинге по тоннам.
В США производство уменьшилось на 74 тонны, или примерно на 32%. Здесь тоже важны особенности конкретных месторождений, последовательность отработки участков и содержание золота в руде. Во II квартале 2026 года американский выпуск был на 12% ниже, чем годом ранее: среди причин — порядок разработки участков на Carlin и снижение содержания металла в сырье на отдельных предприятиях Kinross. Это подтверждает, что даже богатая горнодобывающая отрасль не гарантирует стабильного роста физического выпуска.
Канада демонстрирует обратную модель. Её долгосрочная прибавка составила 111 тонн, а во II квартале 2026 года производство выросло ещё на 29% год к году. Существенную роль сыграло расширение и наращивание загрузки действующих предприятий, включая Detour Lake. В I квартале рост поддерживали также новые проекты Valentine Lake, Back River и Blackwater. Но увеличение добычи не происходит одновременно с объявлением проекта: объекту необходимо пройти строительство, наладку и выход на расчётную производительность.
В Гане выпуск за 2010–2025 годы прибавил 93 тонны. Во II квартале 2026 года страна увеличила производство ещё на 8% год к году благодаря расширению работ на Ahafo North и Bibiani. При этом показатели отдельных шахт могут существенно различаться; общий рост страны не означает, что каждое предприятие улучшило результаты.
Различия между странами сводятся к нескольким промышленным условиям:
Эти условия действуют одновременно. Поэтому увеличение инвестиционных затрат не гарантирует быстрого прироста тонн, а рост цены металла не устраняет нехватку качественной руды.
География добычи становится разнообразнее, хотя концентрация на крупнейших производителях сохраняется. Китай, Россия и Австралия вместе выпустили в 2025 году 1022 тонны по сопоставляемой страновой выборке. Одновременно заметно выросли Канада, Гана, Узбекистан и ряд государств Западной Африки. Казахстан нарастил производство с 30 до 82 тонн, а Буркина-Фасо — с 45 до 94 тонн. Это свидетельствует о расширении производственной базы за пределами прежних центров.
Для стран БРИКС и государств, отнесённых к близкому кругу в сравнительной аналитике, оценивалось увеличение доли в мировой добыче с 38% до 50% за 2010–2025 годы. Однако такая категория не совпадает с формальным составом БРИКС на обе даты. При изменении перечня стран меняется и рассчитанная доля. Поэтому корректнее рассматривать эту оценку как показатель географического перераспределения, а не как точную меру контроля объединения над половиной мирового рынка.
Само мировое предложение золота шире, чем объём добычи из недр. В него входит металл, возвращающийся на рынок после переплавки украшений и другой переработки. Кроме того, в статистике учитываются операции производителей с хеджированием. Золотые резервы центральных банков, напротив, отражают накопленные активы, а не новый выпуск. Покупка центробанком уже существующего слитка не добавляет ни грамма к мировой добыче.
Масштаб уточнений статистики тоже существенен. В январе World Gold Council предварительно оценивал добычу за 2025 год в 3671,6 тонны. В апреле, после получения дополнительной информации, показатель повысили до 3815 тонн. Причиной стали прежде всего уточнения сведений о небольших и кустарных предприятиях за прошлые годы. Разница в оценках не означает, что за несколько месяцев физически добыли дополнительные 143 тонны задним числом: изменился охват данных.
На текущую ситуацию это накладывает два ограничения. Первое — исторические объёмы могут пересматриваться. Второе — даже точный годовой итог не позволяет определить, сколько металла попадёт на открытый рынок: часть произведённого золота перерабатывается, транспортируется, хранится или продаётся по долгосрочным соглашениям.
Первая половина 2026 года показывает, что реакция предложения остаётся умеренной. Мировая добыча достигла 1867 тонн, превысив результат аналогичного периода 2025 года примерно на 3%. Во II квартале выпуск вырос на 2% год к году, до 965,6 тонны. При этом положительная глобальная динамика скрывает существенный разброс между странами.
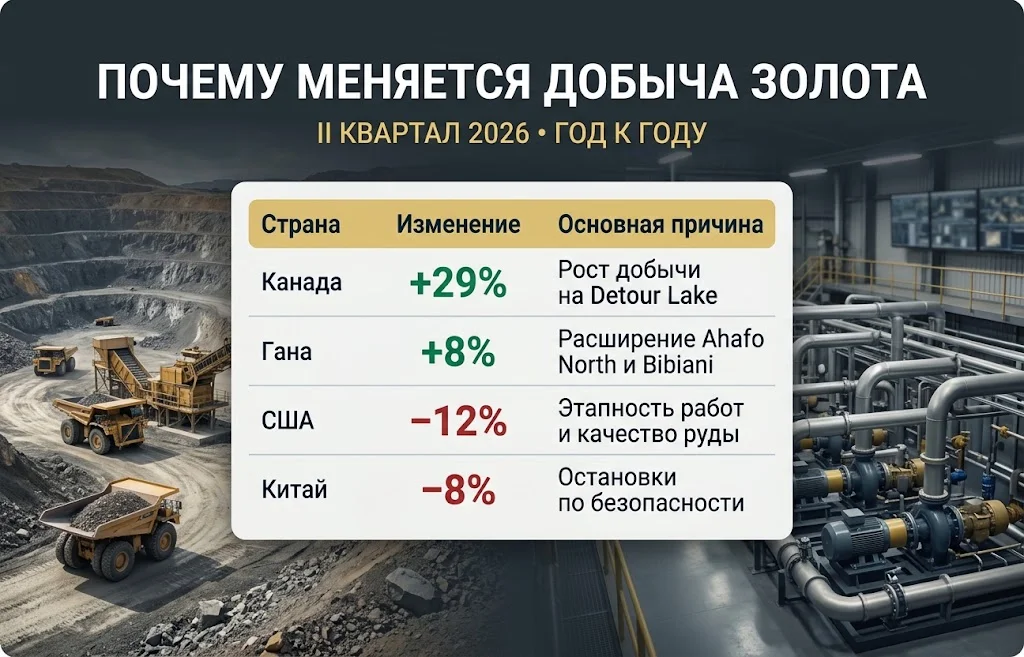
Канадские и ганские предприятия наращивали объёмы, тогда как Китай во II квартале сократил выпуск на 8% год к году из-за продолжавшихся остановок по требованиям безопасности после смертельной аварии в провинции Шаньдун. В США добыча снизилась на 12% по производственным причинам. Ещё в I квартале Австралия показала сокращение на 7%: сказались более бедная руда, неблагоприятная погода и временная консервация отдельных объектов. Одинаковая мировая цена не привела к одинаковым результатам у производителей.
Возможности увеличить выпуск зависят от того, на какой стадии находится предприятие. Для действующего рудника иногда достаточно восстановить оборудование или повысить загрузку фабрики. Новое месторождение требует разведки, разрешений, капитала, строительства и подключения инфраструктуры. Поэтому отклик на рост цен развивается в определённой последовательности:
Даже первый этап не бесплатен. Средние совокупные затраты на поддержание добычи (AISC) в I квартале 2026 года достигли $1785 за тройскую унцию, что на 16% превышало уровень годом ранее. В показатель входят не только текущие операционные расходы, но и капитальные затраты, необходимые для поддержания работы. Он помогает оценить экономическое давление на отрасль, однако не является универсальной себестоимостью каждой шахты.
Есть и альтернативный сценарий. Если энергетические расходы, платежи за пользование недрами и стоимость оборудования продолжат расти, часть ценового выигрыша будет поглощена издержками. Дополнительным ограничителем могут стать задержки разрешений, аварии или снижение содержания золота в руде. Тогда мировая добыча будет прибавлять медленно даже при дорогом металле.
Рассматривая изменение цен на золото среди других сырьевых рынков, важно не переносить краткосрочные ценовые колебания напрямую на прогноз производства. Котировки могут реагировать на процентные ставки, валюты и инвестиционные потоки за считаные часы. Рудник не способен так же быстро изменить план выпуска. Даже обсуждаемое искусственное производство золота пока не представляет собой доказанной коммерческой альтернативы масштабной добыче из месторождений.
За пятнадцать лет добыча золота по странам стала заметно менее зависимой от исторических лидеров: Россия приблизилась к Китаю, Канада и Гана усилили позиции, а США и ЮАР сократили объёмы. Но итог 2026 года будет определяться не местами в рейтинге и не одной только ценой слитка. Главные ориентиры — запуск и загрузка рудников, содержание металла в руде, расходы предприятий и очередные пересмотры статистики. Именно они покажут, какие страны способны закрепить рост, а какие останутся ограничены возможностями действующих месторождений.
Больше новостей здесь.
Полезное
Ставка ФРС США: пауза перед новым...
Дайджест фондового рынка за 28.10.2026:...
Майнеры биткоина уходят в ИИ: сделки...
Новозеландский доллар рухнул после...
Крах ИИ-пузыря: кто выиграет, если рынок...
Банк Ripple одобрен в США: что меняется...
Запасы пальмового масла: склады Малайзии...
Чешская крона: Чехия ставит барьер для...
Пузырь ИИ в Китае: обвал на $480 млрд...
Дайджест криптоновостей за 26.10.2026:...
Другие новости
Финансовый рынок
Ставка ФРС США: пауза перед новым повышением?
Крипто рынок
Algorand вырос на 72%: сможет ли ALGO пробить $0,14?
Финансовый рынок
Курс доллара к турецкой лире пробил отметку 49
Фондовый рынок
Акции Shein рухнули на 14% после первого отчета
Фондовый рынок
Ставка ФРС: шансы на сентябрьское повышение резко выросли
Фондовый рынок
Дайджест фондового рынка за 29.07.2026: паника или шанс?
Крипто рынок
Цена TRON приближается к прорыву: ждать ли $1?
Финансовый рынок
Санкции США и ЕС против России усиливаются: что изменится?
Фондовый рынок
KOSPI снова рухнул, несмотря на сильную отчетность SK Hynix