Поиск
Фондовый рынок


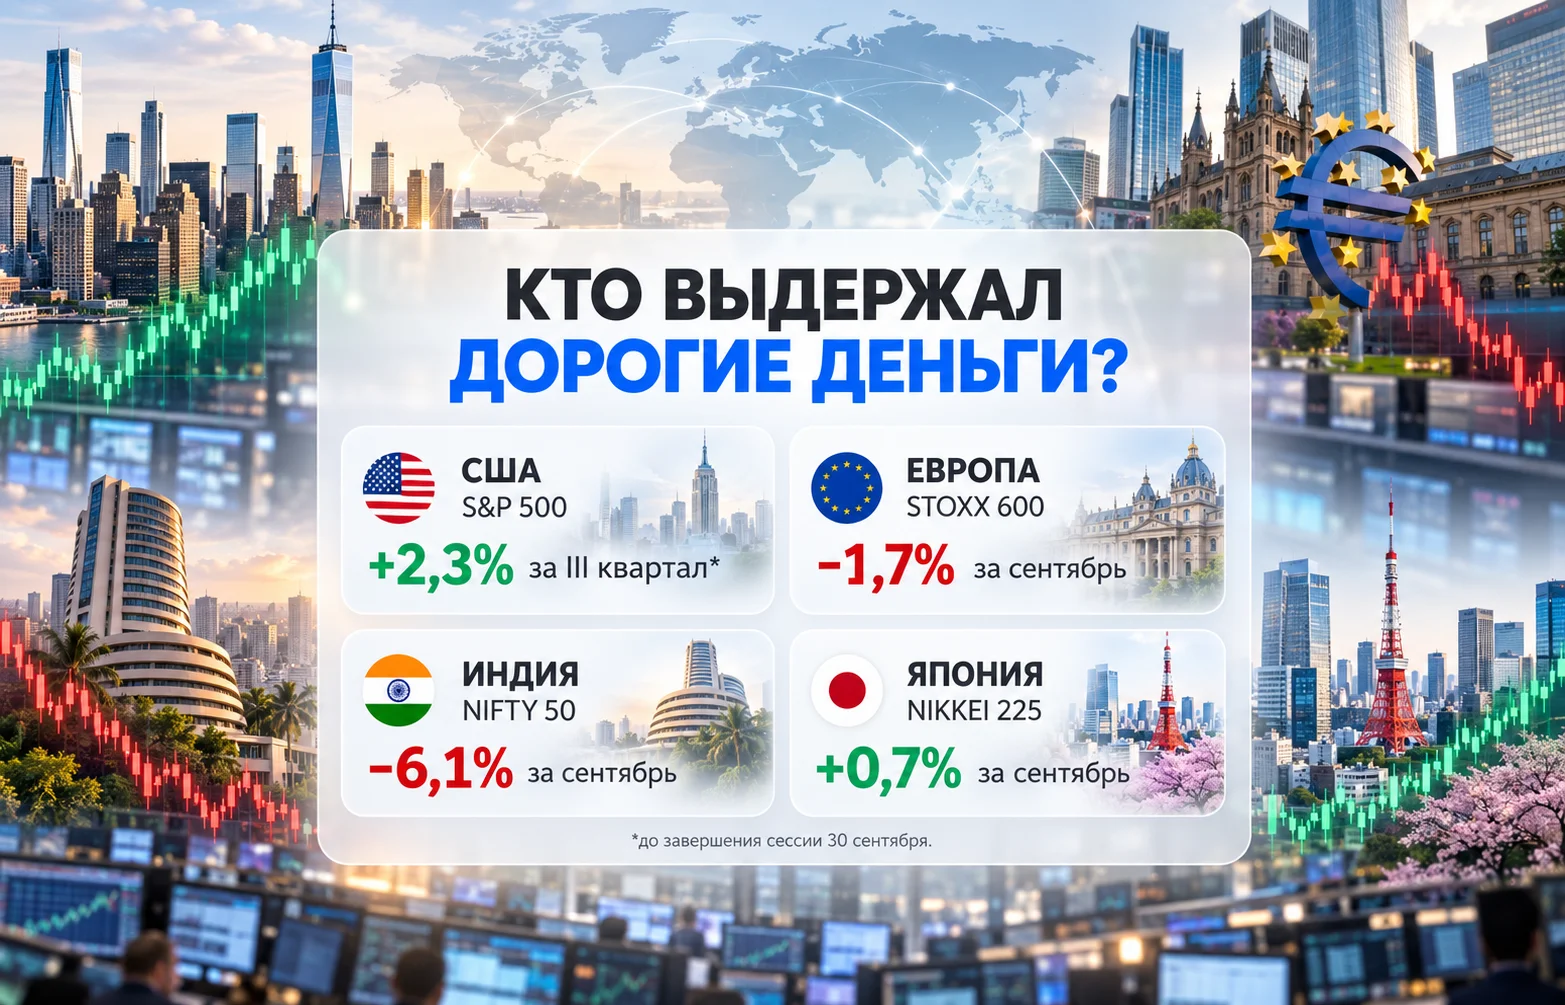
Дайджест фондового рынка за 30.09.2026 завершает квартал в необычной ситуации: стоимость государственных заимствований в крупнейших экономиках поднялась к уровням, которые рынок не видел много лет, но глобальные акции пока избежали сопоставимого падения. В США более слабая, чем ожидалось, инфляция PCE 30 сентября дала индексам передышку, тогда как Европа готовится завершить месяц снижением, а Индия пережила один из худших месяцев года. Параллельно Nvidia объявила крупнейшее расширение программы обратного выкупа акций, а Банк Японии допускает более быстрый темп повышения ставок.
Главным вопросом на входе в четвертый квартал становится уже не только направление политики центробанков. Инвесторам приходится определять, при какой доходности облигаций акции начнут терять капитал в пользу долговых инструментов. По данным Reuters о глобальных рынках 30 сентября, десятилетние Treasuries утром находились около 5,2363%, то есть недалеко от максимума с июня 2007 года.
Американский долговой рынок стал одной из главных тем сентября. Доходность 10-летних казначейских облигаций США за месяц выросла более чем на 47 базисных пунктов. 29 сентября показатель поднимался до 5,293%, а длинные 30-летние бумаги достигали 5,6206% — максимального уровня с 2002 года.
Для фондового рынка такие значения имеют практическое значение. Доходность гособлигаций формирует базовую стоимость денег, от которой отталкиваются корпоративные кредиты, облигации компаний и модели оценки акций. Чем выше безрисковая ставка, тем большую ожидаемую доходность инвестор обычно требует от более рискованных инструментов. наша редакция ранее разбирала, почему доходность 10-летних Treasuries поднялась выше 5% и как рост долгосрочных ставок способен менять оценку компаний даже без ухудшения их прибыли.
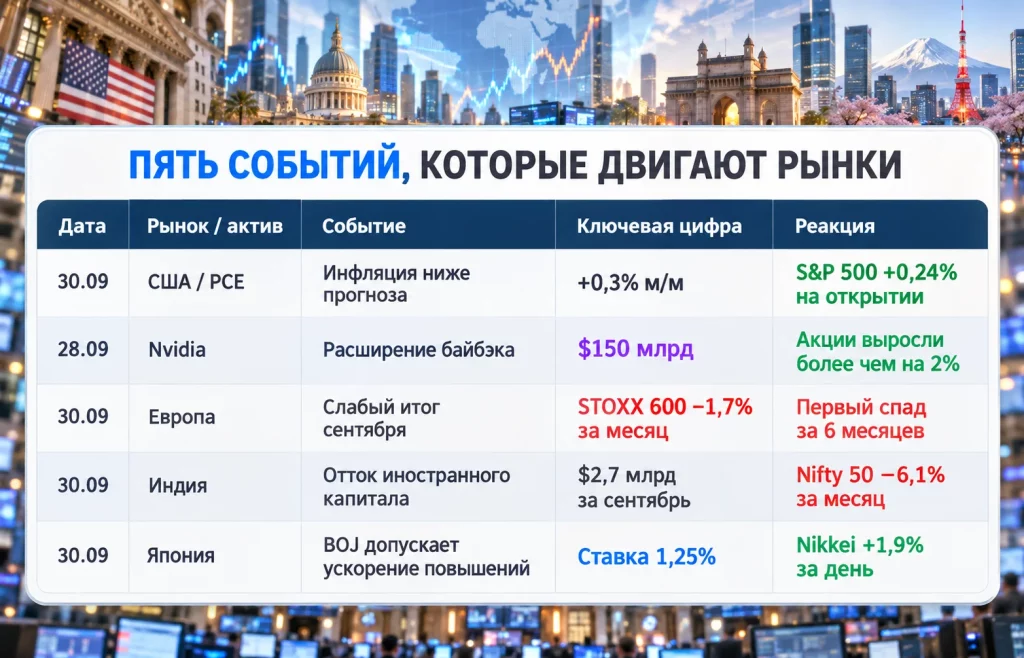
Ситуация 30 сентября немного смягчилась после публикации американской инфляционной статистики. Индекс цен расходов на личное потребление PCE вырос в августе на 0,3% м/м против консенсус-прогноза Reuters +0,4%. В годовом выражении инфляция составила 3,4%. Базовый PCE, исключающий продукты питания и энергоносители, увеличился на 0,2% за месяц и на 3,0% за год.
Данные не означают возвращения инфляции к цели ФРС в 2%, но они снизили вероятность того, что регулятору потребуется немедленно повышать ставку еще раз уже в октябре. Особенно после заявления президента Федерального резервного банка Нью-Йорка Джона Уильямса о том, что срочности в дополнительном ужесточении политики он не видит.
Wall Street отреагировала на отчет ростом. На открытии 30 сентября Dow Jones прибавил 0,15% до 51 424,84 пункта, S&P 500 — 0,24% до 7 688,99, Nasdaq Composite — 0,36% до 26 892,80.
Рынок, таким образом, получил противоречивую комбинацию. Доходности облигаций остаются очень высокими, но вероятность быстрого следующего шага ФРС уменьшилась. Ранее на нашем сайте мы подробно рассматривали сентябрьское повышение ставки ФРС до 3,75–4,00% и переход американской экономики к более дорогому капиталу.
Основные события недели можно свести в одну таблицу:
Разница между регионами становится заметнее. Американские технологические компании пока помогают индексам выдерживать рост стоимости капитала, тогда как часть европейских и развивающихся площадок реагирует на дорогие деньги значительно болезненнее.
Одним из крупнейших корпоративных событий недели стало решение Nvidia увеличить программу обратного выкупа акций еще на $150 млрд. После расширения у компании осталось разрешение примерно на $235 млрд покупок собственных бумаг до 2028 финансового года. Это крупнейшее единичное увеличение программы байбэка среди американских компаний.
После объявления акции Nvidia прибавляли более 2%. Но более интересен сам контекст решения. Производитель AI-чипов входит в период, когда инвесторы одновременно видят огромный спрос на вычислительную инфраструктуру и становятся осторожнее в оценке будущих расходов крупнейших технологических компаний.
Ожидаемый коэффициент P/E Nvidia снизился примерно до 16,5 — минимального уровня с января 2015 года. Компания также заметно отставала в 2026 году от некоторых конкурентов, включая AMD и Intel. Поэтому байбэк можно рассматривать не только как возврат капитала акционерам, но и как сигнал менеджмента о том, что текущее соотношение между денежным потоком, перспективами бизнеса и стоимостью акций выглядит приемлемым для масштабных покупок.
При этом фундаментальный риск не исчез. Главный вопрос всего AI-сектора постепенно смещается от объема капитальных расходов к их окупаемости. Крупнейшие технологические компании продолжают направлять огромные суммы на серверы, дата-центры и вычислительные мощности, а инвесторы хотят видеть превращение этих затрат в прибыль.
Похожая переоценка уже произошла с другими представителями сектора. Например, в недавнем материале Bitryc о том, почему акции Meta выросли на 36% за сентябрь, главным фактором стало изменение отношения инвесторов к потенциальной монетизации AI-продуктов компании.
Nvidia находится в несколько другой позиции: она получает выручку непосредственно от инфраструктурной гонки. Но даже здесь высокая доходность государственных облигаций повышает требования рынка к будущей прибыли. Если инвестор может получить около 5% на десятилетних Treasuries, дорогим акциям приходится убедительнее доказывать премию за риск.
Европейский рынок подходит к концу сентября значительно слабее американского. STOXX 600 утром 30 сентября прибавлял 0,4% и находился около 640,36 пункта, но за месяц терял примерно 1,7%. Это первый отрицательный месячный результат индекса за шесть месяцев.
На европейские бумаги одновременно действуют несколько факторов. Рост стоимости энергии поддерживает инфляционные риски, государствам приходится размещать большие объемы долга, а доходности облигаций становятся конкурентом акциям. Доходность 10-летних немецких Bund находилась вблизи уровней, которых рынок не видел с 2009 года.
За сентябрь доходности десятилетних немецких бумаг выросли примерно на 26 базисных пунктов, французских — примерно на 63. Для компаний это означает более дорогой новый долг и более высокую ставку дисконтирования будущих денежных потоков.
Механизм давления выглядит достаточно прямолинейно:
STOXX 600 при этом почти не изменился за III квартал. Получается любопытная картина: сентябрь оказался слабым, но массового ухода инвесторов из европейских акций не произошло.
Доходность компаний и отдельных секторов также сильно различается. Энергетический сектор поддерживал рост нефти, тогда как отрасли, чувствительные к стоимости капитала и потребительскому спросу, сталкивались с более сложной средой.
Для развивающихся рынков рост американских ставок обычно создает дополнительную проблему: Treasuries и долларовые инструменты начинают конкурировать за тот же международный капитал.
Индия в сентябре показала этот механизм особенно наглядно. Nifty 50 потерял за месяц 6,1% и завершил 30 сентября на уровне 22 620,45 пункта. Sensex снизился на 5,8% до 72 480,29 пункта. Для индийских индексов это самый слабый месяц с марта.
Снижение оказалось широким: все 16 основных отраслевых индексов завершили сентябрь в минусе. Особенно тяжело выглядел IT-сектор, потерявший 11,2%.
Иностранные инвесторы продали индийских акций примерно на $2,7 млрд за месяц. С начала 2026 года чистый отток достиг $26,8 млрд.
Причина заключается не только в американских ставках. Индия сильно зависит от импорта энергоносителей, поэтому высокая стоимость нефти одновременно ухудшает торговый баланс, усиливает инфляционные риски и повышает вероятность сохранения жестких финансовых условий.
Для иностранного капитала комбинация становится менее привлекательной: рисковый актив в развивающейся экономике должен конкурировать с высокой долларовой доходностью при одновременном ухудшении энергетического фона.
На этом фоне сентябрьский результат Индии заметно отличается от США, где крупнейшие технологические компании позволили основным индексам удержаться возле высоких уровней.
Еще одним источником изменения глобальной стоимости капитала становится Япония. Банк Японии дает рынку понять, что период крайне медленного повышения ставок может смениться более регулярными шагами, если инфляция сохранится выше комфортного уровня.
Сейчас ставка BOJ составляет 1,25%. Повышение на ближайшем заседании в октябре не считается предрешенным: регулятор продолжает оценивать инфляцию, зарплаты, результаты квартального исследования Tankan и внешние риски.
Однако сама логика политики меняется. После многих лет сверхмягких условий Банк Японии теперь должен учитывать опасность того, что слишком медленная реакция потребует более резких действий позднее.
Для мировых рынков это имеет значение далеко за пределами Токио. Япония много лет была одним из главных источников дешевого капитала. Рост доходности японских облигаций повышает привлекательность внутренних активов для местных инвесторов и потенциально уменьшает стимул держать средства за рубежом.
Пока акции выдерживают изменения достаточно спокойно. Nikkei 225 30 сентября вырос на 1,9% и завершал месяц примерно с результатом +0,7%.
Получается еще один пример расхождения между долговым и фондовым рынками: стоимость денег повышается, но корпоративные прибыли и интерес к технологическому сектору пока компенсируют часть отрицательного эффекта.
Сентябрь показал, что однозначного правила «ставки растут — акции падают» пока не работает. Государственные облигации пережили тяжелый квартал, однако глобальные фондовые индексы удержались всего примерно в 2% от исторических максимумов и с начала года прибавили более 12%.
Разрыв объясняется сильной динамикой корпоративных прибылей и сохраняющимся интересом к AI. S&P 500 к 30 сентября прибавлял около 2,3% за квартал. Nikkei завершал месяц в небольшом плюсе. В то же время Европа снизилась, Индия потеряла более 6%, а китайский CSI 300 за III квартал оказался в глубоком минусе.
Сравнение ключевых показателей показывает, насколько неоднородным оказался конец квартала:
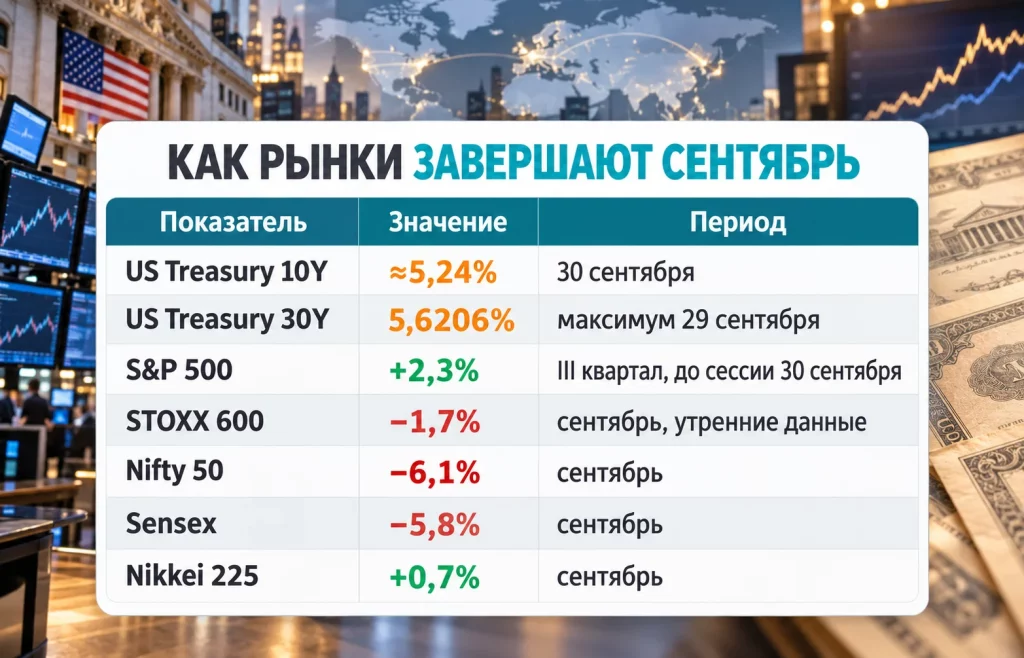
Американский показатель S&P 500 в таблице не является окончательным итогом квартала: основная сессия 30 сентября на момент доступных данных продолжалась. Для других рынков также важно учитывать разницу между временем закрытия торговых площадок и временем публикации статистики.
В начале октября инвесторы будут следить прежде всего за американским рынком труда и новыми инфляционными данными. Более слабая статистика может снизить необходимость дополнительного ужесточения ФРС, тогда как устойчивый спрос и новое ускорение цен вернут вероятность повышения ставки.
Отдельная проверка предстоит AI-сектору. При доходности Treasuries около 5% инвесторы будут внимательнее сравнивать ожидаемую прибыль технологических компаний с альтернативой в виде государственных облигаций. Крупные байбэки, подобные решению Nvidia, способны поддерживать отдельные бумаги, но не устраняют проблему высокой цены капитала.
Европе необходимо увидеть стабилизацию доходностей и энергетических цен. Для Индии важными будут потоки иностранного капитала и нефть. В Японии внимание смещается к следующему заседанию BOJ и скорости нормализации денежно-кредитной политики.
Дайджест фондового рынка за 30.09.2026 показывает главное расхождение конца квартала: облигационный рынок уже полностью перестроился под более дорогие деньги, а акции пока сопротивляются этому движению. Насколько долго сохранится такой разрыв, станет одним из ключевых вопросов IV квартала.
Больше новостей здесь.
Полезное
Цены Bitcoin, Ethereum и XRP: чем...
Экспорт дизеля из России через Черное...
Фондовый рынок Монголии удивил мир: MSE...
Algorand вырос на 72%: сможет ли ALGO...
Курс доллара к турецкой лире пробил...
Этанол как топливо для морского...
Акции Shein рухнули на 14% после первого...
Дайджест криптоновостей за 28.09.2026:...
Налоги на офшорные трасты в Китае: счёт...
Добыча нефти и газа в Азербайджане: Exxon...
Другие новости
Срочный рынок
Экспорт дизеля из России через Черное море упал до нуля
Фондовый рынок
Фондовый рынок Монголии удивил мир: MSE Top 20 прибавил 26%
Финансовый рынок
Финансовые результаты BMW за второй квартал удивили инвесторов
Срочный рынок
Золото падало ниже $4000: почему рынок резко изменился?
Финансовый рынок
Иена обновила 40-летний минимум: что стоит за новым обвалом курса?
Финансовый рынок
Глобальная инфляция ускоряется: что тревожит крупнейшие экономики?