Поиск
Фондовый рынок


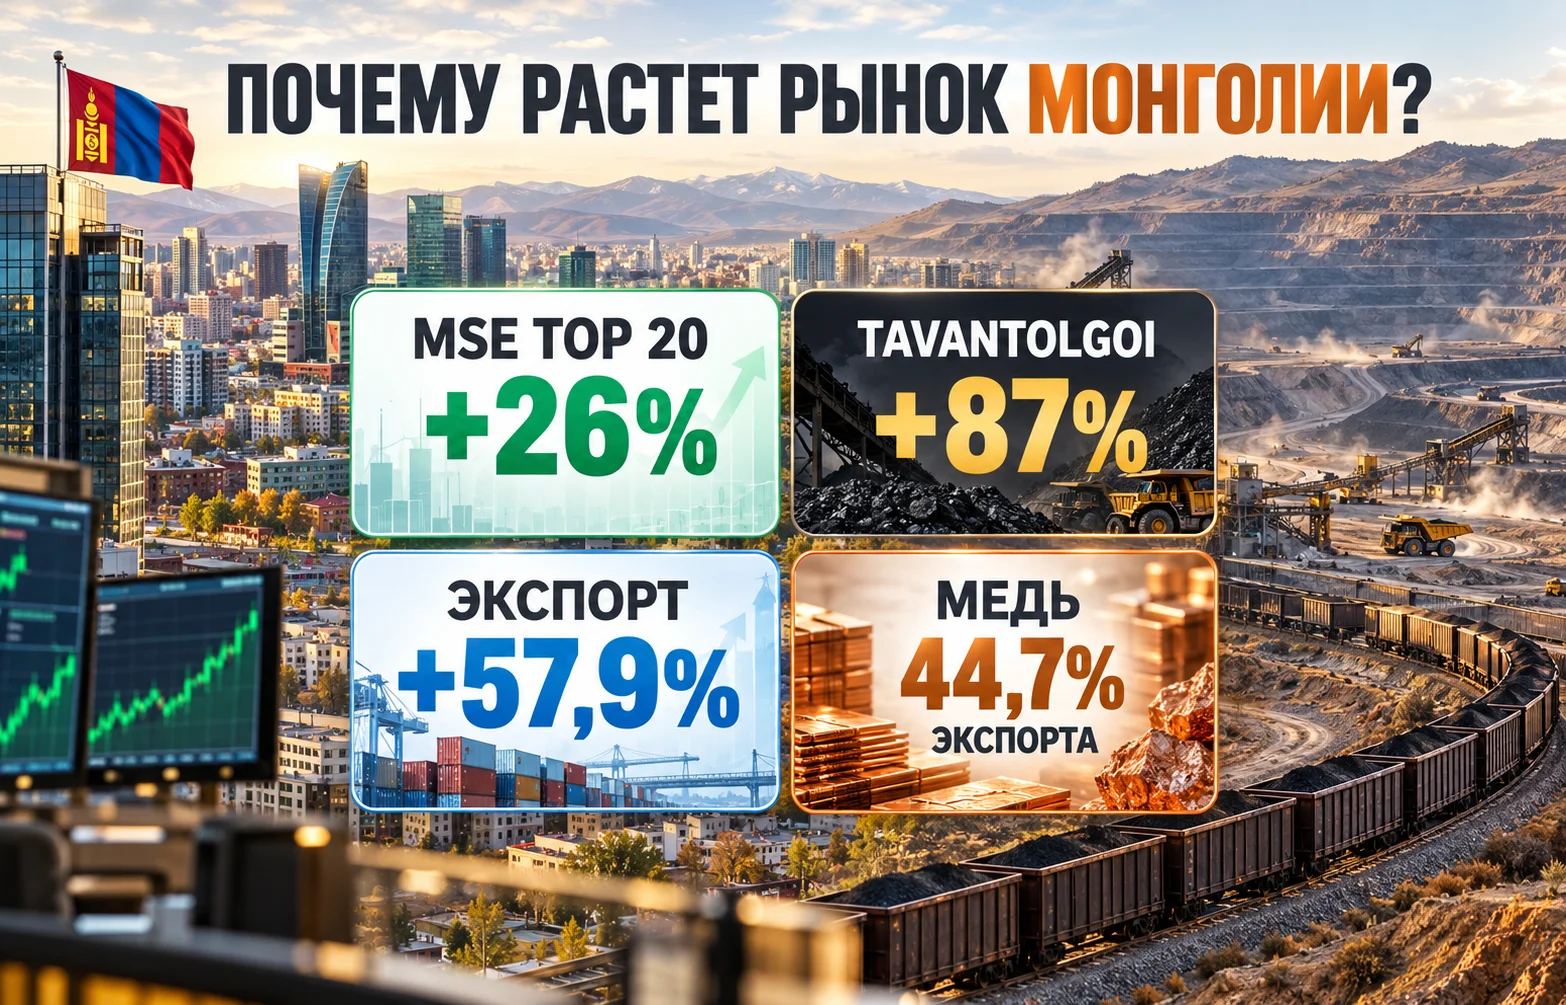
Фондовый рынок Монголии завершает III квартал 2026 года одним из самых заметных ралли среди мировых биржевых площадок. Индекс MSE Top 20 с конца июня прибавил около 26%, приблизившись в последние дни сентября к 66,5 тыс. пунктов и неоднократно обновляя исторические максимумы. В отличие от многих азиатских рынков, где в этом году внимание сосредоточено на искусственном интеллекте и производителях чипов, монгольское движение опирается прежде всего на сырье, банки и внутренний инвестиционный цикл.
Данные Монгольской фондовой биржи показывают, что к 25 сентября MSE Top 20 находился на отметке 66 618,37 пункта, а капитализация рынка достигала 16,76 трлн тугриков. Главным локомотивом квартала стал производитель угля Tavantolgoi, однако причины ралли шире: экспорт меди и угля растет, горнодобывающий сектор расширяется, а изменения налогового режима создают дополнительные стимулы для инвесторов.
В конце июня MSE Top 20 находился на уровне 52 527,04 пункта. К 31 августа индекс поднялся до 57 861,73 пункта, а уже в первую неделю сентября совершил еще один резкий рывок — на 9,59%, до 63 412,07 пункта. К 25 сентября показатель достиг 66 618,37 пункта. На последней торговой сессии месяца индекс удерживался примерно возле 66,5 тыс. пунктов. Таким образом, за III квартал прирост составил около 26%.
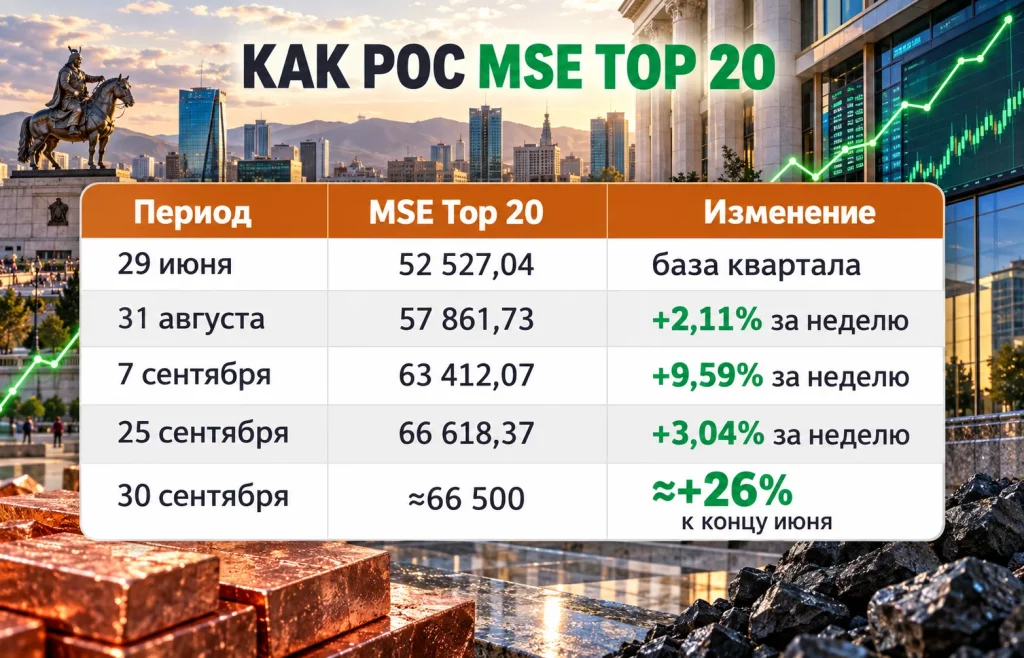
Рост выглядит особенно заметным на фоне того, что еще летом индекс двигался гораздо спокойнее. Ускорение началось к концу августа, а первая неделя сентября фактически стала переломной.
Монголия при этом вписывается в более широкий интерес инвесторов к азиатским активам. Ранее акции развивающихся рынков обновили рекорд, однако структура монгольского ралли отличается: здесь значительно меньше зависимости от глобального технологического сектора и гораздо больше — от сырьевых компаний и банков.
Дополнительным локальным фактором стала налоговая политика. В июле власти продлили льготный режим налогообложения доходов от операций с публично торгуемыми ценными бумагами до 2040 года. В 2024–2034 годах соответствующий налог снижается на 90%, а в 2035–2040 годах — на 50%. Для небольшого рынка такие меры могут иметь большее значение, чем для крупнейших мировых бирж: даже относительно небольшой приток капитала способен заметно повысить ликвидность.
Самой яркой историей квартала стали акции Tavantolgoi JSC, торгующиеся под тикером TTL. За три месяца их стоимость выросла примерно на 87%, а только за одну неделю в начале сентября бумаги подорожали на 37,7%. В результате капитализация Tavantolgoi приблизилась к 3,2 трлн тугриков. Компания стала второй по стоимости на Монгольской фондовой бирже после Khan Bank и вошла в число первых эмитентов страны с капитализацией выше 3 трлн тугриков.
Такое движение важно для всего MSE Top 20. Монгольский рынок значительно меньше американского, европейского или даже большинства крупных азиатских площадок, поэтому переоценка одного из крупнейших эмитентов способна существенно изменить динамику индекса.
Однако сводить все квартальное ралли только к Tavantolgoi было бы неверно. В сентябре рост поддерживали банковские и финансовые бумаги. В отдельные сессии дорожали Golomt Bank, Mandal Insurance, United Investment и другие компании, тогда как активнее всего торговались акции Khan Bank, Trade and Development Bank, Golomt Bank и финансовых групп. Это означает, что по мере развития ралли спрос начал распространяться за пределы одного горнодобывающего эмитента. Именно расширение числа растущих бумаг делает нынешнее движение более значимым для всего рынка.
За биржевой динамикой стоит сильное изменение внешней торговли Монголии. В первом полугодии 2026 года экспорт страны увеличился на 57,9% в годовом выражении и достиг $10,39 млрд. Минеральное сырье обеспечило 97,6% экспортных поставок. Главным товаром стала медь. На медную руду и концентраты пришлось 44,7% экспорта, а на битуминозный уголь — еще 37,9%. Китай оставался главным покупателем монгольской продукции с долей более 94%.
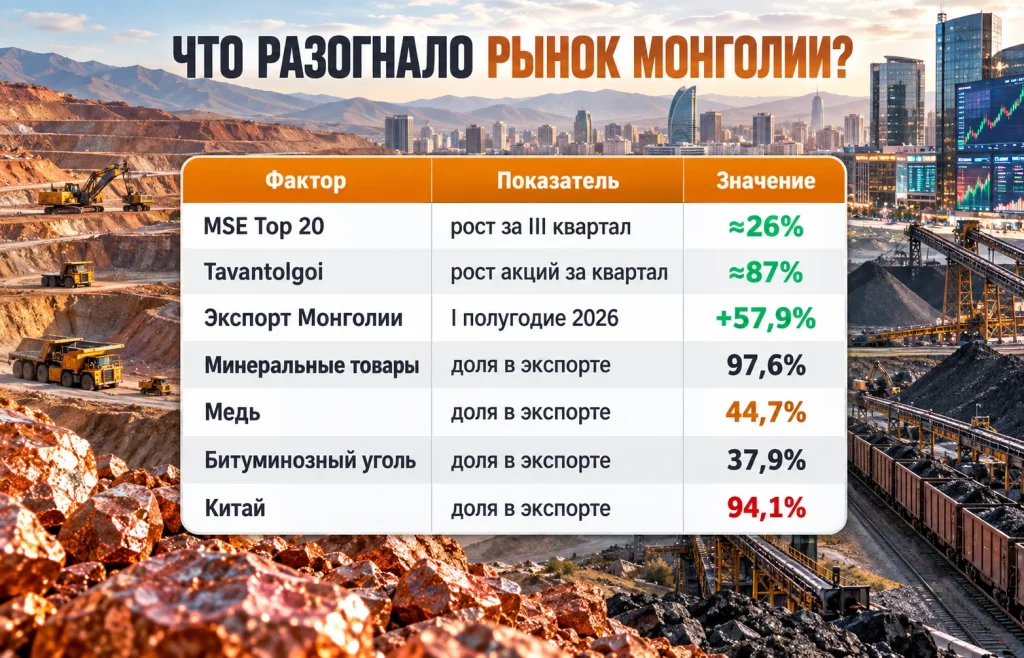
Масштаб изменения особенно хорошо виден по меди. По данным IMF, в 2025 году экспорт меди вырос на 75%, фактически сравнявшись по стоимости с угольными поставками. В первые месяцы 2026 года поставки обоих видов сырья продолжили увеличиваться.
Эта перестройка важна для Монголии. Страна остается крупным экспортером угля, но медь постепенно становится вторым мощным источником валютной выручки. Чем меньше экономика зависит от единственного экспортного товара, тем устойчивее выглядит ее внешний баланс при падении цены отдельного сырьевого актива.
Связь Монголии с китайской промышленностью при этом остается определяющей. На нашем портале мы ранее разбирали, почему коксующийся уголь Монголии стал важнейшим ресурсом для Китая. Развитие железнодорожной и пограничной инфраструктуры позволяет наращивать объемы поставок, а близость к крупнейшему мировому потребителю промышленного сырья дает Монголии логистическое преимущество перед более удаленными экспортерами.
Рост добычи отражается и на внутренней экономике. IMF оценивал увеличение ВВП Монголии примерно в 7,8% год к году к апрелю 2026 года и отмечал, что главным источником ускорения оставалась горнодобывающая деятельность.
Получается последовательная цепочка:
Именно этот механизм отличает монгольское ралли от движения многих других азиатских площадок.
Состав MSE Top 20 во многом объясняет необычное поведение рынка. Среди его компонентов находятся:
и другие компании, тесно связанные с внутренним экономическим циклом. Здесь практически отсутствует крупный технологический сегмент, сопоставимый с Южной Кореей, Тайванем или США. Поэтому переоценка компаний, связанных с искусственным интеллектом, не является основным фактором динамики MSE.
На других азиатских рынках картина иная. Например, интерес иностранных инвесторов к региону поддерживается не только ростом экономики, но и изменением статуса отдельных площадок. Наша редакция недавно писала, как фондовый рынок Вьетнама готовится к притоку международного капитала после изменения классификации FTSE. Монголия пока остается гораздо более локальным и менее ликвидным рынком. Но именно небольшой размер способен усиливать движение в обе стороны. Когда спрос концентрируется в нескольких крупных бумагах, индекс быстрее реагирует на приток новых денег.
Дополнительную поддержку создает сочетание сразу нескольких обстоятельств: высокий экспорт, растущая добыча, налоговые стимулы для операций с ценными бумагами и увеличение интереса к крупнейшим местным компаниям. При этом сильная динамика MSE Top 20 не означает, что все акции движутся синхронно. Даже в последние дни сентября часть банковских и финансовых бумаг росла, тогда как другие снижались. Такой разброс показывает, что после первоначального импульса инвесторы становятся более избирательными.
Главное преимущество Монголии одновременно остается и ее основной уязвимостью. Экономика чрезвычайно тесно связана с сырьевым рынком, а экспорт — с Китаем. Если стоимость меди или угля заметно снизится, это отразится не только на доходах отдельных производителей. Эффект способен пройти через экспортную выручку, государственный бюджет, валютный рынок, инвестиции и ожидания по корпоративным прибылям.
IMF отдельно указывает на эту зависимость. Несмотря на сильную добычу, фонд оценивает риски для Монголии как смещенные в негативную сторону. Среди внешних угроз выделяются неопределенность вокруг поставок угля в Китай, колебания сырьевых цен и ухудшение глобальных финансовых условий.
Есть и внутренний фактор — инфляция. В июне она достигла 12% год к году, главным образом из-за роста цен на продовольствие и энергию. Высокая инфляция ограничивает возможности центробанка быстро смягчать денежно-кредитную политику и может увеличивать стоимость финансирования для бизнеса.
Еще один риск связан с самим масштабом ралли. Когда отдельная акция прибавляет около 87% за квартал, а индекс — примерно четверть стоимости, рынок становится чувствительнее к фиксации прибыли. На небольшой площадке с ограниченной ликвидностью продажи крупных участников могут вызывать более резкие колебания, чем на глубоком рынке.
Наконец, рост экспорта пока сильно концентрирован. Китай принимает более девяти десятых монгольских поставок, поэтому любое существенное изменение промышленного спроса КНР быстро отражается на внешней торговле страны.
Именно поэтому нынешнее ралли нельзя рассматривать в отрыве от сырьевого цикла. Фондовый рынок Монголии получил одновременно несколько мощных драйверов — рекордные показатели экспорта, рост меди, сильные горнодобывающие компании и повышение активности инвесторов. Дальнейшая устойчивость движения будет зависеть от того, смогут ли экспортная выручка и корпоративные результаты поддерживать уже значительно выросшие оценки MSE Top 20 и крупнейших монгольских акций.
Больше новостей здесь.
Полезное
Дайджест фондового рынка за 30.09.2026:...
Цены Bitcoin, Ethereum и XRP: чем...
Экспорт дизеля из России через Черное...
Algorand вырос на 72%: сможет ли ALGO...
Курс доллара к турецкой лире пробил...
Этанол как топливо для морского...
Акции Shein рухнули на 14% после первого...
Дайджест криптоновостей за 28.09.2026:...
Налоги на офшорные трасты в Китае: счёт...
Добыча нефти и газа в Азербайджане: Exxon...
Другие новости
Фондовый рынок
Дайджест фондового рынка за 30.09.2026: ставки растут
Срочный рынок
Экспорт дизеля из России через Черное море упал до нуля
Финансовый рынок
Финансовые результаты BMW за второй квартал удивили инвесторов
Срочный рынок
Золото падало ниже $4000: почему рынок резко изменился?
Финансовый рынок
Иена обновила 40-летний минимум: что стоит за новым обвалом курса?
Финансовый рынок
Глобальная инфляция ускоряется: что тревожит крупнейшие экономики?