Поиск
Финансовый рынок


Гонконг планирует запустить индекс облигаций Dim Sum, который должен стать новым ориентиром для рынка долговых инструментов, номинированных в юанях и обращающихся за пределами материкового Китая. Инициатива вписывается в более широкую стратегию властей по развитию территории как международного центра операций с RMB и созданию более глубокой инфраструктуры для торговли китайскими долговыми активами. Новый индекс появляется в момент, когда объем юаневых размещений за пределами материкового рынка заметно вырос, а относительно низкая стоимость фондирования в RMB продолжает привлекать заемщиков.
О планах создать новый облигационный индекс 16 сентября сообщил глава администрации Гонконга Джон Ли. Основная задача проекта заключается в формировании более понятной базы для сравнения офшорных RMB-облигаций, которая позволит инвесторам сопоставлять динамику отдельных выпусков с более широким сегментом рынка и использовать единый ориентир при построении портфелей.
Речь идет о долговых инструментах, номинированных в юанях, но выпущенных за пределами материкового Китая. На валютном рынке для офшорного юаня обычно используется обозначение CNH, тогда как CNY относится к валюте, обращающейся внутри материковой части страны. Гонконг исторически остается главным международным центром операций с CNH, поэтому именно здесь сформировалась значительная часть рынка облигаций Дим Сум.
Ключевые особенности таких бумаг можно представить следующим образом:
Сам по себе новый индекс не означает появления принципиально нового класса активов. На международном рынке уже существуют индексы, отслеживающие Dim Sum bonds, однако инициатива Гонконга важна в контексте государственной стратегии развития полноценной инфраструктуры офшорного RMB. Власти пытаются создать не отдельный инструмент, а связку из ликвидности, индексов, производных инструментов, расчетной системы и механизмов управления процентным риском.
Для зрелого долгового рынка индекс выполняет гораздо более практическую функцию, чем простое отображение средней динамики облигаций. Институциональные инвесторы используют такие ориентиры при оценке доходности портфеля, дюрации, кредитного риска и относительной стоимости различных выпусков. Управляющим также проще формировать индексные стратегии, если правила отбора бумаг, структура корзины и порядок расчета доходности стандартизированы.
По мере роста рынка отсутствие широко используемой базы для сравнения может становиться ограничением. Отдельные облигации отличаются сроками погашения, кредитным качеством, объемом выпуска и ликвидностью. Индекс способен объединить часть этих инструментов в репрезентативную корзину и дать участникам единый ориентир для оценки движения рынка.
Логика развития выглядит следующим образом:
При этом запуск индекса не следует воспринимать как гарантию автоматического роста торговых оборотов. Для ликвидности не менее важны размер отдельных выпусков, глубина вторичного рынка, спред между ценой покупки и продажи, доступность сделок РЕПО и производных инструментов, а также присутствие крупных долгосрочных инвесторов. Эталонный индекс скорее создает дополнительный элемент рыночной инфраструктуры, который может сделать сегмент удобнее для профессиональных участников.
В перспективе новый ориентир также способен использоваться как база для ETF, индексных фондов или структурированных продуктов. Но такой эффект возможен только в том случае, если рынок получит достаточную глубину, а правила формирования индекса будут прозрачными и понятными для инвесторов.
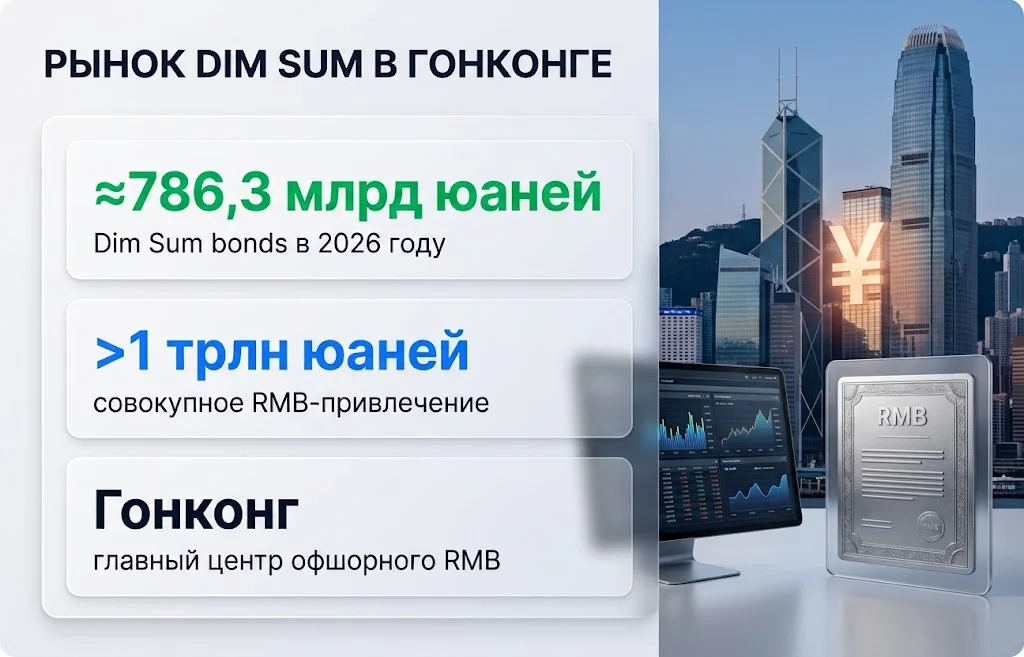
Создание нового индекса происходит на фоне активного роста юаневого долгового финансирования. По данным Financial Times, объем размещений Dim Sum bonds с начала 2026 года достиг примерно 786,3 млрд юаней. Еще около 231,6 млрд юаней пришлось на Panda bonds — облигации иностранных заемщиков, выпускаемые уже внутри материкового Китая.
В совокупности эти два сегмента обеспечили более 1 трлн юаней привлеченного капитала. Однако считать их единым рынком некорректно: облигации Дим Сум относятся к офшорной инфраструктуре RMB, тогда как Panda bonds выпускаются непосредственно на внутреннем китайском долговом рынке и подчиняются другой регуляторной и расчетной среде.
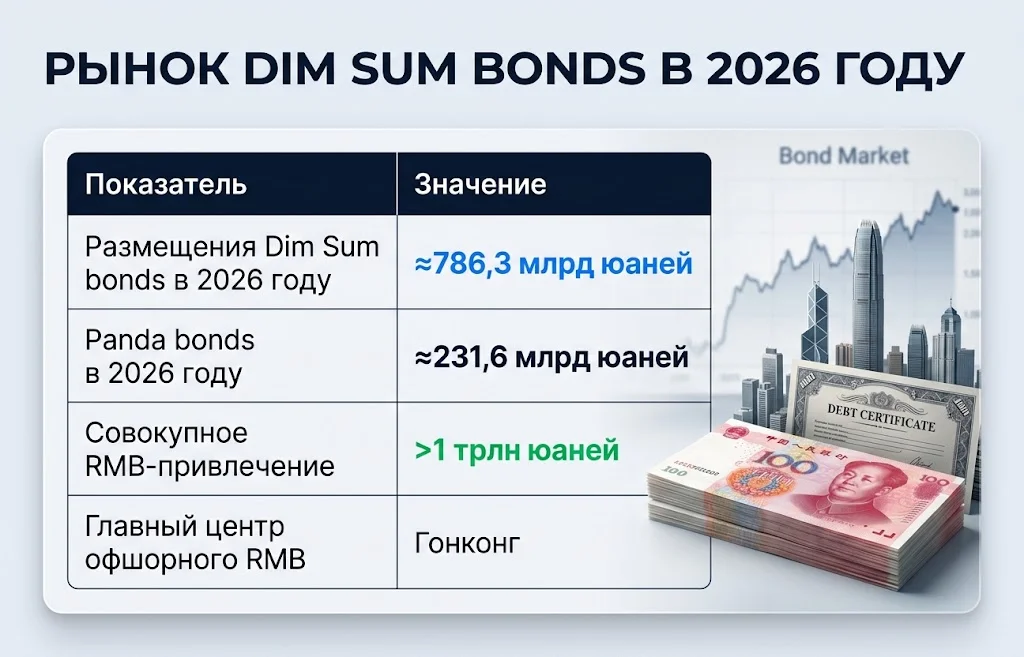
Масштаб рынка становится особенно заметным, если учитывать более широкий набор офшорных RMB-инструментов. В статистику некоторых провайдеров также входят сертификаты депозитов и другие долговые бумаги, поэтому цифры могут заметно различаться в зависимости от методологии. Это важно учитывать при сравнении годовых объемов выпуска: показатель только по классическим облигациям Дим Сум нельзя напрямую сопоставлять с агрегатами, охватывающими весь офшорный долговой рынок.
Среди заемщиков присутствуют как международные компании, так и китайские группы. Для последних офшорные RMB-выпуски позволяют привлекать средства за пределами внутренней финансовой системы, в том числе для финансирования зарубежных операций. По мере расширения использования юаня во внешней торговле такой рынок получает дополнительную экономическую функцию помимо инвестиционного спроса.
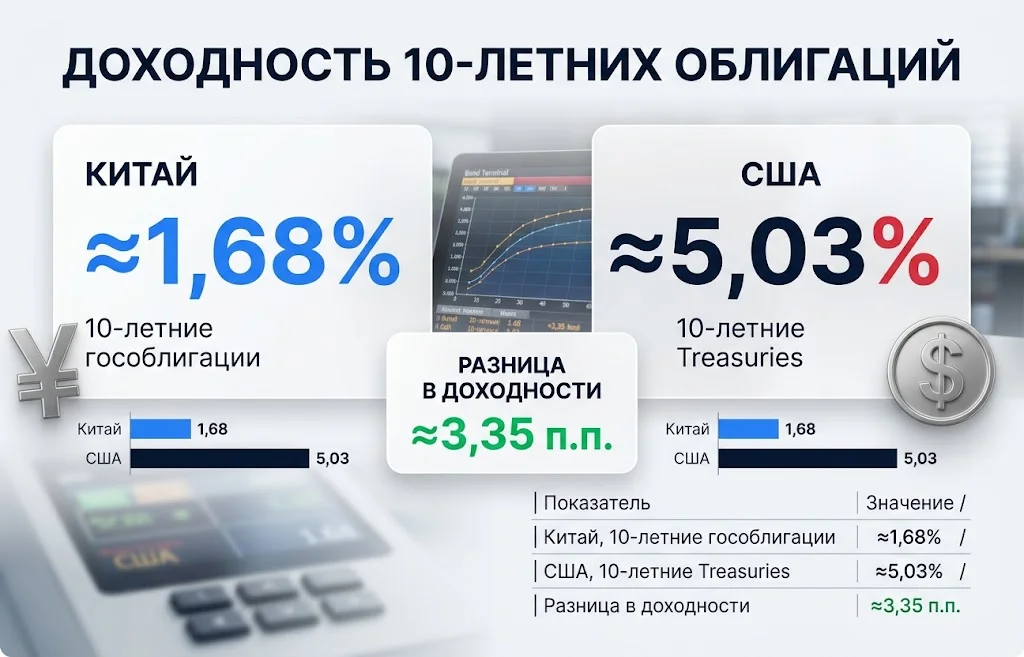
Одной из причин привлекательности юаневого финансирования остается значительный разрыв между доходностью государственных облигаций Китая и США. Доходность 10-летних китайских гособлигаций находилась примерно у 1,68%, тогда как 15 сентября доходность сопоставимых 10-летних Treasuries США поднималась примерно до 5,03%. Разница между показателями составляла около 3,35 процентного пункта.
Это не означает, что конкретная компания может автоматически занять в юанях на 3,35 процентного пункта дешевле, чем в долларах. Итоговая стоимость корпоративного финансирования зависит от кредитного спреда заемщика, срока обращения бумаги, ликвидности выпуска и затрат на валютное хеджирование. Однако столь широкий разрыв между базовыми государственными доходностями создает заметный стимул для компаний как минимум рассматривать RMB в качестве альтернативной валюты привлечения капитала.
Расчет можно представить так:
Для компаний с расходами или инвестиционными проектами в юанях необходимость валютного хеджирования может быть ограниченной, поэтому относительно низкие китайские ставки становятся более значимым преимуществом. Для заемщиков, чьи денежные потоки номинированы преимущественно в USD или EUR, выгода от дешевого RMB-фондирования может частично исчезать после учета стоимости валютных свопов.
Сравнение базовых ставок выглядит следующим образом:
Таким образом, рост рынка Dim Sum bonds связан не только с политикой интернационализации юаня. На стороне эмитентов присутствует вполне конкретный финансовый мотив — возможность получить доступ к рынку, где базовая процентная ставка существенно ниже американской.
Новый индекс является лишь одним элементом серии мер, которые власти Гонконга реализуют в 2026 году для развития рынка RMB. Речь идет не только об облигациях, но и о доступной ликвидности, фьючерсах, расчетной инфраструктуре и инструментах управления процентным риском.
В течение года происходило несколько важных изменений:
Последовательность этих решений показывает, что Гонконг стремится формировать полноценную финансовую экосистему вокруг юаня. Если инвестор может купить облигацию, но не имеет удобных инструментов для хеджирования процентного риска или доступа к стабильному финансированию под залог активов, рынок остается менее эффективным. Поэтому развитие производных инструментов и кредитных линий имеет для долгового сегмента не меньшее значение, чем сам рост числа выпусков.
Общую конструкцию можно показать в одной цепочке:
Дополнительное значение имеет международная расчетная инфраструктура. Система CIPS продолжает расширять сеть банков-участников и облегчает трансграничные платежи в RMB. Чем больше международных компаний используют юань для торговли и расчетов, тем выше потенциальный спрос на инструменты, позволяющие размещать временную ликвидность в RMB или привлекать финансирование в той же валюте.
Наиболее заметный эффект новый ориентир способен оказать на институциональный сегмент рынка. Для управляющих активами индекс дает стандарт для оценки результата портфеля и облегчает сравнение разных стратегий. Для эмитентов более организованный рынок теоретически расширяет базу покупателей, поскольку некоторые крупные фонды работают именно с инструментами, входящими в признанные индексы или сопоставляемыми с ними. Потенциальные эффекты можно разделить на три группы.
Однако ограничения сохраняются. Даже крупный индекс не способен самостоятельно устранить низкую ликвидность отдельных выпусков, широкий спред между ценами покупки и продажи или недостаточную глубину вторичного рынка. Международные участники также продолжают учитывать особенности китайского регулирования движения капитала и различия между внутренним CNY и офшорным CNH.
Поэтому развитие рынка будет зависеть не от самого факта запуска индекса, а от того, насколько активно вокруг него начнут формироваться новые продукты. Если он станет основой для ETF, индексных портфелей, производных инструментов и более активных стратегий управления облигациями, его значение будет существенно выше, чем у простого статистического показателя.
Для Гонконга проект вписывается в более долгосрочную задачу — сделать использование RMB за пределами материкового Китая удобнее не только для торговых расчетов, но и для финансирования, инвестиций и управления риском. Рост облигаций Дим Сум показывает, что спрос на такую инфраструктуру уже существует. Индекс облигаций Dim Sum должен добавить рынку еще один элемент стандартизации, однако его реальный эффект будет определяться ликвидностью, объемом новых выпусков и готовностью международных инвесторов увеличивать долю RMB-активов в портфелях.
Больше новостей здесь.
Полезное
Ставка ФРС выросла до 3,75–4%: цикл...
Дайджест сырьевого рынка за 16.09.2026:...
CLARITY Act не набрал достаточно голосов...
Акции CATL рухнули на 10%: инвесторов...
Transaction V1 Solana увеличил размер...
Гибриды Volvo с увеличенным запасом хода...
Доходность 10-летних Treasuries США...
Водород как альтернатива ископаемому...
Дайджест криптоновостей за 14.09.2026:...
Долларизация Венесуэлы: страна готова...
Другие новости
Срочный рынок
Дайджест сырьевого рынка за 16.09.2026: нефть и золото
Фондовый рынок
Акции CATL рухнули на 10%: инвесторов пугает прогноз
Финансовый рынок
Британский фунт взлетел до максимума за год: обзор рынка GBP
Срочный рынок
Цены на пшеницу взлетели: анализ рынка и прогнозы
Фондовый рынок
Фондовый рынок США перегрелся? Почему ралли теряет импульс?
Крипто рынок
Ethereum выше $1800: всплеск покупок на $2,8 млрд
Финансовый рынок
Банк Японии повысил ставку до 1%: сигнал рынкам
Фондовый рынок
Экономика Китая: первый обвал потребления с эпохи COVID
Крипто рынок
XRP взорвал сеть после загадочного поста Solana