Поиск
Фондовый рынок


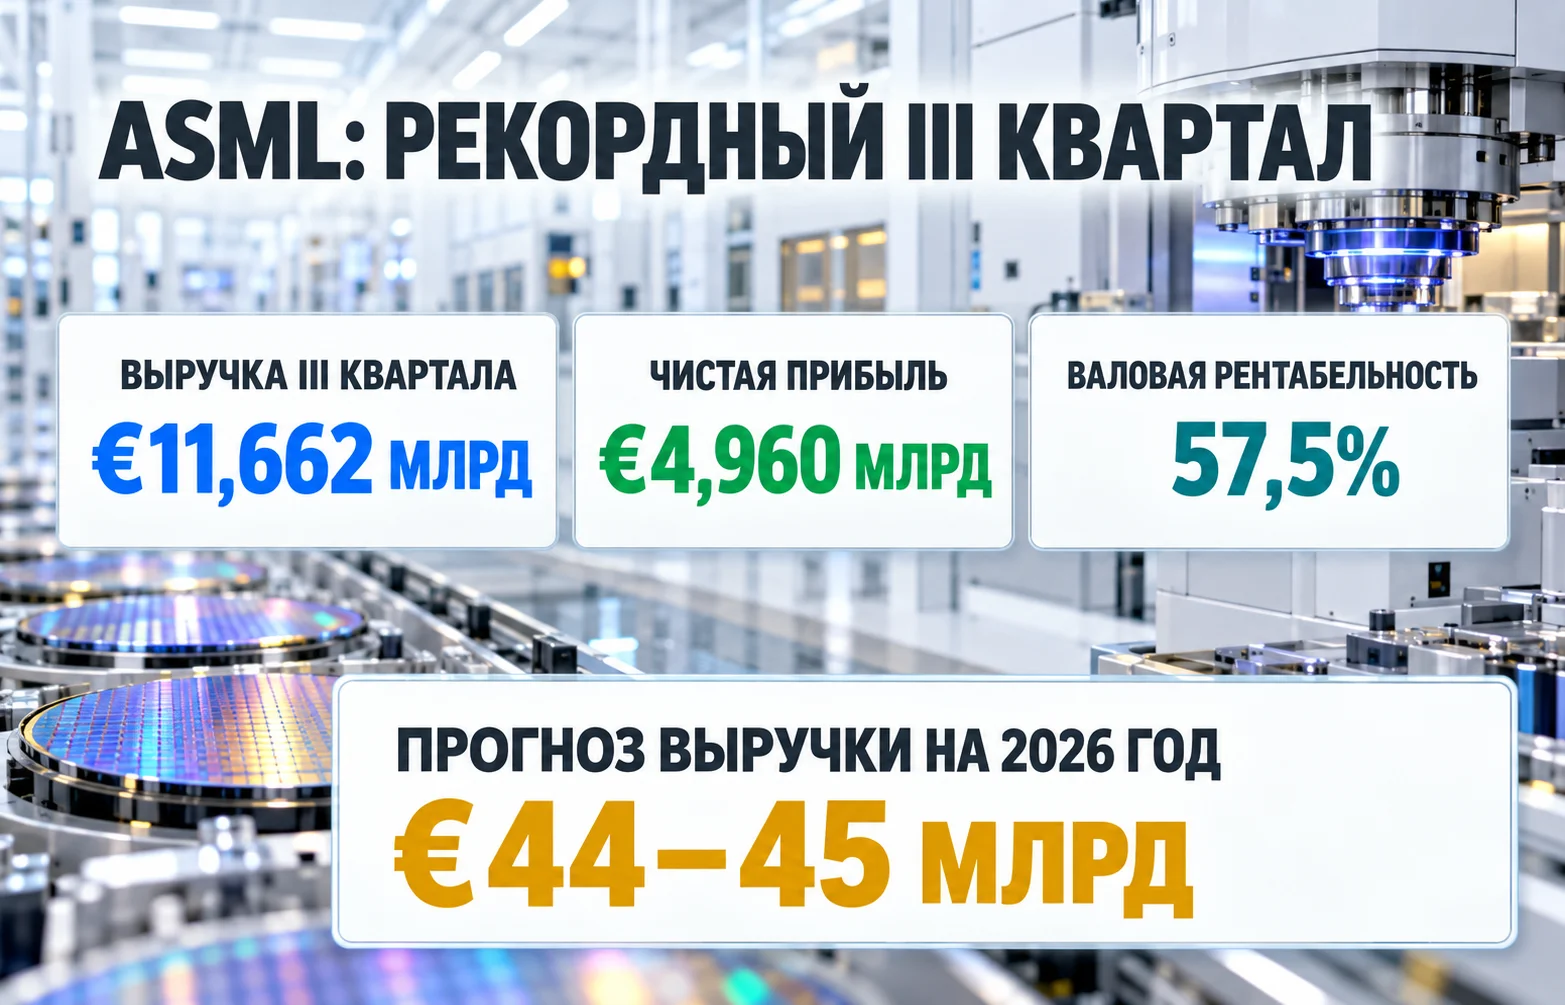
Нидерландская ASML завершила третий квартал 2026 года с рекордной выручкой €11,66 млрд и чистой прибылью €4,96 млрд. 14 октября компания повысила нижнюю границу годового прогноза продаж до €44 млрд, сохранив верхнюю на уровне €45 млрд. Однако главная новость для полупроводниковой отрасли заключается не только в финансовых результатах: руководство ожидает, что запланированных мощностей на 2027 и 2028 годы не хватит для удовлетворения спроса. Рост вложений в искусственный интеллект заставляет производителей микросхем думать о поставках оборудования на несколько лет вперёд.
В официальном отчёте ASML за третий квартал компания сообщила о продажах на €11,662 млрд против €9,326 млрд во втором квартале. Рост составил примерно 25% за три месяца. По сравнению с аналогичным периодом 2025 года выручка увеличилась примерно на 55%. Эти результаты находятся в верхней части ранее обозначенного руководством диапазона €11–12 млрд.
Существенно улучшилась и валовая рентабельность: с 54% во втором квартале до 57,5% в третьем. Валовая прибыль увеличилась с €5,035 млрд до €6,700 млрд. В данном случае речь идёт о доле выручки, остающейся после прямых затрат на производство и предоставление услуг, а не о чистой рентабельности всего бизнеса. Разница важна, поскольку сильная операционная динамика и изменение стоимости финансовых вложений влияют на итоговую прибыль по-разному.
Чистая прибыль достигла €4,960 млрд против €2,918 млрд кварталом ранее. Прибыль на одну обыкновенную акцию выросла с €7,59 до €12,95. При этом Financial Times отмечает, что на итоговую чистую прибыль также повлияла переоценка доли ASML во французской компании Mistral AI. Поэтому увеличение чистой прибыли нельзя полностью приписывать дополнительным продажам литографических установок.
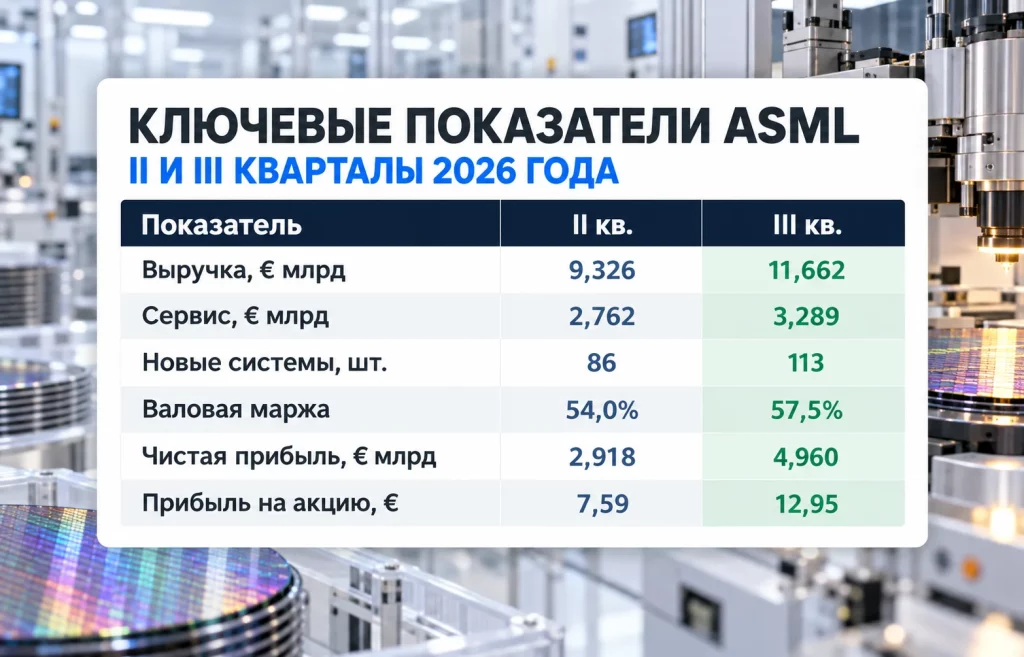
Отчёт показывает рост одновременно в двух направлениях бизнеса. За квартал поставлено 113 новых литографических систем против 86 во втором квартале. Выручка от обслуживания установленного оборудования и дополнительных решений достигла €3,289 млрд против €2,762 млрд. Последний показатель особенно важен: производители чипов покупают не только новые машины, но и повышают производительность уже работающих линий.
Таким образом, ASML получает дополнительный доход не исключительно от строительства новых фабрик. Модернизация существующих производств помогает клиентам увеличивать выпуск микросхем в условиях ограниченной доступности оборудования. Она также поддерживает валовую рентабельность, хотя соотношение отдельных факторов компания раскрывает лишь в рамках представленных финансовых показателей.
Рост сервисной выручки имеет ещё одно последствие. Производитель оборудования остаётся связанным с клиентом после установки машины, поскольку технологические процессы требуют постоянной настройки и обновлений. Для покупателей это означает возможность увеличить выпуск без немедленного строительства нового цеха. Для поставщика — дополнительную деятельность, которая в отдельных кварталах способна частично сглаживать неравномерность крупных поставок.
ASML разрабатывает и выпускает оборудование, с помощью которого на кремниевых пластинах формируются структуры будущих микросхем. Компания занимает уникальное положение в сегменте литографии в экстремальном ультрафиолете (EUV), необходимой для ряда наиболее передовых технологических процессов. Однако её ассортимент шире: производители полупроводников также используют установки глубокой ультрафиолетовой литографии (DUV), измерительные решения и программное обеспечение.
Связь с искусственным интеллектом здесь не прямая продажа оборудования владельцам дата-центров. Сначала операторы вычислительной инфраструктуры увеличивают закупки ускорителей и памяти. Затем разработчики и контрактные производители чипов пересматривают программы выпуска. Только после этого новые производственные планы превращаются в потребность в литографических системах, обновлении существующих линий и услугах ASML.
Упрощённо механизм выглядит так:
Разные заказчики проходят эту цепочку с неодинаковой скоростью. Для производителей вычислительных процессоров критичны технологические нормы и выход годных кристаллов. Для компаний, выпускающих память, большое значение имеют производительность линий и переход к более сложным изделиям. Поэтому спрос на литографию нельзя оценивать только по продажам одного разработчика ускорителей или по динамике одного вида полупроводников.
Роль тайваньской TSMC хорошо видна по её планам капитальных расходов на 2026 год, которые ранее усилили интерес рынка к поставщикам производственного оборудования. Но планы расширения отдельных фабрик ещё не равны немедленной выручке ASML. Между решением инвестировать, производством установки, поставкой, монтажом и признанием дохода проходит время.
Именно длительность такого цикла заставляет клиентов обсуждать будущие мощности заранее. Отсутствие свободных поставочных окон может стать ограничением даже тогда, когда сами производители микросхем готовы выделить больше средств на расширение производства. Это один из механизмов, посредством которых инвестиционный подъём в ИИ передаётся на рынок промышленного оборудования.
Генеральный директор ASML Кристоф Фуке заявил, что клиенты продолжают повышать краткосрочные и среднесрочные прогнозы потребности в оборудовании. По оценке компании, текущий план поставок на 2027 и 2028 годы уже не позволяет удовлетворить ожидаемый спрос полностью. Прогноз основан на видимости потребностей заказчиков и динамике портфеля заказов, а не на гарантии неизменного роста рынка в течение следующих двух лет.
В июле производитель объявил о намерении увеличить мощности выпуска систем EUV с низкой числовой апертурой относительно уровня 2026 года примерно на 30% в 2027 году. Аналогичное расширение предусмотрено для погружных установок DUV. При этом дополнительный прирост мощностей в 2028 году тогда находился на стадии изучения, а не представлял собой окончательно утверждённый объём выпуска.
Октябрьский отчёт делает вопрос о следующем этапе расширения более острым. Компания рассматривает варианты увеличения производственных возможностей в 2028 году сверх ранее обозначенного прироста. Но между заявлением о поиске вариантов и фактической поставкой оборудования остаются технические, организационные и инвестиционные этапы. Ускорить выпуск таких сложных систем простым решением о дополнительных расходах невозможно.
Отдельного внимания заслуживает горизонт обсуждений с заказчиками. Некоторые клиенты, по словам Фуке, выражают интерес к размещению заказов с поставками в 2029 году и даже в 2030 году. Это сигнал долгосрочного планирования, но не сообщение о том, что все упомянутые объёмы уже оформлены твёрдыми контрактами. В финансовой оценке компании интерес к будущему оборудованию, подтверждённый заказ и признанная выручка остаются разными категориями.
Ещё один способ ослабить дефицит — повышать производительность уже установленных машин. Если действующее оборудование способно выпускать больше пластин за тот же период, заказчику проще временно расширить производство без немедленного ввода новой линии. Для ASML это поддерживает направление обслуживания и модернизации, однако не отменяет необходимости выпускать дополнительные установки для новых фабрик.
Сложность расширения состоит также в координации поставщиков. Литографическая машина включает высокоточные оптические и механические компоненты, а её создание зависит от согласованной работы множества участников производственной цепочки. Если один из критических узлов поступит позже предусмотренного срока, увеличение сборочных возможностей само по себе не обеспечит выпуск нужного числа установок. Поэтому объявленный план мощностей стоит отличать от подтверждённого графика поставок клиентам.
В июле компания ожидала годовую выручку €43–45 млрд при валовой рентабельности 54–56%. После результатов третьего квартала нижняя граница повышена до €44 млрд, верхняя осталась прежней. Прогноз валовой рентабельности теперь сформулирован как приблизительно 56%. Это означает улучшение минимального ожидаемого результата, а не увеличение верхнего предела продаж.
На четвёртый квартал ASML ожидает €14,2–15,2 млрд выручки и валовую рентабельность около 57%. Такой квартальный диапазон заметно превышает фактическую выручку третьего квартала. Однако прогноз — это оценка будущих поставок и услуг, а не уже полученный доход. Для инвесторов существенны не только заказы, но и своевременность установки и приёмки оборудования клиентами.
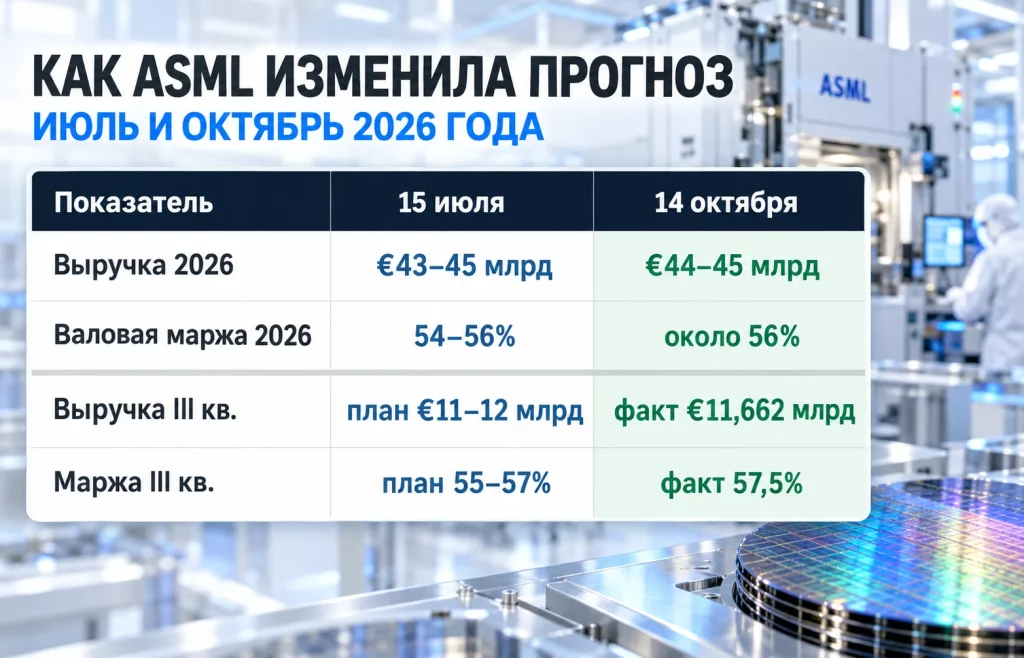
Сопоставление июльских ориентиров с октябрьскими результатами показывает, что третий квартал оправдал верхнюю часть прогноза руководства. Выручка составила €11,662 млрд при ожидавшихся €11–12 млрд, а валовая рентабельность достигла 57,5% при прежнем ориентире 55–57%. Превышение верхней границы рентабельности связано в том числе с высоким спросом на услуги и модернизацию оборудования.
В опубликованных корпоративных планах есть и другие финансовые ориентиры. На четвёртый квартал предусмотрены расходы на исследования и разработки около €1,2 млрд, а коммерческие и административные расходы — примерно €0,4 млрд. На 4 ноября назначена выплата промежуточного дивиденда €1,88 на обыкновенную акцию. Эти данные помогают оценивать распределение денежных средств, но не заменяют прогноз рентабельности.
Сочетание расширяющихся поставок и обслуживания действующих машин способно увеличить устойчивость доходов. В то же время высокий спрос не снимает ограничений производственной цепочки: сложное оборудование требует компонентов, точной сборки и участия поставщиков. Поэтому инвесторам важно отслеживать не только пересмотр выручки, но и реальное выполнение планов расширения.
На Euronext Amsterdam акции ASML завершили 13 октября на уровне €1 509,60, потеряв за сессию 4,20%. Эта цена относится к торгам накануне публикации квартального отчёта и не является реакцией на результаты, вышедшие 14 октября. Без подтверждённой котировки новой сессии нельзя делать вывод, что рынок уже положительно или отрицательно оценил повышение прогноза.
Долгосрочный интерес инвесторов к компании заметен по её выходу на рекордную рыночную капитализацию в июне 2026 года. Но сильные финансовые результаты и высокая оценка бизнеса — не одно и то же. Когда акции уже отражают ожидания многолетнего расширения производства, даже хороший отчёт может оказаться недостаточным для очередного повышения котировок.
Есть и исторический контраст. В октябре 2023 года компания сообщала о сокращении заказов на оборудование на 42% за квартал. Он напоминает, что капитальные затраты производителей полупроводников цикличны: после периода дефицита возможны паузы в строительстве фабрик, переносы проектов и пересмотр графиков закупок. Нынешний спрос выглядит существенно сильнее, но сам по себе не гарантирует отсутствие следующей фазы охлаждения.
Сейчас для стоимости бизнеса особенно важны четыре обстоятельства:
Возможность повышать цены на сложное оборудование дополнительно поддерживает ожидания доходов, но пределы такого повышения зависят от контрактных условий и готовности заказчиков платить. Кроме того, расширение фабрик требует финансирования и устойчивого спроса на конечные микросхемы. Если инвестиционные планы клиентов замедлятся, часть сегодняшнего интереса к будущим поставкам может не превратиться в доход.
Ближайшими ориентирами станут выполнение прогноза четвёртого квартала, развитие планов на 2028 год и финансовые результаты ключевых производителей микросхем. Для ASML повышение годового прогноза подтверждает силу текущего спроса, но главный вопрос смещается дальше: сможет ли компания превратить многолетний интерес к литографическим системам в поставки без существенного ухудшения сроков и затрат.
Больше новостей здесь.
Полезное
Продажи биткоина усилились, но Coinbase...
Нефть Габона: новый источник баррелей для...
Юань к доллару может укрепиться до 6,40:...
Пузырь ИИ на триллионы долларов: чем его...
Дайджест криптоновостей за 12.10.2026:...
Цены на уголь растут: Китай у максимума,...
Курс воны к доллару укрепился: USD/KRW...
Заводы BYD и Chery в Европе ускорят...
Российский дизель возвращается на рынок...
Акции европейских банков упали на 8% —...
Другие новости
Крипто рынок
Дайджест криптоновостей за 14.09.2026: BTC у $78 000
Финансовый рынок
Долларизация Венесуэлы: страна готова отказаться от боливара?
Фондовый рынок
EuroCTP для европейского фондового рынка уже запущен
Срочный рынок
Дефицит дизеля: Трамп обвинил Украину, но что с Ормузом?
Финансовый рынок
Carry trade с JPY возвращается после интервенции Японии
Фондовый рынок
Reddit войдет в S&P 500 — акции взлетели на 11%
Финансовый рынок
Санкции против России: Трамп готов поддержать новый закон
Срочный рынок
Импорт нефти в Китай рухнул до минимума почти за 10 лет