Поиск
Фондовый рынок


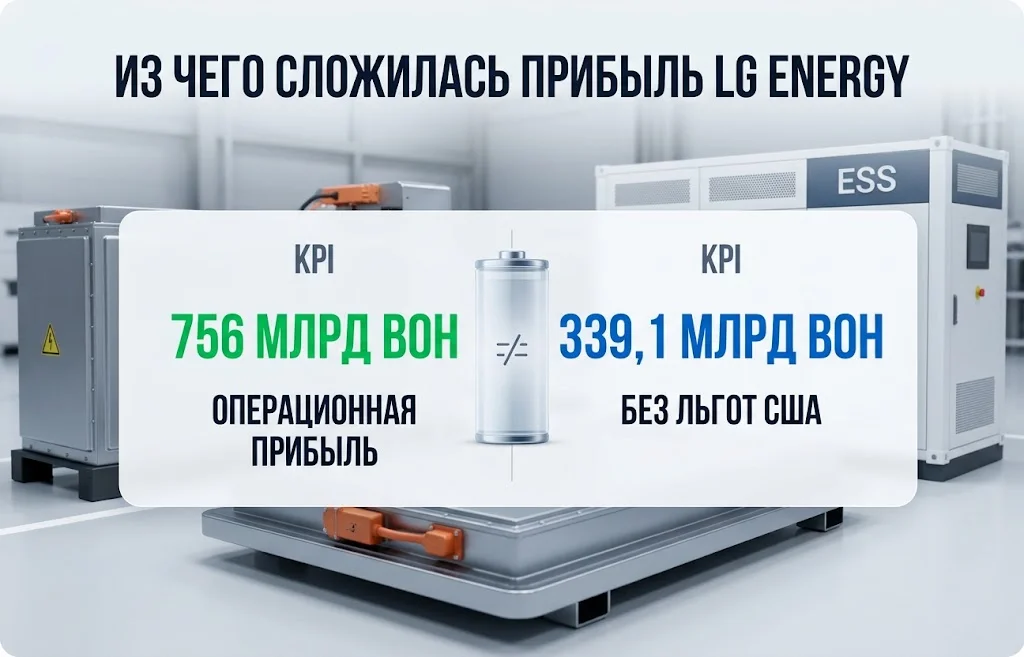
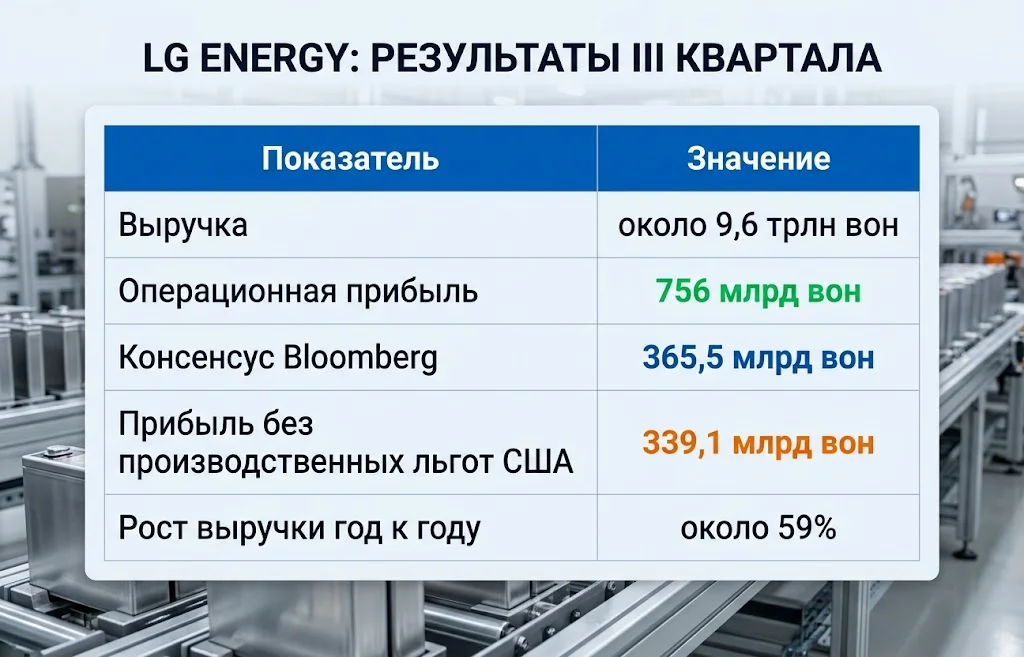
LG Energy завершила III квартал 2026 года заметно сильнее ожиданий: предварительная операционная прибыль LG Energy Solution достигла 756 млрд вон, а выручка — около 9,6 трлн вон. Показатель более чем вдвое превысил консенсус Bloomberg, после чего акции производителя в Сеуле поднимались примерно на 7%. При этом рекордное отклонение от прогноза нельзя объяснить только улучшением основной деятельности: заметный вклад дали американские производственные стимулы, разовая компенсация клиента и быстрое расширение бизнеса стационарных аккумуляторов.
Финансовый результат важен ещё и потому, что меняется сама структура спроса. Раньше южнокорейский производитель ассоциировался прежде всего с батареями для электромобилей. Теперь всё большую роль играют крупные накопители для сетей, дата-центров и энергетической инфраструктуры, что позволяет шире использовать уже построенные мощности в Северной Америке.
За июль–сентябрь операционная прибыль составила 756 млрд вон против 113,3 млрд вон во II квартале. Выручка увеличилась до 9,6 трлн вон и примерно на 59% превысила показатель годичной давности.
Главный сюрприз — разрыв между фактом и ожиданиями. Консенсус Bloomberg находился около 365,5 млрд вон, поэтому предварительная оценка оказалась примерно в 2,1 раза выше. Reuters приводит другой ориентир аналитиков — 309 млрд вон, но вывод от этого не меняется: квартал существенно превзошёл прогнозы рынка.
Во II квартале выручка составляла 7,6 трлн вон, а операционная прибыль — 113,3 млрд вон. Тогда в итог уже входили 241 млрд вон североамериканских производственных стимулов. Одновременно направление стационарных накопителей быстро набирало вес: за первое полугодие его выручка выросла в 4,6 раза год к году, а доля в общем обороте приблизилась к верхней части двадцатипроцентного диапазона.
Иными словами, III квартал не создал новый тренд с нуля, а сделал его гораздо заметнее. Рост стационарного направления начал превращаться из вспомогательной истории в фактор, способный ощутимо влиять на квартальные результаты и восприятие бизнеса инвесторами.
Реакция фондового рынка показала, насколько сильно результат отличался от ожиданий. После публикации предварительных данных бумаги LG Energy Solution в Сеуле прибавляли примерно 7%.
Инвесторы отреагировали не только на саму величину прибыли. Для них важнее оказался сигнал, что производственные площадки могут получать дополнительную загрузку за пределами автомобильного сегмента. Если предприятие, изначально рассчитанное на выпуск тяговых батарей, удаётся частично переориентировать на крупные накопители, снижается риск длительного простоя капиталоёмких мощностей.
Именно поэтому движение акций имеет отдельное значение для оценки новости. Превышение прогноза само по себе отражает один квартал, тогда как котировки показывают, как рынок переоценивает будущую способность бизнеса зарабатывать на уже созданной производственной базе. Чем выше вероятность, что стационарные батареи будут стабильно загружать заводы, тем ниже риск, что прежний инвестиционный цикл окажется избыточным. Для капиталоёмкого производителя это влияет не только на текущую прибыль, но и на ожидания по отдаче от вложений, амортизации оборудования и необходимости новых расходов.
Однако рост котировок не стоит воспринимать как окончательную оценку качества квартала. Без американских производственных льгот операционная прибыль составила 339,1 млрд вон, а часть результата связана с компенсацией от североамериканского автопроизводителя за невыполненные обязательства по закупкам. Поэтому первоначальный подъём бумаг отражает прежде всего неожиданно сильный отчёт и улучшение ожиданий по загрузке заводов.
Следующая важная точка — полный отчёт 3 ноября. Если там будет виден рост базовой маржи без субсидий и устойчивое улучшение рентабельности стационарного направления, нынешний скачок котировок получит более прочное фундаментальное основание. Если же большая часть превышения прогноза окажется разовой, рынок может пересмотреть часть первоначального оптимизма.
Американские налоговые стимулы стали одним из крупнейших источников квартального результата. Без них прибыль от операций составила бы 339,1 млрд вон — меньше консенсуса Bloomberg в 365,5 млрд вон. Это не означает, что основная деятельность ухудшилась. Сравнение зависит от структуры поставок, загрузки предприятий, цен и базы предыдущего периода. Но разница между 756 млрд и 339,1 млрд вон хорошо показывает, насколько заметно государственная промышленная политика США влияет на итоговые цифры североамериканского производства.
Отдельный фактор — компенсация от автомобильного клиента в Северной Америке. Reuters не называет ни заказчика, ни сумму выплаты, поэтому эту часть нельзя переносить в прогнозы следующих кварталов как повторяющийся доход.
При этом улучшение операционной структуры действительно есть. Быстрый рост сегмента стационарных батарей означает, что у производителя появляется дополнительный канал спроса в момент, когда отдельные автомобильные программы развиваются медленнее прежних планов.
На итог III квартала одновременно повлияли несколько факторов:
Такое сочетание объясняет, почему квартал нельзя описывать одной причиной. Финансовый результат заметно улучшился, но устойчивость этого улучшения станет понятнее после публикации сегментной маржи, денежного потока и деталей по разовым поступлениям.
Самое важное структурное изменение — быстрый рост бизнеса стационарного хранения электроэнергии. В начале 2026 года производитель планировал увеличить глобальные мощности этого направления с 36 ГВт·ч на конец 2025-го до более чем 60 ГВт·ч к завершению 2026 года. При этом свыше 80% таких мощностей должно приходиться на Северную Америку.
Причина не сводится к замедлению отдельных частей рынка электромобилей. Спрос формируют расширение возобновляемой генерации, модернизация сетей, строительство новых центров обработки данных и необходимость резервировать всё большие объёмы электроэнергии.
В сентябре аккумуляторная платформа LG Energy Solution получила статус NVIDIA DSX Ready BESS. К концу 2026 года производитель рассчитывает располагать в Северной Америке более чем 50 ГВт·ч мощностей для LFP-ячеек, предназначенных в том числе для дата-центров, сетевых проектов и крупных энергетических объектов.
Бум искусственного интеллекта усиливает этот спрос косвенно, через энергетику. Новые вычислительные кампусы требуют не только серверов и чипов, но и надёжного электроснабжения. В результате инвестиционный цикл распространяется на генерацию, трансформаторы, сети, резервное питание и батарейные комплексы.
Поэтому накопитель становится частью инфраструктуры, а не просто дополнительным оборудованием. Для производителя аккумуляторов это принципиально новый рынок: спрос зависит уже не только от числа проданных автомобилей, но и от строительства энергетических объектов.
Экономический профиль таких заказов также отличается от автомобильного. Крупный проект хранения может быть привязан к многолетнему строительству сети или дата-центра и меньше зависеть от успеха отдельной модели автомобиля.
Несмотря на рост нового направления, тяговые батареи остаются ключевой частью бизнеса. Среди клиентов:
поэтому состояние рынка электромобилей напрямую влияет на загрузку многих заводов.
Главной проблемой последних двух лет стала корректировка планов электрификации. Автоконцерны переносили отдельные проекты, осторожнее формировали запасы и чаще делали ставку на гибриды. Для поставщиков аккумуляторов это означало риск, что недавно построенные предприятия будут использоваться не на полную мощность.
В 2026 году ситуация стала смешанной. Часть производителей продолжает более осторожную инвестиционную политику, но в отдельных регионах спрос на полностью электрические автомобили восстанавливается. Недавние продажи Tesla превысили ожидания аналитиков, а на ряде европейских рынков регистрации марки ускорились.
LG Energy Solution старается приспособить производственную базу к этой неоднородности. Развивается выпуск батарей 46-й серии, расширяется использование более дешёвых химических составов, а часть североамериканских линий переводится под стационарные решения.
Такой подход снижает зависимость от одного сценария. Если электромобильный рынок ускоряется, спрос обеспечивают автомобильные клиенты. Если отдельные программы тормозят, часть уже созданных мощностей можно использовать для энергетической инфраструктуры.
В этом смысле стационарное хранение не заменяет автомобильный бизнес. Оно добавляет второй источник загрузки и снижает риск того, что крупные инвестиции останутся невостребованными в период слабых продаж электромобилей.
III квартал показывает сочетание трёх разных источников улучшения: государственной поддержки, структурного расширения спроса и восстановления части традиционного бизнеса.
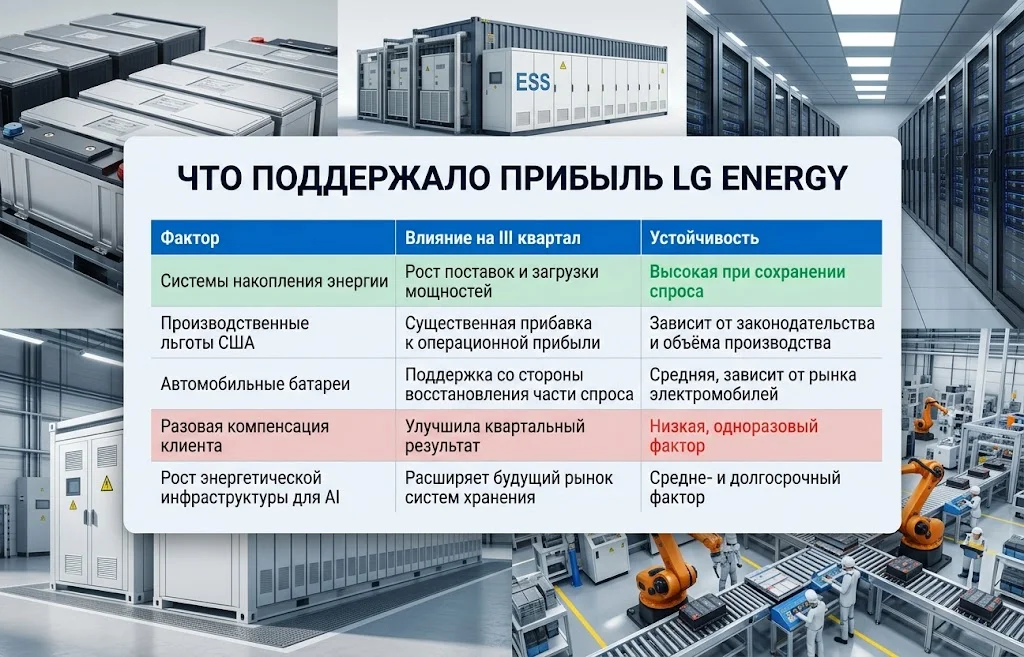
Самый краткосрочный фактор — компенсация клиента. Она улучшила результат одного периода, но не должна автоматически повторяться дальше. Американские льготы способны работать дольше, однако их размер зависит от объёма производства и действующих правил.
Долгосрочный интерес вызывает именно расширение стационарного сегмента. Здесь производитель получает новый поток заказов, используя технологическую базу и часть уже существующих предприятий.
Но высокий темп роста выручки ещё не гарантирует высокой рентабельности. Reuters отмечает, что направление стационарных накопителей ещё не достигло устойчивой прибыльности, а сроки выхода на неё ранее сдвигались. Поэтому инвесторам важно смотреть не только на число контрактов, но и на маржу, затраты на запуск линий и ценовую конкуренцию.
Предварительный релиз хорошо показывает масштаб квартала, но почти не раскрывает качество заработанной прибыли. Полный отчёт должен дать больше информации о том, насколько устойчиво изменение бизнес-модели.
В центре внимания окажутся базовая операционная маржа без производственных стимулов, вклад стационарного направления в выручку и прибыль, загрузка североамериканских предприятий, динамика заказов автопроизводителей и капитальные расходы.
Важным ориентиром станет и денежный поток. Для производителя батарей высокая бухгалтерская прибыль сама по себе не решает вопрос эффективности, если одновременно сохраняются большие капитальные затраты на новые линии и переоборудование заводов. Поэтому инвесторы будут сопоставлять рост операционного результата с объёмом вложений и тем, насколько быстро новые мощности начинают приносить отдачу.
Особенно важен вопрос, может ли уровень 756 млрд вон повторяться без разовых поступлений. Если базовая доходность продолжит улучшаться одновременно с ростом нового сегмента, нынешний квартал можно будет считать началом более устойчивого разворота. Если же большая часть превышения прогноза останется связанной с льготами и компенсацией клиента, оценка будет сдержаннее.
Для LG Energy сейчас складывается редкая комбинация: рынок аккумуляторов для электромобилей остаётся основой бизнеса, но больше не является единственным источником расширения. Энергетическая инфраструктура для AI и сетей создаёт новый канал спроса именно в тот момент, когда отрасли необходимо загружать огромные объёмы уже построенных мощностей.
Предварительные результаты III квартала важны поэтому не только отклонением от прогноза. LG Energy показывает, как производитель аккумуляторов может использовать охлаждение одного рынка как повод быстрее выйти в соседний сегмент. Но окончательный вывод будет зависеть от того, какая часть нынешней прибыли сохранится без разовых факторов и сможет ли новое направление обеспечить устойчивую маржу.
Больше новостей здесь.
Полезное
USDC в Samsung Wallet: переводы появятся...
Торговый дефицит ЕС с Китаем: Европа...
Москва теряет Нью-Дели? Импорт российской...
Дайджест сырьевого рынка за 07.10.2026:...
Индекс ТОП-200 криптовалют вырос всего на...
Курс USD/INR растёт несмотря на повышение...
Индекс TAIEX обогнал KOSPI: Тайвань стал...
Solana DvP: JPMorgan консультировал новый...
Курс USD/CHF растёт: почему доллар...
Цена на сахар достигла максимума с 2024...
Другие новости
Финансовый рынок
Торговый дефицит ЕС с Китаем: Европа усиливает давление на Пекин
Срочный рынок
Цена газа в Европе взлетела: какие акции выиграют?
Фондовый рынок
Долларовые облигации Азии: банки запустили волну продаж
Финансовый рынок
Пошлины Канады на товары из США: ответ на $20 млрд
Крипто рынок
Лучшие страны для криптобизнеса в 2026 году
Срочный рынок
Обход Ормузского пролива: чем ответят рынки?
Фондовый рынок
Kospi рухнул, а Hang Seng растет: что происходит в Азии?