Поиск
Финансовый рынок


Торговый дефицит ЕС с Китаем превысил уровень, который Брюссель уже рассматривает не просто как статистический дисбаланс, а как прямой риск для европейской промышленности. На переговорах 8–9 октября в Пекине Евросоюз добивается от китайской стороны конкретных уступок по доступу на рынок и сокращению давления со стороны экспорта. Одним из главных очагов напряжения стал автомобильный сектор: после введения пошлин на китайские электромобили поставки подключаемых гибридов начали быстро расти, а европейские производители столкнулись с новым витком ценовой конкуренции. Если договорённости не будет, ЕС готов расширять защитные инструменты уже за пределы действующих тарифов.
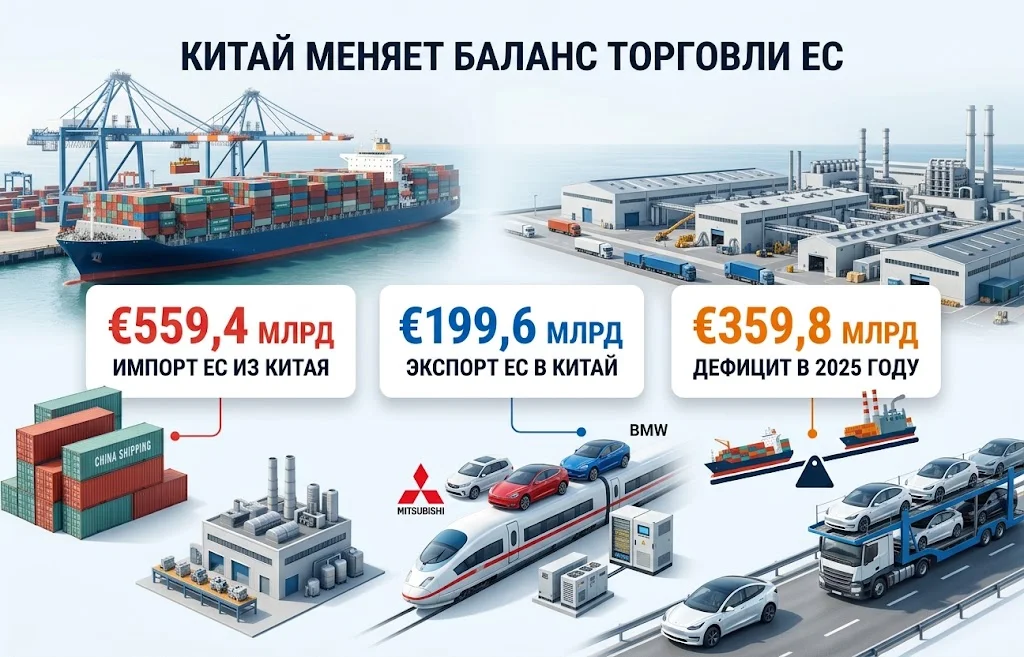
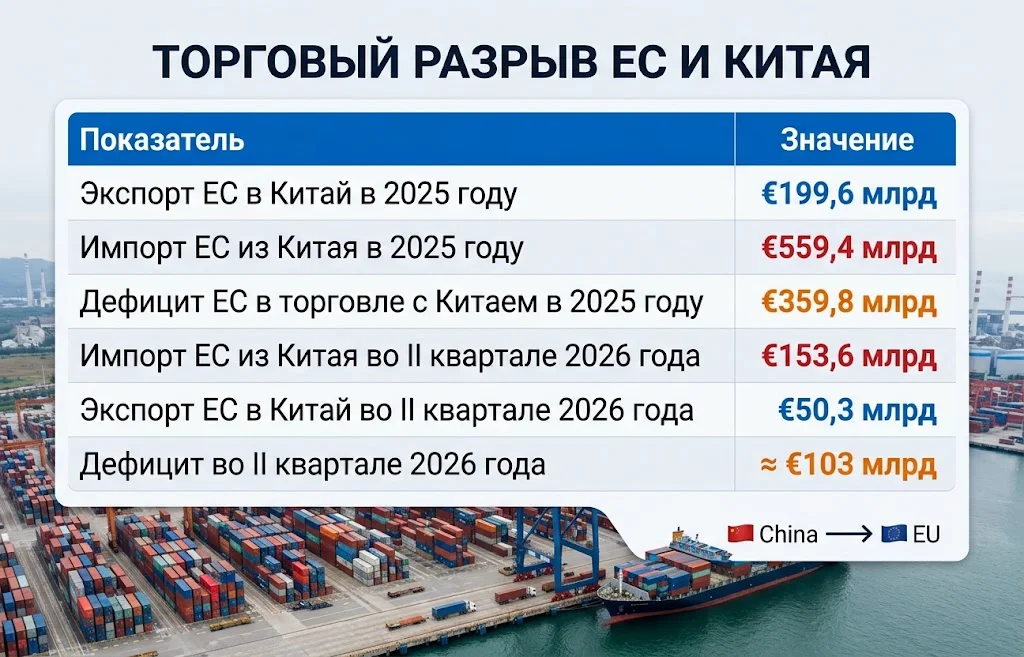
Масштаб проблемы заметен в официальной статистике. По данным Eurostat о торговле ЕС с Китаем, в 2025 году Евросоюз экспортировал в Китай товаров на €199,6 млрд, а импортировал на €559,4 млрд. Дефицит достиг €359,8 млрд. По сравнению с 2024 годом европейский экспорт сократился на 6,5%, тогда как импорт вырос на 6,4%.
В 2026 году дисбаланс стал ещё заметнее. Во II квартале поставки китайских товаров в ЕС достигли €153,6 млрд, а экспорт европейских товаров в Китай составил €50,3 млрд. Разница приблизилась к €103 млрд только за три месяца — это максимальный квартальный дефицит с III квартала 2022 года.
Торговый перекос формируется не из-за одной категории товаров. Китай остаётся крупнейшим поставщиком продукции в ЕС, а наиболее важные группы включают электрооборудование, машины, механические компоненты и транспорт. При этом европейский экспорт в Китай растёт значительно медленнее и сильнее зависит от доступа к китайскому внутреннему рынку.
Именно поэтому в Брюсселе всё меньше рассматривают ситуацию как временное следствие слабого спроса или валютных колебаний. Разрыв становится частью более широкой дискуссии о конкурентоспособности, занятости и сохранении промышленной базы Европы.
Автомобильный сектор показывает проблему особенно наглядно. Китайские производители несколько лет последовательно увеличивают экспорт, а слабый внутренний спрос заставляет их ещё активнее искать покупателей за рубежом. Европа остаётся одним из самых привлекательных рынков благодаря высокому уровню доходов, развитой инфраструктуре и крупному спросу на электрифицированные автомобили.
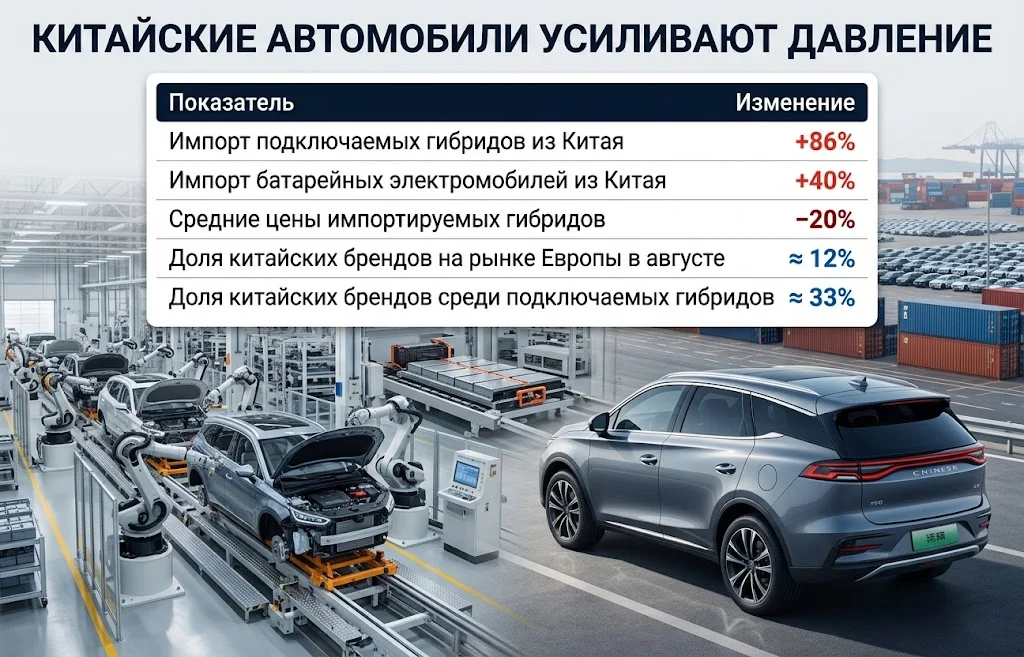
После того как ЕС ввёл дополнительные пошлины на импорт батарейных электромобилей из Китая, структура поставок начала меняться. За год к началу октября 2026 года импорт китайских подключаемых гибридов в ЕС вырос примерно на 86%, тогда как поставки батарейных электромобилей увеличились примерно на 40%. Одновременно средние цены импортируемых гибридов снизились примерно на 20%.
Этот сдвиг важен по двум причинам:
В августе китайские автомобили в Европе заняли почти 12% рынка, а среди подключаемых гибридов доля брендов из КНР приблизилась к одной трети. Это означает, что спор ЕС и Китая развивается уже не вокруг отдельных моделей, а вокруг структуры целого сегмента европейского авторынка.
Для местных производителей момент особенно сложный:
одновременно финансируют электрификацию, поддерживают производство машин с двигателями внутреннего сгорания, перестраивают модельные линейки и сокращают расходы. На этом фоне более дешёвые китайские автомобили усиливают давление на цены и маржу.
Ещё в сентябре кризис автопрома Германии проявился в снижении прогнозов Volkswagen и росте тревоги вокруг загрузки заводов. Конкуренция с BYD, Geely, Chery, SAIC и другими группами становится одним из факторов этой перестройки. Китайские компании опираются не только на масштаб производства, но и на собственные цепочки поставок аккумуляторов, электроники и программного обеспечения.
Поэтому автопром одновременно увеличивает импортную составляющую торгового баланса и усиливает политическое давление на Еврокомиссию.
Автомобили — наиболее заметный пример, но проблема существенно шире. Европейская промышленность всё сильнее конкурирует с китайскими производителями в секторах, которые сама Европа считает стратегическими:
В этом и заключается главное отличие нынешнего конфликта от классического спора о дешёвом импорте. ЕС беспокоит не только объём китайских товаров, а то, что значительная часть поставок приходится на отрасли, в которых европейские государства рассчитывают сохранить собственные производственные цепочки.
Китайская промышленная модель сочетает огромный внутренний рынок, масштабные мощности, развитую инфраструктуру и сильные цепочки поставок. Когда внутреннее потребление замедляется, производители получают дополнительный стимул направлять продукцию на экспорт. Европа, напротив, сталкивается с более высокими затратами на энергию, оплату труда и экологическую модернизацию.
Торговое давление Китая на Европу связано не только с объёмом экспорта, но и с его концентрацией в промышленно чувствительных секторах. В 2026 году эта проблема стала острее из-за роста поставок автомобилей и оборудования. Поэтому спор постепенно смещается от вопроса «сколько товаров импортирует ЕС» к другому: какие отрасли Европа готова защищать даже ценой более жёсткого торгового режима.
До сих пор Евросоюз пытался сочетать переговоры с точечными защитными мерами. Наиболее известный пример — дополнительные компенсационные пошлины на батарейные электромобили из Китая, введённые после расследования субсидий. Для BYD ставка составила 17%, для Geely — 18,8%, для SAIC — 35,3%, а для других компаний применяются отдельные уровни в зависимости от участия в расследовании.
Но рост импорта гибридов показал ограниченность узких отраслевых мер. Если один сегмент становится менее привлекательным, производители могут перераспределить поставки в соседние категории. Поэтому Брюссель обсуждает уже защитные меры в отношении китайских подключаемых гибридов.
Параллельно меняется позиция крупнейших стран ЕС. Германия традиционно осторожнее относилась к жёсткому противостоянию с Пекином из-за большой зависимости собственного автопрома от китайского рынка. Теперь Берлин вместе с Парижем предлагает создать более быстрый механизм реакции на серьёзные рыночные искажения.
Логика проста: обычное торговое расследование может занимать месяцы, а за это время дешёвый импорт способен быстро изменить положение целой отрасли. Новый инструмент должен дать Еврокомиссии возможность действовать быстрее и в крайнем случае ограничивать доступ к единому рынку.
Прецедент уже есть. В июне 2025 года Еврокомиссия ограничила участие китайских компаний в государственных закупках медицинского оборудования стоимостью от €5 млн. В таких контрактах также действует ограничение на долю китайской продукции. Этот механизм показал, что ЕС готов связывать доступ к собственному рынку с принципом взаимности.
Если переговоры в Пекине не приведут к заметному результату, давление будет усиливаться постепенно. Речь пока не идёт об одном универсальном тарифе на весь китайский импорт. Скорее Брюссель формирует набор инструментов для отдельных отраслей и ситуаций.
Наиболее вероятные направления:
Важное изменение состоит в том, что Германия и Франция всё чаще говорят не только о расследовании конкретного товара, а о системной реакции. Это повышает переговорную силу ЕС, но одновременно увеличивает риск ответных действий Китая.
Для Евросоюза проблема осложняется взаимной зависимостью. Китай остаётся не только крупнейшим источником европейского импорта, но и важнейшим рынком для ряда компаний ЕС. Особенно это касается автомобильной, химической и машиностроительной отраслей.
Volkswagen, BMW и Mercedes-Benz десятилетиями строили значительную часть бизнеса вокруг китайского спроса. Сейчас европейские бренды уже теряют долю на рынке КНР из-за роста местных производителей электромобилей. Дополнительный торговый конфликт способен ещё больше осложнить их положение.
Есть и сырьевая зависимость. Китай занимает ключевые позиции в переработке редкоземельных элементов и других материалов, необходимых для аккумуляторов, электроники, оборонной промышленности и энергетики. Ограничение таких поставок может создать проблемы именно в тех секторах, которые ЕС пытается защитить.
Пекин также способен отвечать антидемпинговыми расследованиями, административными ограничениями и более строгим контролем европейских компаний на китайском рынке. Поэтому у Брюсселя нет возможности просто закрыть импорт без оценки встречных потерь.
Именно эта взаимосвязь объясняет, почему переговоры продолжаются даже на фоне заметного ужесточения европейской позиции.
Встречи 8–9 октября должны показать, готов ли Пекин предложить меры, которые ЕС сочтёт измеримыми и достаточными. Еврокомиссия добивается лучшего доступа европейских компаний на китайский рынок и сокращения давления со стороны отдельных экспортных потоков. Китай, в свою очередь, выступает против добровольных ограничений экспорта и обвиняет ЕС в протекционизме.
Следующая важная дата — саммит лидеров Евросоюза 15–16 октября. Именно там государства ЕС должны оценить результаты переговоров и определить, насколько далеко Брюссель готов зайти в защите внутреннего рынка.
Главная проблема для Европы уже вышла за рамки одного показателя внешней торговли. Дефицит отражает изменение конкурентного баланса между двумя промышленными системами. Китай всё успешнее продаёт в ЕС продукцию высокой добавленной стоимости, тогда как европейские компании одновременно теряют позиции на китайском рынке и сталкиваются с растущей конкуренцией дома. Поэтому итог нынешних переговоров важен не только для статистики импорта и экспорта: он покажет, какую цену Евросоюз готов заплатить за сохранение собственной промышленной базы.
Больше новостей — здесь.
Полезное
USDC в Samsung Wallet: переводы появятся...
Москва теряет Нью-Дели? Импорт российской...
LG Energy снимает сливки с рынка...
Дайджест сырьевого рынка за 07.10.2026:...
Индекс ТОП-200 криптовалют вырос всего на...
Курс USD/INR растёт несмотря на повышение...
Индекс TAIEX обогнал KOSPI: Тайвань стал...
Solana DvP: JPMorgan консультировал новый...
Курс USD/CHF растёт: почему доллар...
Цена на сахар достигла максимума с 2024...
Другие новости
Фондовый рынок
LG Energy снимает сливки с рынка аккумуляторов
Срочный рынок
Цена газа в Европе взлетела: какие акции выиграют?
Фондовый рынок
Долларовые облигации Азии: банки запустили волну продаж
Финансовый рынок
Пошлины Канады на товары из США: ответ на $20 млрд
Крипто рынок
Лучшие страны для криптобизнеса в 2026 году
Срочный рынок
Обход Ормузского пролива: чем ответят рынки?
Фондовый рынок
Kospi рухнул, а Hang Seng растет: что происходит в Азии?