Поиск
Срочный рынок


Пока мировой энергетический рынок пытается приспособиться к ограничениям судоходства через Ормузский пролив, в другом стратегическом регионе формируется не менее серьезный риск. Блокада Черного моря и рост военной угрозы для торговых судов нарушают поставки пшеницы, кукурузы, растительных масел и другой аграрной продукции из Украины и России. Проблема постепенно выходит за пределы зернового рынка: дорожает логистика, меняются международные торговые потоки, а наиболее зависимые от импорта страны Африки, Ближнего Востока и Азии оказываются перед риском ускорения продовольственной инфляции. Турция уже пытается вернуть Москву и Киев к договоренностям о безопасности гражданского судоходства, понимая, что длительный сбой способен превратиться из регионального конфликта в глобальную проблему снабжения.
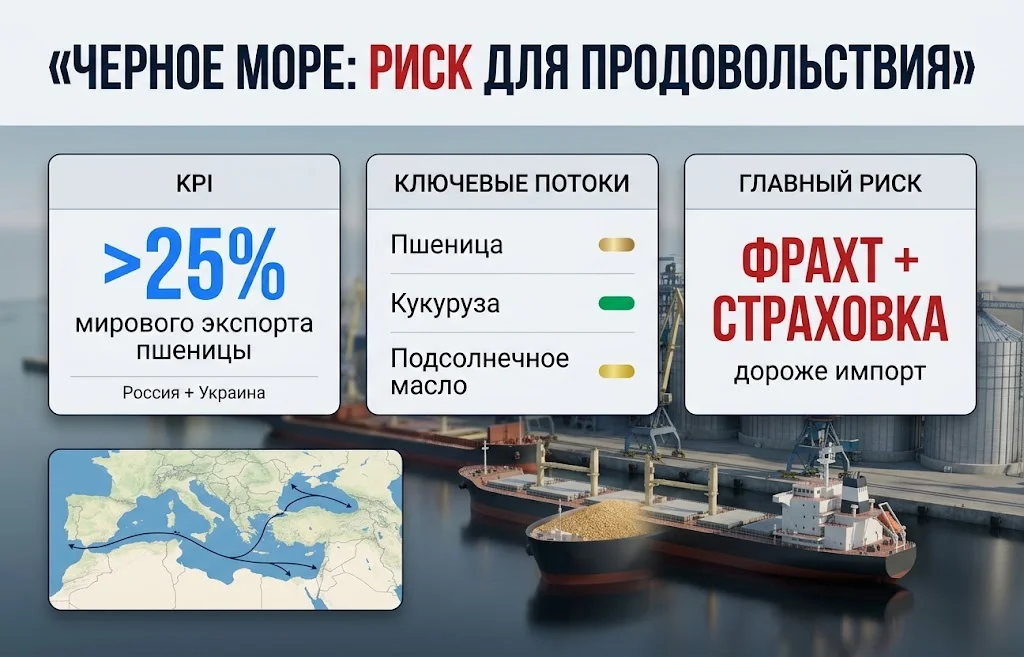
Черное море нельзя рассматривать только как один из нескольких возможных маршрутов перевозки зерна. Для Украины и России это основной выход значительной части аграрного экспорта на мировые рынки, а для многих покупателей — один из наиболее доступных источников пшеницы, кукурузы и подсолнечного масла.
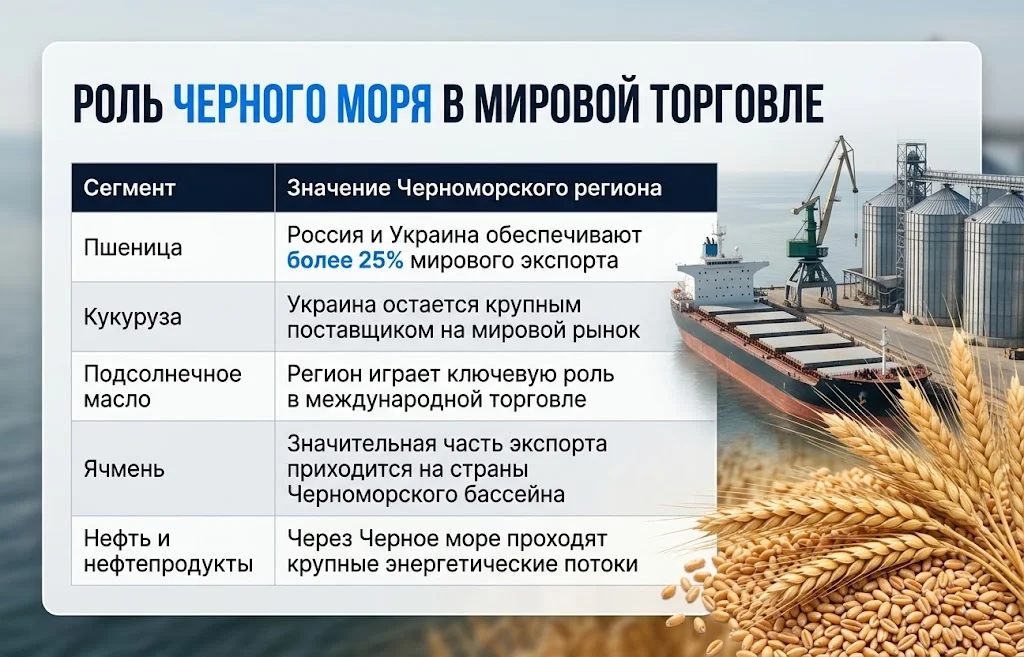
Россия и Украина вместе обеспечивают более четверти мирового экспорта пшеницы. Через регион также проходят значительные объемы ячменя, кукурузы и растительных масел. Для России маршруты через Черное и Азовское моря обслуживают более 70% зернового экспорта, тогда как порты Большой Одессы до нынешнего обострения обеспечивали около 90% украинских зерновых отправок.
Масштаб зависимости можно представить следующим образом:
Ситуацию осложняет то, что удары затрагивают не только непосредственно зерновые терминалы. Риски распространяются на портовую инфраструктуру, суда, топливные объекты и маршруты подхода к портам. В результате проблема начинает влиять сразу на несколько элементов себестоимости продовольствия.
Лондонский Joint War Committee в сентябре расширил зону повышенного военного риска практически на всю акваторию Черного моря. Ранее особые условия страхования в основном распространялись на прибрежные районы России и Украины. Для судовладельцев это означает более высокие премии, а для грузоотправителей — дополнительные затраты, которые в конечном итоге закладываются в цену товара.
Сравнение Черного моря с Ормузским проливом не означает, что два кризиса полностью идентичны. Структура нефтяного и аграрного рынков различается, как и возможности хранения, перераспределения запасов и поиска альтернативных производителей. Однако экономический механизм имеет много общего.
Ормуз остается одним из важнейших маршрутов мировой торговли нефтью и LNG. В сентябре судоходство через пролив существенно сократилось: за последние выходные через него прошло около 12 товарных судов против 35 неделей ранее, тогда как до нынешнего конфликта движение составляло примерно 125 крупных судов в день.
На энергетическом рынке уже появились дорогостоящие обходные решения. В частности, нефтяные компании используют перегрузку сырья с судна на судно возле Омана. Такая схема позволяет сохранить часть поставок, но стоимость транспортировки в отдельных случаях превышает $30 за баррель, что составляет более четверти стоимости самого сырья. Черноморский продовольственный рынок движется в похожем направлении: физический товар остается, но доставка становится сложнее и дороже.
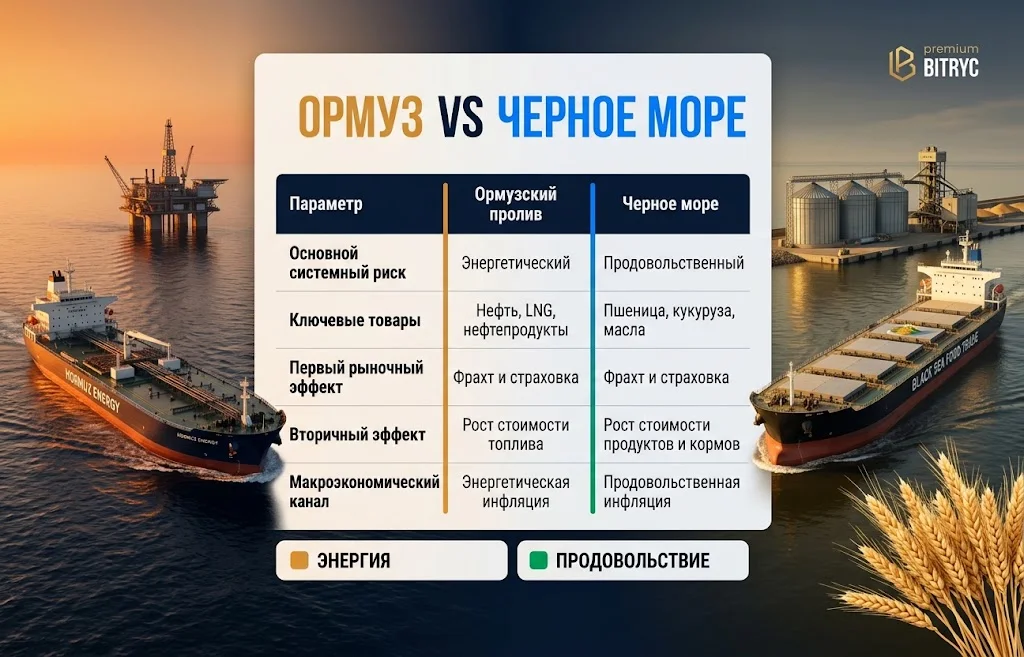
Опасность состоит еще и в том, что два кризиса способны усиливать друг друга.
Такой эффект гораздо сложнее компенсировать, чем обычный скачок цены одного вида сырья. Дизель используется сельхозтехникой, энергия необходима при производстве удобрений и переработке продовольствия, а морской транспорт нужен уже на этапе доставки готового урожая покупателю.
Рост угрозы для гражданского флота заставляет Турцию активнее возвращаться к роли посредника. Для Анкары происходящее связано одновременно с собственной безопасностью, работой проливов, международной торговлей и продовольственными поставками.
Глава МИД Турции Хакан Фидан еще в июле говорил о необходимости вывести безопасность судоходства, энергетической инфраструктуры и зерновых поставок за рамки военных действий. Анкара обсуждала эту концепцию как с российской, так и с украинской стороной. Фидан при этом напоминал, что предыдущие договоренности по зерну позволяли украинской сельхозпродукции поступать на мировые рынки и имели особое значение для продовольственной безопасности Африки.
К концу августа позиция стала еще конкретнее. Турецкий министр заявил, что проблемы в Черном море уже приобретают характер угрозы глобальной продовольственной безопасности и что другие государства обращаются к Турции с просьбой содействовать восстановлению зерновых перевозок. По его словам, Анкара работает с обеими сторонами над механизмом, который мог бы напоминать прежнюю зерновую договоренность.
Ситуация развивалась последовательно:
Для Анкары существует и прямой экономический интерес. Ухудшение навигационной безопасности увеличивает угрозу для турецкого торгового флота и повышает риски распространения инцидентов в направлении проливов. Турецкие власти уже отмечали, что мины, беспилотные морские аппараты и другие последствия боевых действий способны распространяться далеко за пределы непосредственной зоны атак. Поэтому новое соглашение, если оно появится, будет иметь значительно более широкий смысл, чем просто восстановление экспорта нескольких партий зерна. Речь фактически идет о попытке создать защищенный коммерческий коридор в акватории, которая становится все менее предсказуемой для гражданского судоходства.
Для крупнейших развитых экономик дефицит предложения из Черноморского региона прежде всего означает более дорогие закупки и изменение логистики. Богатые государства способны увеличить субсидии, использовать запасы либо приобрести необходимое сырье у более дальнего поставщика. У импортеров с ограниченными финансовыми ресурсами ситуация значительно сложнее. Именно поэтому риск продовольственного кризиса нельзя оценивать только по количеству пшеницы, кукурузы или масла, произведенному в мире. Продовольствие может физически присутствовать на рынке, но стать экономически недоступным для определенного покупателя.
В августе мировой индекс продовольственных цен FAO вырос до 133,3 пункта против 130,8 в июле и достиг максимума с конца 2022 года. Хотя показатель оставался примерно на 17% ниже пика марта 2022 года, повышение затронуло все основные категории — зерновые, растительные масла, сахар, мясо и молочную продукцию. FAO одновременно понизила прогноз мирового производства зерновых в 2026 году на 3,4 млн тонн, до 2,980 млрд тонн.
Особенно заметно изменение торговых потоков уже проявляется в Северной Африке. На фоне сокращения украинских поставок Марокко, Египет и Алжир значительно увеличили закупки аргентинской кукурузы. Экспорт Аргентины в августе–сентябре может достичь рекордных 10 млн тонн, чему помогает урожай объемом 71,7 млн тонн. Поставки аргентинской кукурузы в Марокко выросли на 133% относительно прошлого года.
Перенаправление торговли позволяет избежать немедленного физического дефицита, но создает другой эффект:
Именно поэтому страны Африки и Ближнего Востока оказываются одной из главных зон риска. Здесь стоимость базовых продуктов имеет существенно большее социальное и бюджетное значение, а возможности компенсировать скачок цен ограничены.
Наиболее заметно кризис пока проявляется на зерновом рынке. Совокупный экспорт пшеницы России и Украины в июле–сентябре, по оценкам участников рынка, может оказаться примерно вдвое ниже прошлогоднего уровня. Одновременно мировые цены на зерно уже реагируют не только на Черное море, но и на погодные проблемы у других поставщиков. Но концентрироваться исключительно на пшенице было бы ошибкой.
Каждая сельскохозяйственная культура передает шок дальше по собственной цепочке:
После ограничения основных украинских портов экспорт пришлось в большей степени переводить на Дунай. Но пропускная способность этого направления заметно ниже. В конце августа возле Сулинского канала ожидали доступа до 70–80 судов. Задержки обходились судовладельцам примерно в $8 тыс. в сутки на судно, а через канал в отдельные периоды проходили лишь несколько судов в день.
Для Украины проблема особенно чувствительна: порты Большой Одессы ранее обеспечивали около 90% зернового экспорта страны. Железная дорога и дунайские терминалы способны частично заменить морской маршрут, но быстро воспроизвести его масштаб невозможно.
При этом глобальный зерновой баланс и без Черного моря нельзя назвать избыточным. По оценке USDA, разрыв между мировым производством и потреблением кукурузы в сезоне 2026/27 может приблизиться к 30 млн тонн — крупнейшему показателю более чем за три десятилетия. Среди причин называются сокращение производства у крупных экспортеров и устойчивый рост спроса. Получается редкая комбинация: проблемы одного из крупнейших экспортных регионов возникают в момент, когда другие поставщики не располагают безграничным свободным предложением.
Говорить о неизбежном глобальном дефиците еды пока преждевременно. Международный рынок располагает значительными запасами, торговые потоки постепенно перестраиваются, а такие поставщики, как Аргентина, Австралия, США и государства ЕС, способны заменить часть выпадающих объемов. Но вопрос постепенно смещается от физического наличия сырья к цене его доставки.
Через Ормуз нефть продолжает поступать покупателям, однако для сохранения потоков приходится использовать более дорогие схемы перевозки и перегрузки. В Черном море формируется похожая ситуация: зерно может быть произведено и находиться на складах, но его экспорт ограничивают риски для портов, судов и инфраструктуры.
Россия уже приостановила плавающие экспортные пошлины на пшеницу, ячмень и кукурузу до конца 2026 года на фоне необходимости перестраивать логистические маршруты. Это показательный сигнал: нарушение морской торговли начинает менять не только котировки, но и государственную политику крупнейших экспортеров.
Отдельный риск связан со следующим урожаем. Если производители длительное время не смогут выгодно реализовывать зерно на внешнем рынке, накопление запасов способно снизить внутренние цены и ухудшить экономику посевов. При одновременном росте расходов на топливо, технику и удобрения часть хозяйств может переключить площади на более прибыльные культуры. Это уже проблема не сегодняшней логистики, а потенциального предложения следующего сезона.
Для мировой экономики наиболее неблагоприятной будет комбинация двух шоков:
Поэтому переговоры Турции с Россией и Украиной приобретают значение далеко за пределами региона. Восстановление безопасного гражданского судоходства способно убрать часть страховой премии из стоимости перевозок и вернуть на рынок больше зерна. Если договориться не удастся, покупателям придется продолжать перестройку цепочек поставок через Дунай, Балтику, США, Южную Америку и другие направления.
Пока мир сосредоточен на том, сколько нефти сможет пройти через Ормузский пролив, Черное море постепенно превращается в другой системный риск — уже для продовольствия. Именно продолжительность нарушения судоходства, а не отдельный скачок котировок пшеницы, будет определять масштаб последствий. Чем дольше основные аграрные потоки останутся ограниченными, тем выше вероятность того, что блокада Черного моря начнет ощущаться не только на товарных биржах, но и в стоимости ежедневной продуктовой корзины тысяч километров от зоны конфликта.
Больше новостей здесь.
Полезное
Кредитный рейтинг Польши снижен: Moody’s...
Кризис автопрома Германии усилился после...
Лучшие криптокошельки на сегодняшний...
Государственный долг развитых стран...
Цена NEAR выросла на 25% после запуска...
Поставки российских удобрений в США и...
Фондовый рынок Вьетнама готовится к...
Банк Японии повысил ставку до 1,25%: иена...
Zcash вырос на 23% за неделю: лидер после...
Трамп пригрозил ЕС новыми пошлинами из-за...
Другие новости
Финансовый рынок
Кредитный рейтинг Польши снижен: Moody’s указало на долг
Фондовый рынок
Кризис автопрома Германии усилился после прогноза Volkswagen
Финансовый рынок
KRW укрепляется: выплаты чипмейкеров меняют рынок
Фондовый рынок
IPO Anthropic может превзойти рекорд SpaceX
Финансовый рынок
Премьер-министр Бёрнем: щедрые обещания без сметы
Фондовый рынок
Джон Тернус — новый CEO Apple: чего ожидать?