Поиск
Финансовый рынок


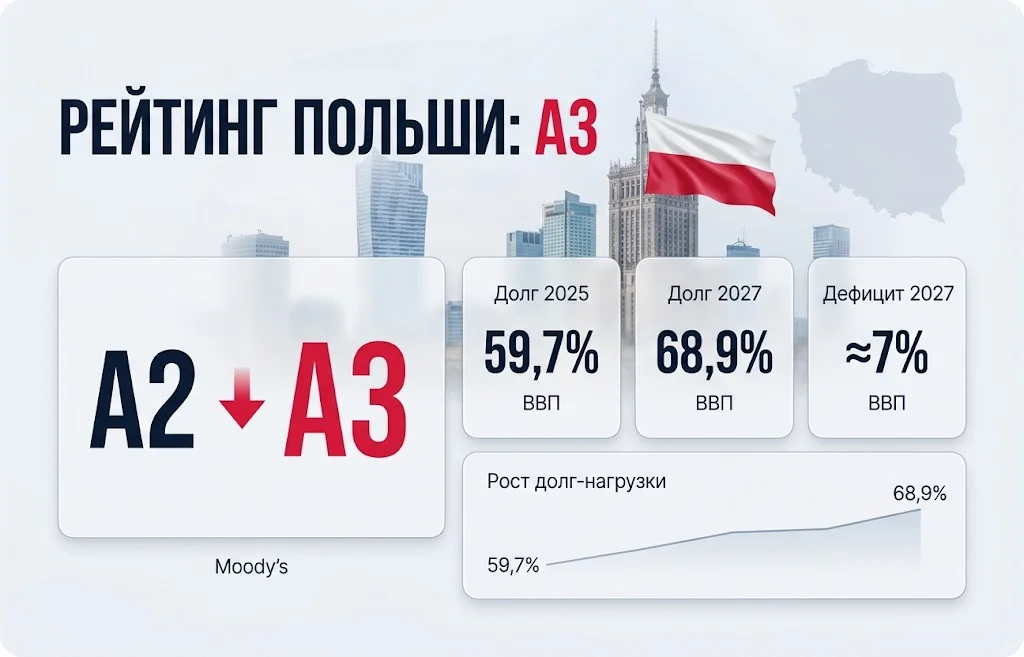
Кредитный рейтинг Польши оказался понижен на одну ступень после того, как Moody’s пересмотрело оценку долгосрочной кредитоспособности страны с A2 до A3. Решение принято несмотря на сохраняющиеся высокие темпы экономического роста: главными проблемами стали крупный бюджетный дефицит, ускоренное накопление государственного долга и повышение расходов на его обслуживание. Одновременно агентство изменило прогноз с негативного на стабильный, поэтому речь пока идет не о начале серии автоматических понижений, а о фиксации уже произошедшего ухудшения государственных финансов.
Решение Moody’s от 18 сентября затронуло не только долгосрочную оценку страны. Краткосрочный рейтинг эмитента был снижен с Prime-1 до Prime-2. Основной аргумент агентства — бюджетная политика Польши остается слишком мягкой для экономики, которая продолжает расти относительно быстрыми темпами. Масштаб изменения хорошо виден по прогнозам долговой нагрузки.
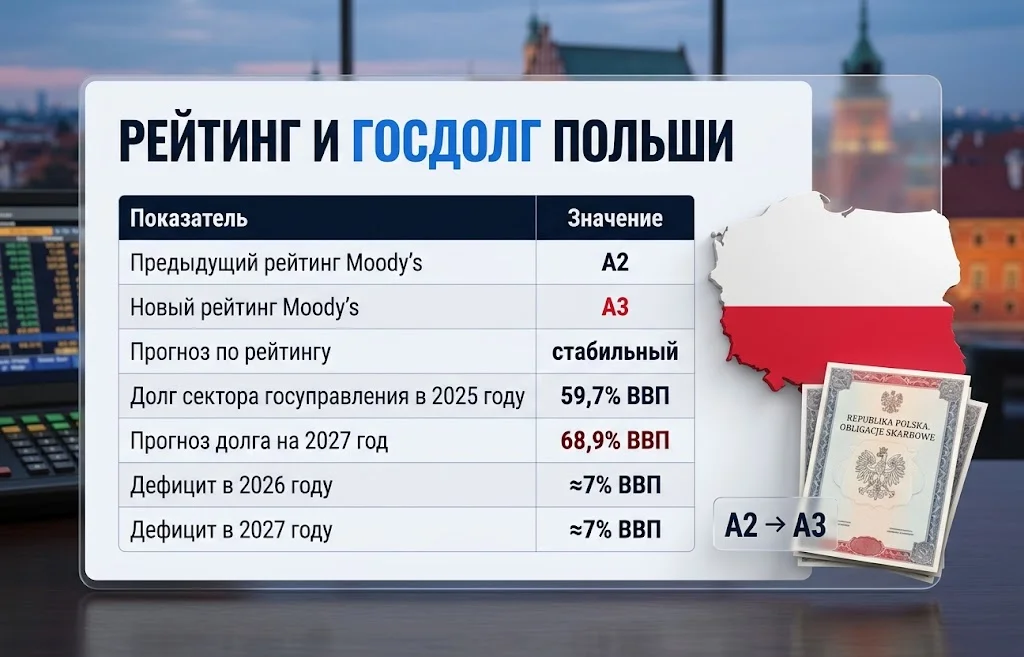
Таким образом, за два года отношение долга к ВВП в сценарии Moody’s может увеличиться примерно на 9,2 процентного пункта. Для государства с инвестиционным рейтингом это не означает немедленной угрозы платежеспособности, однако заметно сокращает запас прочности перед следующим экономическим спадом или новым внешним шоком.
Слабым местом остается и структура расходов. Бюджету приходится одновременно финансировать оборону, здравоохранение, социальные обязательства и крупные государственные инвестиционные программы. При этом рост долговой базы постепенно добавляет еще одну статью нагрузки — процентные платежи.
Для рейтингового агентства особенно важно, что такое движение происходит не в период глубокой рецессии. Польская экономика пока расширяется, поэтому большой дефицит сложнее объяснить исключительно необходимостью поддержать деловую активность.
Снижение рейтинга на фоне устойчивого роста ВВП выглядит на первый взгляд противоречиво. Однако кредитный анализ оценивает не только скорость расширения экономики, но и то, насколько эффективно государство использует благоприятную конъюнктуру для стабилизации долга.
По оценке Moody’s, реальный ВВП Польши может увеличиться на 3,7% в 2026 году и еще на 3,2% в 2027-м. Прогноз Еврокомиссии несколько осторожнее: весной она ожидала роста на 3,5% в 2026 году и на 2,8% в 2027-м. Разница между прогнозами не меняет общей картины — экономика остается одной из относительно быстрорастущих в ЕС, тогда как государственный долг продолжает двигаться вверх.
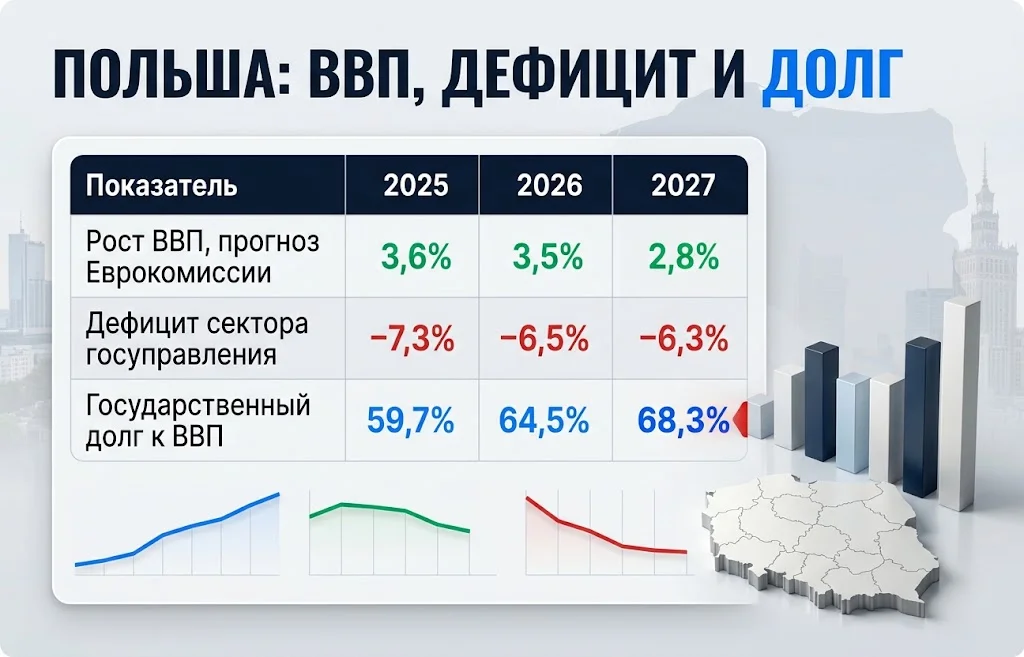
Весенний прогноз Еврокомиссии немного лучше нынешней оценки Moody’s по дефициту, но долговые траектории практически совпадают: к концу 2027 года долг приближается к 69% ВВП.
Для инвесторов здесь важна именно комбинация показателей. Если экономика растет примерно на 3% в год, но дефицит остается в районе 6–7% ВВП, государству сложнее сформировать финансовый резерв до следующей фазы экономического цикла.
В то же время сильная экономика остается одним из факторов, ограничивающих кредитные риски. Польша располагает крупным внутренним рынком, входит в ЕС и получает значительные европейские инвестиционные средства. Именно поэтому понижение до A3 не выводит страну из инвестиционной категории.
Значительную часть фискальной нагрузки Польши нельзя рассматривать отдельно от ситуации с безопасностью в регионе. После начала полномасштабной войны России против Украины Варшава резко увеличила закупки вооружений и финансирование армии. В проекте бюджета на 2027 год расходы на оборону заложены примерно на уровне 198 млрд злотых — более 4,5% ВВП. Одновременно правительство прогнозирует дефицит сектора госуправления в размере 7,1% ВВП, то есть почти без улучшения по сравнению с ожидаемым уровнем 2026 года.
Министр финансов Анджей Доманьский связывал часть бюджетного разрыва с графиком поставок военной техники. По его оценке, при меньшем объеме оборонных поставок показатель дефицита выглядел бы заметно ниже. Reuters также указывал, что расходы государственного бюджета на обслуживание долга в 2027 году могут вырасти до 107 млрд злотых. Структура давления на казну в этом случае выглядит следующим образом:
Сам по себе высокий уровень военных расходов не является причиной автоматического пересмотра суверенного рейтинга. Для агентств имеет значение совокупный баланс: насколько экономика способна финансировать эти обязательства, какой объем доходов собирает бюджет и есть ли реалистичный путь к стабилизации долговой нагрузки. Проблема Польши заключается в том, что к расходам на безопасность добавляются растущие затраты на здравоохранение, социальные программы и инвестиции. Поэтому быстро сократить дефицит за счет одной бюджетной статьи практически невозможно.
Еще одним ограничителем становится политический календарь. Moody’s считает, что пространство для существенной бюджетной консолидации до парламентских выборов, намеченных на ноябрь 2027 года, будет ограниченным. Агентство предполагает, что более заметные меры по стабилизации государственных финансов могут быть перенесены уже на период после голосования.
Это существенно для кредитного профиля страны. Сокращение дефицита обычно требует комбинации непопулярных решений — повышения отдельных налогов, ограничения темпов роста расходов или пересмотра льгот. Перед выборами проводить такие изменения сложнее.
Дополнительной переменной стало сосуществование правительства Дональда Туска и президента Кароля Навроцкого, между которыми сохраняются разногласия по части налоговых и бюджетных инициатив. В сентябре кабинет вновь предложил налог на сверхприбыль нефтяных компаний после того, как предыдущий вариант инициативы столкнулся с президентским сопротивлением.
Важно, что аналогичные риски отмечает не только Moody’s. Еще 21 августа Fitch сохранило рейтинг Польши на уровне A-, но оставило негативный прогноз. Среди причин агентство назвало отсутствие убедительного плана бюджетной консолидации, внутриполитические ограничения и вероятность более мягкой фискальной политики перед выборами.
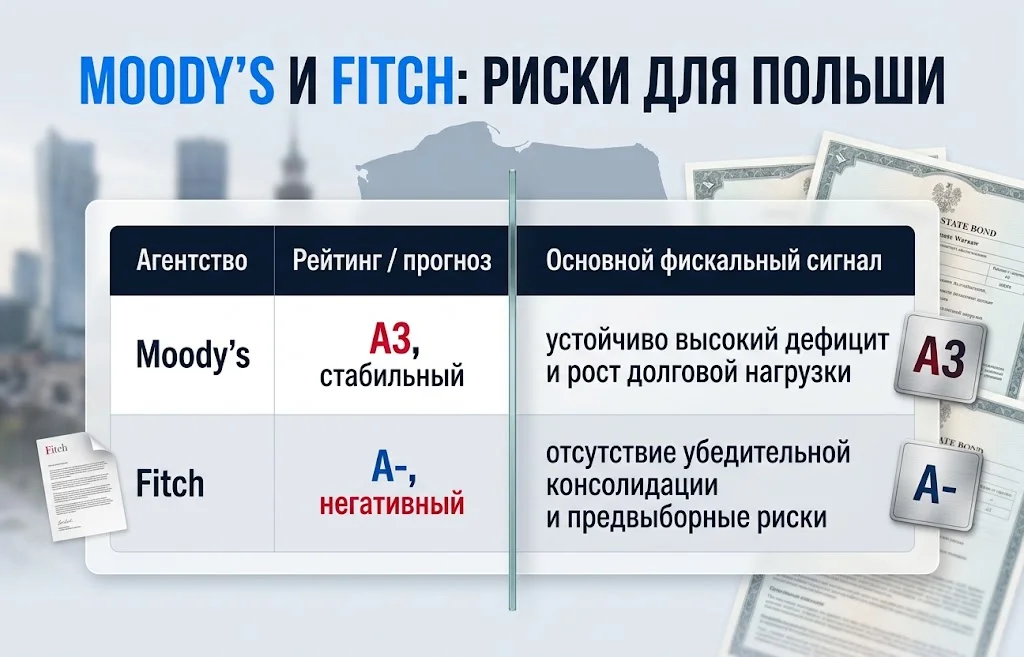
Совпадение оценок двух крупных агентств указывает на системный характер проблемы: вопрос уже не сводится к отдельному бюджетному году. Рынок будет оценивать способность властей сформировать многолетнюю траекторию, при которой отношение долга к ВВП перестанет увеличиваться.
При этом политические факторы следует отделять от кредитных показателей. Рейтинговые агентства не оценивают электоральные перспективы правительства как таковые. Для них имеет значение то, как законодательные ограничения и выборный цикл влияют на вероятность принятия налоговых и расходных решений.
Переход с A2 на A3 остается изменением внутри инвестиционной категории. Поэтому сам факт понижения не означает ни долгового кризиса, ни резкого ухудшения доступа Польши к рынкам капитала. Однако влияние рейтинга проявляется через стоимость риска. Чем выше инвесторы оценивают вероятность дальнейшего роста долговой нагрузки, тем большую премию они могут потребовать при покупке новых выпусков государственных облигаций.
Эта связь не является механической. Доходности облигаций одновременно зависят от инфляции, ставок Национального банка Польши, политики ЕЦБ и ФРС, движения глобальных долговых рынков и спроса институциональных инвесторов. Поэтому снижение рейтинга на одну ступень не обязательно приводит к сопоставимому скачку доходностей.
Но высокий объем будущих заимствований увеличивает чувствительность бюджета к процентным ставкам. Польское правительство оценивает валовые потребности в финансировании в 2027 году менее чем в 565 млрд злотых после примерно 600 млрд злотых в 2026-м. Одновременно стоимость обслуживания долга может продолжить расти. Именно здесь возникает обратная связь: чем дороже государству приходится рефинансировать обязательства, тем большую часть доходов бюджета необходимо направлять на проценты, а значит, тем меньше остается пространства для других расходов или сокращения дефицита.
Стабильный прогноз Moody’s показывает, что после понижения агентство не ожидает немедленного нового пересмотра рейтинга при реализации базового сценария. Дальнейшее направление будет зависеть прежде всего от бюджета и динамики долга. Ключевые условия можно свести к нескольким направлениям:
Moody’s отдельно обращает внимание на особенности польских фискальных рамок. Все большая часть увеличения обязательств оказывается за пределами национальной долговой нормы, хотя внутри страны продолжают действовать порог осторожности на уровне 55% и конституционный лимит в 60% ВВП, рассчитанные по национальной методологии.
Оценки Еврокомиссии также подтверждают, что главный вызов формируется не вокруг краткосрочного темпа роста. Даже при увеличении ВВП долговая нагрузка, по ее расчетам, может подняться с 59,7% в 2025 году до 68,3% в 2027-м.
Для польских государственных финансов поэтому критичен период после выборов 2027 года. Если рост экономики сохранится, а власти смогут перейти от крупного дефицита к последовательной консолидации, отношение долга к ВВП можно будет постепенно стабилизировать. Если же дефицит продолжит удерживаться около нынешних значений, долговая база и процентные расходы будут увеличиваться даже без экономического спада.
Пока кредитный рейтинг Польши остается инвестиционным, а сильная экономика существенно снижает краткосрочные риски. Но решение Moody’s показывает изменение фокуса инвесторов: после нескольких лет активного наращивания расходов ключевым вопросом становится уже не способность Польши расти, а способность государства финансировать этот рост, оборону и социальные обязательства без постоянного увеличения долговой нагрузки.
Больше новостей здесь.
Полезное
Кризис автопрома Германии усилился после...
Лучшие криптокошельки на сегодняшний...
Государственный долг развитых стран...
Цена NEAR выросла на 25% после запуска...
Поставки российских удобрений в США и...
Фондовый рынок Вьетнама готовится к...
Банк Японии повысил ставку до 1,25%: иена...
Zcash вырос на 23% за неделю: лидер после...
Трамп пригрозил ЕС новыми пошлинами из-за...
Новые санкции США против России одобрил...
Другие новости
Фондовый рынок
Кризис автопрома Германии усилился после прогноза Volkswagen
Финансовый рынок
KRW укрепляется: выплаты чипмейкеров меняют рынок
Фондовый рынок
IPO Anthropic может превзойти рекорд SpaceX
Финансовый рынок
Премьер-министр Бёрнем: щедрые обещания без сметы
Фондовый рынок
Джон Тернус — новый CEO Apple: чего ожидать?
Срочный рынок
Нефтяной кризис в Азии: Китай и Индия теряют запасы