Поиск
Фондовый рынок


Кризис автопрома Германии получил новый финансовый и социальный импульс после того, как Volkswagen резко ухудшил ожидания на 2026 год. Крупнейший европейский автоконцерн теперь рассчитывает получить операционную рентабельность не более 1%, тогда как ранее ориентировался на диапазон 4–5,5%. Одновременно 21 сентября по всей Германии проходят акции работников автомобильных компаний и поставщиков, обеспокоенных сокращениями персонала, недостаточной загрузкой предприятий и возможной потерей производств. Проблемы Volkswagen при этом тесно связаны с ухудшением результатов Porsche, ослаблением позиций немецких брендов в Китае и усиливающейся конкуренцией со стороны азиатских производителей.
Последнее предупреждение Volkswagen заметно изменило оценку масштабов проблем внутри группы. Компания ожидает, что совокупное влияние разовых факторов на операционный результат в 2026 году составит около €10 млрд. Значительная часть этой суммы связана со снижением оценки бизнеса Porsche и пересмотром ожиданий по его будущей доходности.
Примерно €6 млрд приходится на списание, связанное с Porsche. Дополнительные расходы возникают из-за реструктуризации, ухудшения ситуации на китайском рынке и реорганизации части производственной сети VW.
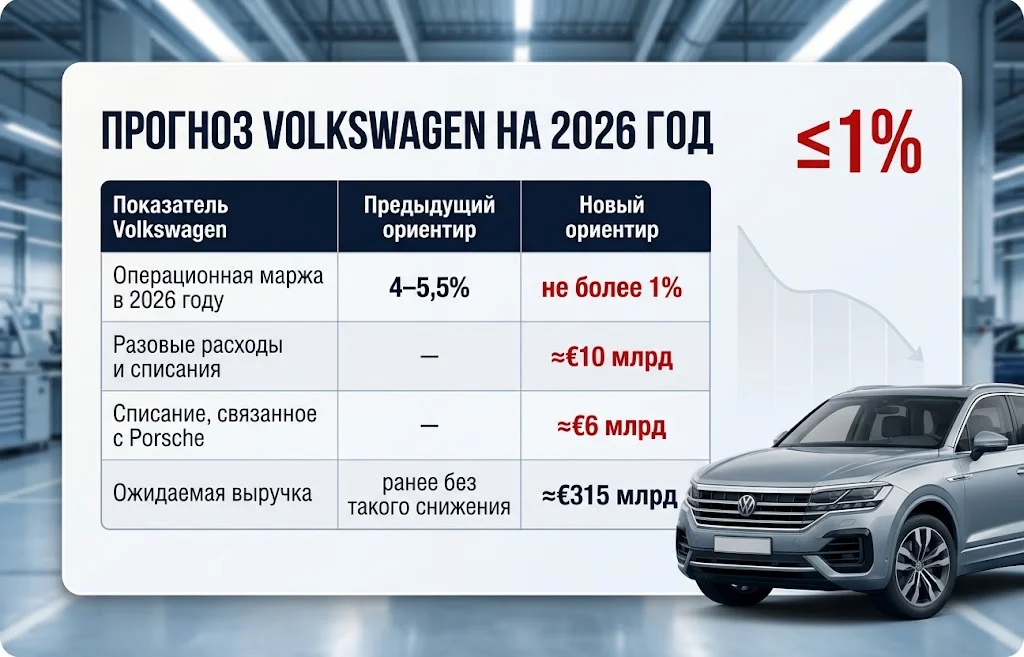
Для сравнения, выручка Volkswagen в 2025 году составляла €321,9 млрд. Снижение оборота само по себе не выглядит критическим для группы такого масштаба, однако сочетание более слабой выручки с маржой около 1% существенно уменьшает запас прочности.
Рынок отреагировал на изменение прогноза быстро. По итогам торгов 18 сентября привилегированные акции VW на бирже Xetra закрылись около €76,56, потеряв примерно 5,5% за сессию. Бумаги Porsche AG завершили день примерно на €45,99, снизившись на 3,34%. Porsche SE также оказалась среди наиболее слабых автомобильных бумаг.
Давление распространилось и на весь сектор. Европейский автомобильный индекс 18 сентября потерял около 3,4%, тогда как STOXX Europe 600 снизился на 1,1%. Для инвесторов ключевая проблема заключается уже не только в размере разового списания. Маржа около 1% означает, что автомобильный бизнес Volkswagen становится значительно чувствительнее к любому ухудшению спроса, росту тарифных расходов или дополнительным издержкам на реструктуризацию.
Схематично:
Таким образом, предупреждение VW превращает давно обсуждавшиеся структурные трудности европейского автопрома в конкретную проблему денежного потока и рентабельности.
Особое место в новой оценке Volkswagen занимает Porsche. Еще несколько лет назад производитель спортивных автомобилей считался одним из наиболее прибыльных активов группы, однако его положение заметно изменилось.
Один из главных факторов — Китай. Немецкие премиальные марки годами получали на крупнейшем автомобильном рынке мира высокую маржу, но локальные производители значительно улучшили качество автомобилей, программного обеспечения и электрических силовых установок. Одновременно они способны быстрее обновлять модельный ряд и агрессивнее работать с ценой.
Для Porsche ситуация осложняется тем, что значительная часть бизнеса построена на более дорогих автомобилях. Китайский спрос на такие модели ослаб, а изменения налогового режима дополнительно ухудшили привлекательность части премиального сегмента. Ситуацию можно представить следующим образом:
Дополнительным фактором стали тарифы в США и затраты, возникшие из-за корректировки стратегии электромобилей. Переход отрасли на электрические платформы оказался менее линейным, чем ожидалось несколько лет назад. Производителям приходится одновременно финансировать новые электрические модели и сохранять конкурентоспособность автомобилей с двигателями внутреннего сгорания и гибридных силовых установок.
На этом фоне Porsche готовится к более глубокой реструктуризации. В сентябре появилась информация о возможности сокращения еще примерно 4 000–4 100 рабочих мест. Речь идет о дополнительных мерах сверх уже согласованной программы, предусматривающей сокращение около 5 000 сотрудников в дополнение к более раннему плану примерно на 4 000 человек.
В совокупности ранее согласованные меры могут затронуть примерно пятую часть персонала Porsche к 2035 году. Новый этап сокращений пока находится в процессе обсуждения и не должен восприниматься как уже завершенное решение.
Компания одновременно пересматривает структуру активов. В сентябре пермиальный бренд завершил выход из Bugatti Rimac и Rimac Group, что позволило улучшить прогноз свободного денежного потока. Эти сделки не решают проблемы основного автомобильного бизнеса, но дают руководству больше пространства для перераспределения капитала.
Положение топового автоконцерна нельзя рассматривать изолированно. Кризис автопрома Германии затрагивает производителей, поставщиков компонентов, инженерные компании и регионы, экономика которых десятилетиями формировалась вокруг автомобильных заводов. Volkswagen остается крупнейшим и наиболее заметным примером, но схожие факторы воздействуют и на BMW, Mercedes-Benz, Audi, а также на крупных поставщиков вроде Bosch.
Одним из наиболее серьезных структурных изменений становится усиление китайских брендов непосредственно в Европе. По оценкам Reuters Breakingviews, в первом полугодии 2026 года производители из Китая уже контролировали около 9% продаж новых автомобилей в ЕС. К 2030 году их доля, согласно некоторым отраслевым прогнозам, может приблизиться к 16%.
Главное конкурентное преимущество китайских компаний заключается не только в стоимости рабочей силы. BYD, Geely, Chery, SAIC и другие группы создали собственные цепочки поставок аккумуляторов, электроники и программного обеспечения, что позволяет быстрее выводить новые модели и удерживать цены ниже европейских конкурентов.
Представители автомобильной отрасли оценивают ценовой разрыв между частью китайских и западных моделей примерно в 30–40%. Даже действующие европейские торговые ограничения пока не остановили увеличение доли китайских марок.
Рост китайского производства → более низкая себестоимость → агрессивные цены в Европе → потеря доли традиционными брендами → снижение загрузки заводов → давление на рабочие места.
Для Германии этот процесс особенно чувствителен. Автомобильная промышленность занимает важное место не только в экспорте страны, но и в региональной занятости. Вокруг крупных сборочных предприятий сформированы сотни поставщиков, инженерных компаний, транспортных подрядчиков и сервисных предприятий. Поэтому сокращение производства на одном крупном заводе распространяется гораздо дальше непосредственно Volkswagen, BMW или Mercedes-Benz.
21 сентября IG Metall проводит общенациональный день действий в автомобильной промышленности Германии. Профсоюз рассчитывает на участие десятков тысяч работников производителей автомобилей, поставщиков и инженерных компаний. Акции запланированы на предприятиях и в автомобильных центрах по всей стране, включая площадки VW, Mercedes-Benz, Audi, BMW и многочисленных производителей компонентов.
IG Metall выдвигает несколько основных требований:
Позиция профсоюза заключается в том, что кризис отрасли нельзя объяснять исключительно высокой стоимостью труда. IG Metall указывает также на запоздавшие инвестиции в новые технологии, ошибки при формировании модельного ряда и недостаточно быструю реакцию компаний на изменения китайского рынка.
Спор между менеджментом и работниками поэтому постепенно выходит за рамки обычных переговоров о зарплатах. Теперь речь идет о том, какие предприятия останутся в Германии, какие модели там будут выпускаться и сколько людей понадобится автоконцернам после окончания реструктуризации. Особенно показателен Volkswagen, где вопрос загрузки заводов превратился в одну из центральных тем корпоративной стратегии.
Группа уже проводит крупнейшую перестройку за свою историю. Текущая программа предполагает существенное уменьшение численности персонала, сокращение производственных мощностей и упрощение внутренней структуры концерна. Одновременно VW пытается избежать ситуации, при которой недостаточно загруженные заводы просто превращаются в постоянный источник убытков.
Один из наиболее необычных примеров — предприятие в Оснабрюке. Автомобильное производство там должно завершиться в 2027 году, однако площадку планируется использовать для оборонных проектов. Предварительное соглашение предусматривает переход предприятия под контроль инвестиционной структуры Aurelius Capital и земли Нижняя Саксония. На площадке предполагается развернуть производство компонентов для систем противовоздушной обороны совместно с израильской Rafael Advanced Defense Systems.
По существующим планам новый проект способен сохранить около 1 400 из примерно 1 800 рабочих мест предприятия. Для Volkswagen это не становится новым основным направлением бизнеса. Скорее Оснабрюк показывает возможный механизм решения проблемы избыточных мощностей: если автомобильное производство больше не обеспечивает необходимую загрузку, промышленная инфраструктура может быть перепрофилирована.
Такой подход особенно актуален для Германии, где одновременно растут расходы на оборону и существует крупная сеть предприятий с квалифицированными инженерами, металлообработкой, сборочными линиями и развитой логистикой. Однако перепрофилирование отдельных площадок не решает основной задачи производителя — восстановить конкурентоспособность автомобильных брендов.
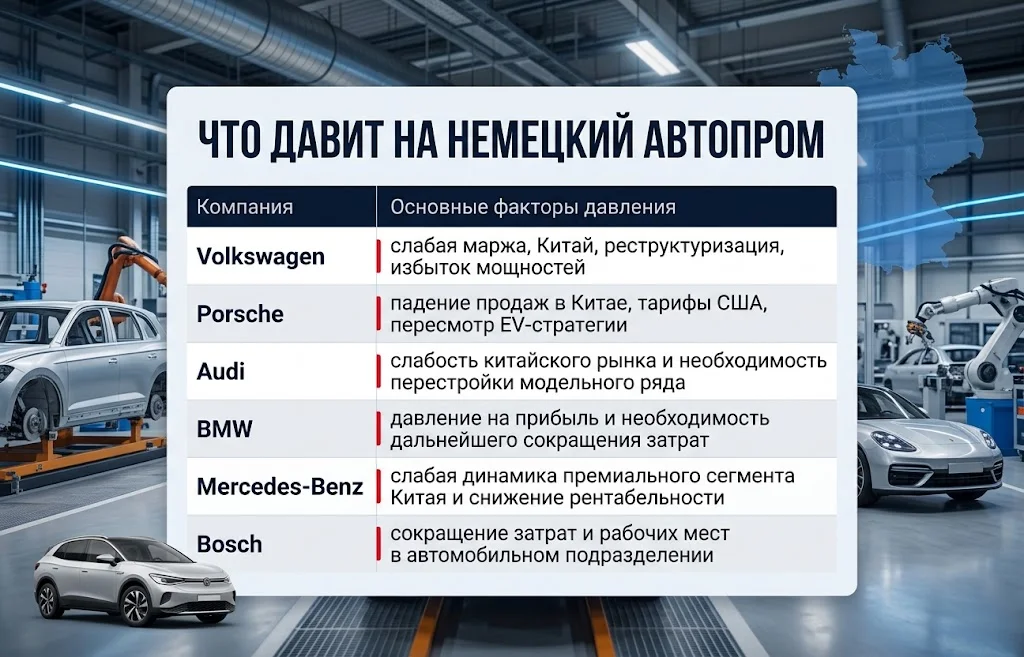
Нынешняя ситуация постепенно ставит под вопрос модель, которая десятилетиями обеспечивала германскому автопрому высокую прибыль. Ее основой были масштабное производство внутри страны, сильный экспорт, высокая доля премиальных автомобилей и значительные доходы от Китая. Теперь практически каждый из этих элементов испытывает давление. Основные проблемы можно свести к шести направлениям.
Экономика Германии в целом в 2026 году выглядит несколько лучше прежних ожиданий. Институт немецкой экономики IW в сентябре повысил прогноз роста ВВП примерно до 1,2% против майской оценки около 0,4%.
Однако улучшение макроэкономического прогноза не отменяет структурных проблем промышленности. IW отдельно указывает на высокие расходы на энергию, слабые частные инвестиции и сокращение рабочих мест. Эти факторы могут ограничивать рост экономики во второй половине года.
Для Volkswagen ближайшими контрольными точками станут способность удержать операционную маржу хотя бы около нового ориентира, глубина реструктуризации Porsche и динамика продаж в Китае. Не менее важным будет результат переговоров с работниками: ускоренное закрытие или сокращение предприятий способно быстро улучшить структуру расходов, но создает социальные и политические риски внутри Германии.
Предупреждение VW поэтому важно не только для акционеров одного концерна. Оно показывает, насколько быстро проблемы немецкого автомобилестроения перешли от дискуссий о будущем электромобилей к конкретным списаниям, сокращению маржи и борьбе за сохранение заводов. Дальнейшее развитие кризиса автопрома Германии будет зависеть от того, смогут ли крупнейшие производители одновременно снизить расходы и вернуть конкурентоспособность на рынках, где прежнее преимущество немецких брендов уже не является гарантированным.
Больше новостей здесь.
Полезное
Кредитный рейтинг Польши снижен: Moody’s...
Лучшие криптокошельки на сегодняшний...
Государственный долг развитых стран...
Цена NEAR выросла на 25% после запуска...
Поставки российских удобрений в США и...
Фондовый рынок Вьетнама готовится к...
Банк Японии повысил ставку до 1,25%: иена...
Zcash вырос на 23% за неделю: лидер после...
Трамп пригрозил ЕС новыми пошлинами из-за...
Новые санкции США против России одобрил...
Другие новости
Финансовый рынок
Кредитный рейтинг Польши снижен: Moody’s указало на долг
Финансовый рынок
KRW укрепляется: выплаты чипмейкеров меняют рынок
Фондовый рынок
IPO Anthropic может превзойти рекорд SpaceX
Финансовый рынок
Премьер-министр Бёрнем: щедрые обещания без сметы
Фондовый рынок
Джон Тернус — новый CEO Apple: чего ожидать?
Срочный рынок
Нефтяной кризис в Азии: Китай и Индия теряют запасы