Поиск
Крипто рынок


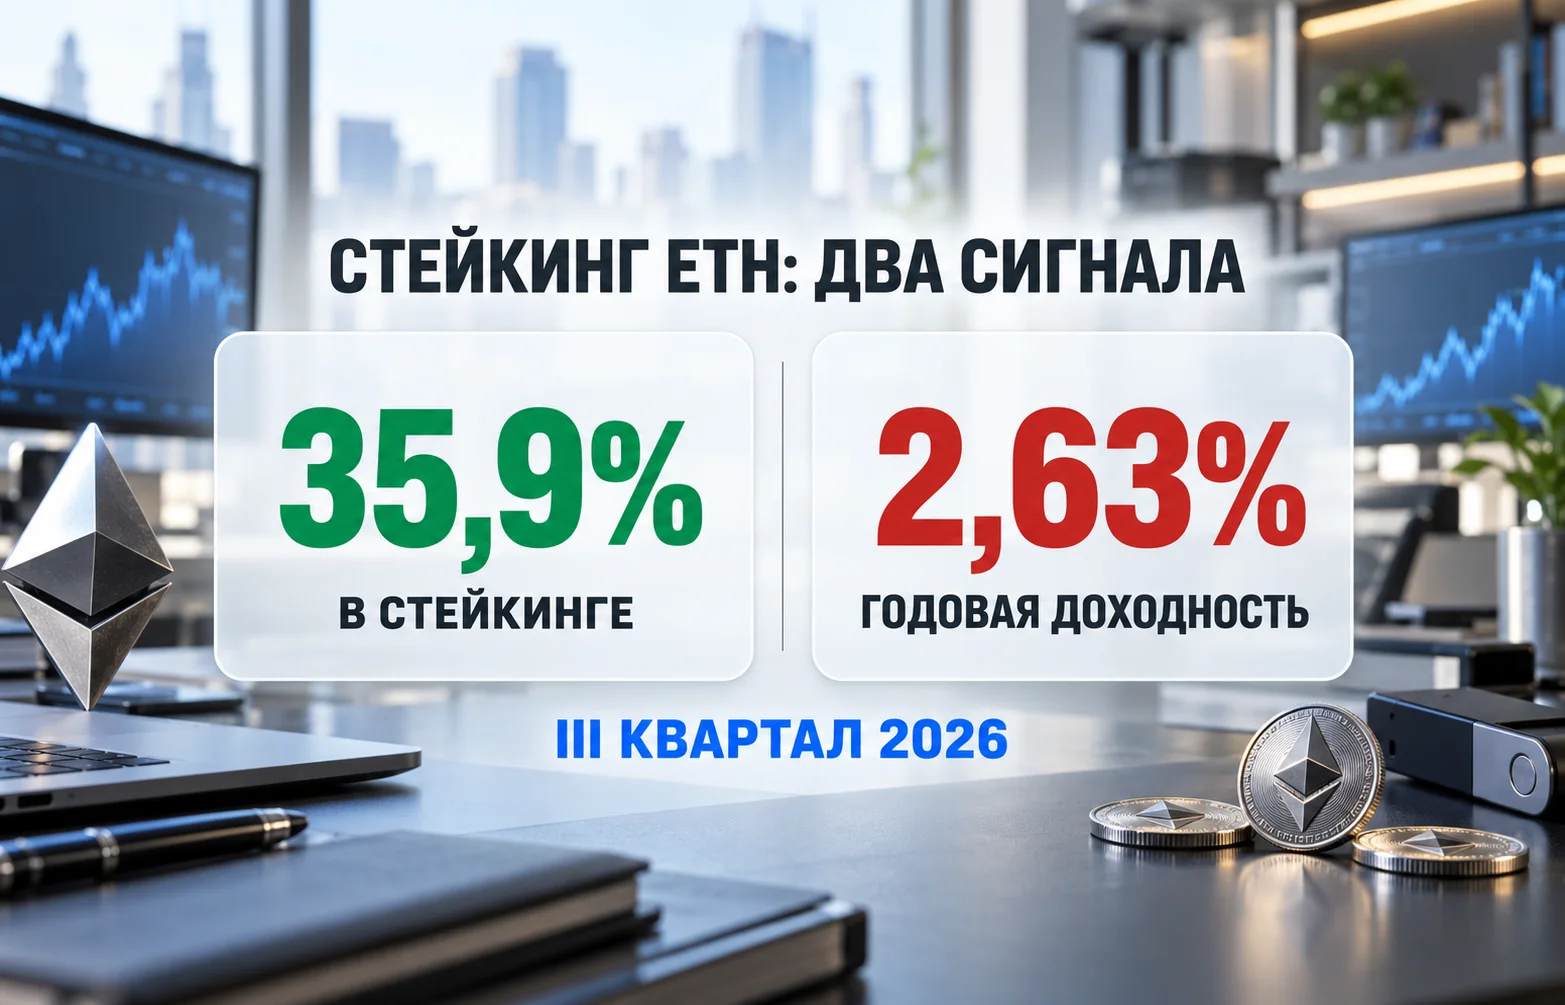
Стейкинг Ethereum установил исторический рекорд по объёму монет, участвующих в защите сети, однако доходность для держателей ETH продолжила сокращаться. По итогам III квартала 2026 года активные валидаторы контролировали 43,8 млн ETH, или 35,9% общего предложения. Годовое вознаграждение в пересчёте на вложенный капитал опустилось до 2,63% против 2,81% кварталом ранее.
Это не рекорд рыночной цены Ethereum. Речь о количестве криптовалюты, задействованной в механизме подтверждения транзакций Proof-of-Stake. Данные опубликованы 20 октября в квартальном исследовании Bitwise, посвящённом результатам июля — сентября.
Расхождение важно для инвесторов: блокчейн привлекает больше капитала, но дополнительный спрос на участие не превращается автоматически в более высокий процент доходности. Более того, чем дешевле пользователям обходятся операции, тем меньшую часть вознаграждений могут обеспечивать комиссии. У Ethereum одновременно меняются экономика токена, работа валидаторов и структура институционального спроса.
К концу сентября на активных валидаторах находилось 43,80 млн ETH. По итогам II квартала показатель составлял 40,24 млн, а доля общего предложения, используемого для обеспечения консенсуса, выросла с 33,0% до 35,9%. Фактически более трети выпущенного эфира участвовало в подтверждении работы сети.
Чистый приток в стейкинг за июль — сентябрь составил 1,99 млн ETH против 1,44 млн в предыдущие три месяца. Положительная динамика сохранялась шесть кварталов подряд. За январь — сентябрь 2026 года совокупный чистый приток достиг 7,96 млн ETH, тогда как за аналогичный период 2025 года составлял 1,31 млн.
Темпы, впрочем, были неравномерными. В I квартале участники направили в стейкинг 4,53 млн ETH — значительно больше, чем в двух последующих. Поэтому очередной рекорд остатков не означает, что новые вложения ускоряются каждый месяц. Он показывает накопленный результат нескольких последовательных периодов.
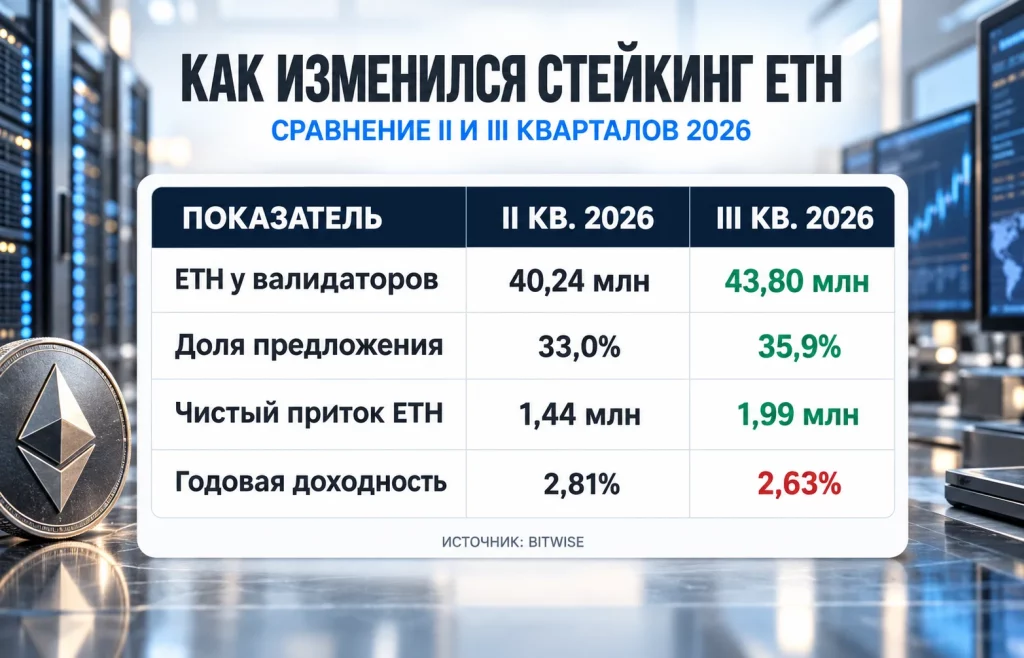
Сопоставление показывает сразу две тенденции: капитал, обеспечивающий консенсус, увеличивается, а годовая доходность снижается. При этом разность остатков активных валидаторов между кварталами не следует автоматически приравнивать к чистому притоку: баланс может дополнительно увеличиваться благодаря накоплению наград, а показатели отражают разные аспекты движения ETH.
Высокий показатель стейкинга также нельзя трактовать как безусловное исчезновение 43,8 млн монет из рыночного обращения. Часть владельцев использует ликвидные токены стейкинга, которые могут обращаться и применяться в DeFi. Сам механизм предполагает процедуры выхода, а скорость активации и вывода валидаторов регулируется протоколом.
Практическое значение очередей хорошо показали массовые запросы на выход валидаторов Ethereum в начале октября: большой объём ожидающих операций не обязательно означает одновременную продажу соответствующего количества монет. Для оценки предложения на биржах необходимо учитывать поведение держателей после вывода и использование ликвидных производных инструментов.
В основе стейкинга лежит не банковский депозит, а выполнение правил сети. Валидатор блокирует ETH как экономическое обеспечение, участвует в подтверждении блоков и получает награды за корректную работу. Нарушения могут привести к штрафам, а при серьёзных нарушениях — к частичной потере залога.
Именно здесь проявляется обратная сторона растущего участия. Протокол распределяет вознаграждения между множеством активных валидаторов. Когда совокупный объём эффективно размещённых монет увеличивается, награда в пересчёте на один ETH может уменьшаться, даже если система в целом продолжает работать устойчиво.
По расчётам Bitwise, среднегодовая доходность в III квартале составила 2,63%, снизившись на 0,18 процентного пункта по сравнению с 2,81% во II квартале. В I квартале показатель был выше — 2,91%. Следовательно, снижение продолжается как минимум три последовательных квартальных наблюдения, представленных в отчёте.
Из чего складывались 2,63%? Основную часть — 2,53 процентного пункта, или 96,3% суммарной доходности, — обеспечивали награды за участие в консенсусе. Ещё 0,10 процентного пункта приходилось на приоритетные комиссии и дополнительный доход от оптимизации порядка транзакций, известный как MEV.
Это важная пропорция. Основной источник заработка валидаторов сейчас связан с выпуском новых ETH по правилам протокола, а не с платежами пользователей за включение операций. Даже заметное оживление приложений не обязательно увеличивает вознаграждения, если сеть способна обрабатывать их без конкуренции за место в блоках.
Показатель Bitwise является валовой годовой доходностью до вычета комиссий операторов. Это не обещанный фиксированный процент, не доход непосредственно за три месяца и не гарантия результата отдельного инвестора. Реальная отдача зависит от времени работы валидатора, расходов на инфраструктуру, способа участия, удержаний поставщика услуг и штрафных рисков.
Для понимания масштаба можно рассмотреть условный депозит в 32 ETH — минимальный объём для запуска самостоятельного валидатора. Ставка 2,63% соответствует примерно 0,84 ETH за год при неизменных условиях, без учёта расходов и изменения рыночной цены. Это иллюстрация расчёта, а не прогноз: сама доходность меняется вместе с параметрами сети и объёмом стейкинга.
Кроме дохода в ETH существует отдельный риск стоимости актива. Даже начисленные награды не компенсируют автоматически падение курса монеты в долларах. Поэтому сравнивать стейкинг с традиционной фиксированной процентной ставкой только по одному числу некорректно.
Второй источник давления — сокращение стоимости операций. За III квартал Ethereum обработал 199,32 млн транзакций. Это немного меньше 203,85 млн во II квартале, но на 35,3% выше результата июля — сентября 2025 года. Годовой рост нагрузки при этом не привёл к сопоставимому увеличению комиссионных поступлений.
Сумма, которую Bitwise относит к сетевым комиссиям и MEV, снизилась с 30 110 ETH во II квартале до 18 210 ETH в III. Последний показатель соответствовал $40,64 млн при оценке по ежедневным ценам ETH. Среднесуточная величина сократилась с 331 до 198 ETH — на 40,2%. Это минимум с I квартала 2025 года по применяемой в отчёте методике.
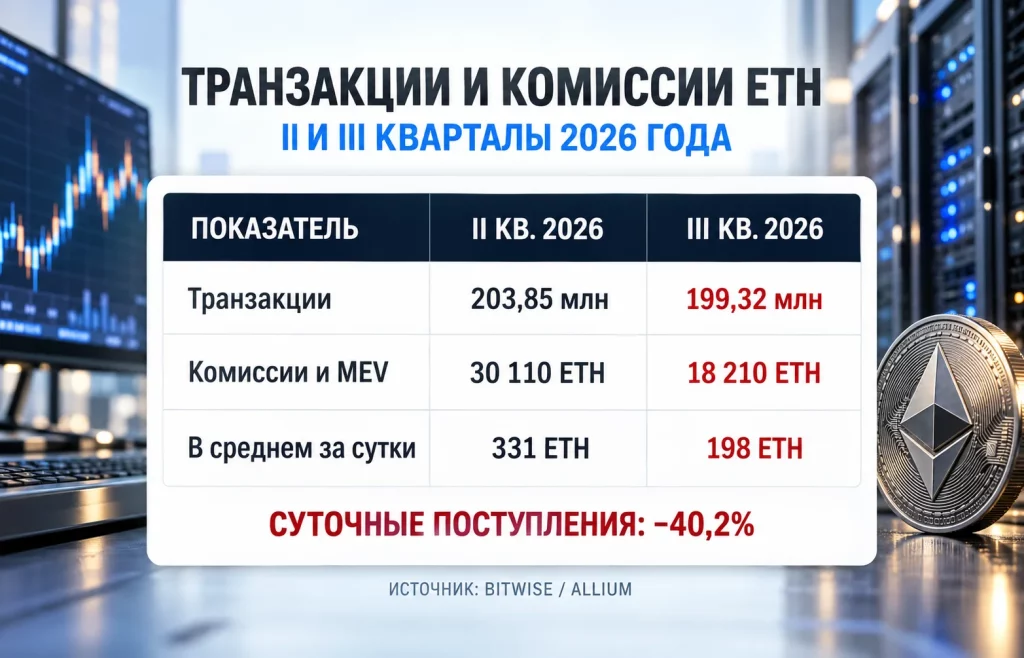
Здесь легко ошибиться в интерпретации. Приведённая сумма характеризует общую экономику сетевых комиссий и MEV, но не является чистым доходом валидаторов. Базовая часть комиссии в Ethereum сжигается, тогда как приоритетная часть и определённые дополнительные выплаты поступают участникам, формирующим блоки. Складывать эти компоненты в одну «прибыль валидаторов» нельзя.
Основная причина снижения стоимости транзакций — увеличение доступной вычислительной ёмкости сети. После изменений инфраструктуры, включая обновление Fusaka, запущенное в декабре 2025 года, лимит газа на блок вырос с 45 млн до 60 млн единиц. Пользователи получили больше пространства для операций, и конкуренция за включение в ближайший блок ослабла.
Bitwise сравнила четыре типовых действия: перевод ETH, перевод токенов ERC-20, обмен на децентрализованной бирже и сделку с NFT. Средняя стоимость такого набора операций составила $0,45 против $1,35 годом ранее, то есть снизилась на 67%. Это сравнение именно с III кварталом 2025 года, а не с предыдущим кварталом.
Для обычного пользователя снижение расходов положительно: небольшие переводы и сделки становятся экономически доступнее. Для валидатора эффект неоднозначен, поскольку дополнительная часть награды за обработку операций сокращается. Для держателя ETH появляется ещё один фактор: при низких базовых комиссиях уменьшается объём монет, сжигаемых механизмом EIP-1559.
В результате более высокая пропускная способность сама по себе не гарантирует усиления дефляционного воздействия на предложение. Для этого важна не только численность транзакций, но и общий спрос на газ при существующем объёме доступного пространства. Именно различие между использованием блокчейна и доходом, который он генерирует, становится одним из центральных вопросов экономики Ethereum.
Третий процесс связан с технической организацией стейкинга. После активации обновления Pectra в мае 2025 года операторы получили возможность объединять крупные объёмы капитала под меньшим количеством записей валидаторов. Максимальный эффективный баланс одного валидатора увеличился до 2048 ETH, тогда как минимальный депозит для его запуска остался равным 32 ETH.
Для валидаторов с новым типом учётных данных предусмотрено автоматическое добавление консенсусных наград к эффективному балансу. Приоритетные комиссии и доход MEV поступают на адрес исполнительного уровня и по этой схеме автоматически не капитализируются. Такое разграничение важно при расчёте фактической отдачи.
Последствия заметны в статистике. Число активных валидаторов уменьшилось примерно с 1,1 млн до 881 тыс. Несмотря на это, совокупный объём ETH, который они обеспечивают, достиг рекорда. Сокращение числа записей не означает аналогичного ухода капитала: часть операторов просто укрупняет валидаторы и снижает инфраструктурные расходы.
Показательный пример — работа Bitwise с Lido Core. Компания сообщила о процессе консолидации, в рамках которого приблизительно 8 тыс. обслуживаемых ею валидаторов должны превратиться в 125. Для сети это упрощение операционной архитектуры, но не автоматическое уменьшение количества задействованного ETH.
Одновременно меняется структура собственников. По отчёту Bitwise, объём ETH в стейкинге компании Bitmine вырос примерно с 410 тыс. в конце декабря 2025 года до 5,07 млн по состоянию на 27 сентября 2026 года. Институциональные держатели способны увеличивать общий объём стейкинга независимо от решений миллионов розничных участников.
Масштаб особенно заметен в стратегии корпоративного накопления Ethereum компанией Bitmine, где криптовалюта используется не только как резерв на балансе, но и как инструмент получения протокольных вознаграждений. Однако размер корпоративного резерва и число самостоятельных операторов валидаторов — разные показатели. Крупный держатель может делегировать техническое обслуживание другим организациям.
Укрупнение снижает затраты, но требует внимательного отношения к концентрации операционных рисков. Если заметная часть ETH обслуживается ограниченным кругом поставщиков, технические сбои, ошибки настройки и общие инфраструктурные зависимости могут затрагивать значительный капитал. Рекордный стейкинг повышает экономическое обеспечение сети, но сам по себе ещё не доказывает рост децентрализации.
Главный вывод состоит в том, что Ethereum становится сетью с большим объёмом капитала, защищающего консенсус, но с меньшей относительной оплатой этого капитала. По итогам III квартала участники могли наблюдать одновременно рост доли ETH в стейкинге, сокращение доходности и удешевление пользовательских операций. Это разные процессы, которые не стоит сводить к единому сигналу «покупать» или «продавать».
Рост участия потенциально повышает стоимость атаки на механизм консенсуса, поскольку для влияния на него требуется контролировать значительные объёмы обеспечивающих монет. Однако практическая устойчивость зависит также от распределения операторов, качества программного обеспечения, работы клиентов и независимости инфраструктуры.
Для инвестора с долгим горизонтом важна валовая доходность в ETH за вычетом всех расходов. Для тех, кто использует биржевые продукты или услуги доверенного управляющего, добавляются комиссии и особенности продукта. Появление стейкинг-фонда Ethereum от BlackRock показывает, что вознаграждения валидаторов становятся частью регулируемых инвестиционных конструкций, но условия фонда не тождественны самостоятельному стейкингу.
В течение следующих кварталов для оценки экономической модели полезно отслеживать несколько отдельных индикаторов:
Наконец, количество ETH в стейкинге не может служить самостоятельным прогнозом рыночной цены. На котировку влияют ликвидность, риск-аппетит, спрос на криптовалютные инвестиционные инструменты и денежно-кредитные условия. Часть участников может получать протокольные награды и одновременно продавать ETH, хеджировать позицию либо использовать производные активы.
Стейкинг Ethereum завершил III квартал 2026 года на историческом максимуме по объёму обеспечивающего капитала. Но значение рекорда заключается не в обещании роста доходов: при 43,8 млн ETH в работе валовая ставка опустилась до 2,63%, а более дешёвые транзакции ослабили комиссионную составляющую. Дальнейшая устойчивость модели будет зависеть от того, насколько расширение использования сети сможет сочетаться с умеренной эмиссией, жизнеспособной экономикой валидаторов и сохранением децентрализации.
Больше новостей здесь.
Полезное
Дайджест валютного рынка за 21.10.2026:...
Добыча газа в Великобритании: Jackdaw...
Прибыль CATL замедлилась: акции...
Стоимость XRP: переводы на $49,7 млрд...
Перовскит: как солнечные окна Panasonic...
Blackwall оценили в $2,2 млрд после...
Облигации Японии: спрос побил рекорд
Дайджест криптоновостей за 19.10.2026:...
СПГ через Красное море: редкий рейс...
Евро падает: Франция добавила рынку риска
Другие новости
Финансовый рынок
Дайджест валютного рынка за 21.10.2026: кто сильнее?
Срочный рынок
Добыча газа в Великобритании: Jackdaw получил добро
Фондовый рынок
Прибыль CATL замедлилась: акции батарейных компаний падают
Финансовый рынок
Кредитный рейтинг Польши снижен: Moody’s указало на долг
Фондовый рынок
Кризис автопрома Германии усилился после прогноза Volkswagen
Финансовый рынок
KRW укрепляется: выплаты чипмейкеров меняют рынок
Фондовый рынок
IPO Anthropic может превзойти рекорд SpaceX