Поиск
Фондовый рынок


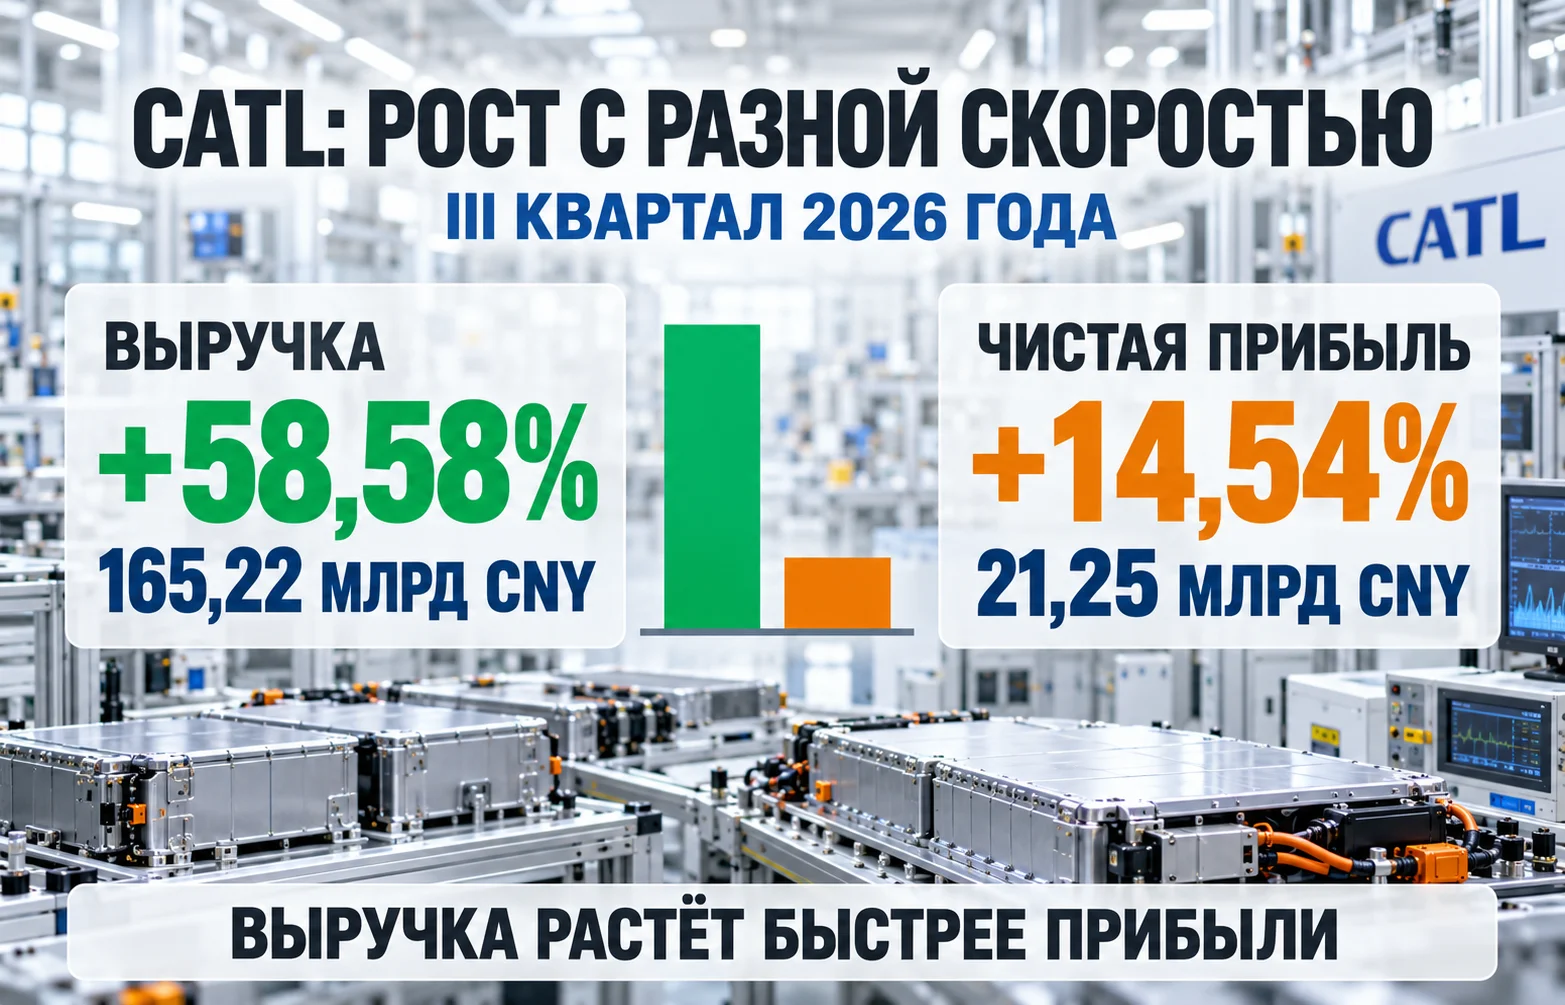
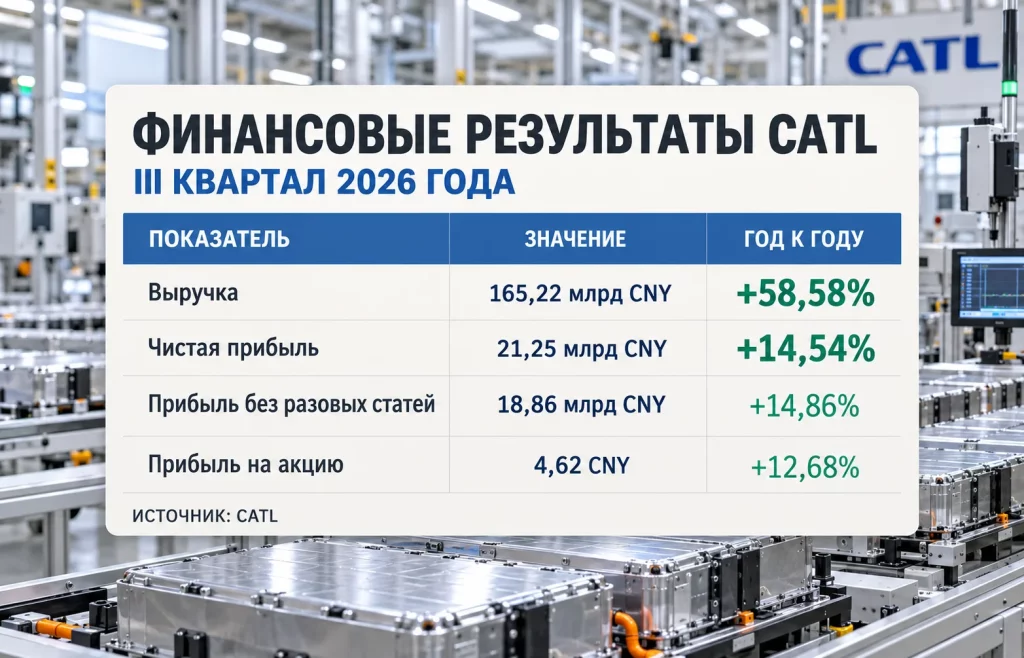
Прибыль CATL продолжает увеличиваться, но скорость её роста уже не соответствует масштабам расширения бизнеса. В III квартале 2026 года крупнейший мировой производитель аккумуляторов для электромобилей увеличил выручку на 58,58%, до 165,22 млрд юаней, тогда как чистая прибыль прибавила только 14,54%. Отчёт, опубликованный 20 октября, вызвал резкую реакцию инвесторов: на следующий день бумаги CATL в Шэньчжэне теряли более 11%, а вслед за ними дешевели акции других китайских производителей батарей.
Парадокс состоит в том, что компания не сообщила об убытках или сокращении продаж. Напротив, она расширяет производство, сохраняет мировое лидерство и осваивает новые направления. Рынок беспокоит другое: насколько выгодным окажется этот рост при усилении конкуренции, изменении налоговых условий и повышении расходов. По сути, инвесторы начали оценивать не столько количество проданных аккумуляторов, сколько прибыль с каждого юаня выручки.
Согласно официальной квартальной отчётности CATL, чистая прибыль, приходящаяся на акционеров, за июль–сентябрь достигла 21,25 млрд юаней. Годом ранее показатель был заметно ниже, однако темп его увеличения оказался самым слабым почти за два года. Во II квартале прибыль росла на 36,5% в годовом выражении, поэтому замедление получилось существенным.
Результат разошёлся и с ожиданиями аналитиков. Консенсус LSEG SmartEstimate предполагал прирост прибыли на 41,2%, тогда как фактические 14,5% оказались почти втрое меньше по темпу роста. Выручка тоже не дотянула до прогноза: при фактическом увеличении на 58,6% рынок ожидал около 60,2%. В абсолютных величинах разрыв по выручке сравнительно небольшой, а вот недобор прибыли оказался значительно важнее для оценки акций.
Отдельно стоит различать годовую и квартальную динамику. По сравнению с III кварталом 2025 года прибыль выросла, но относительно апреля–июня 2026 года снизилась на 5,77%, с 22,55 млрд до 21,25 млрд юаней. При этом выручка за те же три месяца увеличилась примерно на 11,8%. Иначе говоря, предприятие продавало больше, но заработало меньше, чем в предыдущем квартале.
Результаты основной деятельности тоже указывают на давление. Прибыль за вычетом разовых статей составила 18,86 млрд юаней, увеличившись на 14,86% год к году. Этот показатель полезен тем, что позволяет оценивать результат без части нерегулярных доходов и расходов. Он практически повторяет замедление общей чистой прибыли, поэтому объяснить слабый квартал лишь изменением разовых бухгалтерских статей нельзя.
За девять месяцев выручка достигла 442,14 млрд юаней, увеличившись на 56,19%, а прибыль — 64,53 млрд юаней, прибавив 31,60%. Такая картина выглядит устойчивее квартальной, но скрывает ухудшение, заметное к концу периода. В частности, себестоимость продаж с января по сентябрь выросла на 61,61%, опередив выручку. Это уже прямой сигнал о том, что увеличение масштаба не полностью компенсирует рост затрат.
Валовая рентабельность за девять месяцев снизилась с 25,31% до 22,72%, то есть на 2,59 процентного пункта. Квартальный показатель опустился примерно до 20,69%. Для производителя с оборотом в сотни миллиардов юаней даже несколько процентных пунктов имеют большое значение: они определяют, сколько средств останется на исследования, зарубежные заводы, обслуживание долга и выплаты акционерам.
Первое объяснение — ценовое давление на китайском рынке. Автопроизводители борются за покупателей, расширяют модельные ряды и стремятся снижать стоимость электромобилей. Поставщикам аккумуляторов приходится участвовать в этой борьбе, предлагая более привлекательные условия контрактов. При таких обстоятельствах даже растущий объём заказов не гарантирует прежней доходности единицы продукции.
Однако сводить проблему исключительно к ценовой войне было бы неточно. На обсуждении результатов руководство CATL указало также на изменение структуры продаж, налог на литиевые батареи и сокращение возврата экспортного НДС. В Китае с сентября возобновлено взимание потребительского налога на соответствующую аккумуляторную продукцию по переходной ставке 2%. Экспортный возврат НДС для батарей с апреля был сокращён с 9% до 6%.
Разница принципиальна. Ценовая конкуренция зависит от поведения производителей и клиентов, а налоговые изменения непосредственно влияют на распределение доходов между участниками цепочки. Финансовый директор CATL Чжэн Шу пояснил, что дополнительный налог включён в цену продукции, но переложить его на покупателей без изменения договорённостей сложно. Компания ведёт переговоры о распределении этой нагрузки с клиентами. Их итог важен для следующих кварталов не меньше, чем количество выпущенных батарей.
В III квартале потребительский налог действовал только в сентябре. Если условия не изменятся, в IV квартале его влияние затронет весь трёхмесячный период. Сокращение экспортного возврата также проявлялось постепенно из-за различий между датами поставок и признанием выручки. Поэтому нынешний отчёт нельзя автоматически считать окончательной точкой снижения рентабельности.
Увеличиваются и внутренние потребности бизнеса. Расходы на исследования и разработки за январь–сентябрь выросли на 22,89%, до 18,52 млрд юаней. Запасы на конец сентября достигли 144,77 млрд юаней против 94,53 млрд в конце 2025 года. Компания связывает их увеличение с расширением деятельности. Сам по себе рост запасов не доказывает затоваривания, но означает, что всё больше капитала связано с материалами и готовой продукцией.
Чистый денежный поток от операционной деятельности за девять месяцев сократился на 23,60%, до 61,63 млрд юаней. Это не означает нехватки денежных средств, однако показывает: бухгалтерская прибыль и реальное поступление денег меняются неодинаково. На фоне строительства новых мощностей инвесторы обычно внимательно следят именно за этим расхождением.
21 октября распродажа вышла за пределы одной компании. В Шэньчжэне CATL подешевела до 228,90 юаня за акцию, потеряв 11,65% относительно предыдущего закрытия. Бумаги Gotion High-tech снижались на 5,90%, EVE Energy — на 5,13%. В Гонконге акции CALB теряли 3,50%. Так рынок отреагировал на вероятность того, что сжатие рентабельности может затронуть и других участников аккумуляторной цепочки.
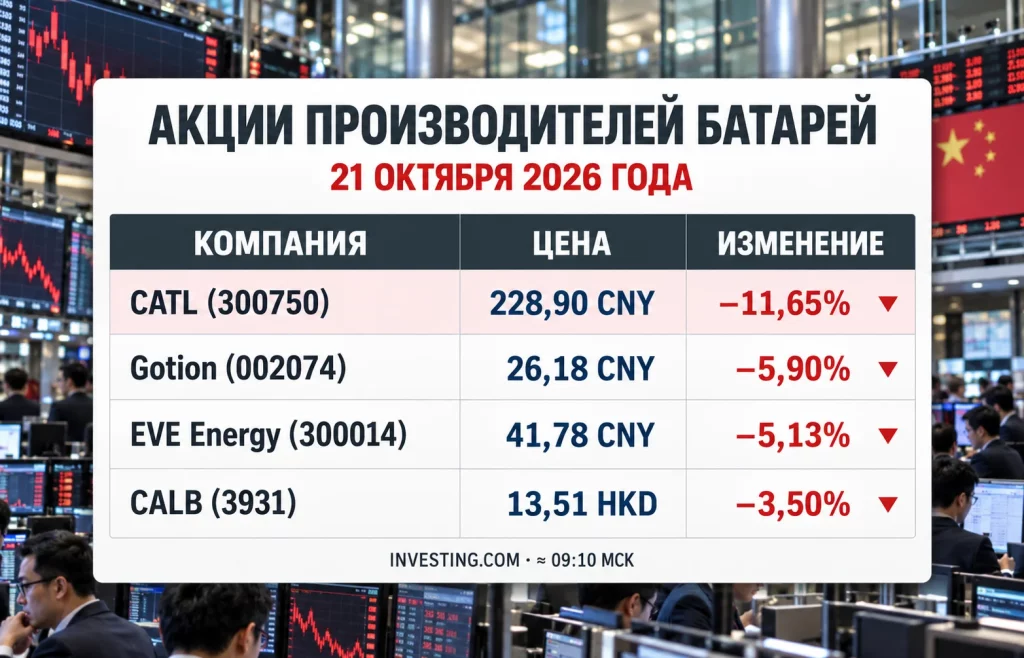
Причины снижения разных бумаг не обязаны совпадать полностью. CATL располагает крупнейшей клиентской базой и значительно более широкими возможностями инвестировать в технологии. У небольших производителей иная структура контрактов, затрат и финансирования. Общая распродажа отражает переоценку рисков сектора, но сама по себе не доказывает, что прибыль Gotion, EVE Energy или CALB сократится на такую же величину.
Сентябрьское падение акций CATL на фоне диверсификации поставщиков уже показало, насколько чувствительна оценка компании к переговорной силе автомобильных концернов. Когда клиент может распределять заказы между несколькими производителями, даже отраслевой лидер рискует уступать в цене или условиях поставок. Нынешняя отчётность добавила к прежним опасениям конкретные цифры прибыльности.
При этом позиции CATL в мире пока остаются сильными. По отраслевым данным, за первые восемь месяцев её доля в мировом использовании тяговых аккумуляторов достигла 39,4% против 37,7% годом ранее. Доля BYD, второго крупнейшего участника, снизилась с 17,1% до 15,1%. Но в самом Китае доля CATL в установках тяговых батарей уменьшилась с 49,8% в январе до 40,9% в сентябре, тогда как показатель BYD вырос с 17,4% до 21,1%. Глобальное лидерство и внутреннее конкурентное давление вполне могут существовать одновременно.
Один из наиболее интересных вариантов для CATL — уход от зависимости исключительно от легковых электромобилей. Стационарные системы накопления энергии применяются в электросетях, промышленности и инфраструктуре дата-центров. Спрос здесь определяется не только продажами автомобилей, но и строительством новых энергетических мощностей, развитием возобновляемых источников и необходимостью сглаживать нагрузки на сеть.
Компания рассчитывает, что к 2030 году накопители смогут приносить около половины её мировой выручки против примерно четверти сейчас. Это амбициозная цель, а не подтверждённый будущий результат. Для её достижения важны стоимость систем хранения, конкуренция с другими поставщиками и длительность контрактов. Рост нового направления даст преимущества лишь в том случае, если его маржа окажется устойчивой.
Для сравнения, октябрьские результаты LG Energy Solution на рынке аккумуляторов продемонстрировали иной набор факторов: развитие накопителей энергии, американские производственные льготы и отдельные выплаты клиента помогли южнокорейской компании превысить ожидания по прибыли. Это не прямое доказательство превосходства одной модели над другой. Пример показывает, насколько различаются источники заработка производителей даже в одной отрасли.
CATL одновременно расширяет зарубежное присутствие, включая промышленный проект в Венгрии. Локальное производство приближает поставщика к европейским автозаводам и потенциально снижает часть логистических и торговых рисков. Обратная сторона — большие первоначальные затраты, набор персонала, сложная цепочка поставщиков и необходимость обеспечить высокую загрузку. Строительство мощностей создаёт возможности роста, но их доходность проявляется с задержкой.
Важным испытанием остаётся спрос на автомобили. Даже когда отдельные марки демонстрируют улучшение, это не обязательно означает восстановление рынка целиком: продажи Tesla в III квартале превзошли прогноз, но китайские производители сталкиваются с более напряжённой ценовой конкуренцией. Для аккумуляторных компаний имеет значение не только количество проданных машин, но и размер батареи, её химический состав, стоимость и доля каждого поставщика в конкретной модели.
Новые продукты могут расширить рынок за пределы привычных легковых электромобилей. 20 октября CATL представила обновлённую батарейную систему для тяжёлых грузовиков и планы расширения сети быстрой замены аккумуляторов. Компания намерена довести число таких станций в Китае до 900 к концу 2026 года и до 2000 в 2027 году. Это создаёт дополнительный канал спроса, хотя строительство инфраструктуры само по себе требует капитала, а экономический эффект зависит от её использования.
После такого отчёта простого возвращения к быстрому увеличению выручки может оказаться недостаточно для восстановления доверия инвесторов. Главная проверка — способен ли производитель удерживать доходность на фоне новых налоговых условий, более жёстких переговоров с автоконцернами и увеличения капиталоёмкости бизнеса. Особенно показательными станут результаты IV квартала, когда потребительский налог будет действовать на протяжении всего периода.
Для оценки перспектив полезно разделить три сценария:
Следить стоит не за одной квартальной цифрой, а за сочетанием нескольких показателей: валовой рентабельности, прибыли без разовых статей, затрат на исследования, запасов, операционного денежного потока и доли заказов за пределами Китая. Отдельный вопрос — удастся ли передать часть налоговой нагрузки конечным покупателям, не потеряв объёмы продаж.
Краткосрочная динамика акций также зависит от общерыночного настроения, поэтому даже сильный следующий отчёт не гарантирует немедленного восстановления котировок. И наоборот, сегодняшнее снижение само по себе не означает утраты технологического лидерства. Инвесторам важнее понять, насколько устойчивы конкурентные преимущества производителя, когда привычная модель быстрого расширения становится дороже.
Прибыль CATL остаётся положительной и растёт в годовом выражении, но октябрьский отчёт изменил главный вопрос к компании. Теперь рынку нужны свидетельства того, что развитие новых технологий, накопителей энергии и зарубежных предприятий позволит не только продавать больше аккумуляторов, но и сохранять приемлемую прибыль с каждой продажи. Именно от этого будет зависеть, станет ли нынешняя распродажа временной реакцией или началом более длительной переоценки отрасли.
Больше новостей здесь.
Полезное
Дайджест валютного рынка за 21.10.2026:...
Стейкинг Ethereum: рекорд 43,8 млн ETH и...
Добыча газа в Великобритании: Jackdaw...
Стоимость XRP: переводы на $49,7 млрд...
Перовскит: как солнечные окна Panasonic...
Blackwall оценили в $2,2 млрд после...
Облигации Японии: спрос побил рекорд
Дайджест криптоновостей за 19.10.2026:...
СПГ через Красное море: редкий рейс...
Евро падает: Франция добавила рынку риска
Другие новости
Финансовый рынок
Дайджест валютного рынка за 21.10.2026: кто сильнее?
Срочный рынок
Добыча газа в Великобритании: Jackdaw получил добро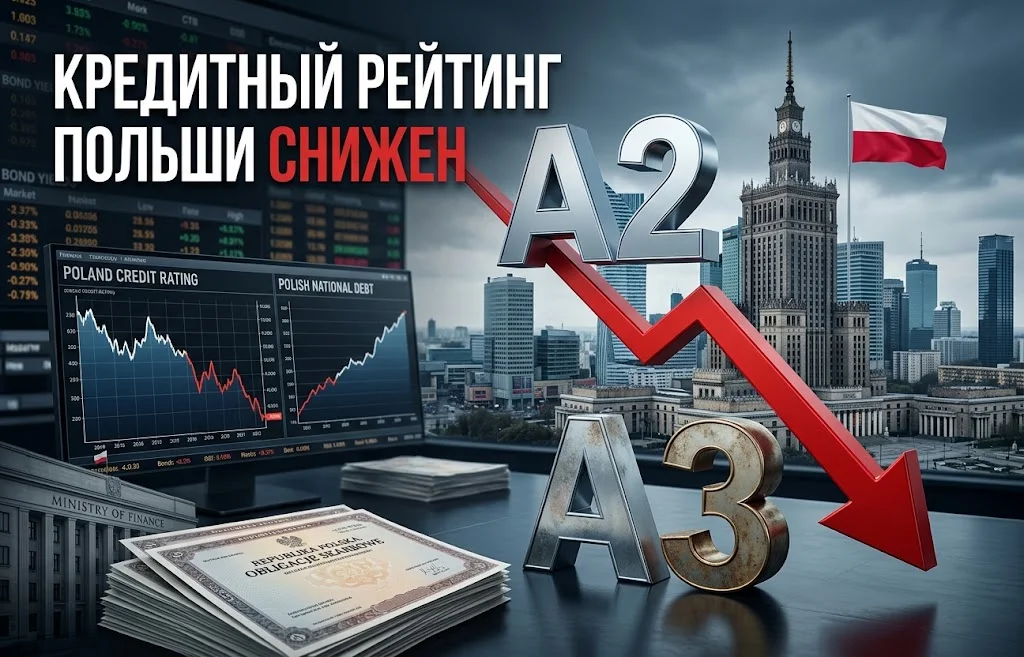
Финансовый рынок
Кредитный рейтинг Польши снижен: Moody’s указало на долг
Фондовый рынок
Кризис автопрома Германии усилился после прогноза Volkswagen
Финансовый рынок
KRW укрепляется: выплаты чипмейкеров меняют рынок
Фондовый рынок
IPO Anthropic может превзойти рекорд SpaceX