Поиск
Срочный рынок


Поставки российских удобрений в США оказались в центре внимания после того, как американский Конгресс одобрил новый пакет санкционных мер против России. Для рынка проблема заключается не только в формулировках закона: Россия занимает первое место среди поставщиков нескольких видов азотных удобрений в США, а по отдельным категориям обеспечивает около половины или даже две трети всего американского импорта. Неопределенность уже затронула торговлю карбамидом — часть предложений была снята с рынка, хотя спрос со стороны покупателей оставался активным.
Палата представителей США 16 сентября одобрила Lindsey O. Graham Sanctioning Russia and Iran Act of 2026 после того, как законопроект ранее прошел Сенат. В Палате документ получил 262 голоса «за» и 159 «против» и был направлен президенту Дональду Трампу. Закон усиливает санкционные инструменты против России и предусматривает новые тарифные полномочия, однако для рынка удобрений главный вопрос пока остается открытым: как именно будущий режим будет применяться к сельскохозяйственной продукции российского происхождения.
Эта неопределенность имеет вполне практическое значение. Американские покупатели должны понимать, смогут ли уже законтрактованные или будущие партии беспрепятственно попасть в порты США и насколько изменится экономика новых сделок. Поставщикам, в свою очередь, необходимо оценивать потенциальные тарифные и санкционные риски еще до согласования цены и фрахта.
17 сентября последствия неопределенности стали заметны непосредственно в торговле карбамидом. Некоторые предложения были отозваны, что уменьшило ликвидность американского рынка. При этом проблема возникла не из-за исчезновения спроса: закупочная активность в США оставалась достаточно высокой.
Механизм реакции рынка можно представить так:
Сам по себе такой процесс еще не означает возникновения физического дефицита. Он показывает другое: участники рынка начинают включать политическую неопределенность в торговые решения до того, как появятся окончательные регуляторные разъяснения.
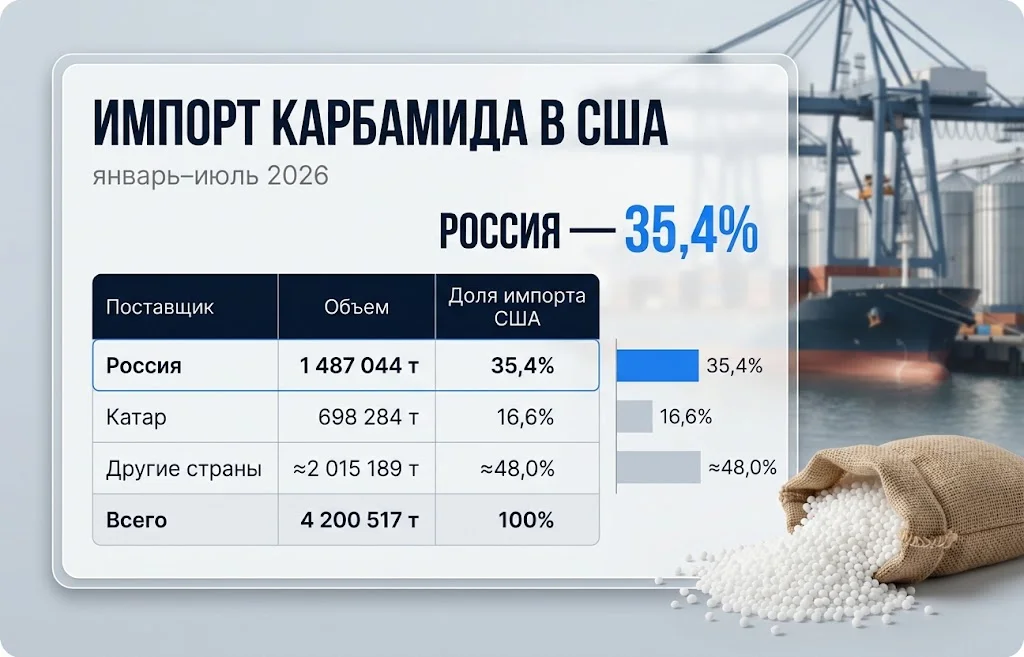
Наиболее заметна роль России на американском рынке карбамида. За январь–июль 2026 года США импортировали 4 200 517 тонн продукта. На российские поставки пришлось 1 487 044 тонны, или 35,4% совокупного объема. Россия таким образом оставалась крупнейшим внешним источником карбамида для американских покупателей.
Для сравнения, Катар, занимавший второе место, поставил за те же семь месяцев 698 284 тонны. Его доля составляла около 16,6%. Разрыв существенный: объем российского карбамида был более чем вдвое выше катарского.
Структура импорта карбамида в США за январь–июль 2026 года выглядит следующим образом:
Такая структура делает быстрое замещение российского предложения непростой задачей. Речь не идет о том, что альтернативных производителей в мире нет. Карбамид является глобальным товаром, а крупные экспортные мощности расположены на Ближнем Востоке, в Северной Африке и других регионах.
Проблема заключается в масштабе необходимого перераспределения потоков. Если заметная часть российских объемов внезапно выпадет из американского направления, импортерам придется конкурировать за партии, которые уже ориентированы на Латинскую Америку, Европу или Азию. Одновременно изменятся маршруты, стоимость фрахта и ценовые дифференциалы между региональными рынками.
Для США российская доля в 35,4% означает, что даже частичная перестройка поставок потребует не отдельных дополнительных партий, а значительного перемещения физического товара между рынками. Инфографика по карбамиду:
То есть два крупнейших поставщика обеспечивали более половины американского импорта, причем вклад России был сопоставим с совокупной долей нескольких альтернативных направлений.
Если смотреть только на карбамид, масштаб зависимости можно недооценить. Российские производители занимают еще более крупные позиции в других сегментах рынка азотных удобрений. За январь–июль импорт аммиачной селитры российского происхождения в США достиг 198 817 тонн. Это более чем в три раза превышает показатель аналогичного периода предыдущего года. Доля России в американском импорте этой категории поднялась до 65,7%.
Иначе выглядит динамика карбамидно-аммиачной смеси UAN. Российские поставки уменьшились на 12,9% г/г, до 699 388 тонн. Но даже после снижения Россия сохранила первое место с долей 49,9%. Вторым поставщиком UAN был Тринидад и Тобаго. Его экспорт в США увеличился на 9,4%, до 430 743 тонн, а доля достигла 30,8%. Рост этого направления частично компенсировал уменьшение российских поставок, однако полностью изменить структуру рынка пока не смог.
Сравнение показывает разный уровень зависимости американского рынка:
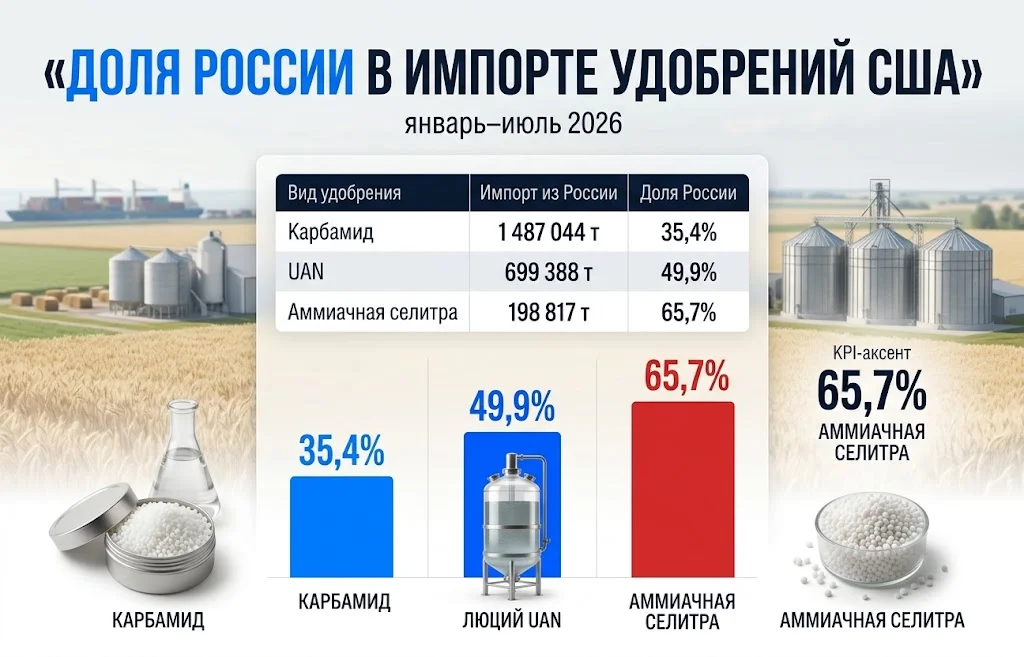
Особенно показательна аммиачная селитра: почти две трети импортируемого США объема приходилось на российское происхождение. У UAN зависимость несколько ниже, но Россия все равно обеспечивает практически каждую вторую импортную тонну. Поэтому возможные ограничения нельзя рассматривать исключительно как историю о карбамиде. Воздействие будет зависеть от того, какие именно товарные позиции попадут под новый режим и будут ли предусмотрены исключения для сельскохозяйственной продукции.
К середине сентября американский рынок удобрений находился в достаточно активной фазе. Рост цен на пшеницу и кукурузу поддерживал настроения в аграрном секторе, а покупатели пополняли запасы перед зимним периодом. На этом фоне появилась дополнительная неопределенность вокруг российских партий. Сочетание устойчивого спроса и вопросов к будущему предложению создает более чувствительную рыночную конфигурацию, чем ситуация, при которой покупательская активность изначально была бы слабой.
17 сентября Platts оценивал гранулированный карбамид в Новом Орлеане на уровне $474 за short ton на условиях FOB. Ценовая точка рынка:
FOB в данном случае означает цену товара в порту отгрузки без стоимости дальнейшего морского фрахта и страхования до конечного пункта назначения.
Пока было бы преждевременно утверждать, что котировка $474/st сформировалась именно из-за нового санкционного закона. На цены удобрений одновременно влияют глобальное предложение, стоимость природного газа, сезонность, сельскохозяйственный спрос и ситуация на зерновом рынке. Однако реакция участников торговли важна сама по себе. Если продавцы начинают сокращать объем доступных предложений из-за регуляторной неопределенности, рынок может стать менее ликвидным еще до фактического изменения физических поставок.
Часть трейдеров рассчитывает, что Вашингтон не станет распространять наиболее жесткие ограничения непосредственно на удобрения. Причина понятна: азотная продукция напрямую связана с себестоимостью сельского хозяйства, а существенное удорожание импорта способно увеличить расходы фермеров.
Среди участников рынка 17 сентября преобладало ожидание, что удобрения могут сохранить особый режим. Однако единой уверенности не было. Представитель российского производителя указывал на отсутствие ясности, а один из производителей из Нигерии отмечал, что явного исключения удобрений в формулировках закона он не увидел. По его оценке, неопределенность могла создавать повышательное давление на цены примерно в течение следующего месяца. Поэтому рынок фактически рассматривает два направления развития событий.
Сценарий с исключением:
Сценарий без исключения:
Разница между сценариями существенная. В первом случае основной эффект может ограничиться временным снижением ликвидности и осторожностью трейдеров. Во втором потребуется более серьезное перераспределение глобальных потоков азотных удобрений.
При этом даже второй сценарий не означает автоматического исчезновения российского продукта с мирового рынка. Партии, которые перестанут идти в США, могут быть перенаправлены в другие регионы. Одновременно поставщики из третьих стран получат стимул увеличить продажи американским покупателям. В результате может измениться не столько мировой объем предложения, сколько география торговли и региональные ценовые разрывы.
Азотные удобрения являются одной из существенных статей переменных расходов для производителей зерновых культур, особенно кукурузы. Поэтому для фермеров имеет значение не только наличие удобрения, но и цена, по которой оно поступает к дистрибьюторам перед очередным сезоном внесения.
Если российский товар сохранит доступ к американскому рынку, фундаментальная структура импорта останется относительно стабильной. Если же потребуется быстро искать замену значительной части поставок, стоимость логистики и закупки альтернативных партий может стать дополнительным фактором для внутренних цен.
Цепочка возможного воздействия выглядит следующим образом:
Это пока не прогноз фактического роста себестоимости, а механизм передачи потенциального ценового шока. На 18 сентября окончательная конфигурация мер еще не позволяет надежно оценивать его размер.
В ближайшей перспективе для рынка наиболее важны три индикатора.
Следить только за биржевой или портовой ценой в такой ситуации недостаточно. Не менее показательна сама физическая структура импорта: если доля России начнет заметно сокращаться, а объемы из других стран увеличатся, это будет означать фактическую перестройку американской цепочки поставок.
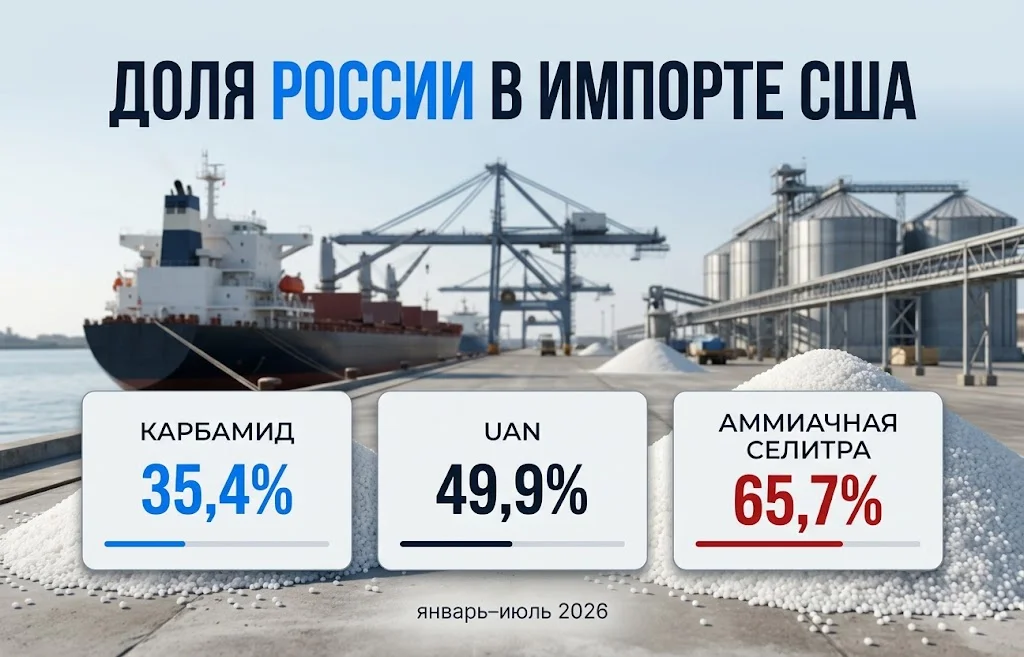
Поставки российских удобрений в США превратились в чувствительный вопрос именно из-за высокой доли России сразу в нескольких сегментах. За январь–июль 2026 года она составляла 35,4% американского импорта карбамида, 49,9% UAN и 65,7% аммиачной селитры. Поэтому дальнейшая ситуация будет зависеть не только от самого санкционного закона, но прежде всего от того, какой режим Вашингтон установит для удобрений. Если исключение будет подтверждено, нынешняя неопределенность может быстро ослабнуть. Если же ограничения распространятся на товарные поставки, США придется ускоренно перераспределять импорт в пользу других производителей — и именно этот процесс станет главным фактором для цен и доступности азотных удобрений на американском рынке.
Больше новостей здесь.
Полезное
Государственный долг развитых стран...
Цена NEAR выросла на 25% после запуска...
Фондовый рынок Вьетнама готовится к...
Банк Японии повысил ставку до 1,25%: иена...
Zcash вырос на 23% за неделю: лидер после...
Трамп пригрозил ЕС новыми пошлинами из-за...
Новые санкции США против России одобрил...
Ставка ФРС выросла до 3,75–4%: цикл...
Дайджест сырьевого рынка за 16.09.2026:...
CLARITY Act не набрал достаточно голосов...
Другие новости
Фондовый рынок
Фондовый рынок Вьетнама готовится к притоку миллиардов
Финансовый рынок
Банк Японии повысил ставку до 1,25%: иена упала
Крипто рынок
Chainlink растет к $10: что происходит с LINK и ETF
Финансовый рынок
Индийская рупия теряет поддержку после решения RBI
Фондовый рынок
Рост доходности облигаций: рынки ждут новых рисков
Крипто рынок
Криптовалютные платежные карты 2026: лидеры рынка
Фондовый рынок
Акции Газпрома рухнули к новому минимуму: что происходит?
Финансовый рынок
ИИ начал создавать ИИ: почему Anthropic уже бьет тревогу?
Фондовый рынок
Трамп ждал снижения ставок, но Кевин Уорш удивил рынки