Поиск
Срочный рынок


Дайджест сырьевого рынка за 16.09.2026 показывает заметное расхождение между энергетическим сектором и рынком металлов. Нефть немного отступила после стремительного роста, однако физический баланс остается напряженным из-за перебоев в поставках на Ближнем Востоке, ограничений российской добычи и низких запасов нефтепродуктов. На рынке золота и меди главным фактором дня стало ожидаемое решение Федеральной резервной системы США, которое способно изменить динамику USD и доходностей Treasuries. В результате снижение нефтяных фьючерсов пока нельзя однозначно трактовать как завершение энергетического кризиса.
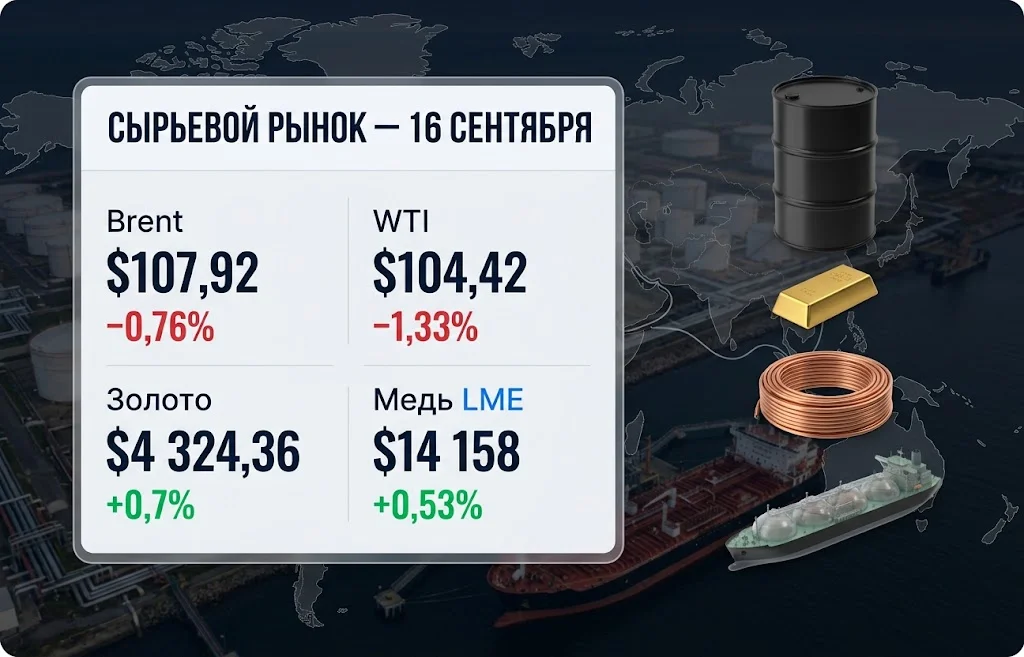
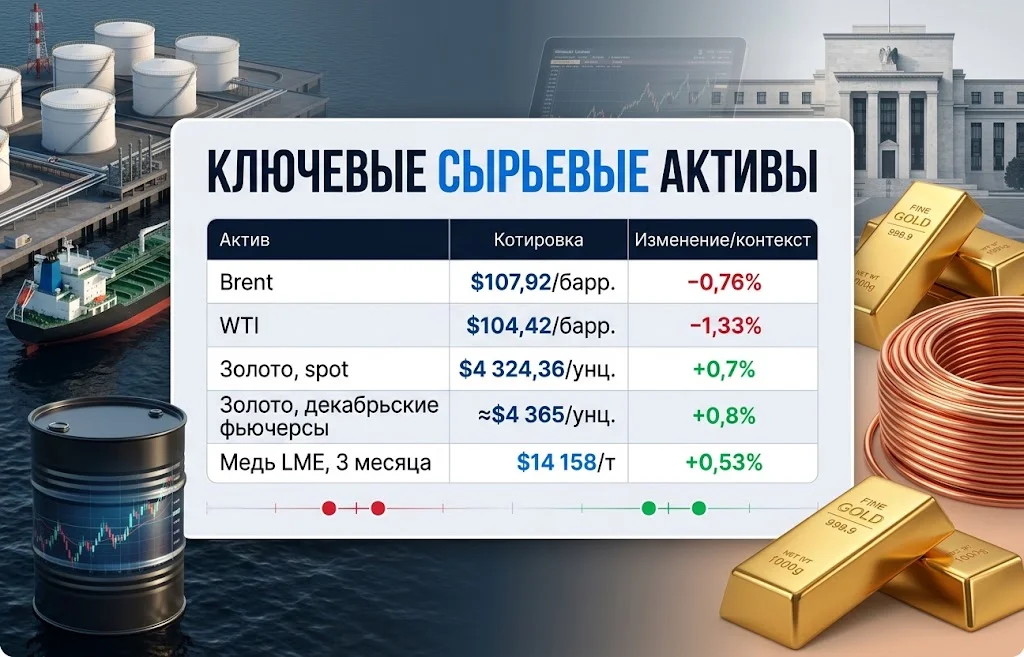
В среду нефтяные котировки скорректировались после сильного подъема предыдущих дней. По данным Reuters, к 08:01 GMT фьючерсы на Brent снижались на $0,83, или 0,76%, до $107,92 за баррель. Американская WTI дешевела на $1,41, или 1,33%, до $104,42 за баррель.
Наиболее заметным фактором стало появление дополнительного предложения со стороны Саудовской Аравии. После повреждения нефтепровода East-West и остановки части отгрузок через Янбу Saudi Aramco начала предлагать азиатским покупателям дополнительные партии Arab Light, Arab Medium и Arab Heavy с перевалкой у порта Сохар в Омане.
Такой маршрут позволяет частично разгрузить традиционную экспортную систему королевства. Одновременно загрузка танкеров в Рас-Тануре и Джуайме, расположенных внутри Персидского залива, выросла примерно до 4 млн барр./сутки. Это снизило опасения по поводу немедленного выпадения крупных саудовских объемов, но полностью проблему логистики не устранило.
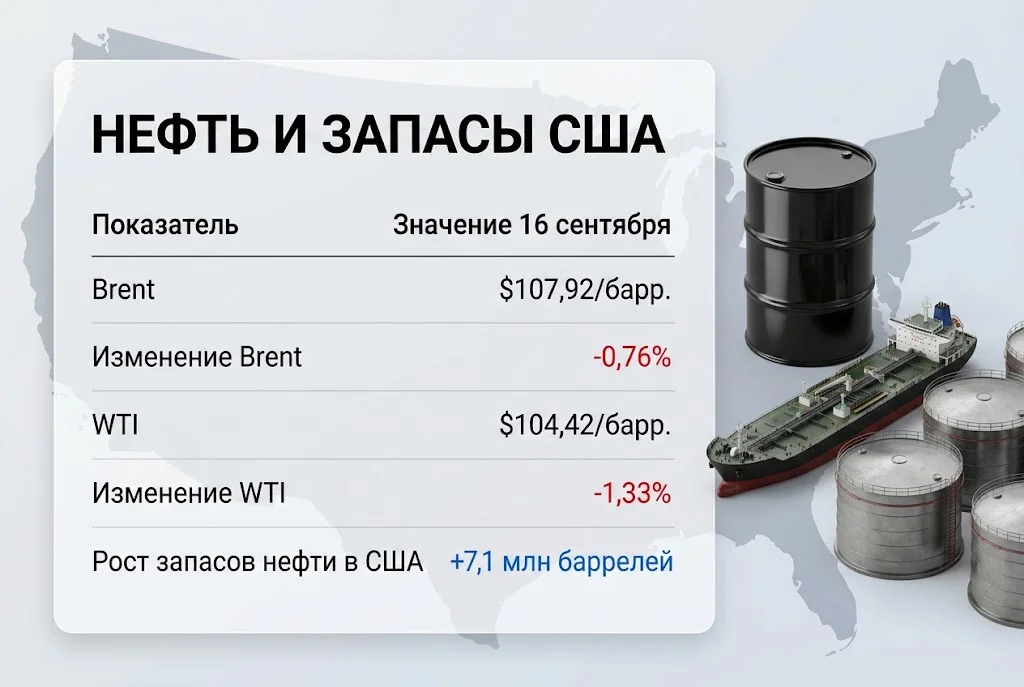
Дополнительным медвежьим фактором стал неожиданный рост коммерческих запасов в США. Вместо сокращения рынок получил увеличение нефтяных резервов примерно на 7,1 млн баррелей. При прочих равных накопление запасов уменьшает потребность покупателей в дополнительных срочных поставках и способно временно ограничивать рост фьючерсов.
Однако ситуация на физическом рынке заметно сложнее, чем движение котировок за одну торговую сессию. Через Ормузский пролив продолжает проходить более 7,5 млн барр./сутки, но интенсивность движения судов остается существенно ниже нормальных уровней. Кроме того, остановка саудовского маршрута East-West лишила рынок важного обходного канала, который использовался для доставки нефти к Красному морю.
Поэтому текущее снижение Brent скорее отражает частичное ослабление краткосрочных опасений, чем полноценную нормализацию баланса.
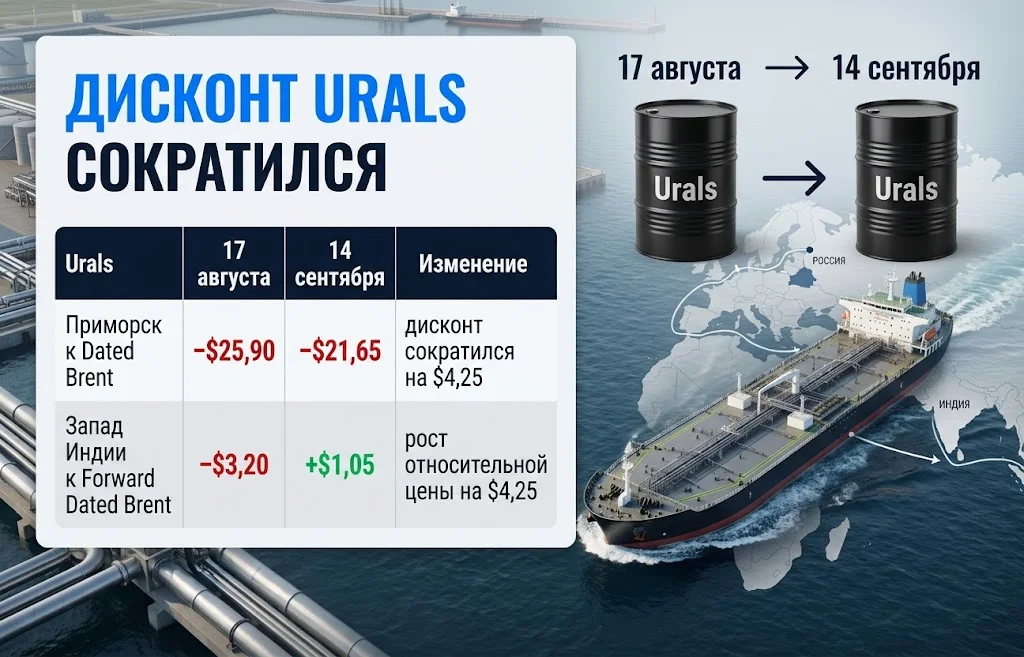
Изменения затронули не только эталонные фьючерсы. На рынке физических сортов заметно выросла относительная стоимость российской Urals, несмотря на сохраняющиеся санкционные и логистические ограничения. По оценке Platts, 14 сентября Urals с отгрузкой из Приморска продавалась со скидкой $21,65 за баррель к Dated Brent. Еще 17 августа дисконт составлял $25,90. За четыре недели разница сократилась на $4,25 за баррель.
Особенно заметная динамика наблюдалась на индийском направлении. Urals с доставкой на западное побережье Индии 17 августа оценивалась со скидкой $3,20 к Forward Dated Brent, но 14 сентября уже торговалась с премией $1,05. С 8 сентября этот сорт в Индии удерживался выше соответствующего ориентира.
Главное изменение происходит не в санкционном режиме, а в структуре доступного предложения. Аналитик Ronald Smith из Emerging Markets Oil & Gas Consulting Partners отмечает, что покупатели активнее конкурируют практически за любое доступное сырье, включая партии, работа с которыми связана с санкционными ограничениями.
Дополнительный фактор — снижение российской добычи. В августе Россия производила около 8,8 млн барр./сутки нефти против квоты OPEC+ в 9,887 млн барр./сутки. В январе показатель достигал примерно 9,23 млн барр./сутки.
S&P Global Energy CERA также оценивала загрузку российских НПЗ примерно в 3,9 млн барр./сутки к концу августа — минимум за 21 год. Значительная часть первичных нефтеперерабатывающих мощностей временно не работала после серии ударов по инфраструктуре.
Снижение дисконта поэтому не означает исчезновения санкционного риска. Независимый аналитик George Voloshin связывает движение прежде всего с усилением конкуренции азиатских НПЗ, ограничениями российской добычи и неопределенностью вокруг ближневосточного предложения. Tatiana Mitrova из Center on Global Energy Policy также обращает внимание на сокращение числа привлекательных альтернатив для покупателей.
Еще более напряженной выглядит ситуация на рынке нефтепродуктов. В США стоимость дизеля продолжила обновлять исторические максимумы на фоне сочетания сильного внутреннего спроса, высокого экспорта и недостаточных запасов. 15 сентября Platts оценивал американский ULSD на побережье Мексиканского залива в $5,182 за галлон — это новый максимум для данной серии наблюдений. Всего за сутки цена выросла на 27,05 цента. Предыдущий рекорд в $5,0125 был установлен лишь пятью днями ранее.
Запасы дистиллятов в США составляли 96,4 млн баррелей против среднего пятилетнего уровня около 112,4 млн баррелей для соответствующего периода. Таким образом, рынок одновременно сталкивается с высокой текущей стоимостью топлива и сравнительно небольшим буфером запасов.
Спрос на дизель в стране увеличился на 288 тыс. барр./сутки до 3,678 млн барр./сутки. При этом экспорт в сентябре удерживается примерно на уровне 1,7 млн барр./сутки, соответствуя рекордному августовскому показателю.
Рынок также находится в выраженной бэквордации: октябрьский контракт NYMEX ULSD стоил на 25,20 цента за галлон дороже ноябрьского. Такая структура кривой делает хранение топлива менее привлекательным, поскольку участник рынка получает более высокую цену за продажу продукта сегодня, чем за его поставку позднее.
Ключевые показатели рынка дизеля США:
После списка цифр становится заметна главная особенность рынка: высокая цена пока не приводит к быстрому восстановлению запасов. Сильный экспортный арбитраж продолжает вытягивать американские объемы на внешний рынок.
Одновременно сокращаются запасы топлива в Китае. По данным JLC International, бензиновые резервы у государственных поставщиков за последнюю неделю уменьшились на 2,9% и достигли минимального уровня с 2022 года. Дизельные запасы снизились на 2,4% до минимума за 15 месяцев.
В июле экспорт бензина, дизеля и авиакеросина из Китая восстановился до совокупных 2,55 млн тонн после ослабления ранее введенных ограничений. Однако аналитик Energy Aspects Jianan Sun допускает, что при дальнейшем ужесточении внутреннего баланса Пекин может сократить разрешенный экспорт светлых нефтепродуктов примерно до 1,2 млн тонн в месяц в IV квартале.
Для азиатского рынка это особенно чувствительно: ограничение китайских поставок накладывается на уже существующие проблемы с нефтью и транспортировкой сырья из стран Персидского залива.
Цены выше $100 за баррель становятся для Азии не только рыночной, но и макроэкономической проблемой. Большинство крупнейших экономик региона импортируют значительную долю потребляемой нефти, поэтому рост котировок быстро отражается на стоимости топлива, перевозок, промышленного производства и торговом балансе.
По оценкам S&P Global Energy CERA, добыча нефти на Ближнем Востоке снизилась примерно с 24,8 млн барр./сутки в IV квартале 2025 года до 18,2 млн барр./сутки в III квартале 2026 года. Такое сокращение одновременно затрагивает поставки сырой нефти, LPG и нафты. Результатом становится уже не просто реакция потребителей на высокие цены, а сочетание ценового и физического дефицита. Исполнительный директор по нефтяной аналитике CERA Premasish Das характеризует происходящее как двойной шок: сырье становится дороже, а доступных объемов одновременно меньше.
Глобальный спрос на нефть в 2026 году, по оценке CERA, может оказаться примерно на 2,4 млн барр./сутки ниже уровня предыдущего года. На Азию приходится около 1,5 млн барр./сутки этого сокращения. При этом аналитики проводят важное различие между временным ограничением потребления и структурным разрушением спроса. Если поставки восстановятся, а цены снизятся, часть потребления способна вернуться. Но длительное сохранение нефти выше $100 может ускорить повышение энергоэффективности, переход на альтернативные виды топлива и распространение электромобилей.
Особую уязвимость региона создает Ормуз. В 2025 году через пролив проходило около 75% азиатского импорта нефти с Ближнего Востока. В III квартале 2026 года этот показатель, согласно данным отслеживания судов S&P Global Commodities at Sea, временами составлял лишь 10–20%.
Даже при сохранении экономического роста такой механизм постепенно ухудшает маржинальность бизнеса и покупательную способность домохозяйств. Особенно уязвимы компании, которым сложно полностью переложить рост энергетических издержек на потребителя.
Напряжение на сырьевом рынке распространяется и на сжиженный природный газ. International Energy Forum ожидает значительного роста мировой торговли LNG в течение следующих пяти лет, однако одновременно предупреждает о концентрации поставок и уязвимости ключевых транспортных маршрутов.
Мировой спрос на LNG, по прогнозу IEF, увеличится примерно с 600 млрд м³ в год в 2026 году до 800 млрд м³ к 2031 году. Прирост составит около 200 млрд м³, или приблизительно треть от текущего объема.
Крупнейшим поставщиком, как ожидается, останутся США. Следом будут идти Катар и Австралия, а в группу крупных экспортеров также входят Россия и Малайзия.
При этом предложение LNG становится все более концентрированным. Еще в 2024 году три крупнейших экспортера обеспечивали около 64% мировых поставок против примерно 60% в 2000 году, несмотря на значительное увеличение числа стран-производителей.
Основной геополитический риск связан с тем же Ормузским проливом. Через него проходит приблизительно 20% мировых поставок LNG, главным образом из Катара и ОАЭ. В отличие от нефти, для этих газовых объемов практически отсутствуют полноценные альтернативные морские или трубопроводные маршруты.
Это делает газовый рынок особенно чувствительным к любому продолжительному нарушению судоходства. Будущий рост мощностей в США способен диверсифицировать мировое предложение, однако инфраструктурную зависимость ближневосточного LNG от Ормуза в краткосрочном периоде он не устраняет.
Если нефтяной рынок 16 сентября определяется прежде всего физическим предложением, то для металлов главным событием становится заседание ФРС. Инвесторы ожидают решения по ставке на фоне дорогой энергии, высокой инфляции и доходности американских Treasuries около многолетних максимумов.
Спотовое золото утром 16 сентября прибавляло 0,7% до $4 324,36 за тройскую унцию. Декабрьские фьючерсы в США росли на 0,8% примерно до $4 365 за унцию. Поддержку драгметаллу оказали некоторое ослабление USD и снижение доходностей американских облигаций. Индекс доллара находился около 99,59 пункта. Однако рынок одновременно закладывал высокую вероятность повышения ставки ФРС на 25 базисных пунктов — до диапазона 3,75–4,00%.
Для золота эта комбинация факторов неоднозначна. Снижение доходностей и USD повышает привлекательность металла, но дальнейшее ужесточение монетарной политики увеличивает альтернативную стоимость владения активом, который не приносит процентного дохода.
На рынке меди движение было заметно спокойнее. Трехмесячный контракт на Лондонской бирже металлов 16 сентября прибавлял 0,53% и торговался около $14 158 за тонну после снижения до $13 926 днем ранее.
В случае меди инвесторы оценивают сразу несколько факторов: динамику складских запасов, состояние китайской промышленности, риски перебоев добычи и стоимость долларового фондирования. Решение ФРС способно быстро изменить соотношение этих факторов через курс USD и глобальную стоимость капитала.
Для всего сырьевого комплекса ближайшим ориентиром остается не только само решение американского регулятора, но и комментарии относительно дальнейшей траектории ставок. Нефть выше $100 поддерживает инфляционные риски и усложняет задачу центральных банков, тогда как жесткие финансовые условия потенциально ограничивают экономическую активность и будущий спрос на промышленное сырье.
Дайджест сырьевого рынка за 16.09.2026 нам показывает, что сырьевой рынок на 16 сентября фактически остается разделенным на два режима. В энергетике определяющим фактором остается доступность физических поставок: Ормуз, саудовская инфраструктура, российская добыча, дизельные запасы и возможные ограничения китайского экспорта. В металлах инвесторы прежде всего ждут сигналов ФРС. Пока эти факторы действуют одновременно, высокая волатильность нефти, топлива, золота и меди может сохраниться даже без нового геополитического обострения.
Больше новостей здесь.
Полезное
Ставка ФРС выросла до 3,75–4%: цикл...
CLARITY Act не набрал достаточно голосов...
Гонконг запустит индекс облигаций Dim Sum
Акции CATL рухнули на 10%: инвесторов...
Transaction V1 Solana увеличил размер...
Гибриды Volvo с увеличенным запасом хода...
Доходность 10-летних Treasuries США...
Водород как альтернатива ископаемому...
Дайджест криптоновостей за 14.09.2026:...
Долларизация Венесуэлы: страна готова...
Другие новости
Финансовый рынок
Гонконг запустит индекс облигаций Dim Sum
Фондовый рынок
Акции CATL рухнули на 10%: инвесторов пугает прогноз
Финансовый рынок
Британский фунт взлетел до максимума за год: обзор рынка GBP
Срочный рынок
Цены на пшеницу взлетели: анализ рынка и прогнозы
Фондовый рынок
Фондовый рынок США перегрелся? Почему ралли теряет импульс?
Крипто рынок
Ethereum выше $1800: всплеск покупок на $2,8 млрд
Финансовый рынок
Банк Японии повысил ставку до 1%: сигнал рынкам
Фондовый рынок
Экономика Китая: первый обвал потребления с эпохи COVID
Крипто рынок
XRP взорвал сеть после загадочного поста Solana