Поиск
Срочный рынок


Запасы газа в Европе к середине ноября опустились ниже 70%, оставив Евросоюз с заметно меньшим резервом, чем год назад. При этом Брюссель сохраняет уверенность в способности энергосистемы пройти отопительный сезон. Терминалы СПГ готовы принимать дополнительные партии топлива, трубопроводы продолжают работать, а потребление газа в последние годы сократилось. Но за устойчивость приходится платить. Мировой рынок сжиженного газа остаётся напряжённым, закупочные цены значительно превышают прошлогодние, а суровая зима может быстро исчерпать доступный запас прочности.
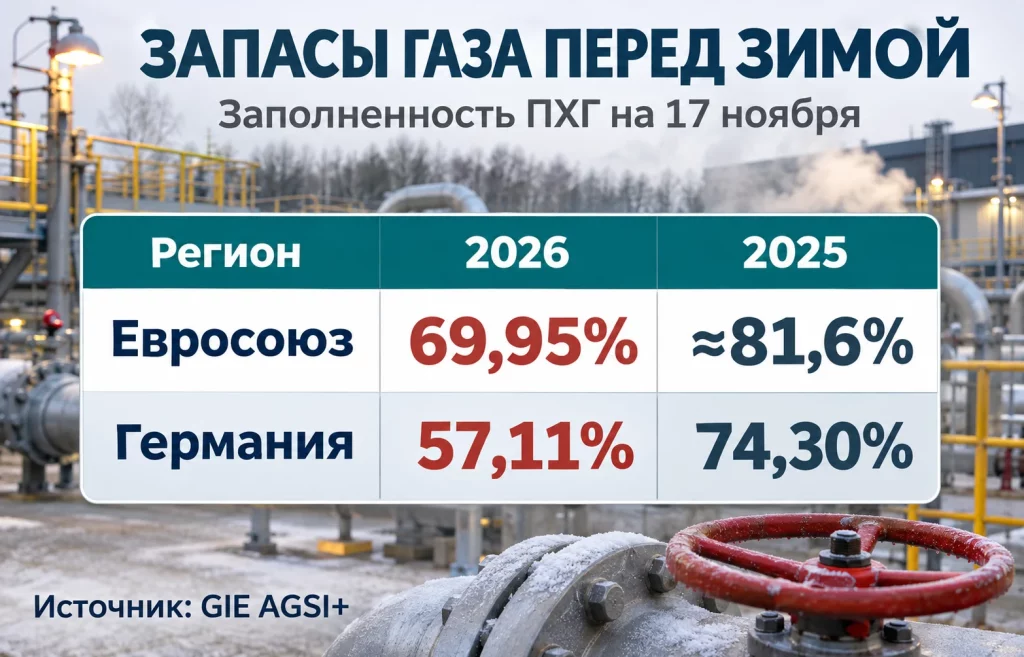
Европейские хранилища вступили во вторую половину ноября с 792,08 ТВт·ч газа. На 17 ноября они были заполнены на 69,95%, тогда как годом ранее показатель находился примерно на уровне 82%. За первые две с небольшим недели отопительного сезона резерв сократился более чем на 50 ТВт·ч.
Ещё 1 ноября в ПХГ Евросоюза находилось 844,27 ТВт·ч топлива при заполненности 74,56%. Отбор газа начался до наступления наиболее холодных месяцев. Для операторов это привычная сезонная картина, но нынешний год отличается глубиной расхождения с предыдущими зимами.
Резервы распределены по Европе крайне неравномерно. Статистика Gas Infrastructure Europe за 17 ноября показывает, насколько различаются позиции отдельных стран.
Такая разница повышает значение трансграничной торговли газом. Страны с относительно высокими запасами получают возможность поддерживать соседние рынки, если позволяют пропускная способность трубопроводов и действующие контракты. Однако газ, находящийся в итальянском или польском хранилище, ещё нужно доставить до потребителя в другом государстве. Во время резкого похолодания нагрузка на межгосударственные соединения способна вырасти одновременно на нескольких направлениях.
Германия особенно чувствительна к этому обстоятельству. Её хранилища имеют крупнейшую совокупную ёмкость в ЕС и обычно служат важным источником гибкости для центральноевропейского рынка. Теперь значительная часть этого резерва уже израсходована либо так и не была восстановлена после предыдущего отопительного сезона.
Проблема возникла задолго до первых ноябрьских морозов. Европа завершила прошлую зиму с низкими остатками газа, а летняя закачка проходила в условиях высоких цен. Покупать топливо для хранения на несколько месяцев становилось менее привлекательно, когда его текущая стоимость не обеспечивала достаточной прибыли от последующей продажи.
На сырьевом рынке в начале ноября эта ситуация уже проявлялась через сочетание дорогого газа и недостаточно заполненных хранилищ. К середине месяца отставание стало ещё заметнее. Еврокомиссия в октябрьской оценке готовности к зиме опиралась на выросшие мощности приёма СПГ, диверсификацию поставщиков и снижение потребления. У Европы действительно больше способов получить газ, чем несколько лет назад. Однако крупные терминалы способны компенсировать недостаток топлива только при наличии свободных партий на мировом рынке.
К тому же подземные хранилища выполняют особую функцию. Они позволяют подавать дополнительные объёмы в часы максимального спроса, когда трубопроводный импорт и текущая регазификация уже работают с высокой загрузкой. При сильном морозе решающим становится не только количество газа под землёй, но и скорость, с которой его можно поднять на поверхность.
За последние годы Евросоюз существенно расширил инфраструктуру приёма сжиженного природного газа. По оценке ENTSOG, европейские мощности регазификации позволяют перерабатывать около 145 млрд куб. м за зимний сезон. Этого потенциала достаточно, чтобы компенсировать значительную часть сезонного сокращения резервов при благоприятных условиях поставок.
Но на мировом рынке СПГ возникла новая проблема. Производители не успевают полностью восполнить объёмы, потерянные из-за перебоев на Ближнем Востоке. Международное энергетическое агентство ожидает сокращения мирового предложения СПГ примерно на 3%, или почти на 20 млрд куб. м, по итогам 2026 года.
Особенно сильно на рынке сказались нарушения поставок через Ормузский пролив. Между мартом и октябрём погрузки СПГ из Катара и ОАЭ сократились более чем на 60 млрд куб. м. Производство за пределами Персидского залива увеличилось, прежде всего благодаря новым мощностям, однако полностью заменить выпавшие объёмы не удалось.
Европейские компании вынуждены конкурировать за доступные партии с азиатскими покупателями. При этом газовозы направляются туда, где продавец рассчитывает получить более высокую выручку с учётом стоимости доставки. Масштаб ценового давления хорошо виден на нидерландском хабе TTF. 17 ноября Platts оценил контракт с поставкой в следующем месяце в €84,48 за МВт·ч. За год этот показатель вырос примерно на 169%.
В начале ноября рынок ненадолго получил передышку. На фоне новостей о возможном смягчении ближневосточной напряжённости цены на газ в Европе снижались примерно к €82 за МВт·ч. Но устойчивого возвращения к прошлогодним уровням не произошло. Риски судоходства, перебои на отдельных объектах и прогнозы похолодания продолжали влиять на стоимость будущих поставок.
Дополнительные закупки СПГ способны поддержать физический баланс европейского рынка. Правда, дорогой импорт постепенно меняет экономику потребления. Наиболее ощутимые последствия возникают у предприятий, для которых газ одновременно служит энергоресурсом и производственным сырьём. Производители азотных удобрений особенно чувствительны к его стоимости. В химической промышленности подорожание топлива увеличивает расходы на выпуск продукции, а металлургические заводы сталкиваются с ростом энергетической составляющей себестоимости.
У электростанций проблема проявляется иначе. Газовые мощности часто подключаются для покрытия высокого спроса или недостаточной генерации из возобновляемых источников. Их дорогая выработка способна повышать оптовые цены на электроэнергию, особенно в часы, когда более дешёвых источников недостаточно.
Контракты с фиксированными условиями и заранее приобретённые ценовые страховки защищают часть предприятий. Но по мере обновления договоров дорогой газ всё заметнее влияет на производственные бюджеты. МЭА прогнозирует сокращение европейского потребления природного газа примерно на 3% по итогам 2026 года. Важную роль играют развитие возобновляемой энергетики и изменение структуры спроса. Одновременно отдельные энергоёмкие предприятия вынуждены ограничивать производство, когда стоимость газа лишает их продукцию конкурентоспособности.
Для энергосистемы снижение потребления облегчает прохождение зимы. Для промышленности оно порой означает простаивающие мощности, потерянные заказы и необходимость пересматривать инвестиционные планы. Парадокс европейской газовой безопасности заключается именно в этом. Увеличение импорта помогает избежать перебоев, но высокая цена топлива способна причинять экономике ущерб даже при полностью работающей инфраструктуре.
Немецкие газовые хранилища подошли к ноябрю с одним из самых слабых уровней заполненности за последние годы. На 8 ноября в них находилось около 59% доступной ёмкости против 74,9% год назад. К 17 ноября резерв сократился до 57,11%.
В Германии такая ситуация вызывает особую тревогу из-за размеров промышленного сектора и высокой потребности в газе для отопления. Немецкое объединение операторов хранилищ INES 10 ноября представило обновлённые сценарии прохождения зимы. При обычных и относительно тёплых температурах система, согласно расчётам организации, способна обеспечить необходимое потребление. Существенные проблемы возникают при другом развитии событий.
Если зима окажется экстремально холодной, как в 2010 году, Германии может не хватить газа в отдельные периоды января, февраля и марта 2027 года. Максимальный месячный разрыв между спросом и доступными поставками в модели INES достигает 6,6 ТВт·ч. В отдельные январские дни нехватка может составить до 1,7 ТВт·ч.
Расчёты уже учитывают возможность увеличения поставок из соседних европейских государств. Более того, моделирование предполагает полное использование доступных мощностей немецких СПГ-терминалов. Их максимальная техническая производительность оценивается примерно в 0,8 ТВт·ч за сутки. Даже при такой загрузке терминалы не смогут самостоятельно покрыть весь дополнительный спрос во время особенно сильных морозов.
Главное ограничение связано с поведением подземных хранилищ по мере их опустошения. Скорость отбора зависит от давления газа и технических характеристик объекта. Чем меньше топлива остаётся в отдельных ПХГ, тем сложнее обеспечить прежнюю интенсивность подачи. Поэтому состояние хранилищ в январе и феврале может оказаться важнее их заполненности в начале ноября. Несколько недель высокого потребления способны заметно снизить доступную суточную мощность отбора.
Немецкие власти уже предпринимают меры для укрепления резервов. В сентябре государственная энергетическая компания SEFE получила поручение дополнительно закачать 8 ТВт·ч газа к середине декабря. Обсуждается и создание стратегического запаса объёмом 24 ТВт·ч, предназначенного для чрезвычайных ситуаций.
Однако полноценное формирование такого резерва предполагается начать лишь летом 2027 года. Нынешнюю зиму Германии предстоит проходить преимущественно с теми ресурсами, которые имеются на рынке сейчас. Проблема хранения затрагивает и распределение расходов. Операторы ПХГ заинтересованы в коммерчески оправданной закачке, а государству необходим резерв на случай кризиса. Когда закупка газа летом и его хранение обходятся дороже ожидаемой зимней продажи, рыночные стимулы ослабевают.
INES предлагает рассмотреть механизмы компенсации расходов на хранение и дополнительные обязательства для участников рынка. Это поставит перед немецкими властями вопрос о финансировании энергетической безопасности. Расходы могут лечь на бюджет, участников газового рынка либо конечных потребителей.
Проблема уже вышла за пределы энергетического сектора. 20 ноября глава Банка Португалии и член Совета управляющих ЕЦБ Алвару Сантуш Перейра предупредил об опасности дальнейшего роста газовых цен. Низкие запасы в странах Северной Европы, по его оценке, усиливают риск перебоев и подорожания электроэнергии при холодной зиме.
Предупреждение прозвучало на фоне ускорения инфляции. По окончательным данным Eurostat, в октябре потребительские цены в еврозоне выросли на 4% в годовом выражении. Энергетическая составляющая инфляции достигла 21%. Дорогой газ влияет на стоимость электроэнергии, отопления и производства промышленных товаров. По мере пересмотра контрактов дополнительные расходы распространяются по производственным цепочкам. Для Европейского центрального банка это осложняет борьбу с инфляцией и ограничивает пространство для смягчения денежно-кредитной политики.
Европейский газовый рынок подходит ещё к одному переломному моменту. С января 2027 года Евросоюз прекращает импорт российского сжиженного природного газа по оставшимся долгосрочным контрактам, подпадающим под переходный режим. Ограничения стали частью принятого в январе 2026 года курса на полный отказ от российского газа. Для разных категорий поставок установлены отдельные сроки.
Для газовых компаний январская дата означает необходимость окончательно перестроить закупки тех объёмов СПГ, которые ещё поступают из России. У европейских импортёров остаются альтернативные поставщики, включая США и другие страны, располагающие действующими мощностями сжижения. Однако свободные объёмы распределяются между покупателями задолго до прибытия танкера в порт.
При замене поставщика меняются и условия логистики. Длина маршрута влияет на расходы по фрахту, доступность флота и продолжительность доставки. Риски для судоходства способны увеличить страховые платежи и заставить перевозчиков выбирать более длинный путь. Один из примеров напряжённости на морских направлениях — редкий проход СПГ-танкера через Красное море в октябре. Отдельные рейсы продолжались, но сохранявшиеся угрозы мешали полноценному восстановлению привычных маршрутов.
Проблему усугубляет зависимость европейских закупщиков от мировых цен. В спокойные периоды дополнительные партии СПГ сравнительно легко привлекаются ценовой премией. При одновременном росте спроса в Европе и Азии такая конкуренция обходится дороже. Для стран ЕС это особенно чувствительно после зимы с низкими стартовыми резервами. Газ, который будет израсходован в январе и феврале, придётся восстанавливать в течение следующего сезона закачки.
В прогнозах ENTSOG разница между благоприятным и напряжённым сценарием выглядит значительной. При достаточном предложении СПГ и обычном спросе европейские хранилища способны приблизиться к 90% заполненности к концу сентября 2027 года. При ограниченной доступности сжиженного газа расчётный результат снижается примерно до 65%.
Такая зависимость осложняет долгосрочное планирование закупок. Компаниям приходится учитывать не только предстоящие морозы, но и стоимость следующего цикла закачки. Дополнительные обязательства по накоплению резервов могут повысить устойчивость системы, однако одновременно увеличат расходы на хранение топлива. Европейская энергосистема становится менее зависимой от одного поставщика. Но высокая стоимость диверсификации сохраняется в счетах импортёров, промышленности и потребителей.
Евросоюз значительно расширил возможности импорта природного газа и укрепил связи между национальными энергетическими рынками. Эти изменения повышают способность системы выдерживать перебои на отдельных направлениях. Однако предстоящая зима проверит эффективность созданной инфраструктуры в условиях дорогого СПГ и сокращённых резервов.
При умеренных температурах европейские страны смогут ограничить отбор из ПХГ и сохранить больше топлива на конец отопительного сезона. Затяжное похолодание увеличит потребление, заставит активнее использовать хранилища и усилит конкуренцию за дополнительные партии сжиженного газа.
Для промышленности ЕС важнейшим последствием станет стоимость энергоснабжения. Даже при достаточном объёме поставок высокие цены на газ способны сдерживать производство и поддерживать инфляционное давление. Запасы газа в Европе становятся показателем не только устойчивости энергетической системы, но и цены, которую экономика платит за её безопасность. Зимний баланс определят температура, доступность СПГ и способность стран ЕС сохранить достаточный резерв до весны.
Больше новостей здесь.
Полезное
Падение биткоина, золота и серебра: при...
Индонезийская рупия: почему ставка 6% не...
IPO Anthropic: рекорд Nasdaq и холодный...
Мошенничество с криптовалютой: ловушки...
Встреча Трампа с Путиным и Си обошлась...
Прогноз курса евро: Франция давит на...
Акции Anthropic: $83 до торгов и сделки...
Дайджест фондового рынка за 18.11.2026:...
Криптовалютные фонды в России: старт в...
Цена золота ниже $3800: драгметаллы на...
Другие новости
Финансовый рынок
Индонезийская рупия: почему ставка 6% не помогла
Фондовый рынок
IPO Anthropic: рекорд Nasdaq и холодный душ от Apple
Крипто рынок
Стоимость XRP: переводы на $49,7 млрд запустят рост?
Финансовый рынок
Blackwall оценили в $2,2 млрд после раунда на $100 млн
Фондовый рынок
Облигации Японии: спрос побил рекорд
Крипто рынок
XRP/USD взлетел на 18%: что происходит с токеном?
Финансовый рынок
USD и облигации США: доллар оказался под ударом
Фондовый рынок
Кризис недвижимости в Китае: почему цены снова падают?
Срочный рынок
Экономическая война США против Ирана: новый виток