Поиск
Финансовый рынок


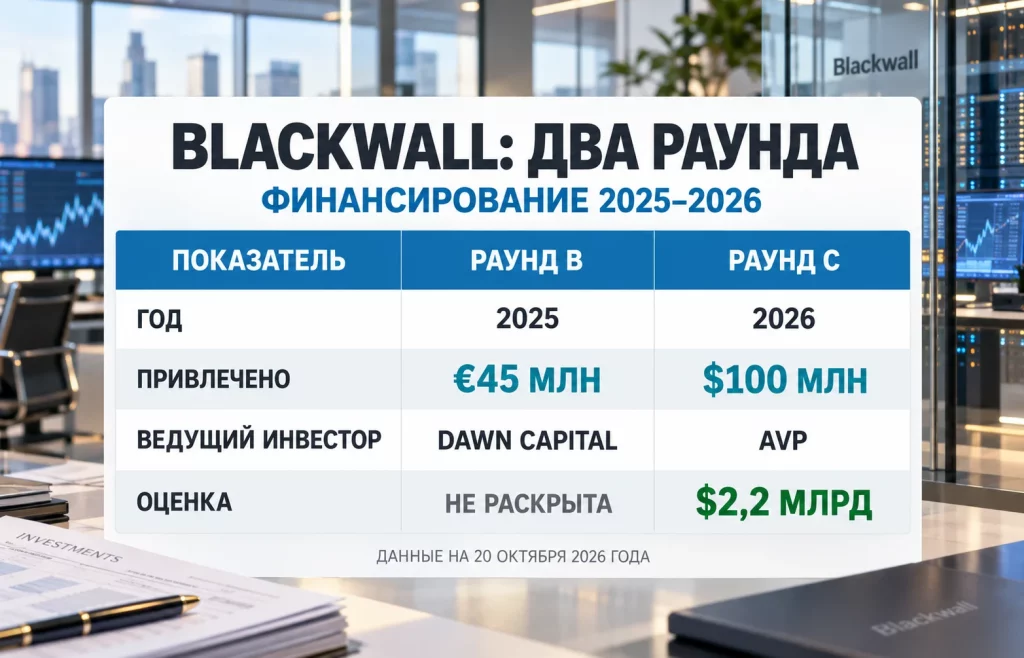
Эстонская Blackwall, разрабатывающая средства защиты сайтов и облачной инфраструктуры от вредоносного трафика, 20 октября 2026 года объявила о привлечении $100 млн в раунде финансирования C. Инвесторы оценили компанию в $2,2 млрд — примерно в четыре раза выше уровня предыдущего раунда. За этими цифрами стоит более интересный процесс: автоматизированный интернет-трафик усложняется, а средства его фильтрации становятся самостоятельной услугой для хостинг-провайдеров. Blackwall рассчитывает расширять этот бизнес через партнёров, которые уже обслуживают большое количество сайтов.
Новый инвестиционный раунд возглавила AVP. В нём также участвовали действующие инвесторы:
Исполнительный председатель совета директоров Рои Карти сообщил, что оценка Blackwall увеличилась вчетверо по сравнению с предыдущим привлечением капитала в 2025 году. При этом компания не раскрыла в доступном сообщении ни размер проданной доли, ни подробную структуру сделки. Следовательно, по сумме финансирования нельзя надёжно вычислить, сколько средств получили прежние акционеры и сколько направлено непосредственно в бизнес.
В марте 2025 года стартап, прежде известный как BotGuard, привлёк €45 млн в раунде B под руководством Dawn Capital. Тогда же было объявлено о переходе на название Blackwall. Смешивать два события нельзя: €45 млн относятся к предыдущему этапу развития, а $100 млн — к новому раунду от 20 октября 2026 года. Суммы выражены в разных валютах, поэтому простое сопоставление чисел не показывает точный рост привлечённого капитала.
Для венчурного инвестора важен не только размер чека. Оценка отражает ожидания относительно будущего денежного потока, устойчивости клиентской базы и возможности масштабировать продажи. В случае Blackwall существенную роль играет доступ к конечным пользователям через партнёрские сети. Это отличает компанию от разработчика, которому для каждого нового клиента необходимо самостоятельно выстраивать прямые продажи.
Рост оценки также вписывается в более широкий поиск технологических компаний с измеримым коммерческим применением. При этом венчурные инвестиции в глубокие технологии показывают, что спрос на новые направления не устраняет риска переоценки бизнеса. Само финансирование подтверждает готовность инвесторов вложить капитал на согласованных условиях, но не гарантирует последующую прибыль.
Современный сайт обслуживает не только людей, которые открывают страницы в браузере. К нему обращаются поисковые роботы, сервисы мониторинга, программы сбора данных, приложения и автоматизированные помощники. Одни запросы помогают ресурсу находить клиентов и предоставлять услуги, другие создают нагрузку без полезного результата. Наиболее опасные потоки предназначены для кражи данных, перебора паролей, массовой отправки сообщений и отказа в обслуживании.
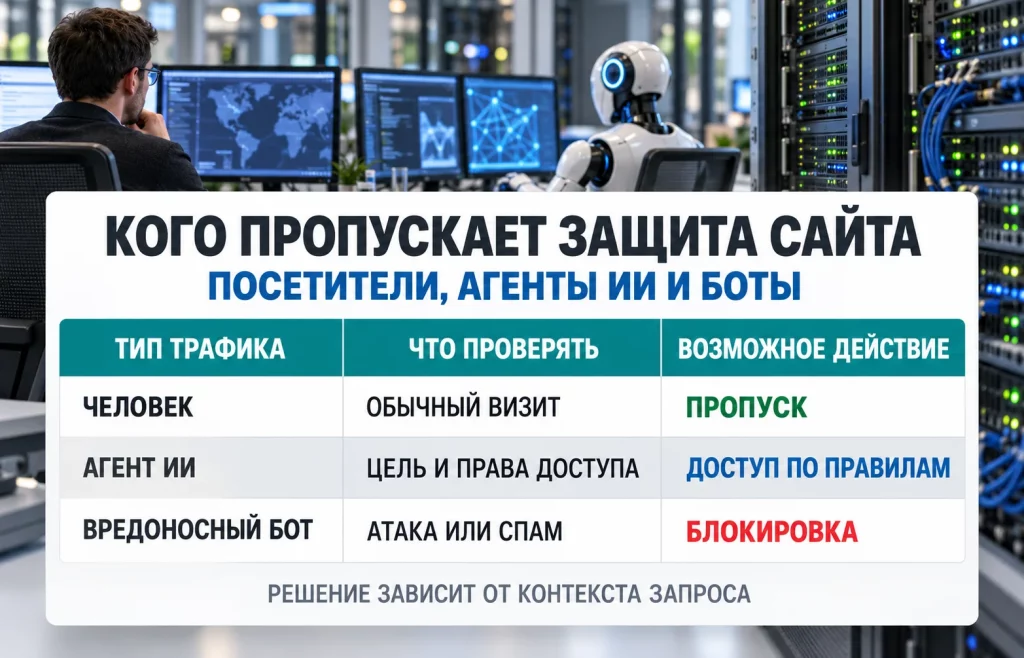
Распространение агентов искусственного интеллекта добавляет сложности. Такой агент может действовать от имени человека: искать товар, изучать условия услуги, сравнивать предложения и отправлять запросы через сайт. Внешне часть его действий напоминает активность программы, собирающей информацию без разрешения владельца. Простая блокировка всех автоматических обращений способна отрезать ресурс от поисковых систем и потенциальных покупателей.
Поэтому задача разработчиков средств защиты постепенно меняется. Недостаточно установить, что запрос создан программой; требуется учитывать его происхождение, поведение и разрешённые действия. Для небольшого магазина ошибка имеет вполне материальные последствия: ложная блокировка мешает продажам, а пропущенная атака увеличивает расходы на серверы или приводит к простою.
Blackwall предлагает продукт GateKeeper для фильтрации трафика на уровне входящих запросов. В описании GateKeeper перечислены защита от атак на прикладном уровне, анализ поведения, правила ограничения частоты обращений и контроль подозрительных автоматических действий. Компания также использует технические характеристики соединений и цифровые отпечатки клиентов, чтобы отличать виды обращающегося программного обеспечения. Алгоритмы при этом не могут безошибочно определить намерения каждой программы, поэтому значение имеют настройка правил и последствия ложных решений. На практике владельцу сайта необходимо различать несколько категорий активности.
Эти категории не всегда распознаются по одному адресу или заголовку запроса. Поведение меняется, а злоумышленники умеют подражать нормальным посетителям. Именно поэтому защита становится постоянной услугой, а не разовой установкой фильтра.
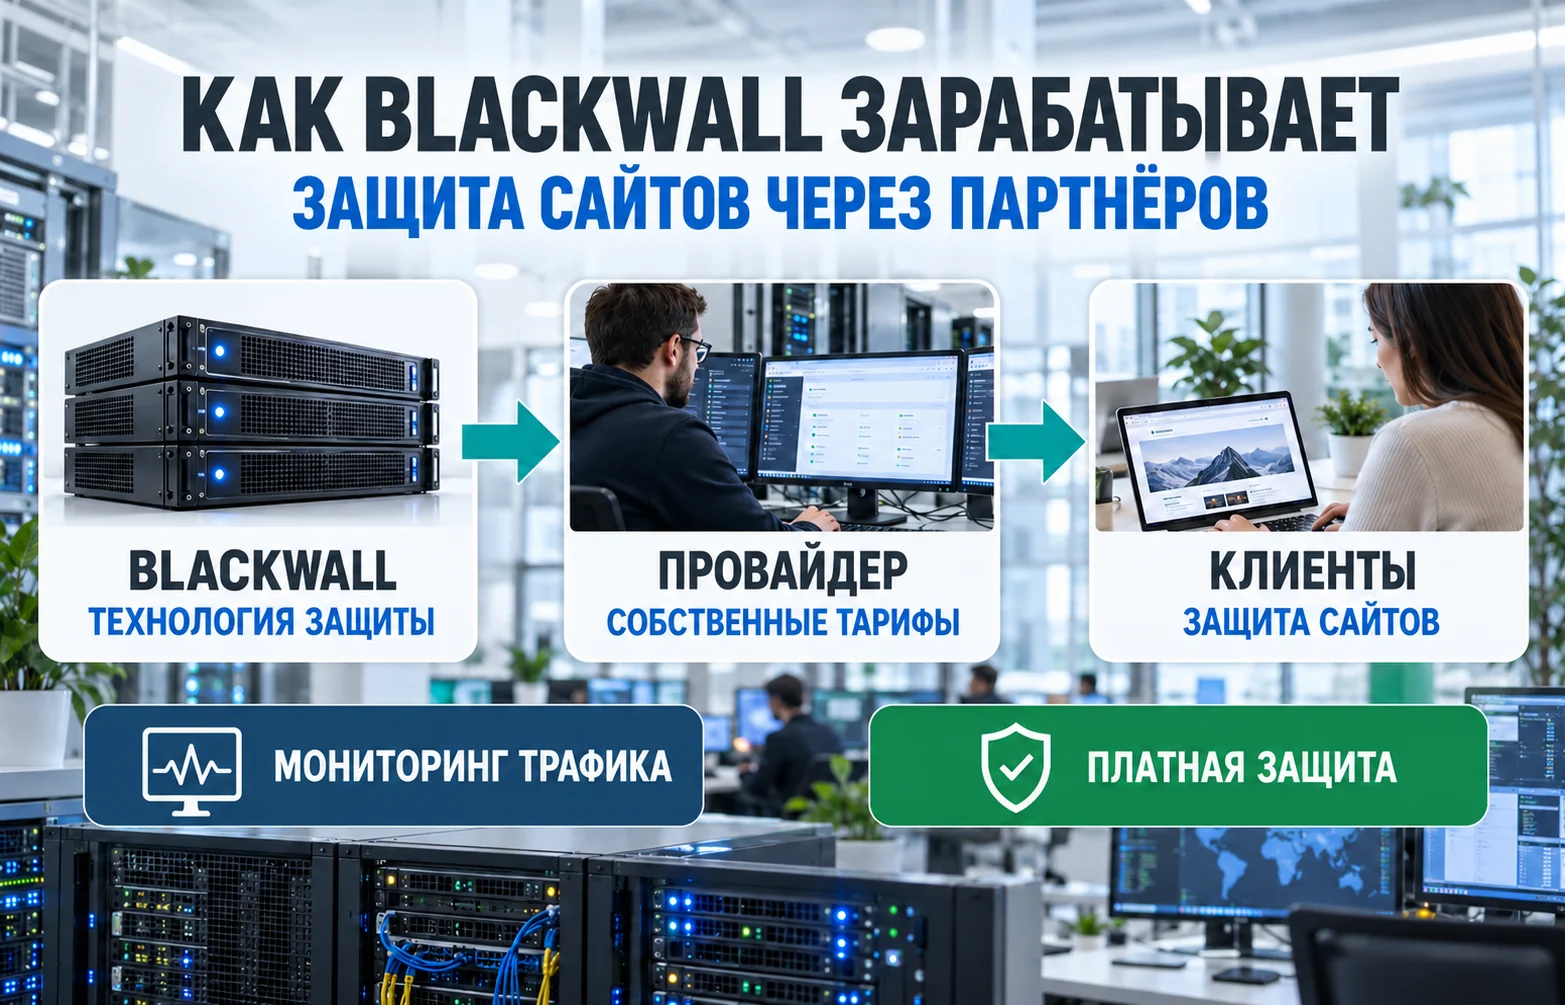
Главная коммерческая особенность Blackwall заключается в канале продаж. Вместо того чтобы конкурировать за внимание каждого владельца сайта по отдельности, разработчик работает с хостинг-компаниями, поставщиками облачных услуг и организациями, обслуживающими цифровую инфраструктуру. Такие партнёры уже имеют доступ к тысячам клиентов, размещают их сайты и отвечают за стабильность работы серверов.
Провайдер может установить компоненты защиты в собственную инфраструктуру, настроить доступные возможности и включить соответствующую услугу в тариф. В некоторых сценариях она предлагается под брендом самого партнёра. Blackwall получает согласованную долю выручки, а хостинговая компания сохраняет прямые отношения с заказчиком. Это позволяет поставщику услуг продавать дополнительную защиту без самостоятельной разработки всей технологии.
Последовательность коммерческого внедрения выглядит следующим образом:
На начальном этапе клиенту предоставляется возможность наблюдать за трафиком и обнаруженными угрозами без оплаты. Платные функции предназначены для противодействия нежелательной активности. Такая конструкция снижает барьер знакомства с продуктом: потенциальный покупатель сначала видит проблему в собственной инфраструктуре, а затем оценивает необходимость её решения. При этом обнаруженная подозрительная активность сама по себе ещё не доказывает будущую экономию или эффективность любой платной подписки.
Другая особенность — интеграция с системами управления хостингом. У Blackwall предусмотрены инструменты для распространённых панелей и интерфейс взаимодействия для партнёров с собственными системами. Встроенная услуга может охватить множество сайтов через один канал, но она создаёт и зависимость от крупного посредника. Если такой партнёр изменит тарифы, выберет другую платформу или разработает собственные средства защиты, производитель рискует потерять значительную часть распространения.
Показатели масштаба необходимо читать с учётом времени публикации. В сообщениях о раунде B в марте 2025 года фигурировали более 2,3 млн сайтов и приложений, а также свыше 100 партнёров. Эти значения характеризуют заявленный охват на тот момент; считать их подтверждённой актуальной клиентской базой октября 2026 года без новых данных нельзя. Число защищаемых ресурсов также не равно количеству платящих клиентов или величине выручки.
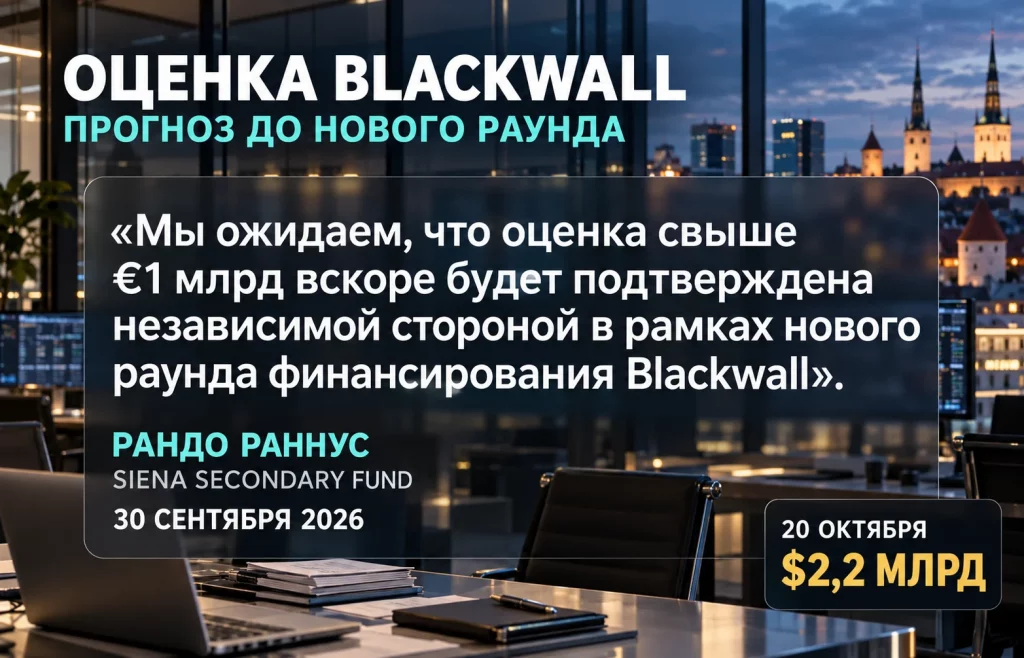
Оценка в $2,2 млрд закрепляет Blackwall среди частных технологических компаний, стоимость которых превышает $1 млрд. Однако говорить, что рынок впервые назвал её «единорогом» именно 20 октября, было бы неточно. В конце сентября эстонский рейтинг TopTech 2026 уже поставил компанию на пятое место с расчётной стоимостью €1,03 млрд.
По методике TopTech для непубличных компаний использовались, среди прочего, финансовые сведения и коэффициенты оценки сопоставимых участников рынка. Показатель Blackwall вырос с примерно €221 млн до €1,03 млрд, или на 368% за год. Но это было не свидетельство продажи всего бизнеса по указанной цене. Рейтинг представлял аналитический ориентир, зависящий от выбранных сравнений и доступных составителям данных.
Генеральный партнёр Siena Secondary Fund и соавтор рейтинга Рандо Раннус 30 сентября предполагал, что оценку выше €1 млрд вскоре подтвердит независимая сторона при новом раунде финансирования. Октябрьская сделка действительно дала более высокую оценку. В то же время нельзя напрямую объявлять разницу между €1,03 млрд и $2,2 млрд доходностью инвесторов: между датами использованы разные методы определения стоимости и разные валюты.
Разница между оценкой по сделке и котировкой биржевой компании принципиальна. Акции Blackwall не обращаются на публичном рынке с непрерывным формированием цены. Раунд отражает условия договорённости между определёнными инвесторами, а стоимость участия других акционеров может зависеть от прав по конкретному классу акций. Даже высокая оценка не означает, что все владельцы долей могут немедленно продать их по эквивалентной цене.
На технологическом рынке это особенно важно, поскольку инвесторы готовы платить за будущий рост задолго до появления полной публичной финансовой отчётности. Похожий вопрос возникает и при обсуждении возможного приобретения Decart компанией Anthropic: объявленная или обсуждаемая стоимость бизнеса не равна уже реализованному финансовому результату. В случае Blackwall сведения о новой оценке подтверждают интерес участников раунда, но сами по себе не раскрывают выручку, прибыльность или свободный денежный поток.
Привлечённые средства Blackwall намерена использовать для расширения присутствия в Северной Америке, Европе, Азиатско-Тихоокеанском регионе и на Ближнем Востоке, а также для разработки новых инструментов защиты. Эти направления соответствуют партнёрской модели: чтобы увеличить распространение продукта, необходимо не только совершенствовать программу, но и подключать поставщиков инфраструктуры, способных обслуживать локальные рынки.
Рынок при этом нельзя считать свободным от конкурентов. Cloudflare, Akamai и Imperva уже предлагают широкий набор средств защиты и управления интернет-трафиком. Некоторые платформы развивают специальные инструменты контроля доступа агентов искусственного интеллекта и поисковых роботов. Преимущество Blackwall, которое подчёркивает её руководство, состоит в возможности передать провайдеру настройку услуги, тарифную политику и отношения с конечным заказчиком. Насколько такая модель окажется сильнее на конкретном рынке, зависит от цены, технической эффективности и экономики партнёра.
Для оценки дальнейших перспектив важны несколько условий. Во-первых, рост количества автоматических обращений должен сопровождаться готовностью клиентов платить за управление ими. Во-вторых, внедрение защиты не должно ухудшать доступ для обычных пользователей и полезных сервисов. В-третьих, подключение новых партнёров должно приносить выручку, достаточную для покрытия разработки, поддержки и международного расширения. Наконец, поставщикам необходимо сохранять доверие владельцев сайтов, поскольку ошибки фильтрации могут воздействовать непосредственно на продажи.
Есть и финансовое ограничение: в доступных сообщениях о раунде C не представлены показатели годовой выручки, прибыли или денежного потока, достаточные для независимого расчёта коэффициентов оценки. Поэтому $2,2 млрд нельзя объявлять дешёвой либо заведомо чрезмерной стоимостью только на основании самого факта финансирования. Опыт рисков высоких оценок на рынке искусственного интеллекта показывает, насколько существенна разница между коммерчески подтверждённым спросом и ожиданиями будущего роста.
Новый раунд Blackwall демонстрирует изменение роли кибербезопасности: защита интернет-трафика становится частью обычной инфраструктурной услуги, а не только специализированной покупкой крупных предприятий. Но проверка инвестиционной истории ещё впереди. Её определят рост платящей клиентской базы через партнёров, способность различать полезных агентов ИИ и угрозы, а также финансовая отдача от международного расширения. Именно эти показатели дадут более надёжный ответ на вопрос, оправданна ли оценка в $2,2 млрд.
Больше новостей здесь.
Полезное
Стоимость XRP: переводы на $49,7 млрд...
Перовскит: как солнечные окна Panasonic...
Облигации Японии: спрос побил рекорд
Дайджест криптоновостей за 19.10.2026:...
СПГ через Красное море: редкий рейс...
Евро падает: Франция добавила рынку риска
Фондовый рынок Азии: три шока вместо...
ASML не успевает за ИИ: прогноз выручки...
Продажи биткоина усилились, но Coinbase...
Нефть Габона: новый источник баррелей для...
Другие новости
Крипто рынок
Стоимость XRP: переводы на $49,7 млрд запустят рост?
Фондовый рынок
Облигации Японии: спрос побил рекорд
Крипто рынок
XRP/USD взлетел на 18%: что происходит с токеном?
Финансовый рынок
USD и облигации США: доллар оказался под ударом
Фондовый рынок
Кризис недвижимости в Китае: почему цены снова падают?
Срочный рынок
Экономическая война США против Ирана: новый виток
Финансовый рынок
Рекордный шорт по NZD: что знают крупнейшие хедж-фонды?
Срочный рынок
Цена нефти Brent пробила $90: угроза на Ближнем Востоке