Поиск
Крипто рынок


Падение биткоина 20 ноября совпало с новой волной продаж золота и серебра. К 15:00 мск BTC торговался около $61 731, золото стоило $3 574,61 за тройскую унцию, серебро — $42,32. Обычно между криптовалютой и драгоценными металлами ищут противоположность: первый актив покупают ради роста, второй держат на случай потрясений. На этот раз продавали и то и другое. Общим противником оказались дорогие деньги в США, а дополнительный удар по биткоину нанесли оттоки капитала из биржевых фондов.
Давление на рынки усилилось после пересмотра ожиданий относительно политики ФРС. Укрепление доллара в предыдущие недели, высокая доходность американских облигаций и снижение технологических акций заставляли инвесторов уменьшать риск. При этом утром 20 ноября индекс доллара DXY оставался около 103,87 и почти не двигался. Непосредственно в пятницу давление возникало прежде всего из накопившихся ожиданий дорогого кредита и ослабления спроса.
В пятницу рынок избавлялся не только от рискованных инструментов. Золото, которое обычно получает поддержку во время биржевой паники, падало одновременно с биткоином. Серебро последовало за золотом. Помимо инвестиционного спроса его цена зависит от ожиданий в промышленности.
К 15:00 мск движения трёх активов выглядели так:
За сутки биткоин потерял значительно больше, чем золото и серебро с вечера четверга. Общий фон был неблагоприятен для всех трёх активов, но скорость ухода покупателей оказалась разной. Криптовалютные торги не останавливаются на ночь, а рынок металлов привязан к собственным торговым сессиям. Это различие особенно заметно при сравнении внутридневных цен и действий спекулянтов.
Необычность пятницы в том, что драгоценные металлы не сумели компенсировать слабость акций. В спокойные периоды покупка золота может служить страховкой от ухудшения экономической и геополитической обстановки. Когда одновременно меняются ожидания по ставкам и возрастает потребность в денежных средствах, даже такой актив становится источником ликвидности. Золото ликвидно, его можно быстро продать для сокращения других позиций. Это помогает объяснить, почему спрос на безопасность не всегда немедленно выражается ростом цены металла.
Биткоин в этой картине ближе к акциям роста, чем к страховому активу. Его стоимость особенно чувствительна к доступности капитала и готовности покупателей брать риск. На крипторынке уже наблюдалась более широкая слабость: падение альткоинов и сокращение их рыночной стоимости усилили избирательность инвесторов задолго до пятничной сессии. Продажи металлов расширили картину за пределы цифровых активов.
Ключевой ценой этой распродажи стала доходность денег, а не только стоимость доллара на валютном табло. Американские государственные облигации приносят процентный доход, золото не приносит его вообще. Чем больше инвестор может получить от надёжного долгового инструмента после поправки на инфляцию, тем дороже для него обходится хранение слитка в расчёте на дальнейший рост котировок.
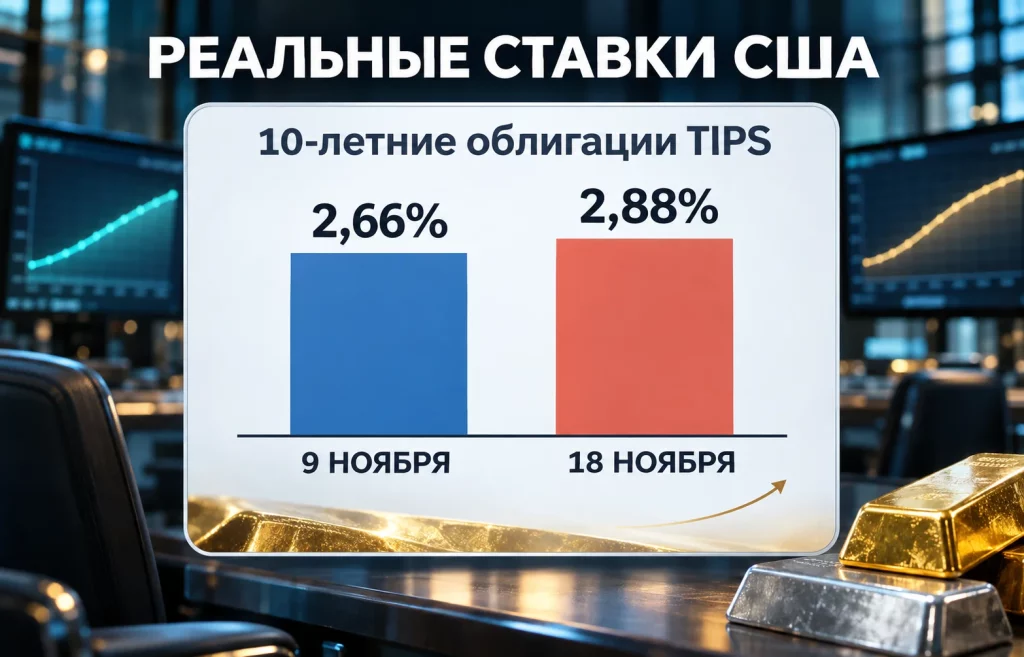
Последнее опубликованное к 16:00 мск значение реальной доходности десятилетних облигаций США составляло 2,88% за 18 ноября. Ещё 9 ноября она находилась около 2,66%. Рост на 0,22 процентного пункта за столь короткий срок заметно меняет сравнение доходных и недоходных активов. Показатель учитывает инфляцию, которая уменьшает реальную покупательную способность процентных выплат.
Доллар добавляет собственный канал давления. Золото и серебро оцениваются на мировом рынке в американской валюте. При её укреплении металл становится дороже для покупателей с другими валютами, если долларовая цена остаётся неизменной. Снижение спроса со стороны части таких покупателей может усиливать движение котировок. При этом 20 ноября DXY около 103,87 оставался почти неподвижен в утреннем срезе. Речь идёт о последствиях предшествующего укрепления доллара и ожиданий дальнейшей жёсткости ФРС, а не о доказанном скачке валютного индекса в тот же час.
У серебра положение сложнее. Как драгоценный металл оно сталкивается с той же конкуренцией за инвестиционный капитал, что и золото. Но промышленное применение делает его чувствительным к перспективам производственного спроса. Угроза более дорогого кредита способна одновременно ухудшать оценку будущего промышленного роста и привлекательность хранения металла без процентного дохода.
Предыдущая коррекция золота и серебра на сырьевом рынке показала, что ожидания по процентным ставкам способны перевесить статус защитных активов. В середине ноября падение металлов стало продолжением этого давления, а не исключительно реакцией на события одного торгового дня.
У биткоина есть дополнительная проблема, которой нет у физического золота. За пределами криптобирж заметным каналом спроса стали американские спотовые Bitcoin ETF. Через них акции фонда покупают инвесторы, которым не требуется самостоятельно хранить криптовалюту. Когда из фондов уходит капитал, поддержка рынка со стороны этого канала ослабевает.
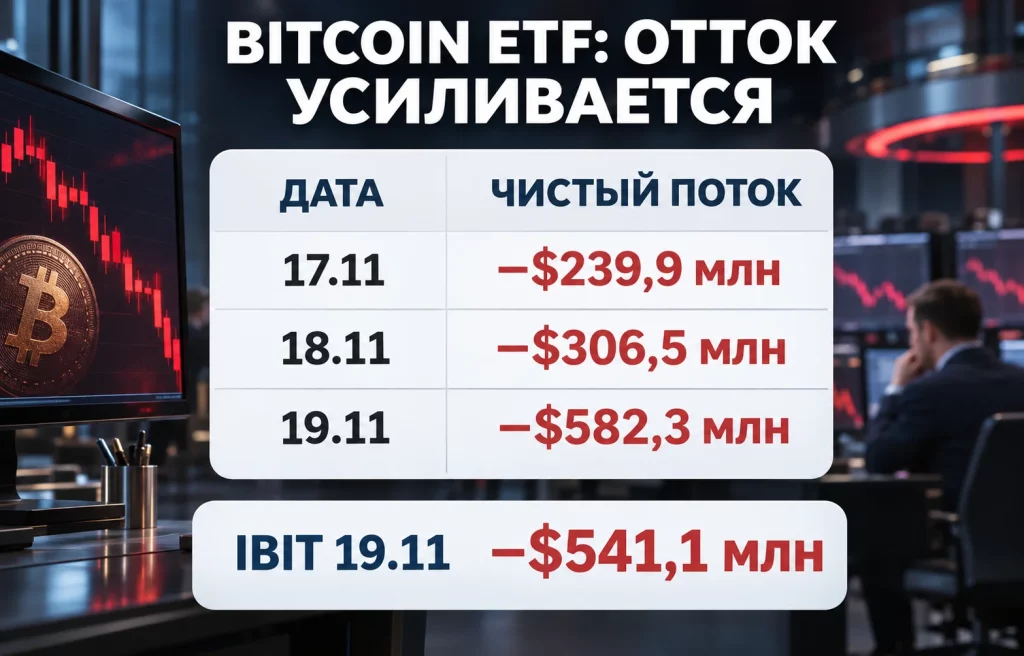
По статистике потоков Farside Investors, с 2 по 19 ноября совокупный чистый отток из американских спотовых фондов на биткоин составил $3 467,8 млн. Среди четырнадцати торговых сессий этого периода лишь две завершились общим положительным балансом. Даже отдельные дни притока не изменили преобладающее направление.
Последние три завершившиеся сессии перед пятницей принесли фондам последовательное увеличение оттока:
Для управляющих фондами и уполномоченных участников рынка отрицательные потоки означают необходимость подстраивать структуру паёв и базовых активов под сокращающийся спрос. Операции с паями не всегда приводят к продаже BTC на публичной бирже в ту же минуту. Но четырнадцать торговых сессий ноября дали лишь два дня чистого притока. Такой устойчивый перекос лишает биткоин одного из каналов регулярных покупок.
Особенно показателен IBIT. Отток $541,1 млн 19 ноября составил более 90% общего отрицательного результата американских фондов за день. Именно через этот продукт многие инвесторы получают биржевой доступ к биткоину, а его отрицательный баланс стал главным источником потерь ETF-сегмента в четверг.
Ранее крипторынок сталкивался с обратной ситуацией, когда притоки в биржевые фонды не останавливали падение биткоина. Положительный баланс фондов в октябре тоже не гарантировал роста BTC. На неё одновременно влияют спотовый спрос, деривативы, ожидания ставки и движение капитала между классами активов. Сейчас важна комбинация отрицательных потоков и слабого аппетита к риску.
Третье отличие криптовалютного рынка связано со скоростью. Золото и серебро торгуются на ликвидных глобальных площадках, но для биткоина существенную роль играет круглосуточный рынок фьючерсов и бессрочных контрактов. Там покупатель может открыть позицию на сумму, превышающую внесённое обеспечение. При росте цены эта конструкция увеличивает прибыль, при падении столь же быстро сокращает запас прочности счёта.
Покупатель с большим кредитным плечом может лишиться позиции ещё до того, как цена достигнет уровня, на котором он сам планировал признать ошибку. Биржа закрывает сделку автоматически, чтобы не допустить дальнейшего роста необеспеченного убытка. Если одновременно ликвидируется множество длинных позиций, дополнительные рыночные продажи способны ускорить первоначальное снижение.
К пятнице BTC уже торговался около $61,7 тыс., поэтому каждый новый ценовой провал усиливал давление на позиции, открытые с большим плечом. По мере сокращения залога биржевые системы требуют дополнительное обеспечение или ликвидируют контракты. Если покупателей недостаточно, автоматические продажи способны углубить просадку. Проверенной суммы таких ликвидаций на 16:00 мск 20 ноября нет. Поэтому кредитное плечо остаётся значимым риском ускорения распродажи, а не измеренным источником всего падения.
Принудительное закрытие позиций иногда заканчивается резким техническим отскоком: продавцы, которых биржи уже вывели из рынка, перестают давить на цену. Но долгосрочный покупатель после этого не возникает автоматически. Возврат капитала в ETF и снижение давления со стороны ставок требуют отдельных изменений в настроениях инвесторов.
У разных участников возникает неодинаковая реакция на одни и те же макроэкономические сигналы. Долгосрочный держатель биткоина может пережидать коррекцию без кредита. Торговец деривативами вынужден управлять залогом ежеминутно. Инвестор в ETF видит падение цены в привычном брокерском счёте и может выйти из позиции, не взаимодействуя с криптобиржей. Все три решения складываются в единую котировку, хотя причины действий у них разные.
Синхронное удешевление BTC и металлов особенно опасно для портфелей, построенных на предположении, что один актив обязательно подстрахует другой. Корреляция между ними не остаётся постоянной. В периоды напряжения на финансовых рынках требования к ликвидности могут ненадолго оказаться сильнее различий между инвестиционными историями золота и криптовалюты.
Падение биткоина 20 ноября произошло на пересечении двух процессов. Высокие реальные ставки США и укрепившийся за предыдущие недели доллар подорвали привлекательность активов, не приносящих процентного дохода. Одновременно продолжительный отток из американских Bitcoin ETF ослабил отдельный канал спроса на BTC. Продажи золота и серебра показывают масштаб давления со стороны макроэкономики, а динамика фондов объясняет, почему криптовалюта может реагировать острее.
Рынок будет оценивать не только следующий уровень DXY, но и изменения в ожиданиях по ФРС, реальные доходности американских облигаций, ежедневный баланс ETF и устойчивость спотового спроса на биткоин. Для металлов важнее восстановление интереса к защитным активам и снижение альтернативной доходности вложений в долларовые бумаги. Серебро дополнительно зависит от ожиданий промышленного цикла.
Если реальные ставки останутся высокими, а из ETF продолжится отток, даже ослабление доллара может оказаться недостаточным для устойчивого восстановления BTC. Если же давление процентных ставок уменьшится и фонды вернутся к чистому притоку, у биткоина появятся сразу два источника поддержки. Пятничная распродажа обнажила уязвимость разных рынков к одному ограничению. Инвесторы всё менее охотно связывали капитал надолго, когда доходные долларовые инструменты оставались привлекательными, а риск новых потерь рос.
Больше новостей здесь.
Полезное
Запасы газа в Европе ниже 70%: сколько...
Индонезийская рупия: почему ставка 6% не...
IPO Anthropic: рекорд Nasdaq и холодный...
Мошенничество с криптовалютой: ловушки...
Встреча Трампа с Путиным и Си обошлась...
Прогноз курса евро: Франция давит на...
Акции Anthropic: $83 до торгов и сделки...
Дайджест фондового рынка за 18.11.2026:...
Криптовалютные фонды в России: старт в...
Цена золота ниже $3800: драгметаллы на...
Другие новости
Финансовый рынок
Индонезийская рупия: почему ставка 6% не помогла
Фондовый рынок
IPO Anthropic: рекорд Nasdaq и холодный душ от Apple
Крипто рынок
Стоимость XRP: переводы на $49,7 млрд запустят рост?
Финансовый рынок
Blackwall оценили в $2,2 млрд после раунда на $100 млн
Фондовый рынок
Облигации Японии: спрос побил рекорд
Крипто рынок
XRP/USD взлетел на 18%: что происходит с токеном?
Финансовый рынок
USD и облигации США: доллар оказался под ударом
Фондовый рынок
Кризис недвижимости в Китае: почему цены снова падают?
Срочный рынок
Экономическая война США против Ирана: новый виток