Поиск
Финансовый рынок


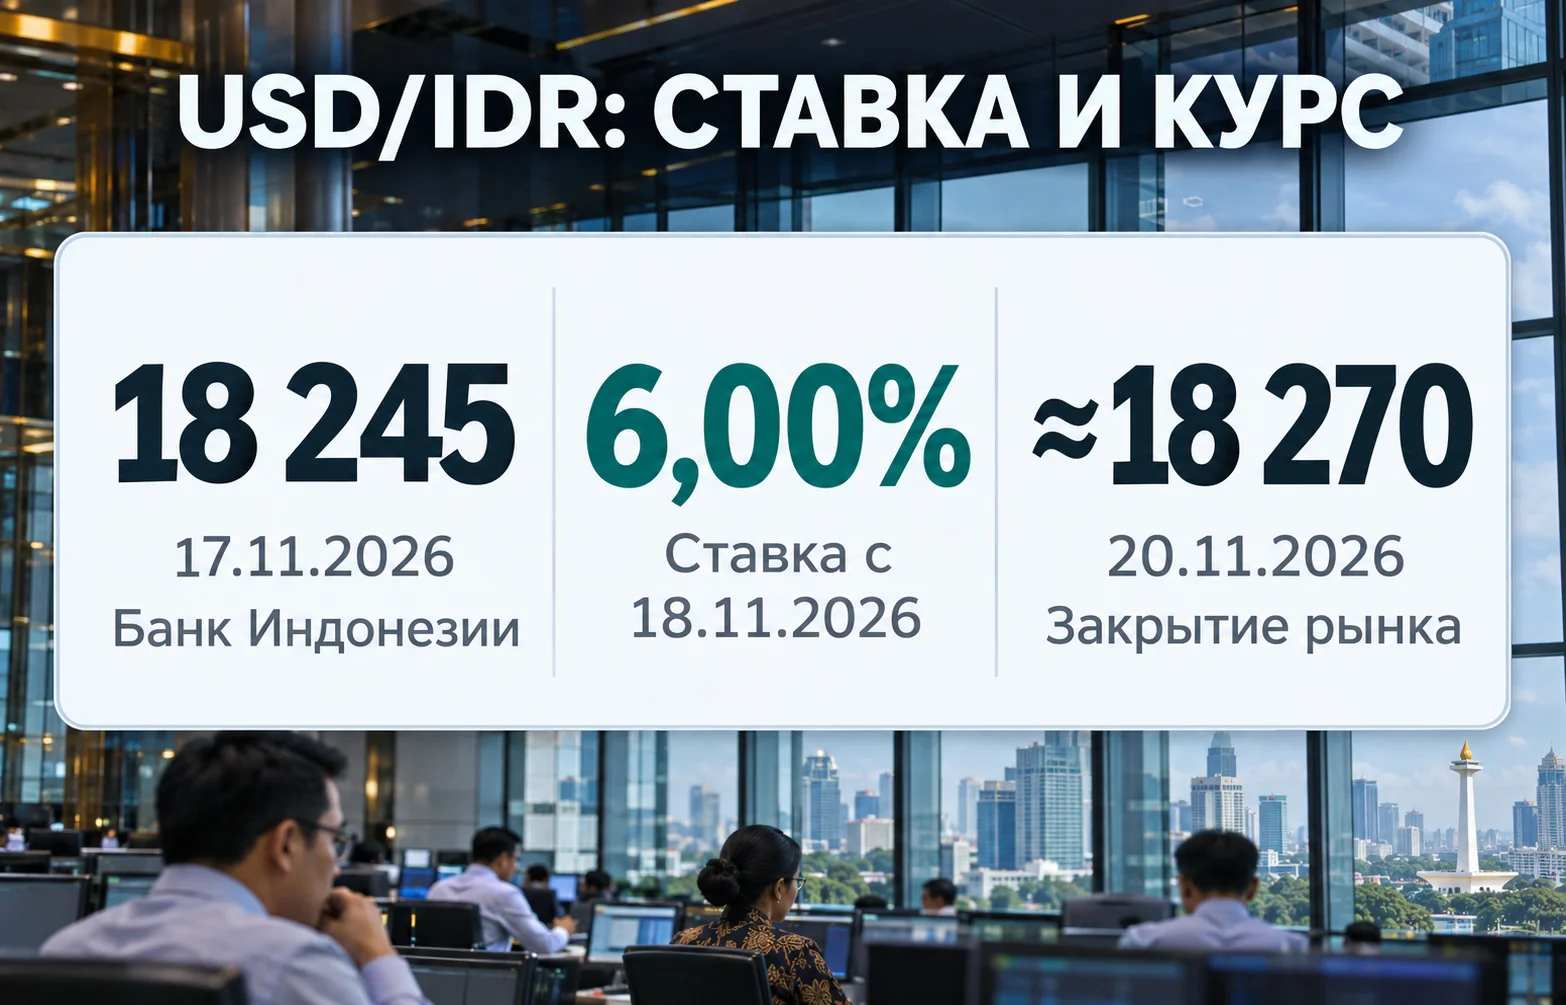
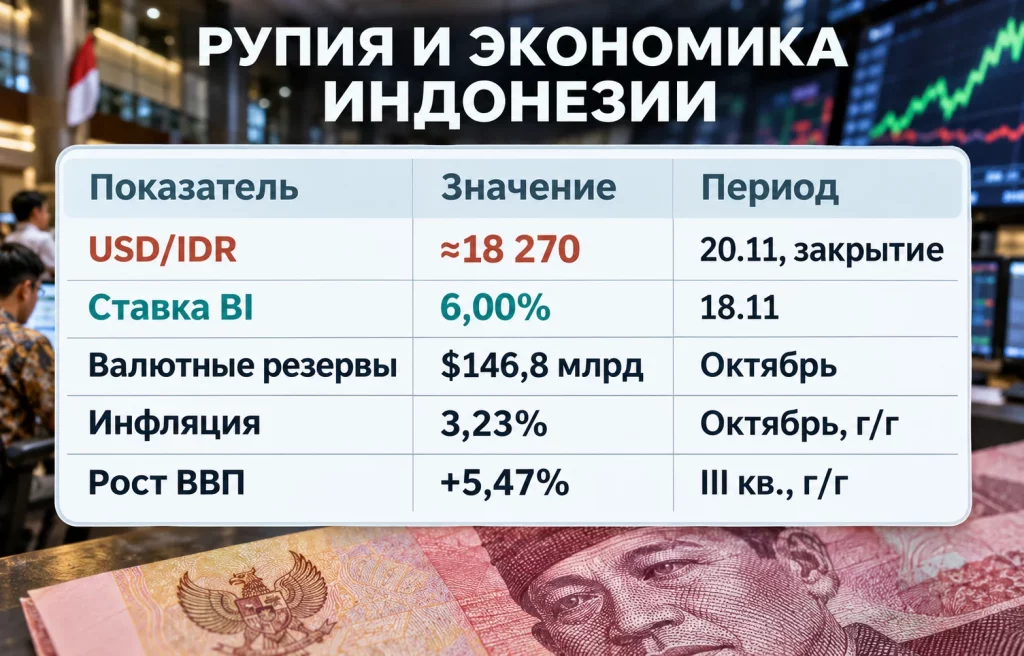
Индонезийская рупия завершает неделю у исторически слабых уровней, несмотря на неожиданное повышение ставки до 6%. На закрытии торгов 20 ноября доллар стоил около 18 270 рупий. Для крупнейшей экономики Юго-Восточной Азии слабый курс давно перестал быть только проблемой валютных трейдеров. Он затрагивает планы президента Прабово Субианто, решения иностранных фондов и расходы предприятий, закупающих сырьё за доллары. Теперь Джакарте приходится решать, сколько ещё стоит защита национальной валюты, когда инвесторы сомневаются в экономической политике страны.
На закрытии торгов в пятницу, 20 ноября, доллар стоил около 18 270 рупий. Официальный ориентир Банка Индонезии на 17 ноября составлял 18 245 рупий за доллар. По сравнению с концом октября национальная валюта к этой дате потеряла ещё 0,66%. На этой дистанции повышения ставки оказалось недостаточно, чтобы немедленно развернуть котировки.
Пакет решений от 18 ноября повысил сразу три ориентира денежного рынка:
Регулятор отреагировал прежде всего на давление на национальную валюту, а не на перегрев внутреннего спроса. В официальном решении Банка Индонезии прямо названа задача укрепить рупию и удержать инфляцию в целевом диапазоне 2,5% с допустимым отклонением на один процентный пункт.
Неожиданность решения связана с конфликтом целей. Более дорогие деньги способны повысить привлекательность облигаций и краткосрочных инструментов в рупиях. Но предприятия и домохозяйства одновременно получают менее доступное кредитование. Президент рассчитывает ускорить экономический рост до 8% к 2029 году, тогда как в III квартале 2026-го ВВП увеличился на 5,47% год к году. Для такого разрыва повышение стоимости заимствований выглядит неудобным инструментом.
Регулятор старается разделить два канала политики. Процентную ставку он использует для защиты валюты, одновременно сохраняя льготы для банковского кредитования приоритетных секторов. В октябре общий объём банковских кредитов вырос на 13,21% год к году. Но у этих мер разная скорость. Изменение ставки инвесторы учитывают сразу. Новые кредиты, инвестиционные решения и реальный выпуск реагируют позже.
Обменный курс в 18 тысяч с лишним рупий за доллар выглядит пугающе сам по себе, но номинальное число банкнот не определяет силу экономики. Для оценки давления важнее динамика USD/IDR, затраты на импорт и поведение иностранных инвесторов. Похожее сочетание монетарного ужесточения и давления на национальную валюту встречалось и при повышении ставки Резервного банка Индии. Механизм сравним, но индийская и индонезийская рупии остаются разными валютами с разными финансовыми рынками.
Расхождение между курсом и потоками капитала особенно заметно в ноябрьских данных Джакарты. По информации Банка Индонезии, в IV квартале к 16 ноября совокупный чистый приток капитала достиг $4,8 млрд. Однако иностранные участники за тот же отчётный период вывели $0,9 млрд из местных акций. Приток на рынок государственных долговых бумаг и размещения международных облигаций не устраняют распродажу на фондовой бирже. Иностранный инвестор может купить государственный долг и одновременно продать акции.
20 ноября Банк Индонезии опубликовал статистику платёжного баланса за III квартал. Дефицит текущего счёта в III квартале уменьшился с $12,6 млрд до $2 млрд, или с 3,4% до 0,5% ВВП. Общий платёжный баланс вышел из дефицита $0,9 млрд в небольшой профицит $0,1 млрд. Помогли доходы от несырьевого экспорта, сокращение нефтегазового торгового дефицита и увеличение туристических поступлений. Но портфельные инвестиции по итогам того же квартала показали чистый отток. Положительный торговый баланс не обязывает иностранных управляющих покупать рупию в конкретную торговую сессию.
На внешний фон Джакарта почти не влияет. Ожидания высоких ставок ФРС поддерживают доллар и доходности американских казначейских облигаций. Когда безрисковые долларовые инструменты становятся доходнее, часть международных фондов требует более высокую премию за владение активами развивающихся стран. Индонезия вынуждена конкурировать с американским рынком и с другими азиатскими площадками. На валютном рынке Южной Кореи в иные торговые дни укрепление воны поддерживали продажи валютной выручки экспортёрами. В Индонезии аналогичный стабилизирующий поток сталкивается с оттоком из части финансовых активов.
У Банка Индонезии есть инструменты помимо основной ставки. Регулятор проводит операции на текущем валютном рынке, использует поставочные и беспоставочные форвардные контракты и стимулирует компании страховать валютный риск. С июня по 17 ноября объём сделок хеджирования, поддержанных соответствующими мерами, достиг примерно $14,1 млрд. Сами по себе эти сделки не означают, что центральный банк потратил такую сумму резервов или купил столько долларов.
Пока защитный запас значителен. На конец октября валютные резервы составляли $146,8 млрд. Этого, согласно расчётам регулятора, хватило бы на 5,3 месяца импорта против международного ориентира около трёх месяцев. Однако резервы не заменяют устойчивого спроса на активы страны. Их использование способно сглаживать резкие движения, но не бесконечно удерживать курс при длительном оттоке капитала.
Сомнения инвесторов связаны не только с доходностями США. С февраля в оценке индонезийского риска присутствует предупреждение Moody’s. Агентство сохранило государственный рейтинг на инвестиционном уровне Baa2, но изменило прогноз со стабильного на негативный. Причинами стали снижение предсказуемости решений и опасения за эффективность государственных институтов. Это не понижение рейтинга и тем более не объявление дефолта. Однако для долгосрочных фондов негативный прогноз становится дополнительным вопросом к будущей долговой политике.
15 октября MSCI начала консультацию о возможном переводе индонезийских индексов из категории развивающихся рынков в отдельную категорию Standalone. К ней прибегают, когда рыночные условия не соответствуют обычным требованиям индексной классификации. Провайдер указал на непрозрачные структуры владения акциями, подозрения в согласованной торговле и недостаточно доказанные результаты реформ. Окончательное решение ожидается не позднее 30 июня 2027 года. Сейчас перевода ещё не произошло, но для индексных фондов даже вероятность такого шага меняет горизонт оценки.
В случае пересмотра классификации пассивным фондам, ориентированным на индексы развивающихся рынков, может потребоваться сокращение индонезийских позиций. Масштаб будущих продаж заранее неизвестен. Он зависит от содержания окончательного решения, состава индексов и политики самих управляющих. Подобные опасения уже затрагивали фондовый рынок Азии, где индонезийская история MSCI стала отдельным источником напряжения наряду с технологическими и китайскими факторами.
Внутренняя политика усилила чувствительность рынка. После отставки главы Банка Индонезии Перри Варджийо в июле обязанности руководителя временно перешли к Дестри Дамаянти. Смена произошла на фоне призывов ускорять кредитование и экономический рост. Инвесторы следят, способен ли центробанк повышать ставку даже тогда, когда это неудобно правительству.
У президента Прабово Субианто другая система приоритетов. Программа бесплатного питания школьников и других получателей требует крупных расходов. В июле ведомства, отвечающие за неё, сократили бюджетный ориентир 2026 года до 229 трлн рупий с 268 трлн, при первоначально утверждённых 335 трлн. Суммы менялись по мере реализации, поэтому первоначальный план не показывает фактические расходы ноября. На рынке обсуждают не только стоимость программы, но и правила её финансирования при ограниченных ресурсах бюджета.
В мае власти объявили о централизации экспорта стратегического сырья, а июньские нормы закрепили новую роль государства. Власти рассчитывают увеличить сборы и контроль над выручкой, включая доходы от полезных ископаемых. Экспортёры же сталкиваются с вопросами об условиях контрактов, разрешениях и денежных потоках. Одни реформы потенциально повышают поступления долларов, другие способны на время задержать инвестиции. Курс реагирует прежде всего на уверенность участников в том, что правила останутся понятными.
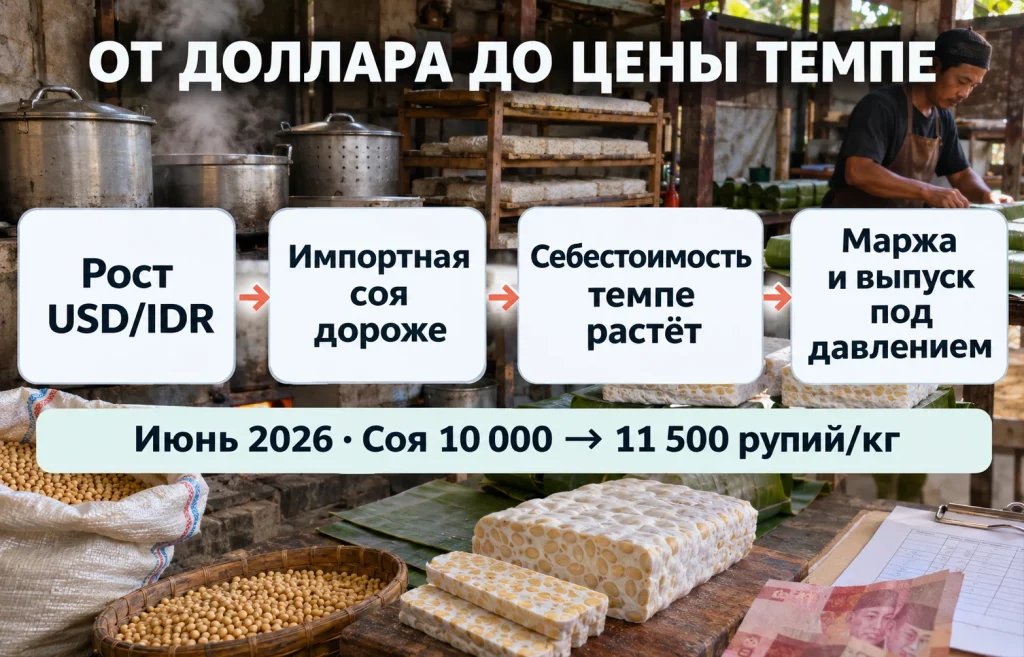
Для производителя темпе доллар не выглядит абстрактной строкой в терминале. Традиционный индонезийский продукт готовят из сои, значительная часть которой закупается за рубежом. При слабой рупии импортёр платит больше местной валюты за ту же долларовую партию. Затем подорожание проходит по цепочке через оптовика к небольшому цеху. И далеко не каждый цех способен перенести затраты в розничную цену.
В июньском интервью detik мастер из Сурабаи Мухаммад Фаузи рассказал о росте цены сои примерно с 10 000 до 11 500 рупий за килограмм. Его выручка, по собственным словам, сократилась приблизительно наполовину, а производство чипсов из темпе упало с 20 до 10 килограммов в день. Он отказался от наёмных работников и стал обходиться семейным трудом. Причиной было сочетание подорожавшего сырья и снижения покупательского спроса. Когда покупатель не готов платить больше, предприятие уменьшает вес порции, сокращает выпуск или отказывается от части персонала. Слабая валюта в таком случае одновременно сжимает маржу и реальные доходы работников. Компании, экспортирующие продукцию и получающие выручку в долларах, могут оказаться в лучшем положении. Но преимущества зависят от того, сколько импортных материалов, оборудования и кредитов в иностранной валюте требуется самому экспортёру.
Инфляционная статистика пока не показывает общенациональной ценовой спирали. В октябре общий индекс потребительских цен вырос на 3,23% год к году против 3,28% в сентябре. Базовая инфляция составляла 2,56%. При этом цены на продукты с высокой волатильностью увеличились на 5,81%, чему способствовали и сбои производства из-за погоды. Не всё подорожание продовольствия следует приписывать валюте, но более дорогие импортные ингредиенты могут усиливать локальные удары.
Для домашних хозяйств есть ещё один канал. Повышение ключевой ставки может со временем отражаться на стоимости кредитов, а девальвация увеличивает расходы на зарубежные товары и обучение за границей. По этой причине борьба за рупию не сводится к выбору между валютной стабильностью и ростом. Издержки слабого курса также тормозят потребление и инвестиции, просто распределяются по экономике неравномерно.
После повышения ставки индонезийская рупия всё равно закрыла торги 20 ноября около 18 270 за доллар. Для изменения тенденции Джакарте понадобятся не только более высокие проценты. Инвесторы будут смотреть на движение американских доходностей, устойчивость спроса на индонезийские облигации, выполнение бюджетных обязательств и то, сумеют ли власти устранить замечания MSCI к фондовому рынку.
При ослаблении внешнего долларового давления положительное сальдо торговли, сократившийся дефицит текущего счёта и резервный запас способны поддержать восстановление валюты. Если же иностранные инвесторы продолжат сокращать позиции и начнут ожидать уступок в независимости регулятора, ставка 6% может оказаться лишь временной защитой от новых минимумов.
Экономика растёт быстрее 5%, а валютных резервов по-прежнему достаточно для нескольких месяцев импорта. Поэтому вопрос стоит не о немедленном обвале хозяйственной системы. Банк Индонезии пытается выиграть время, пока правительство убеждает владельцев капитала, что ускорение роста не потребует ослабления бюджетных и рыночных правил.
Больше новостей здесь.
Полезное
Падение биткоина, золота и серебра: при...
Запасы газа в Европе ниже 70%: сколько...
IPO Anthropic: рекорд Nasdaq и холодный...
Мошенничество с криптовалютой: ловушки...
Встреча Трампа с Путиным и Си обошлась...
Прогноз курса евро: Франция давит на...
Акции Anthropic: $83 до торгов и сделки...
Дайджест фондового рынка за 18.11.2026:...
Криптовалютные фонды в России: старт в...
Цена золота ниже $3800: драгметаллы на...
Другие новости
Фондовый рынок
IPO Anthropic: рекорд Nasdaq и холодный душ от Apple
Крипто рынок
Стоимость XRP: переводы на $49,7 млрд запустят рост?
Финансовый рынок
Blackwall оценили в $2,2 млрд после раунда на $100 млн
Фондовый рынок
Облигации Японии: спрос побил рекорд
Крипто рынок
XRP/USD взлетел на 18%: что происходит с токеном?
Финансовый рынок
USD и облигации США: доллар оказался под ударом
Фондовый рынок
Кризис недвижимости в Китае: почему цены снова падают?
Срочный рынок
Экономическая война США против Ирана: новый виток