Поиск
Фондовый рынок


Доли в Anthropic превратились в один из самых дорогих активов венчурного рынка накануне ожидаемого первичного размещения акций (IPO). У фондов, вошедших в капитал разработчика Claude на разных этапах, стоимость пакетов уже измеряется миллиардами долларов. Но оценка частной компании — ещё не деньги на счетах владельцев. Чтобы реализовать прибыль, акционерам потребуется возможность продать бумаги, а будущая биржевая цена может оказаться как выше, так и ниже ожиданий.
В мае 2026 года Anthropic привлекла $65 млрд в рамках раунда Series H. Согласно официальному сообщению компании, её оценка после привлечения капитала составила $965 млрд. Эта величина служит отправной точкой для сравнения пакетов акционеров. Обсуждаемые перед IPO уровни $1,5 трлн и даже $2 трлн пока остаются сценариями, а не утверждённой ценой размещения.
Одним из наиболее заметных выгодоприобретателей может стать инвестиционная компания Iconiq. Она впервые вложилась в Anthropic в 2025 году, когда бизнес оценивался примерно в $183 млрд. На первый взгляд вход состоялся поздно: разработчик Claude к тому моменту уже был одним из крупнейших частных технологических предприятий. Однако последующие раунды подняли его стоимость настолько, что даже крупные поздние вложения получили значительный прирост на бумаге.
По сведениям Bloomberg от 22 октября, Iconiq инвестировала в общей сложности свыше $6 млрд. При майской оценке Anthropic её пакет стоил приблизительно $17 млрд. Разница между вложенной суммой и текущей стоимостью составляет менее $11 млрд, поскольку точный объём инвестиций выше названного порога не раскрыт. Это ориентир нереализованного прироста стоимости, а не подтверждённая прибыль после продажи.
У Spark Capital иная история. Фонд вложил $75 млн ещё в 2023 году — на существенно более ранней стадии развития компании. Теперь стоимость принадлежащего ему пакета оценивается примерно в $7 млрд. При этом сопоставлять всю текущую стоимость с одним первоначальным вложением как точную доходность нельзя: публичных сведений недостаточно, чтобы восстановить все последующие изменения позиции, условия владения и возможное размытие.
Сингапурский государственный инвестиционный фонд GIC, по информации осведомлённых источников, вложил более $4,5 млрд начиная с 2025 года и контролирует около 1% капитала. При оценке $965 млрд такая доля математически эквивалентна приблизительно $9,65 млрд. Сходный по размеру пакет приписывают Sequoia Capital, которая начала инвестировать только в 2026 году и направила около $3 млрд. Есть и другие крупные владельцы, чьё участие показывает, насколько разными были пути к одному результату.
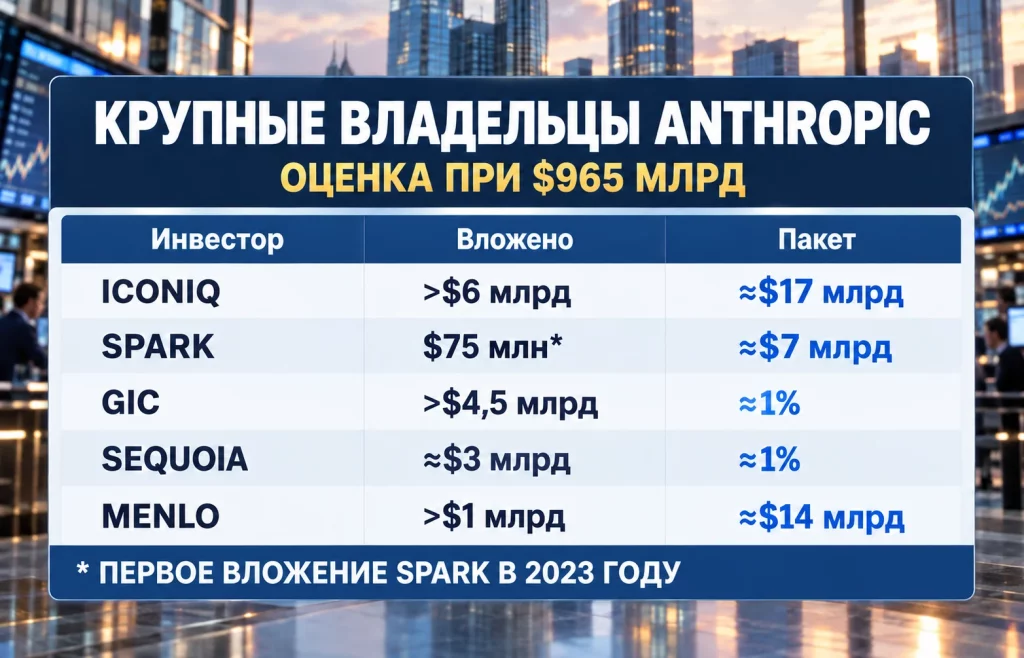
Этот список не является полным реестром акционеров. Часть оценок основана на анонимных источниках Bloomberg, а не на опубликованной таблице капитализации. Кроме того, деньги могли поступать в разные раунды по различным ценам. Поэтому сравнивать фонды исключительно по размеру конечного пакета было бы неверно.
Разница между историями Spark и Iconiq начинается с цены покупки. Компания, которая привлекает капитал на ранней стадии, обычно продаёт инвесторам долю при более низкой оценке, чем после выхода на устойчивый рынок и масштабирования выручки. Взамен ранний инвестор принимает на себя значительно больший риск: будущий продукт может не найти клиентов, а новые раунды способны изменить структуру владения.
В 2023 году Anthropic ещё боролась за положение на рынке больших языковых моделей. Тогда Spark направила $75 млн в компанию, а Sound Ventures участвовала в том же этапе при оценке около $5 млрд. Для сравнения: в феврале 2026 года официальный раунд Series G оценил Anthropic уже в $380 млрд, а майский Series H поднял планку до $965 млрд. Эти оценки относятся к компании целиком, а не к неизменной стоимости одной акции.
История Menlo Ventures демонстрирует похожую закономерность. В 2023 году фонд возглавил раунд Series D, вложив $500 млн. В дальнейшем общие инвестиции Menlo превысили $1 млрд. Несмотря на последовательные раунды и вероятное изменение процента владения, стоимость позиции, по ранее опубликованной оценке Bloomberg, достигла $14 млрд.
На более поздних стадиях выиграть тоже возможно, но экономическая логика другая. Iconiq входила уже в сформировавшуюся компанию, поэтому для крупного прироста стоимости ей необходим дальнейший рост всего бизнеса. Sequoia и GIC получили сравнительно небольшие процентные пакеты, однако при столь высокой общей оценке даже один процент означает миллиарды.
Потенциальную доходность конкретного фонда определяют одновременно цена первоначального входа, дополнительные вложения, условия привилегированных акций, размытие при новых выпусках и фактическая цена выхода. Без этих сведений впечатляющие соотношения между ранним чеком и нынешней стоимостью нельзя считать проверенной доходностью инвестиции. Вопрос о моменте входа тесно связан и с историей подготовки IPO Anthropic: будущее размещение даст публичный ориентир цены, но само по себе не восстановит закрытые условия всех венчурных сделок.
На 23 октября 2026 года официальной цены публичного размещения нет. Reuters сообщало о подготовке публикации проспекта в конце октября и возможном выходе на биржу в середине ноября, подчёркивая, что график может измениться. В обсуждениях рынка фигурирует оценка порядка $1,5 трлн, тогда как $2 трлн остаются более оптимистичным вариантом.
Разница между уровнями существенна. Переход от $965 млрд к $1,5 трлн означает повышение общей оценки приблизительно на 55,4%. При $2 трлн прирост к майскому ориентиру достигает 107,3%. Это не доходность акций за период и не прогноз фактической цены на бирже, а простое сопоставление трёх оценок.
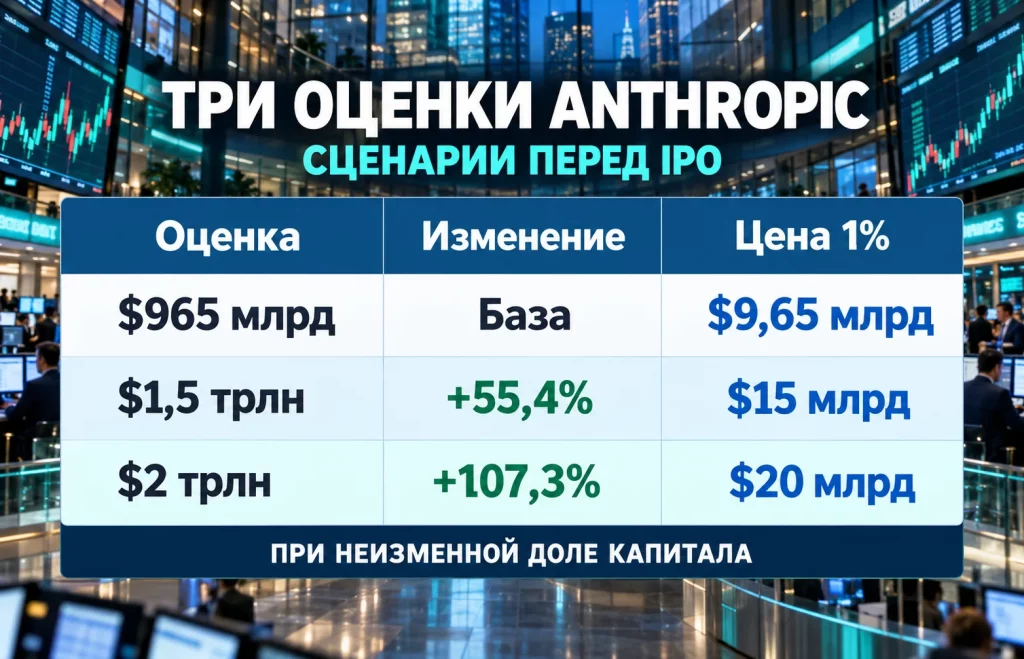
Для держателя 1% капитала при неизменном проценте владения арифметика выглядит так: $9,65 млрд при базовой оценке, $15 млрд при $1,5 трлн и $20 млрд при $2 трлн. Следовательно, условный пакет GIC мог бы получить рыночный ориентир на $5,35 млрд выше нынешнего в первом сценарии или на $10,35 млрд — во втором. Эти суммы не следует называть дополнительной прибылью фонда: его реальные затраты, условия владения и возможности продажи отличаются от простой модели.
Если таким же способом пересчитать оценочный пакет Iconiq в $17 млрд, он соответствовал бы приблизительно $26,4 млрд при капитализации $1,5 трлн и $35,2 млрд при $2 трлн. Для Spark текущие $7 млрд превратились бы примерно в $10,9 млрд и $14,5 млрд. Расчёты предполагают неизменный процент капитала и одинаковую цену для всех акций — условия, которые на реальном IPO могут не выполниться.
Почему рынок вообще обсуждает такие суммы? Anthropic стремительно расширяет корпоративное использование Claude и привлекает огромные ресурсы на обучение моделей, вычислительные мощности и разработку продуктов. Компания сообщила, что показатель годовой выручки в пересчёте на текущий темп продаж превысил $47 млрд в мае. Однако этот показатель не равен фактически полученной выручке за завершённый финансовый год и ничего сам по себе не говорит о чистой прибыли.
Главное ограничение всех расчётов — отсутствие свободного публичного рынка для принадлежащих фондам пакетов до размещения. Оценка на последнем частном раунде получается из условий конкретной сделки, в которой могли участвовать инвесторы с особенными правами. Перенести такую цену на каждый существующий пакет без оговорок нельзя. При IPO могут возникнуть сразу несколько механизмов, меняющих результат.
Именно поэтому оборот «получат миллиарды» корректен лишь как обозначение потенциального результата. Бумажный прирост стоимости может сохраняться годами, если пакет нельзя продать по рассчитываемой цене. Обратная ситуация тоже возможна: фонд реализует часть акций, а оставшийся пакет продолжит дорожать или дешеветь.
Ситуацию дополнительно усложняет состав капитала Anthropic. Среди инвесторов присутствуют венчурные фонды, суверенные структуры, технологические корпорации и отдельные состоятельные лица. У них разные горизонты вложений и причины владеть активом. Для одних цель — зафиксировать доходность фонда, для других — сохранить доступ к технологиям или долгосрочное коммерческое партнёрство.
Anthropic одновременно требуется финансировать расширение вычислительной инфраструктуры и продуктовую линейку. Ранее обсуждавшаяся возможная покупка Decart показывает интерес компании к расширению возможностей видеогенерации, но предполагаемую сделку нельзя представлять как уже закрытую. Решение о выпуске новых акций будет зависеть от финансирования роста, условий сделки и спроса на размещение.
Стремительный рост оценки Claude-разработчика стал результатом не только популярности генеративного искусственного интеллекта. За частной стоимостью Anthropic стоят ожидания будущей выручки, прибыли и её способности удерживать клиентов в условиях высокой конкуренции. При этом компания несёт масштабные расходы на вычисления, оборудование, специалистов и инфраструктуру.
Большие оценки создают эффект цепной реакции. Если фонды смогут частично продать акции по высокой цене, у них появятся средства для новых инвестиций. Публичный ориентир стоимости Anthropic также станет точкой сравнения для других закрытых разработчиков ИИ и компаний, обеспечивающих их вычислительными ресурсами. Но неудачное размещение способно, напротив, заставить рынок осторожнее относиться к ценам частных раундов.
Участие Amazon, Google и других технологических компаний особенно важно рассматривать отдельно от обычной портфельной инвестиции. Некоторые инвесторы одновременно поставляют Anthropic облачные мощности, оборудование или сервисы. Поэтому рост её стоимости не доказывает, что все вложения окупаются независимо от этих коммерческих отношений. На рынке обсуждаются и риски взаимосвязанного финансирования, когда деньги инвесторов возвращаются в отрасль в форме расходов на инфраструктуру.
Это перекликается с более широкими опасениями вокруг финансовых рисков пузыря ИИ. Однако сам по себе быстрый рост оценок ещё не доказывает наличие пузыря. Для вывода нужны данные о прибыльности, денежных потоках, стоимости капитала и устойчивости клиентского спроса.
После публикации проспекта размещения инвесторы смогут проверить то, что сейчас известно преимущественно по сообщениям участников рынка: структуру акционерного капитала, возможные продажи существующих владельцев, число новых акций, финансовые результаты и ограничения на оборот бумаг. Именно эти сведения позволят перейти от ориентировочных миллиардов к более надёжному анализу доходности пакетов.
Доли в Anthropic к октябрю 2026 года уже демонстрируют, насколько дорогими могут стать ранние и поздние ставки на успешную компанию ИИ. Но окончательный итог для Iconiq, Spark и GIC определят не заголовки об оценке в триллионы долларов, а условия IPO и цены, по которым акционеры действительно смогут продавать бумаги.
Больше новостей здесь.
Полезное
HSBC RedCoin: стейблкоин для 3,3 млн...
Прогноз курса рубля: удержится ли доллар...
Мировые цены на пшеницу: рекорд падения с...
Почему падает биткоин: приток $525 млн не...
Цены на физическую нефть падают, а...
Рейтинг стран по ВВП на душу населения:...
Texas Instruments: спрос на чипы снова...
Дайджест валютного рынка за 21.10.2026:...
Стейкинг Ethereum: рекорд 43,8 млн ETH и...
Добыча газа в Великобритании: Jackdaw...
Другие новости
Финансовый рынок
Прогноз курса рубля: удержится ли доллар около 81 ₽?
Срочный рынок
Мировые цены на пшеницу: рекорд падения с 1997 года?
Финансовый рынок
Дайджест рынка Forex за 23.09.2026: доллар усилился
Крипто рынок
Tether и MiCA: почему USDT остается без лицензии ЕС?
Фондовый рынок
Китайские автомобили в Европе заняли рекордные 12% рынка
Срочный рынок
Доходы России от экспорта нефти могут снова снизиться
Финансовый рынок
Самые богатые страны мира: рейтинг удивил аналитиков