Поиск
Финансовый рынок


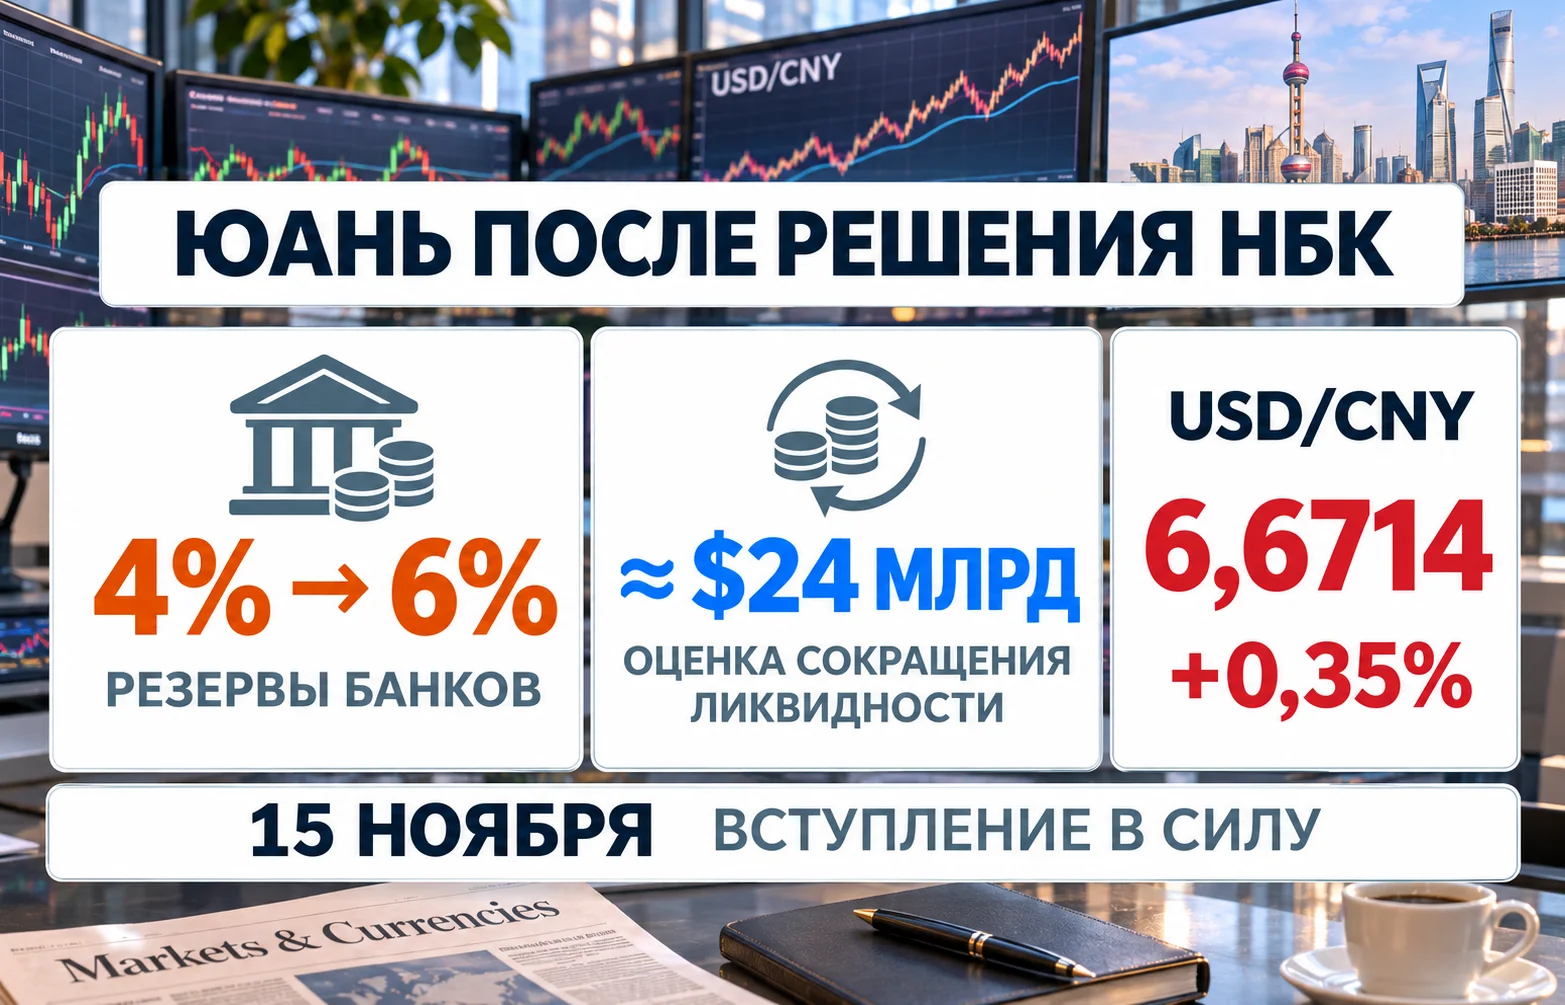
Курс юаня к доллару перешёл к снижению 3 ноября 2026 года после неожиданного решения Народного банка Китая увеличить обязательные резервы по валютным депозитам банков. С 15 ноября норматив вырастет с 4% до 6%, и часть долларовых средств окажется связана на счетах регулятора. Пекин пытается замедлить укрепление своей валюты, но последствия этого шага выходят за пределы пары USD/CNY: меняются условия работы китайских банков, ожидания трейдеров и расчёты азиатских экспортёров.
Рынок отреагировал почти сразу. В ходе торгов 3 ноября USD/CNY достигал 6,6714, прибавляя 0,35% относительно предыдущего закрытия 6,6480. Поскольку котировка показывает, сколько юаней дают за доллар, её рост означает ослабление китайской валюты. К этому моменту дневной диапазон составлял 6,6483–6,6756, поэтому внутри сессии направление заметно изменилось. До значений прежних лет, когда доллар был существенно дороже, было ещё далеко.
Одновременно Народный банк Китая установил официальный центральный ориентир в 6,7150 юаня за доллар против 6,7146 на предыдущей сессии. Это разные величины: официальный ориентир используется в механизме управляемого курса, а сделки банков происходят по рыночным ценам внутри установленного режима. Почти неизменный ориентир сам по себе не объясняет внутридневной скачок USD/CNY. В сочетании с новым требованием к банковским резервам он указывает на нежелание Пекина допускать слишком быстрое укрепление национальной денежной единицы.
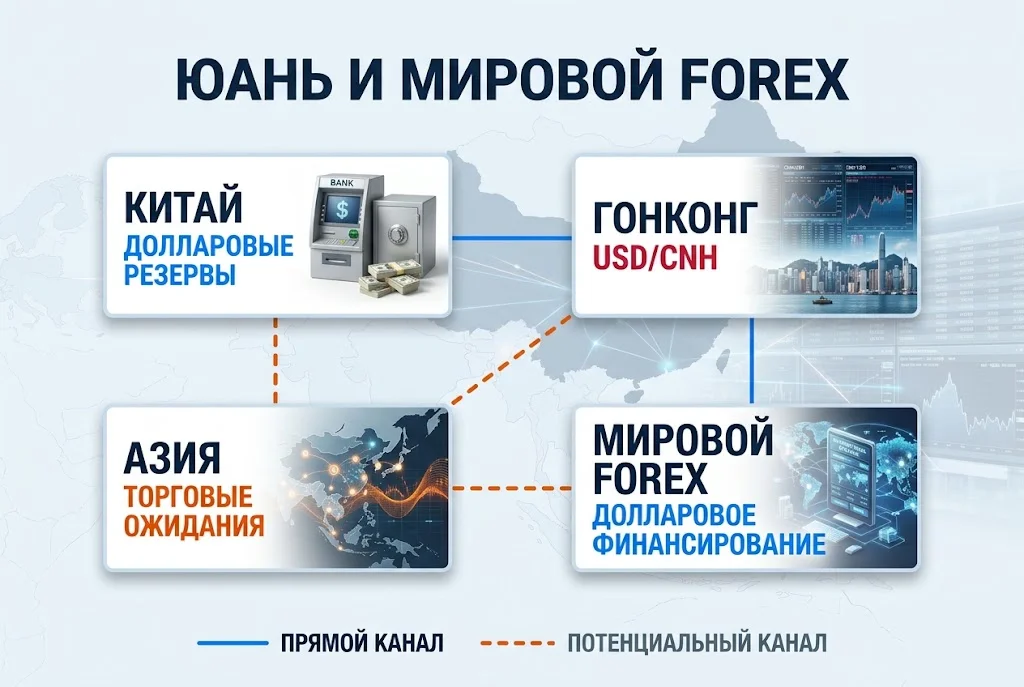
За пределами материкового Китая участники следили прежде всего за USD/CNH. Эта котировка формируется на внешних финансовых площадках и быстрее отражает ожидания иностранных инвесторов. Внутренний CNY и внешний CNH обозначают одну денежную единицу, хотя ликвидность, правила торговли и состав участников у них различаются. Банки и корпоративные участники учитывают различия между оншорным CNY и офшорным CNH при выборе площадки расчётов и страховании валютного риска. 3 ноября оба сегмента отреагировали ослаблением, хотя котировки не обязаны совпадать до последнего знака.
До объявления регулятора направление было обратным. С начала 2026 года юань укрепился к доллару более чем на 5%; его поддерживали экспортная выручка, высокий торговый профицит и конвертация иностранной валюты китайскими компаниями. Серия торговых сессий с устойчивым спросом формирует ожидание продолжения роста. Поэтому даже относительно небольшое изменение банковских нормативов способно вызвать ощутимую реакцию: оно заставляет пересмотреть представления о допустимой для Пекина скорости укрепления.
Новый норматив затрагивает не обычные вклады населения в юанях, а средства в иностранных денежных единицах, которые финансовые организации должны резервировать в центробанке. При прежних правилах с каждых $100 таких обязательств банк резервировал условные $4. После 15 ноября потребуется $6. Разница в два процентных пункта кажется небольшой, но относительно прежнего объёма обязательных резервов увеличение составляет 50%.
Банкам останется меньше свободных средств для межбанковских сделок, кредитования и управления краткосрочными позициями. До объявления часть участников продавала доллары и покупала CNY в расчёте на продолжение прежнего движения. После сокращения долларовых остатков условия этих сделок меняются, а банки становятся осторожнее в предоставлении ликвидности. Результат зависит от банковских балансов и стоимости финансирования, а не от административного назначения конкретной цены доллара.
Дополнительный объём средств, который потребуется зарезервировать, оценивается примерно в $24 млрд исходя из официальных данных о валютных депозитах. Это оценка сокращения свободных ресурсов, а не объявленная интервенция. Банк Китая не продаёт эти $24 млрд на рынке в рамках решения и не устанавливает тем самым новое значение USD/CNY. Средства остаются в финансовой системе, но часть активов нельзя использовать так же свободно, как прежде.
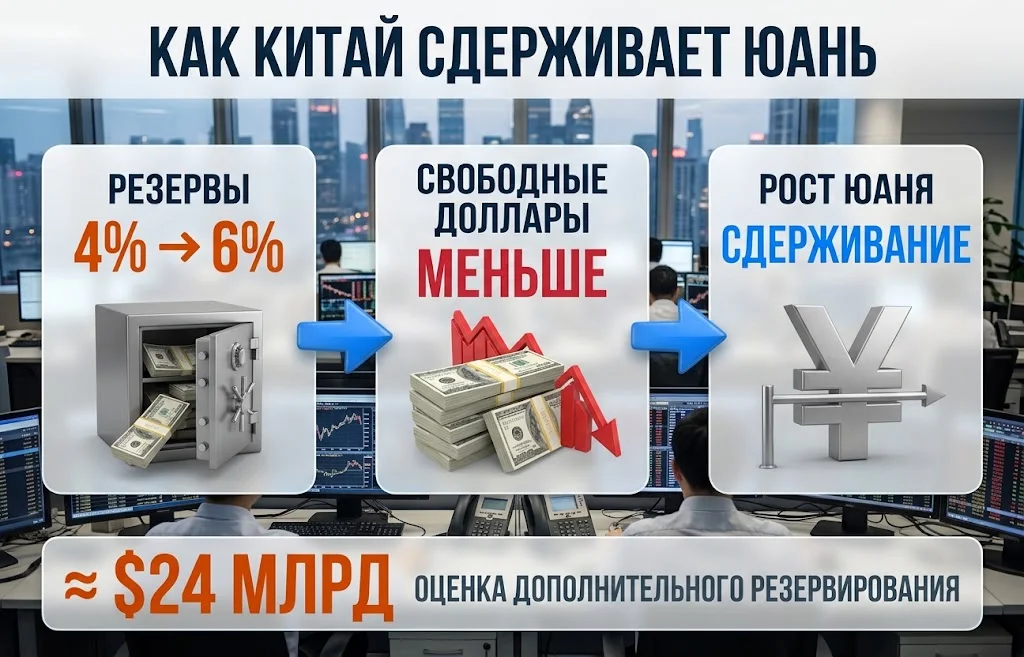
Эффект нельзя оценивать только по объёму $24 млрд. Роль играют сроки пополнения резервов, собственные запасы банков и возможность привлечь финансирование на других площадках. Если часть участников подготовлена к повышению норматива, фактическое ужесточение условий может оказаться слабее первоначальной реакции котировок. Кроме того, решение вступит в силу через двенадцать дней после объявления, тогда как валютные цены изменились уже 3 ноября. Значительную роль в первой реакции сыграл сигнал о готовности регулятора противодействовать слишком быстрому росту CNY.
Похожие инструменты использовались и раньше, но направление политики менялось вместе с рынком. В сентябре 2023 года норматив снижали, пытаясь остановить падение CNY и отток капитала. Сейчас используется противоположный приём: сократить избыток долларов в банковской системе и охладить односторонние ставки на рост китайской денежной единицы.
Первый канал международного воздействия связан с рынком долларового финансирования. Китайские банки обслуживают внешнюю торговлю, расчёты корпораций и операции с зарубежными контрагентами. Если часть их валютных ресурсов будет зарезервирована, спрос на краткосрочное долларовое финансирование может перераспределиться между внутренним рынком, Гонконгом и международными контрагентами. Но из самого повышения норматива нельзя вывести, насколько подорожают доллары за пределами Китая: для такого вывода нужны данные о межбанковских ставках, валютных свопах и потоках средств.
Второй канал — ожидания относительно азиатских валют. Китай конкурирует с рядом соседних экономик на рынках электроники, оборудования и промышленной продукции. Более слабый юань способен повысить ценовое преимущество китайских экспортёров, если его изменение сохранится и не будет компенсировано издержками или ценовой политикой компаний. Тогда валюты торговых партнёров могут оказаться под дополнительным давлением. Однако связь не прямая: изменение котировки на несколько десятых процента за день не перестраивает региональную торговлю немедленно.
Торги 3 ноября как раз показали неоднородную реакцию. Юань ослаблялся, но южнокорейская вона укреплялась к доллару, а японская иена менялась относительно слабо. Долларовый индекс оставался вблизи 101,8. У каждого рынка действовали собственные факторы: ожидания по ставкам, движение нефти, потоки капитала и внутренние новости. Китайское решение стало важной частью дня, но не единственным объяснением поведения мировых валют.
Решение Народного банка Китая прежде всего отразилось на котировках USD/CNY и USD/CNH. Для других валют значение имели также ожидания по процентным ставкам, движение капитала и ситуация во внешней торговле.
Изменение направления торгов влияет и на рынок страхования от колебаний курса. После длительного периода спокойного укрепления даже ограниченный разворот может вынудить инвесторов пересматривать хеджирование и цены валютных опционов. Ранее снижение волатильности китайского юаня делало часть стратегий заработка на колебаниях менее привлекательной. Если НБК начнёт чаще использовать сдерживающие меры, значение получит не только средний курс CNY, но и разброс возможных дневных изменений.
При этом речь пока не идёт о глобальном долларовом шоке. Ограничение свободных ресурсов действует прежде всего внутри китайских банков. Чтобы оно превратилось в значимый фактор для мирового Forex, потребуется устойчивое изменение стоимости долларового финансирования либо заметное распространение движения CNH на другие рынки. Однодневное ослабление юаня не доказывает ни того, ни другого.
Удорожание CNY по-разному влияет на участников китайской экономики. Импортёры меньше платят в юанях за зарубежные товары, оборудование и сырьё. Предприятиям, покупающим компоненты за доллары, сильный CNY способен снизить часть расходов. Для экспортёров с выручкой в долларах эффект обратный: при снижении USD/CNY они получают меньше денег в национальном выражении.
Условный производитель, получающий $10 млн выручки, при курсе 6,70 получает 67 млн юаней. При курсе 6,40 та же выручка равна 64 млн юаней: разница составляет 3 млн до учёта валютного хеджирования, изменения цен и затрат. Для предприятий с небольшой маржей подобная разница существенна. Поэтому Пекин может допускать постепенное укрепление валюты, но стремиться предотвратить его ускорение, особенно если внутренний спрос не компенсирует дополнительное давление на экспортные доходы.
С другой стороны, намеренное длительное ослабление юаня также несёт издержки. Оно повышает стоимость импортных компонентов, усиливает внешнеторговые противоречия и может подрывать доверие инвесторов к китайским активам. Пекин также стремится расширять международные расчёты и заимствования в CNY. Здесь важна предсказуемость обменного отношения. Значит, задача регулятора сложнее выбора между сильным и слабым юанем: ему нужно удержать темп изменений в пределах, приемлемых для компаний и финансовой системы.
Сильный торговый баланс пока работает в пользу CNY. Полученная за экспорт выручка превращается в спрос на CNY, когда компании продают заработанные доллары ради зарплат, налогов и внутренних расходов. Однако торговый профицит не равен объёму конверсии: часть поступлений остаётся на корпоративных счетах, идёт на погашение долгов или зарубежные операции. Повышение норматива воздействует на баланс банков, но не отменяет приток экспортной выручки.
Дата вступления нового норматива важна для банковских балансов, но цены на Forex уже учитывают объявленные правила. Следующие сессии покажут, ограничится ли влияние коротким пересмотром позиций или регулятор добьётся более длительного изменения ожиданий. Показательными будут ежедневные ориентиры НБК, разница между CNY и CNH, ставки по свопам и объём продажи экспортных долларов.
После 15 ноября соотношение экспортных потоков, спроса на доллар и действий НБК может привести к разным траекториям:
На среднесрочном горизонте сохраняется и противоположный взгляд. Прогноз Goldman Sachs по USD/CNY на уровне 6,40 основывается на масштабном внешнем профиците Китая и возможности дальнейшего укрепления национальной валюты. Решение 3 ноября не опровергает этот фундаментальный аргумент, но напоминает о роли властей: даже при сильном спросе на CNY движение курса не обязательно будет быстрым и беспрепятственным.
Курс юаня к доллару после повышения резервных требований будет определяться сочетанием экспортных потоков, доступности долларов и сигналов регулятора. Для мирового Forex решающим окажется вопрос, изменят ли новые правила ожидания участников за пределами Китая. Пока реакция остаётся прежде всего китайской и региональной, а говорить о развороте глобального долларового тренда преждевременно.
Больше новостей здесь.
Полезное
Курс XRP у $1,25: почему новые кошельки...
Нефть Ближнего Востока: рынок увидел...
Крупнейшие компании Европы: ASML вдвое...
Дайджест криптоновостей за 02.11.2026:...
LNG Canada: сделка Blackstone на $3,1 млрд
Акции Apple: оценка в $5 трлн требует...
Илияна Йотова победила: что меняется в...
Альянс ЕС и Канады: что решили в Монреале
Запрет экспорта дизеля из России: что...
Акции Intel рухнули: почему бум ИИ не...
Другие новости
Срочный рынок
Нефть Ближнего Востока: рынок увидел признаки избытка
Фондовый рынок
Крупнейшие компании Европы: ASML вдвое дороже HSBC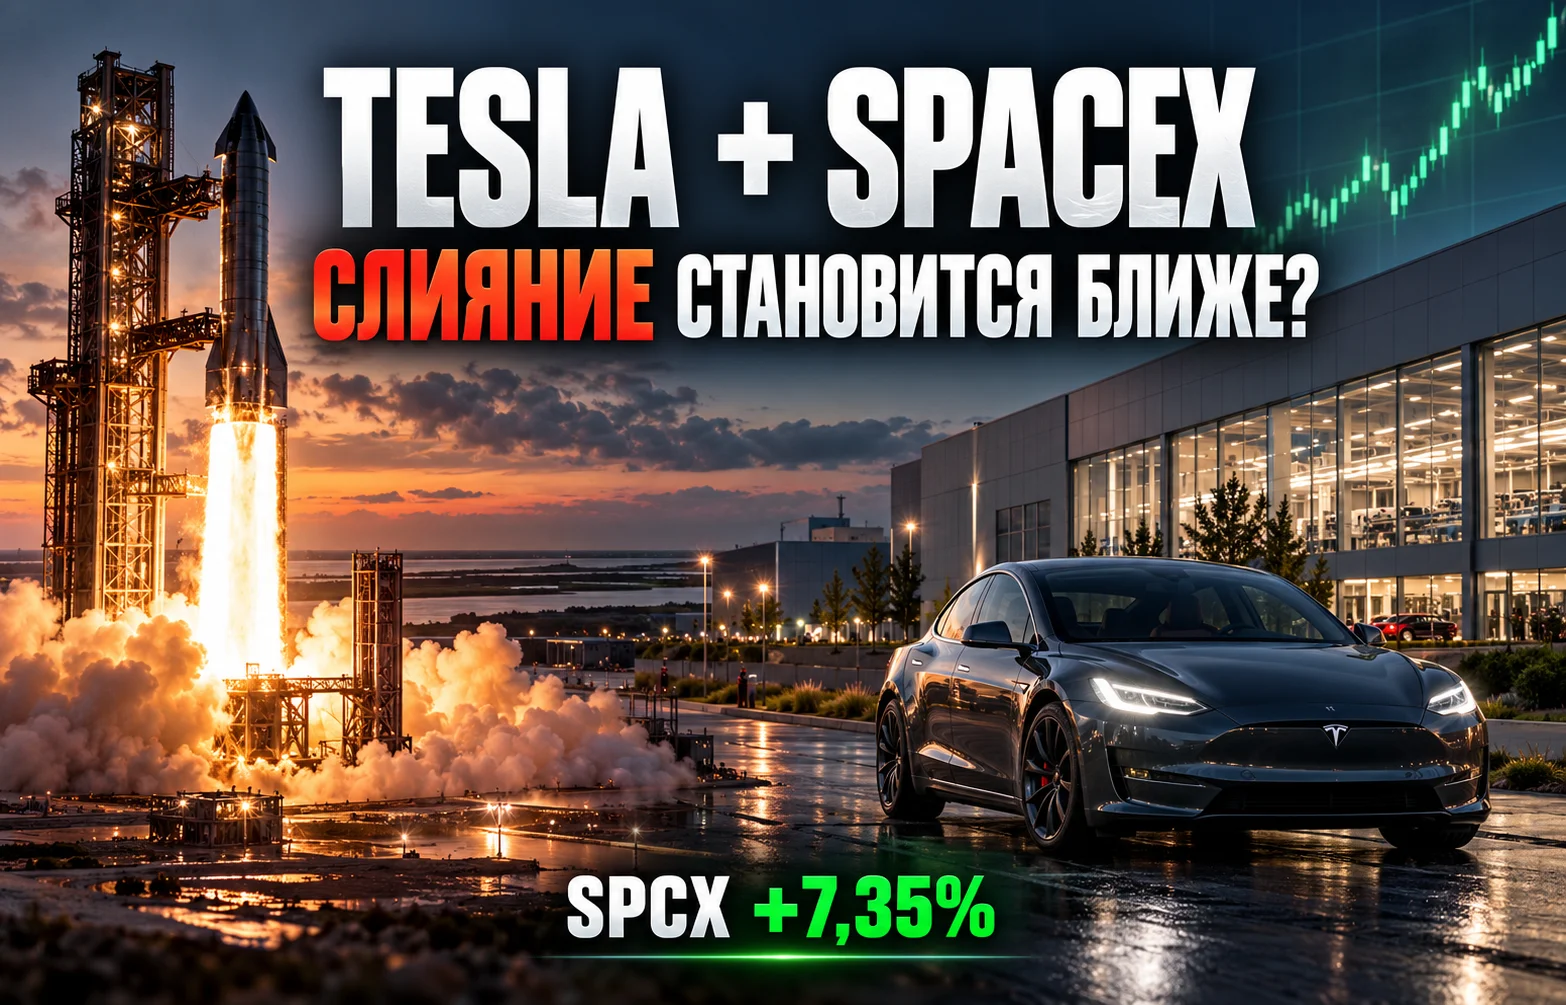
Фондовый рынок
Слияние Tesla и SpaceX: акции SPCX выросли на 7%
Фондовый рынок
Продажи Tesla превзошли прогноз после двух лет спада
Срочный рынок
Нефть ESPO дорожает: Китай платит премию до $10
Финансовый рынок
Хеджирование доллара США может запустить продажи на $230 млрд
Фондовый рынок
Гонка вооружений в космосе: США и Китай готовят новое оружие
Срочный рынок
Солнечная энергетика достигла 3 ТВт: новая эпоха рынка
Финансовый рынок
Валютная интервенция США: зачем Минфин покупал JPY через EUR?