Поиск
Фондовый рынок


Акции AMD получили поддержку после того, как компания представила прогноз выручки на IV квартал около $17 млрд, превысив ожидания аналитиков. Серверное подразделение почти удвоило продажи за год и уже обеспечивает около двух третей общего оборота. Руководство рассчитывает ускорить рост в 2027 году, однако расширение бизнеса требует денег на запасы и производственные мощности, а прогнозная валовая рентабельность пока снижается.
AMD опубликовала результаты 3 ноября после завершения основной торговой сессии. В официальном отчёте за III квартал выручка составила $13,377 млрд, увеличившись на 45% относительно прошлого года и на 16% за квартал. Скорректированная прибыль на акцию достигла $2,09 против $1,20 годом ранее. Консенсус Bloomberg предполагал продажи около $13,1 млрд и прибыль $1,97 на акцию.
Самый сильный сигнал пришёл из прогноза. AMD ожидает в октябре–декабре примерно $17 млрд выручки с отклонением в пределах 3%. Середина диапазона на $700 млн, или приблизительно на 4,3%, выше средней аналитической оценки $16,3 млрд. Относительно завершённого квартала компания закладывает увеличение продаж примерно на 27%, а в годовом выражении — около 66%.
Рынок получил основание пересмотреть ближайшую траекторию бизнеса после нескольких недель распродаж технологических бумаг. Перед публикацией инвесторы опасались, что расходы облачных компаний на вычислительную инфраструктуру перестанут превращаться в столь же быстрый прирост заказов. Прогноз поставщика процессоров показывает, что AMD пока видит достаточно спроса для нового скачка поставок уже в текущем квартале.
Основная сессия 3 ноября завершилась для бумаги на отметке $483,90, с повышением на 3,65%. Это движение предшествовало публикации результатов. На 19:59 по времени Нью-Йорка цена вне основной сессии составляла $508,20, на 5,02% выше закрытия. Более ранние сообщения о росте примерно на 7% описывали другую точку вечерних торгов, когда котировки ещё менялись.
Превышение ожиданий особенно существенно для компании, от которой уже ждали быстрого расширения. Чем больше будущих успехов заложено в цену, тем меньше пространства остаётся для обычного хорошего отчёта. Поэтому для держателей AMD сейчас важны одновременно объём новых поставок и способность наращивать прибыль быстрее затрат.
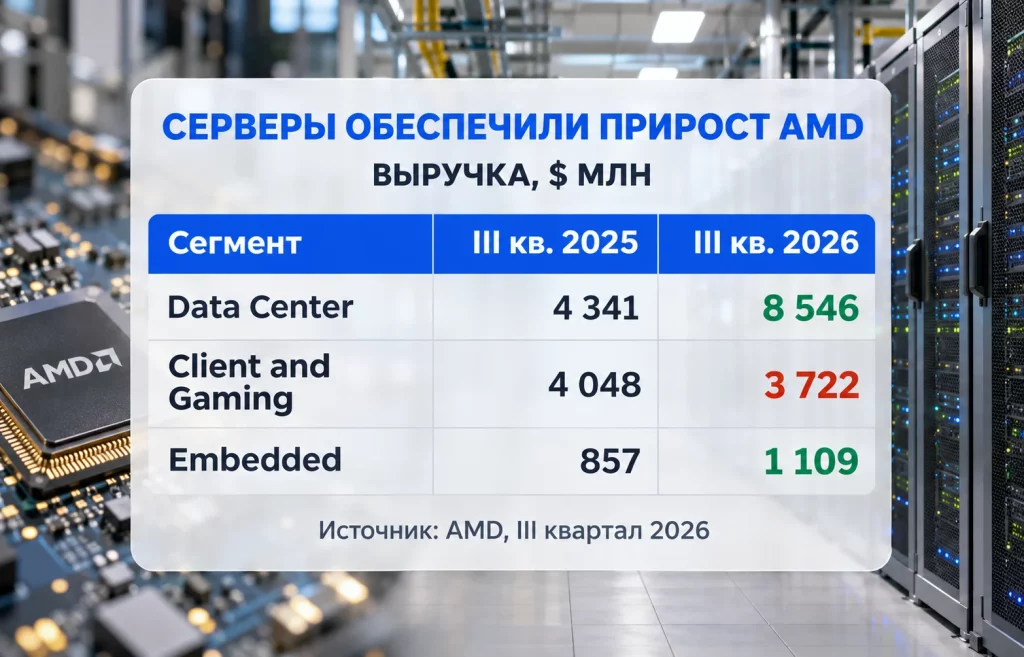
Выручка Data Center достигла $8,546 млрд против $4,341 млрд годом ранее. Прибавка этого подразделения составила $4,205 млрд, тогда как общий оборот AMD вырос на $4,131 млрд. Разница означает, что серверный бизнес обеспечил весь чистый прирост компании и компенсировал совокупное снижение остальных направлений.
Его доля в продажах поднялась примерно с 47% до 64%. Одновременно увеличивается зависимость AMD от решений относительно небольшого круга крупных покупателей вычислительной инфраструктуры. Для компании это возможность продавать больше дорогих систем, для акционеров — более тесная связь результатов с инвестиционными бюджетами облачных операторов.
Data Center объединяет два разных источника спроса. Процессоры EPYC выполняют широкий круг серверных задач, а ускорители Instinct используются для обучения и работы моделей искусственного интеллекта. Поэтому весь оборот подразделения нельзя записывать в продажи ИИ-ускорителей: покупатели приобретают и обычные серверные вычисления, и специализированные мощности.
ИИ-агенты расширяют потребность в обоих видах оборудования. Модель формирует ответ или действие на ускорителе, а взаимодействие с приложениями и обработка сопутствующих операций требуют центральных процессоров. Чем больше задач агент выполняет постоянно и параллельно, тем выше нагрузка на обслуживающую его инфраструктуру. Для AMD это создаёт возможность увеличивать продажи EPYC вместе с Instinct, а не рассчитывать исключительно на графические ускорители.
За пределами серверного бизнеса результаты неоднородны:
Слабость игрового направления связана со снижением продаж графики и полузаказных решений, в том числе процессоров для консолей. Она сосуществует с ростом мобильных Ryzen. Падение объединённого сегмента поэтому не означает, что все продукты AMD для персональных компьютеров теряют покупателей одинаковыми темпами.
Увеличить предложение передовых микросхем быстро сложнее, чем оформить новый заказ. Требуются производственные мощности и доступное оборудование по всей цепочке. Уже проявившийся дефицит литографического оборудования на фоне спроса на ИИ показывает, почему планы поставщиков компонентов рассчитываются на годы вперёд. Обещанный рост AMD зависит и от того, насколько успешно партнёры расширят выпуск.
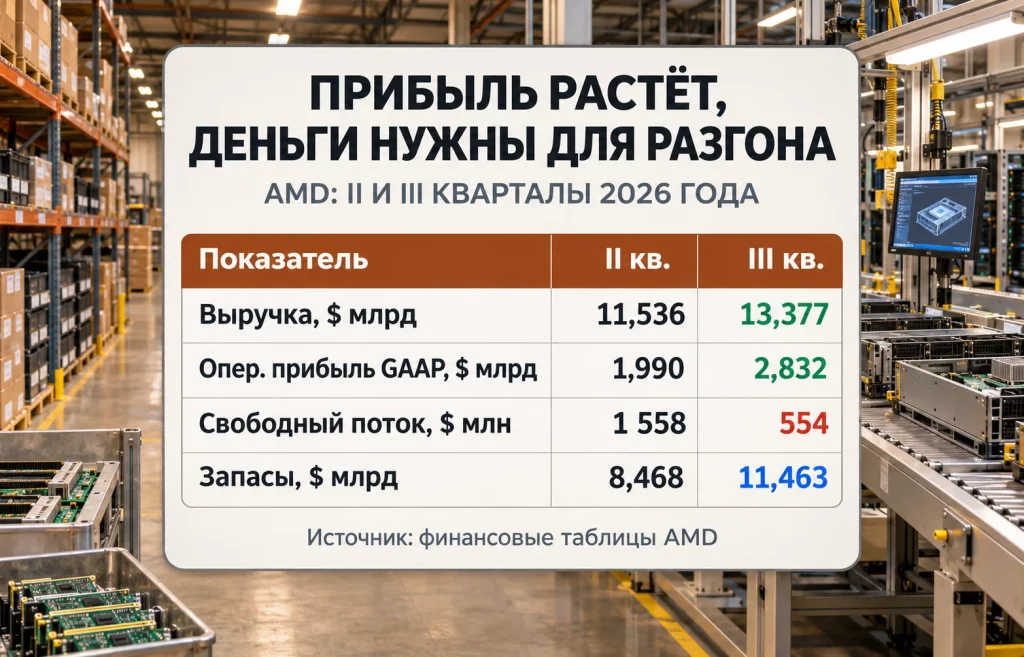
На уровне прибыли AMD получила заметный эффект масштаба. Операционный результат GAAP вырос на 123%, до $2,832 млрд, при увеличении выручки на 45%. Операционные расходы росли медленнее оборота: часть затрат на разработку распределяется на больший объём продаж, и дополнительная выручка приносит компании больше операционной прибыли.
Чистая прибыль по стандартам GAAP составила $2,428 млрд, или $1,46 на разводнённую акцию. Скорректированный показатель исключает ряд статей и потому заметно выше. Для акционера выбор базы меняет оценку того, сколько компания заработала за отчётный период: сопоставлять $2,09 non-GAAP с прошлогодней прибылью GAAP было бы неверно.
Часть различия связана с неденежными начислениями по варрантам, выданным клиенту. Такие инструменты дают право приобрести акции при выполнении предусмотренных условий. Их переоценка способна менять бухгалтерскую прибыль вслед за котировкой AMD, хотя сама по себе не означает аналогичного платежа деньгами. Отдельный будущий вопрос — возможное увеличение количества акций при реализации прав: тогда прибыль бизнеса распределяется между большим числом бумаг. Поэтому показатели на одну акцию нужно оценивать вместе с условиями таких соглашений.
При этом по прогнозу валовая маржа non-GAAP снизится с 56% в III квартале примерно до 55% в IV квартале. Она показывает долю продаж, остающуюся после себестоимости, до операционных расходов и других статей. Снижение на один процентный пункт при обороте $17 млрд соответствует приблизительно $170 млн валовой прибыли по сравнению с условным сохранением 56%. Это чувствительность расчёта, а не прогноз недополученной чистой прибыли.
Рост общего объёма способен перекрыть такое снижение: меньшая доля от значительно большей выручки всё равно может дать больше прибыли в долларах. Дальнейший результат зависит от структуры поставок и расходов на расширение. Ускорение серверного бизнеса само по себе не означает, что каждый дополнительный доллар продаж будет иметь прежнюю рентабельность.
Более резкий контраст возник в движении денежных средств. Свободный денежный поток сократился с $1,558 млрд во II квартале до $554 млн в III. Денежные поступления от текущей деятельности продолжающегося бизнеса составили $1,202 млрд; ещё $648 млн ушло на приобретение основных средств. После этих вложений и остаётся свободный поток, доступный для других нужд.
Запасы за квартал увеличились примерно на $3 млрд, до $11,463 млрд. Финансовый директор Джин Ху объяснила их наращивание подготовкой к серверному спросу, а слабый денежный поток связала с вложениями в оборотный капитал и мощности. Такая подготовка требует заплатить за компоненты и производственную готовность прежде, чем расширенные поставки принесут оплату.
Для AMD расходование средств сейчас может быть необходимым условием будущей выручки. Но если сроки заказов сдвинутся, капитал дольше останется связанным в запасах. Проверкой объяснения руководства станет последующее превращение накопленных компонентов в отгрузки и денежные поступления.
Доступная ликвидность даёт пространство для подготовки: денежные средства и краткосрочные инвестиции на конец квартала достигли $15,776 млрд. Одновременно общий долг вырос до $7,079 млрд, в том числе после августовского размещения облигаций. Поэтому увеличение денежных резервов нельзя целиком приписывать текущим продажам.
Рост серверных заказов имеет разные последствия для AMD и её клиентов. Поставщик оборудования признаёт выручку от проданных решений, а покупателю предстоит загрузить новые мощности и получить доход от их использования. Быстрое расширение первого бизнеса может некоторое время сосуществовать с ухудшением свободного денежного потока второго.
В этом заключается одно из уязвимых мест инвестиционного цикла ИИ. Если доходы от вычислительных услуг запаздывают, операторы могут пересмотреть темпы закупок, даже когда технология востребована. Через перенос заказов изменение их финансовых возможностей передаётся производителям процессоров.
Пока AMD описывает обратную картину: спрос поддерживает расширение поставок. Но уверенность руководства относится к собственным продуктам и видимым заказам. Из неё нельзя вывести окупаемость всех строящихся дата-центров или справедливую стоимость всего технологического сектора.
Полупроводниковый цикл также шире ускорителей. Восстановление спроса на аналоговые микросхемы Texas Instruments затрагивает промышленность и системы питания. Разные поставщики получают заказы от разных конечных рынков, поэтому сильный отчёт одной компании не гарантирует одинакового результата конкурентам.
Для самой AMD возникает дополнительный конфликт между рынками. Серверная инфраструктура поглощает память и другие компоненты, повышая стоимость готовых компьютеров. Лиза Су сообщила, что компания планирует работу на 2027 год исходя из двузначного сокращения мировых поставок ПК в штуках. Это допущение AMD при планировании, а не уже состоявшееся падение рынка.
Более дорогие устройства особенно чувствительны к возможностям массового покупателя. Корпоративные серверы могут продолжать расти, пока часть потребителей откладывает замену ноутбука. Такой разрыв помогает понять, почему быстрый общий рост AMD будет всё сильнее зависеть от структуры бизнеса, а не от синхронного подъёма всех его направлений.
На конференции с инвесторами Су обозначила ожидание роста общей выручки более чем на 80% в 2027 году. Для серверных центральных процессоров руководство ориентируется примерно на удвоение продаж, а для направления ИИ-ускорителей — на ещё более быстрый подъём. До отчёта средняя оценка аналитиков предполагала увеличение общего оборота приблизительно на 75%.
Это ориентиры, основанные на текущей видимости спроса. Их выполнение потребует серийного выпуска новых продуктов и своевременной готовности систем у партнёров. Helios переводит конкуренцию с отдельных чипов на уровень целых серверных стоек, где покупателю важны совместная работа компонентов и стоимость выполняемых вычислений.
Конкуренция за серверные стойки делает цену самого процессора лишь частью расчёта. Заказчик оплачивает также память и сетевое оборудование, а затем несёт расходы на электричество и обслуживание. Если система выполняет больше полезной работы при тех же затратах, высокая закупочная цена может окупаться. Если оборудование простаивает или программный перенос затягивается, заявленная производительность не превращается в экономию. Именно фактическая стоимость выполненной задачи определяет привлекательность решения для повторной закупки.
Для клиента более доступный ускоритель имеет ценность лишь тогда, когда программное обеспечение позволяет загрузить его реальными задачами. Перенос моделей и эксплуатация систем требуют инженерной работы. Поэтому AMD предстоит превращать технические преимущества в повторные закупки, поддерживая поставки оборудования и развитие программной среды ROCm.
Главный ближайший рубеж уже измерим: выручка IV квартала должна приблизиться к заявленному диапазону $16,49–17,51 млрд. Следом станет понятнее, сколько денежных средств потребовалось для этого увеличения поставок и удалось ли сохранить прибыльность при изменении продуктового состава.
Если подготовленные запасы начнут быстрее превращаться в оплаченные отгрузки, сегодняшние вложения получат подтверждение в денежном потоке. При задержках поставок или закупок клиентов оборотный капитал останется связанным дольше. Именно скорость этого превращения определит, насколько убедительно акции AMD смогут опираться на ускорение бизнеса после первоначальной реакции на отчёт.
Больше новостей здесь.
Полезное
Курс XRP у $1,25: почему новые кошельки...
Нефть Ближнего Востока: рынок увидел...
Курс юаня к доллару: Китай нажал на тормоз
Крупнейшие компании Европы: ASML вдвое...
Дайджест криптоновостей за 02.11.2026:...
LNG Canada: сделка Blackstone на $3,1 млрд
Акции Apple: оценка в $5 трлн требует...
Илияна Йотова победила: что меняется в...
Альянс ЕС и Канады: что решили в Монреале
Запрет экспорта дизеля из России: что...
Другие новости
Крипто рынок
Шорт-сквиз ZEC отправил Zcash выше $1 000
Срочный рынок
Потребление дизеля на душу населения: мировой рейтинг
Финансовый рынок
Кэрри трейд с иеной разворачивается: JPY резко выросла
Фондовый рынок
Китай готовит новый мегалистинг: IPO YMTC на $4,9 млрд
Срочный рынок
Крупнейшие сельскохозяйственные экономики мира: топ-40
Финансовый рынок
Truth API от Trump Media: зачем рынку доступ в миллисекундах?
Крипто рынок
Прогноз цены биткоина на 2026 год: обвал до $46 000?
Фондовый рынок
Расширение завода Micron в Японии взбудоражило рынки
Финансовый рынок
Валюты Азии под ударом: центробанки выходят на защиту