Поиск
Фондовый рынок


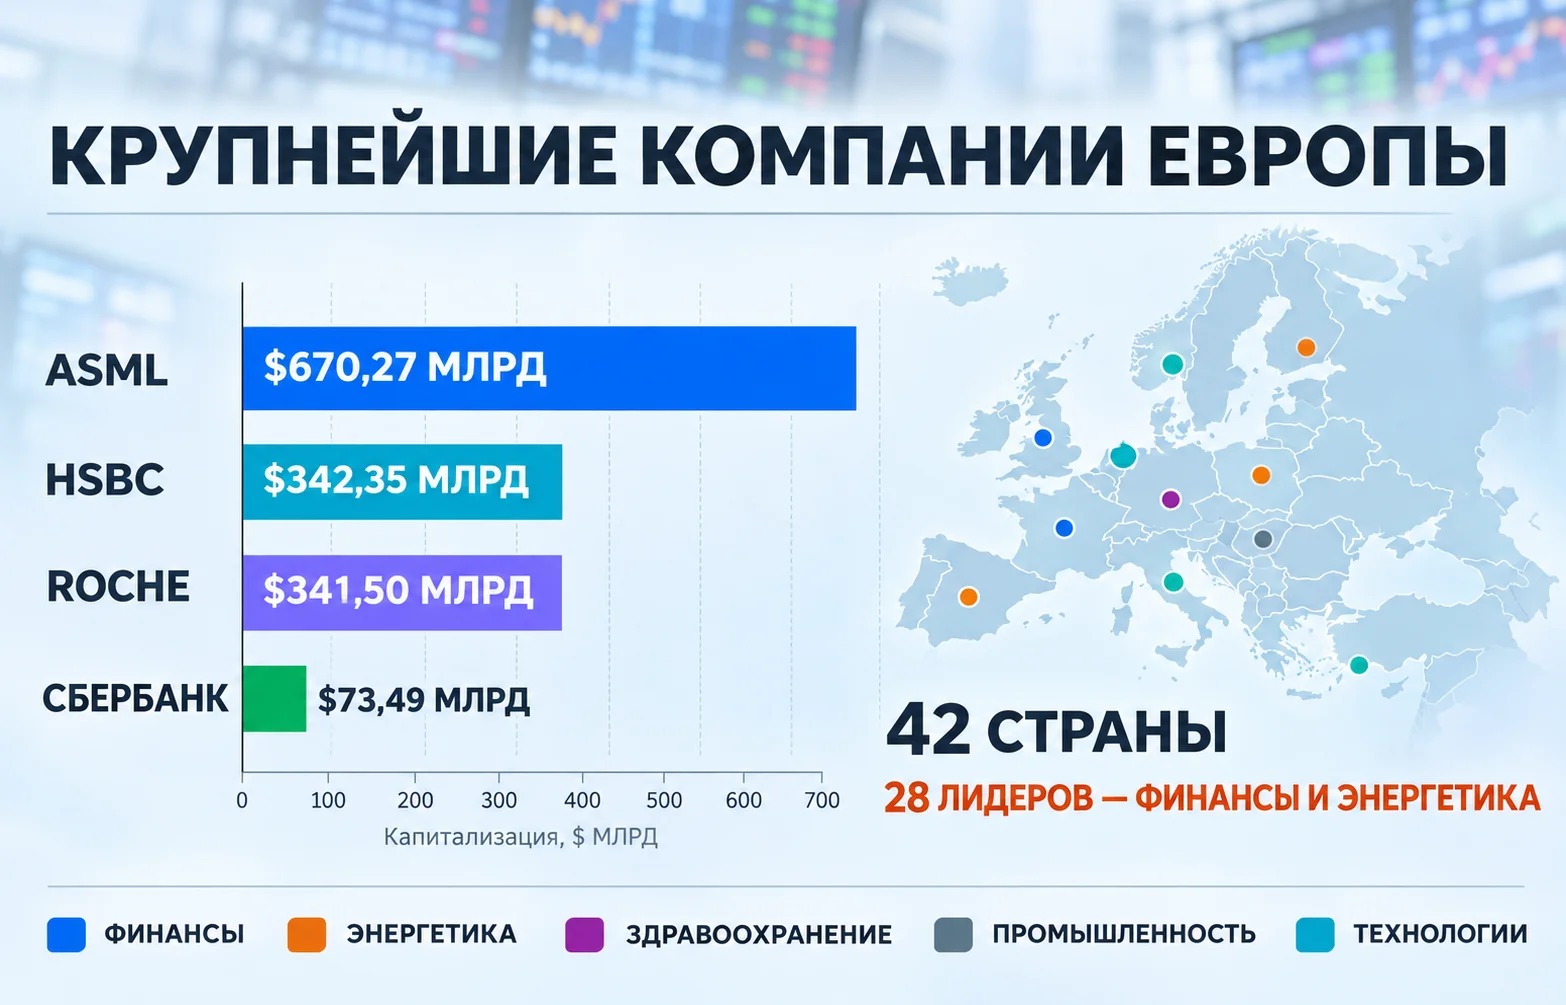
Крупнейшие компании Европы показывают довольно необычную картину: континентальный лидер находится в технологическом секторе, но почти весь остальной национальный рейтинг контролируют банки, энергетика, промышленность и здравоохранение. На 29 сентября 2026 года ASML оценивалась в $670,27 млрд, почти вдвое дороже британского HSBC и швейцарской Roche. При этом среди 42 национальных лидеров ASML оказалась единственной технологической компанией.
Рейтинг основан на расположении штаб-квартиры публичной компании и её рыночной капитализации на 29 сентября 2026 года либо на последнюю доступную котировку. Поэтому это не список крупнейших предприятий по выручке, прибыли или числу сотрудников. Капитализация показывает, сколько рынок в конкретный момент готов платить за весь акционерный капитал компании, а значит, учитывает не только текущий масштаб бизнеса, но и ожидания инвесторов.
В верхней части рейтинга разрыв между ASML и остальными особенно заметен. Нидерландская компания стоит почти столько же, сколько HSBC и Roche вместе, а её капитализация примерно в 2,9 раза выше, чем у французской L’Oréal.
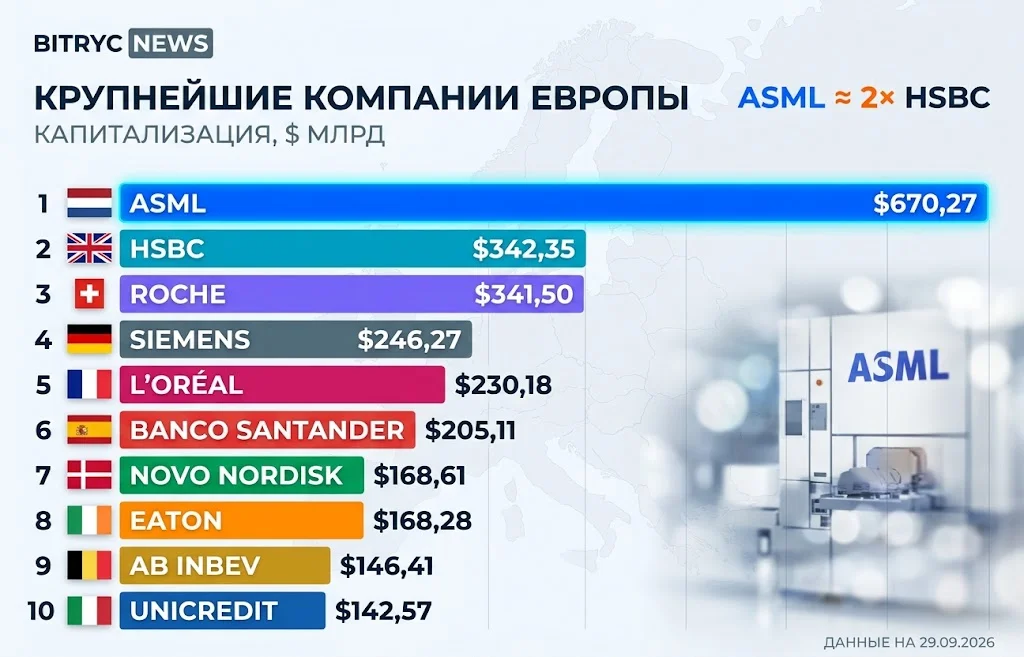
Такой состав первой десятки хорошо показывает разницу между Европой и США. В американской верхушке капитализации доминируют технологические гиганты, а в европейской десятке рядом с ASML находятся банки, фармацевтика, промышленность и потребительский бизнес. Сравнение рентабельности крупнейших компаний мира дополнительно показывает, почему капитализация и текущая прибыльность не должны восприниматься как один и тот же показатель: рынок оценивает не только сегодняшние денежные потоки, но и будущие возможности бизнеса.
Ключевая причина лидерства ASML — её положение в цепочке производства передовых микросхем. Компания является единственным поставщиком систем литографии в экстремальном ультрафиолете, которые необходимы для ряда наиболее сложных современных технологических процессов. Производители процессоров и памяти могут конкурировать между собой, но для выпуска передовых чипов им всё равно приходится учитывать доступность оборудования ASML.
Связь с ростом искусственного интеллекта проходит через несколько звеньев. Операторы дата-центров наращивают закупки ускорителей и памяти, разработчики микросхем увеличивают производственные планы, контрактные фабрики расширяют мощности, а затем растёт спрос на литографические системы и модернизацию уже установленных линий. Ограниченное предложение таких машин делает ASML одним из главных инфраструктурных бенефициаров инвестиционного цикла в ИИ.
После даты, на которую составлен рейтинг, компания опубликовала результаты третьего квартала. В официальном отчёте ASML продажи достигли €11,66 млрд, чистая прибыль — €4,96 млрд, а валовая рентабельность — 57,5%. Компания ожидает выручку €44–45 млрд за весь 2026 год. Ранее руководство также предупреждало, что запланированных производственных мощностей на 2027–2028 годы может не хватить для ожидаемого спроса клиентов.
Это объясняет, почему рынок даёт ASML значительно более высокую оценку, чем большинству европейских промышленных компаний. Высокая капитализация опирается не только на текущую прибыль, но и на редкость технологии, ограниченные производственные возможности и ожидания дальнейших вложений в передовые чипы. Вместе с тем такая оценка чувствительна к темпам капитальных расходов крупнейших производителей полупроводников. Если цикл инвестиций в ИИ замедлится или заказчики перенесут расширение фабрик, часть заложенных ожиданий может быть пересмотрена.
Для самого европейского рынка история ASML двойственна. С одной стороны, континент располагает компанией, занимающей почти незаменимое положение в глобальной полупроводниковой инфраструктуре. С другой — результаты ASML и проблема дефицита литографического оборудования подчёркивают, насколько уникален этот случай: среди остальных 41 национального лидера нет ни одной технологической компании.
За первой десяткой начинается более характерная для Европы структура. Здесь быстро увеличивается доля банков, энергетических и коммунальных компаний. В России крупнейшей публичной компанией по капитализации стал Сбербанк — $73,49 млрд. В общеевропейском рейтинге он занял 13-е место, между норвежской Equinor и финской Nordea.
Оставшиеся 32 национальных лидера распределились так:
Разброс между верхней и нижней частью списка огромен: капитализация ASML превышает стоимость Eleving Group более чем в 3 000 раз. Это не означает столь же большой разницы в качестве бизнеса. На небольших фондовых рынках национальный лидер может оставаться сравнительно компактной компанией, потому что значительная часть местной экономики принадлежит государству, частным владельцам или иностранным группам и вообще не представлена на бирже. Поэтому позиции с 20-й по 42-ю лучше читать прежде всего как характеристику конкретного национального рынка, а не как прямой рейтинг эффективности компаний между собой.
Сбербанк выглядит крупным эмитентом в масштабе большинства национальных рынков Центральной и Восточной Европы, но дистанция до лидеров Западной Европы остаётся значительной. Его оценка примерно в девять раз ниже сентябрьской капитализации ASML и почти в пять раз ниже HSBC. При этом прямое сравнение требует учитывать различия в доступе инвесторов к рынкам, ликвидности, валюте и структуре акционерной базы.
Финансовые компании занимают первое место в 18 из 42 стран. В 15 случаях это непосредственно банки, а в остальных — страховщики или инвестиционные группы. Ещё в 10 странах лидируют энергетические и коммунальные компании. Получается, что 28 из 42 национальных чемпионов, то есть две трети списка, относятся всего к двум крупным секторам.
Падение акций европейских банков в октябре показало и обратную сторону такого веса. Банковская капитализация чувствительна к динамике процентных ставок, стоимости фондирования, качеству кредитного портфеля и экономическому циклу. Сильные результаты нескольких лет могут быстро смениться переоценкой, если инвесторы начинают ожидать более слабую маржу или рост рисков.
Энергетические лидеры зависят от другой группы факторов:
Для ряда стран важна и доля государства. Норвегия контролирует 67% Equinor, а чешское государство владеет почти 70% ČEZ. Поэтому стоимость таких компаний отражает одновременно рыночную конъюнктуру и решения крупных государственных акционеров.
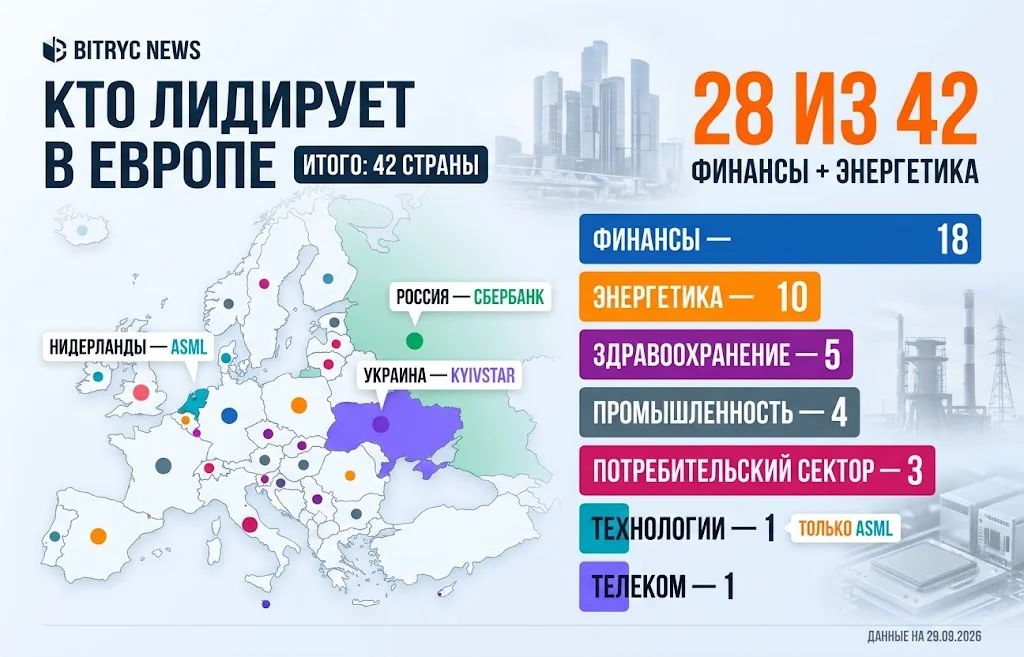
Отраслевая структура объясняет, почему европейский рейтинг заметно отличается от американского. Экономика региона сильна в банковском деле, промышленности, фармацевтике, энергетике и потребительских брендах, но за последние десятилетия здесь появилось мало новых публичных компаний, способных быстро вырасти до оценки в сотни миллиардов долларов. ASML выбивается из этой модели благодаря почти монопольной позиции в критически важном сегменте оборудования для чипов.
Положение ASML на первом месте не гарантировано навсегда. Ещё в 2024 году самой дорогой компанией Европы была Novo Nordisk с оценкой более $650 млрд. Затем её стоимость упала более чем на 70% на фоне усиления конкуренции со стороны Eli Lilly и пересмотра ожиданий по рынку препаратов GLP-1. Это показывает, насколько быстро меняется капитализация даже у компаний с сильным бизнесом.
Для ASML ключевыми факторами останутся инвестиции производителей чипов, темпы расширения ИИ-инфраструктуры, способность увеличить выпуск литографических систем и ограничения на экспорт оборудования. Для банков большое значение будут иметь процентные ставки и кредитный цикл. Для нефтегазовых и коммунальных компаний — цены на энергоносители, регулирование и государственная политика. Фармацевтические компании зависят от результатов исследований, патентов и конкуренции отдельных препаратов.
Поэтому рейтинг крупнейших компаний Европы лучше воспринимать как снимок структуры капитала на конкретную дату, а не как постоянную иерархию. Но этот снимок показывает устойчивую особенность региона: в большинстве стран национальный фондовый рынок по-прежнему возглавляют банки, энергетика и зрелые промышленные группы. На их фоне ASML остаётся редким исключением — технологической компанией глобального масштаба, стоимость которой определяется не размером внутреннего рынка Нидерландов, а её ролью во всей мировой полупроводниковой индустрии.
Больше новостей здесь.
Полезное
Курс XRP у $1,25: почему новые кошельки...
Нефть Ближнего Востока: рынок увидел...
Курс юаня к доллару: Китай нажал на тормоз
Дайджест криптоновостей за 02.11.2026:...
LNG Canada: сделка Blackstone на $3,1 млрд
Акции Apple: оценка в $5 трлн требует...
Илияна Йотова победила: что меняется в...
Альянс ЕС и Канады: что решили в Монреале
Запрет экспорта дизеля из России: что...
Акции Intel рухнули: почему бум ИИ не...
Другие новости
Срочный рынок
Нефть Ближнего Востока: рынок увидел признаки избытка
Финансовый рынок
Курс юаня к доллару: Китай нажал на тормоз
Фондовый рынок
Слияние Tesla и SpaceX: акции SPCX выросли на 7%
Фондовый рынок
Продажи Tesla превзошли прогноз после двух лет спада
Срочный рынок
Нефть ESPO дорожает: Китай платит премию до $10
Финансовый рынок
Хеджирование доллара США может запустить продажи на $230 млрд
Фондовый рынок
Гонка вооружений в космосе: США и Китай готовят новое оружие
Срочный рынок
Солнечная энергетика достигла 3 ТВт: новая эпоха рынка
Финансовый рынок
Валютная интервенция США: зачем Минфин покупал JPY через EUR?