Поиск
Финансовый рынок


Курс доллара к турецкой лире 29 сентября поднялся выше отметки 49 TRY за $1 и остался в области исторических максимумов. По данным Investing.com, около 12:00 по мск USD/TRY находился примерно на уровне 49,00, а в предыдущие торговые дни отдельные внутридневные максимумы уже превышали эту границу. Поэтому отметку 49 правильнее рассматривать не как внезапный валютный обвал, а как очередной этап постепенного ослабления турецкой валюты.
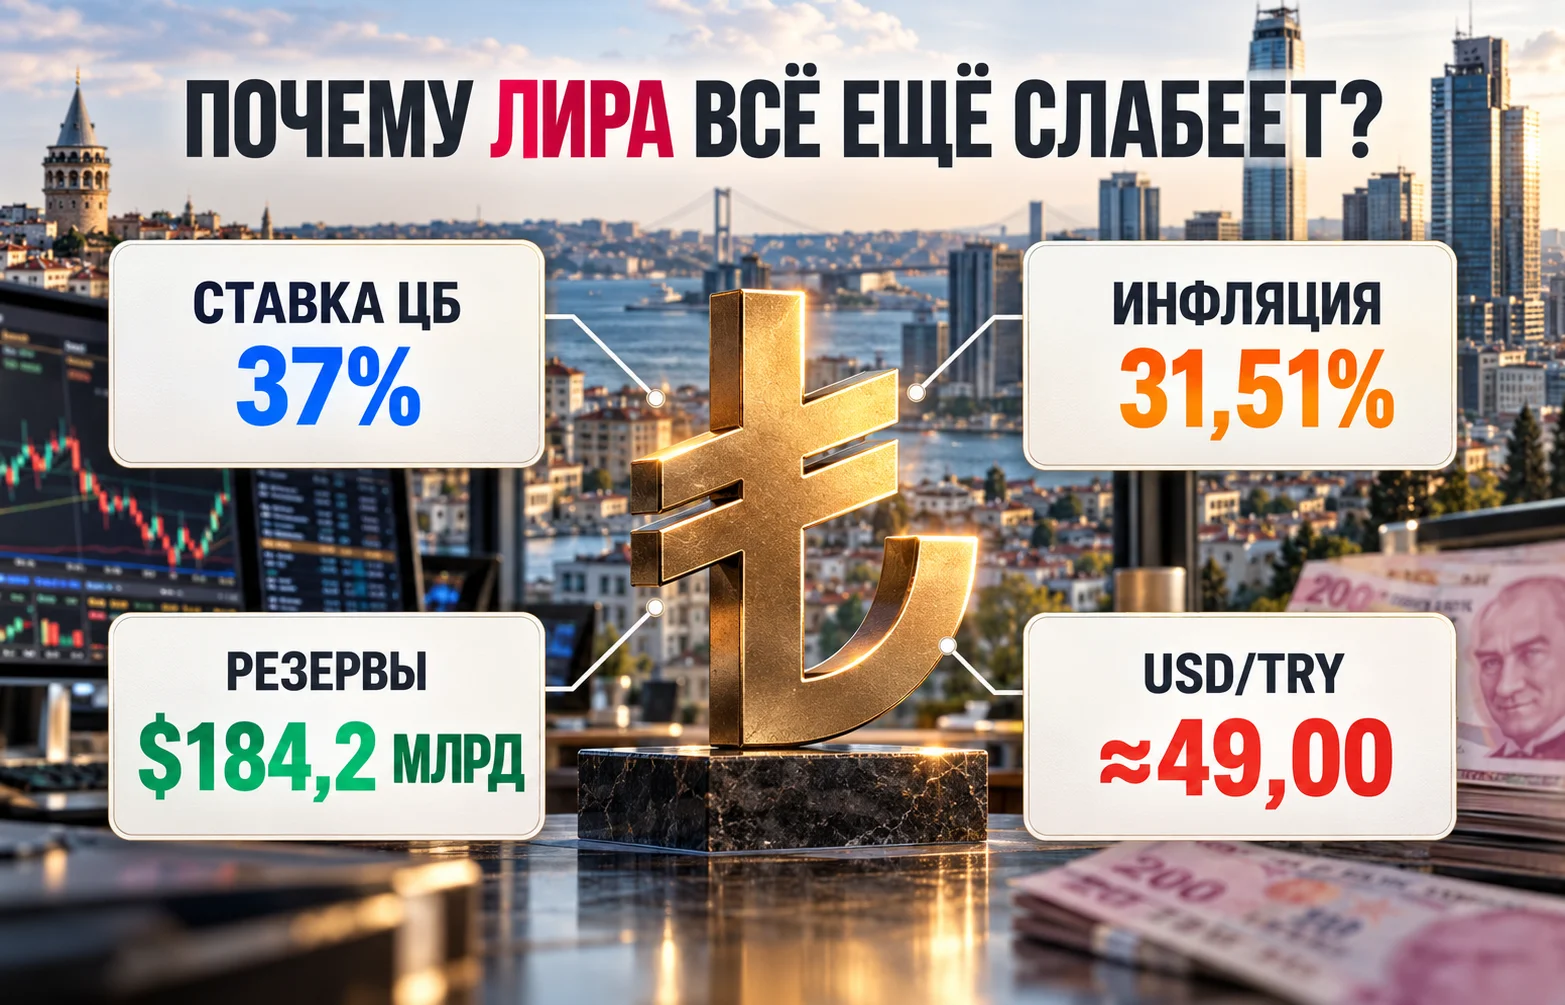
Ситуация выглядит особенно интересно на фоне макроэкономических показателей Турции. Центральный банк удерживает ставку на уровне 37%, доходность депозитов в лирах превышает 40%, инфляция постепенно снижается, а международные резервы восстановились до $184,2 млрд. Однако этих факторов пока недостаточно для устойчивого разворота TRY.
В конце сентября движение USD/TRY оставалось сравнительно плавным. 23 сентября пара завершила день около 48,7850, 24 сентября поднялась к 48,8400, а 25 сентября — к 48,9496. К 28 сентября показатель достиг 49,0084, после чего 29 сентября удерживался примерно возле 49.
Такое движение заметно отличается от резких девальвационных эпизодов, которые турецкий валютный рынок переживал в предыдущие годы. Вместо скачка на несколько процентов за одну сессию наблюдается последовательное продвижение доллара к новым уровням.
Динамика последних торгов выглядит следующим образом:
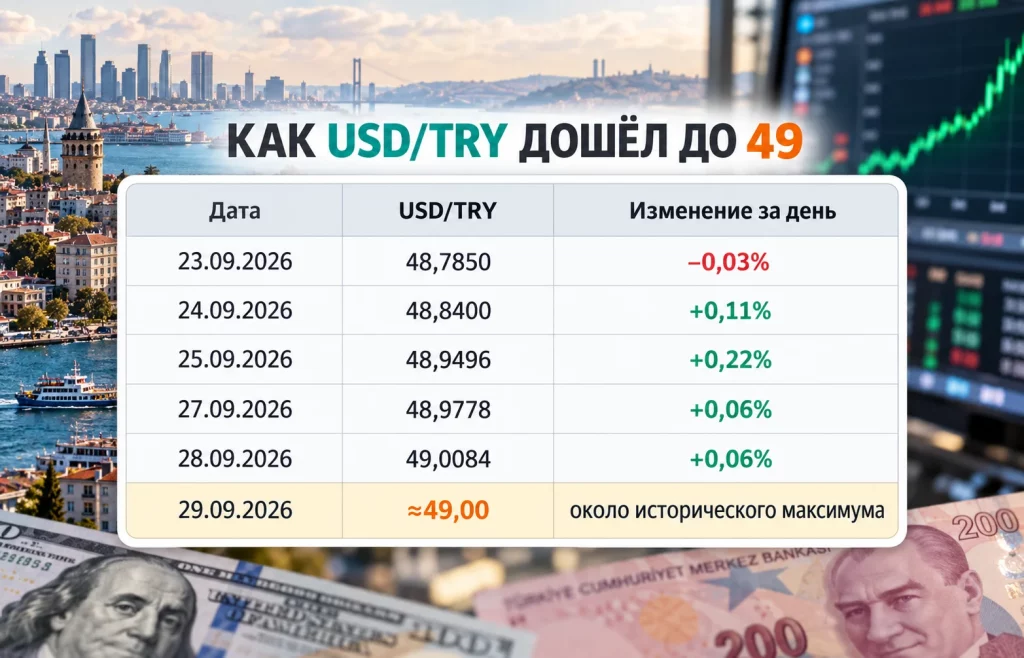
При этом внутридневные экстремумы отличаются от цен завершения сессии. Например, 28 сентября Investing.com фиксировал максимум около 49,2756. Именно поэтому утверждать, что доллар «впервые» прошёл 49 исключительно 29 сентября, некорректно: граница уже пересекалась внутри предыдущих торгов.
Текущий рекорд продолжает движение, которое наблюдалось ещё в начале года. В январе мы писали о том, как турецкая лира обновляла исторический минимум около 43,08 TRY за доллар, несмотря на замедление потребительской инфляции. За последующие месяцы американская валюта прибавила ещё почти шесть лир.
Для бизнеса это означает дальнейшее увеличение стоимости импортных контрактов, выраженных в долларах. Для населения слабая национальная валюта остаётся одним из каналов переноса внешних цен во внутреннюю инфляцию.
10 сентября Центральный банк Турции сохранил недельную ставку РЕПО на уровне 37%. Одновременно ставка кредитования overnight осталась на отметке 40%, а ставка заимствования — 35,5%. Регулятор по-прежнему заявляет о необходимости поддерживать жёсткие денежно-кредитные условия до устойчивого снижения инфляционного давления.
Высокая стоимость денег поддерживает спрос на активы, номинированные в лирах. Согласно сентябрьским данным Центрального банка Турции, средняя ставка по депозитам в TRY к 4 сентября составляла 44,4%. Для зарубежных инвесторов такая доходность создаёт заметную процентную премию относительно рынков развитых стран.
Но номинальная ставка не гарантирует укрепления валюты. Инвестор получает доход в TRY, а затем оценивает результат в долларах или другой базовой валюте. Если за период инвестиции лира теряет значительную часть стоимости, валютное движение уменьшает прибыль от высокой процентной ставки.
Поэтому для рынка важна не только ставка ЦБ, но и ожидаемая траектория курса. Значение имеют прогноз инфляции, стоимость валютного хеджирования, вероятность будущего смягчения политики и устойчивость притока иностранного капитала.
Эта особенность особенно заметна в операциях carry trade. В сентябрьском дайджесте финансового рынка Bitryc объём иностранных carry trade позиций в турецких активах оценивался примерно в $75 млрд. Высокая доходность способна привлекать капитал, однако при ухудшении ожиданий часть таких позиций может быстро закрываться.
Механизм выглядит так:
Именно поэтому рост ставок способен уменьшать скорость ослабления национальной валюты, но не обязательно меняет направление движения.
Августовская статистика показывает продолжение дезинфляции. Индекс потребительских цен в Турции вырос на 31,51% относительно августа 2025 года. За месяц цены увеличились на 1,84%, а с декабря — на 22,07%.
Снижение годового показателя создаёт более благоприятный фон для экономики, но уровень инфляции остаётся высоким. Особенно заметно дорожают категории, которые имеют прямое отношение к повседневным расходам домохозяйств и себестоимости бизнеса.
Продовольствие и безалкогольные напитки в августе стоили на 33,79% больше, чем годом ранее. Транспорт подорожал на 35,08%, а жильё, вода, электроэнергия, газ и другие виды топлива — на 39,77%.
Слабая национальная валюта затрудняет дальнейшее снижение этих показателей. Турецким компаниям приходится приобретать за иностранную валюту часть топлива, сырья, оборудования и комплектующих. Чем дороже доллар, тем выше стоимость соответствующего импорта в лирах.
Получается характерная для импортозависимой экономики цепочка:
При этом сама инфляция влияет на валютные ожидания. Пока рост цен значительно превышает показатели большинства крупных торговых партнёров Турции, участники рынка продолжают закладывать постепенное изменение номинального курса.
Высокие энергетические цены добавляют ещё один риск. ЦБ Турции в сентябрьском обзоре отдельно указал на дорогие энергоносители как на фактор, способный ухудшить инфляционную траекторию.
Финансовая позиция Центрального банка за последние месяцы укрепилась. По состоянию на 4 сентября валовые международные резервы достигли $184,2 млрд. С 24 июля показатель увеличился на $21,6 млрд.
Одновременно пятилетний CDS Турции к 9 сентября снизился до 220 базисных пунктов. Более низкая стоимость страхования государственного долга от дефолта указывает на уменьшение воспринимаемого инвесторами кредитного риска страны.
ЦБ также сообщил о чистом портфельном притоке в размере $1,1 млрд за период между предыдущим заседанием и 4 сентября. В государственные долговые бумаги поступило около $1,3 млрд, тогда как из акций было выведено приблизительно $0,1 млрд.
Рост резервов снижает вероятность возникновения дефицита иностранной валюты и увеличивает возможности регулятора сглаживать резкие рыночные колебания. Но наличие большого валютного буфера не означает, что ЦБ обязан удерживать неизменный номинальный курс.
Для участников рынка важна и скорость движения. Медленное ослабление TRY и резкая неконтролируемая девальвация создают совершенно разные риски для банков, компаний и инвесторов. Накопление резервов позволяет лучше противостоять второму сценарию, даже если доллар продолжает постепенно дорожать.
Схожий принцип работает и на других валютных рынках. Недавняя динамика курса евро к доллару показала, что одного уровня процентной ставки недостаточно для объяснения валютного движения: инвесторы одновременно учитывают доходности облигаций, политику центробанков, инфляцию и стоимость энергоресурсов. В случае Турции эта комбинация ещё сложнее из-за значительно более высокой инфляции и большой роли импортных товаров.
Внешняя торговля помогает понять, почему доллар сохраняет структурный спрос внутри турецкой экономики. В августе экспорт страны увеличился на 8,1% в годовом выражении и достиг $23,467 млрд. Однако импорт рос быстрее — на 10,5%, до $28,706 млрд. Разница между стоимостью ввезённых и вывезенных товаров за месяц составила приблизительно $5,24 млрд.
За январь–август Турция экспортировала товаров на $185,006 млрд, тогда как импорт достиг $250,791 млрд. Следовательно, товарная торговля требует постоянного притока иностранной валюты из других источников — туризма, сферы услуг, инвестиций, кредитования и финансовых рынков.
Основные показатели, которые сейчас формируют фон для TRY, можно свести в одну таблицу:
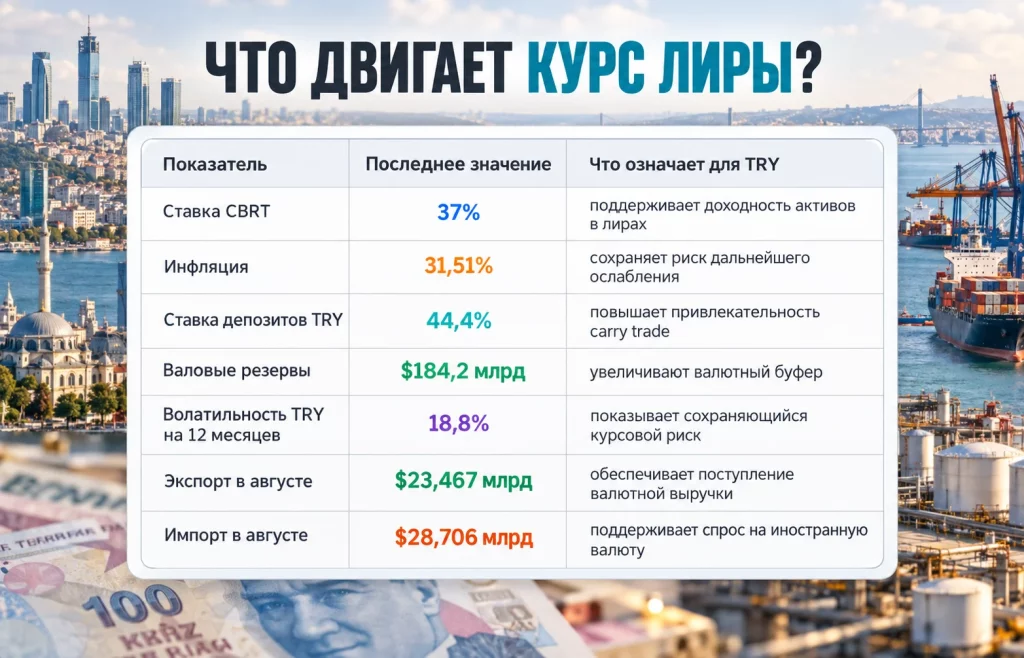
Ни один из показателей не определяет курс самостоятельно. Ставки и резервы работают в пользу финансовой стабильности, тогда как высокая инфляция и превышение товарного импорта над экспортом поддерживают спрос на доллар. Это одна из причин, по которой улучшение макрофинансовой ситуации может происходить одновременно с постепенным снижением номинальной стоимости TRY.
Преодоление отметки 49 важно прежде всего психологически. Само круглое число не меняет баланс спроса и предложения на валютном рынке, поэтому следующий этап движения будет зависеть от более фундаментальных показателей.
Один из главных факторов — скорость дезинфляции. Если потребительские цены продолжат замедляться быстрее, чем регулятор будет снижать процентные ставки, реальная привлекательность активов в TRY может улучшаться.
Другой фактор — поведение иностранного капитала. Высокие депозитные ставки и доходности государственных бумаг поддерживают интерес к Турции, но часть этого спроса связана с краткосрочными стратегиями. Рост ожидаемой волатильности способен изменить расчёты таких инвесторов даже без ухудшения экономической статистики.
Не менее важна внешняя торговля. Дорогая нефть увеличивает импортный счёт Турции, а сильный экспорт и поступления от туризма, наоборот, помогают финансировать валютные потребности экономики. Поэтому динамика энергетического рынка непосредственно связана с устойчивостью TRY. В ближайшие недели ключевыми ориентирами станут новые данные по инфляции, следующие решения Центрального банка, международные резервы, цены на энергоносители и движение иностранного капитала.
Курс доллара к турецкой лире возле 49 показывает, что восстановление резервов и высокая процентная ставка уже сделали валютный рынок устойчивее, но пока не устранили причины постепенного ослабления TRY. Для настоящего изменения траектории потребуется более глубокое снижение инфляции и устойчивое улучшение баланса между внутренним спросом на иностранную валюту и притоком капитала.
Больше новостей здесь.
Полезное
Algorand вырос на 72%: сможет ли ALGO...
Этанол как топливо для морского...
Акции Shein рухнули на 14% после первого...
Дайджест криптоновостей за 28.09.2026:...
Налоги на офшорные трасты в Китае: счёт...
Добыча нефти и газа в Азербайджане: Exxon...
Акции Nike потеряли 76%: бренд покинул...
Цена Shiba Inu у $0,00000589: активность...
Переговоры Трампа и Си в США: главные...
Опционы на Bitcoin на $16 млрд истекли:...
Другие новости
Крипто рынок
Algorand вырос на 72%: сможет ли ALGO пробить $0,14?
Фондовый рынок
Акции Shein рухнули на 14% после первого отчета
Фондовый рынок
Ставка ФРС: шансы на сентябрьское повышение резко выросли
Фондовый рынок
Дайджест фондового рынка за 29.07.2026: паника или шанс?
Крипто рынок
Цена TRON приближается к прорыву: ждать ли $1?
Финансовый рынок
Санкции США и ЕС против России усиливаются: что изменится?
Фондовый рынок
KOSPI снова рухнул, несмотря на сильную отчетность SK Hynix
Финансовый рынок
Евро теряет позиции: Уолл-стрит ждет падения до $1,10