Поиск
Фондовый рынок


Акции Shein 29 сентября опустились до рекордного минимума после того, как первый квартальный отчет компании в статусе публичного бизнеса показал резкое сокращение прибыли и маржи. На Гонконгской бирже бумаги в ходе торгов теряли до 14%, а к середине сессии снижение составляло 10,9%, до HK$31,44. Реакция инвесторов оказалась особенно болезненной с учетом того, что после IPO прошло меньше месяца.
Проблема для рынка заключается не только в падении одного показателя. Shein продолжает получать более $11 млрд квартальной выручки и увеличивать число заказов, но прежняя комбинация быстрого роста, сверхнизких цен и высокой эффективности международной доставки стала заметно дороже. Как следует из данных Reuters, рост транспортных затрат и ухудшение результатов в крупнейших западных регионах стали одними из ключевых факторов сокращения маржи.
Во втором квартале, завершившемся 30 июня 2026 года, Shein получила $11,08 млрд выручки. По сравнению с аналогичным периодом прошлого года показатель увеличился всего на 0,9%. Для бизнеса, чья инвестиционная история много лет строилась вокруг чрезвычайно быстрого расширения, почти нулевая динамика стала первым неприятным сигналом.
Гораздо сильнее изменился результат на уровне прибыли. Скорректированная чистая прибыль составила $228 млн и сократилась на 67% год к году. Операционная маржа снизилась с 6,2% до 2,1%.
Основные результаты второго квартала выглядят так:
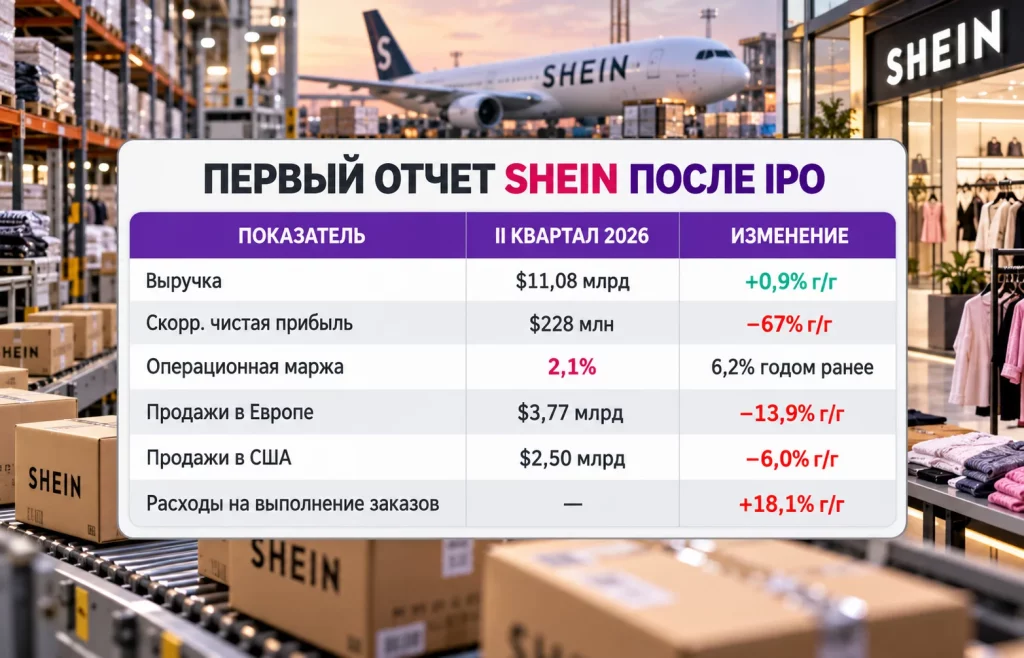
Главный дисбаланс хорошо виден в связке выручки и прибыли. Оборот практически не изменился, но зарабатывать на каждом долларе продаж компания стала значительно меньше. Расходы на выполнение заказов выросли на 18,1%, то есть гораздо быстрее бизнеса в целом.
Аналитики Jefferies оценили квартальный результат более чем на 10% ниже нижней границы диапазона, который можно было вывести из проспекта IPO. Поэтому инвесторы получили не просто слабый квартал, а основания заново пересчитать прибыльность бизнеса при более дорогой международной логистике.
Подобная переоценка крупных потребительских брендов уже видна и в других сегментах. Недавняя история Nike показала, насколько быстро фондовый рынок меняет отношение к известной компании, когда рост продаж и восстановление рентабельности перестают соответствовать прежним ожиданиям.
Феномен Shein во многом возник благодаря необычной цепочке поставок. Компания быстро выявляет спрос на отдельные модели, выпускает их небольшими партиями и отправляет значительную часть заказов конечным покупателям напрямую, в том числе авиационным транспортом. Эта конструкция позволяет сокращать запасы и быстрее реагировать на моду, но делает бизнес чувствительным к стоимости перевозок.
Во втором квартале этот недостаток проявился особенно отчетливо. Конфликт на Ближнем Востоке привел к росту цен на авиационное топливо и международные грузовые перевозки. Для продавца одежды за $5–10 даже небольшое повышение стоимости доставки на единицу товара способно заметно влиять на итоговую маржу.
Механика давления выглядит достаточно просто:
Раньше сверхнизкая стоимость одежды позволяла Shein легче поглощать часть сопутствующих расходов. Теперь одновременно дорожают сразу несколько элементов модели: перевозка, таможенное оформление и доступ товаров на крупнейшие рынки.
В США компания уже столкнулась с отменой режима de minimis для дешевых международных отправлений. Именно этот механизм долгое время позволял множеству небольших посылок проходить без стандартных импортных пошлин. Shein была вынуждена повысить американские цены.
Европа постепенно движется в похожем направлении, хотя набор инструментов отличается. С 1 июля ЕС ввел сбор €3 для низкостоимостных посылок электронной торговли. В зависимости от структуры заказа совокупные платежи могут становиться выше. Дополнительный сбор за обработку дешевых отправлений планируется с 1 ноября.
Для компании это неприятное совпадение нескольких факторов. Международная доставка становится дороже сама по себе, а регуляторы одновременно сокращают преимущества, которыми пользовалась модель прямых мелких отправлений из Азии.
Изменения особенно хорошо видны в географии продаж. Европа во втором квартале принесла Shein $3,77 млрд выручки — на 13,9% меньше, чем годом ранее. В США продажи уменьшились на 6%, до $2,5 млрд.
Европейский результат частично связан с действиями самой компании. Перед вступлением новых сборов Shein повысила цены и сократила расходы на интернет-рекламу. На этом фоне спрос оказался слабее.
Общую выручку удержал рост в других регионах, прежде всего в Латинской Америке. Поэтому глобальный показатель прибавил 0,9%, несмотря на заметное сокращение двух крупнейших западных направлений.
Это меняет характер инвестиционной истории. Раньше географическая экспансия Shein позволяла компенсировать слабость отдельных рынков за счет быстрого привлечения новых покупателей. Теперь вопрос состоит в том, насколько прибыльным будет такой рост.
Похожая проблема — необходимость сочетать зарубежную экспансию с локальными тарифами, регулированием и меняющимся спросом — возникает у многих китайских компаний. Например, китайские автомобильные бренды в Европе быстро увеличивают свою долю, но одновременно адаптируют производство, продуктовую линейку и логистику к европейским ограничениям.
Для Shein локализация может оказаться еще важнее. Чем больше товаров компания хранит непосредственно около покупателей, тем меньше зависимость от индивидуальной авиадоставки из Азии. Но склады требуют капитала, заранее сформированных запасов и более точного прогнозирования спроса. Это частично ослабляет преимущество модели, основанной на выпуске небольших партий после появления конкретного покупательского интереса.
Падение 29 сентября выглядит намного значительнее, если сравнить его не только с предыдущим торговым днем, но и с историей оценки компании. В 2022 году на пике интереса частных инвесторов Shein оценивали примерно в $100 млрд. Тогда быстрый рост электронной торговли и популярность бренда в социальных сетях позволяли относить компанию к наиболее дорогим частным технологическим и потребительским бизнесам мира.
К выходу на биржу ситуация изменилась. 1 сентября 2026 года Shein разместила акции в Гонконге по HK$48,56. Рыночная стоимость на старте составляла около $26 млрд. Уже в течение первого месяца инвесторы продолжили снижать оценку. 28 сентября, перед публикацией реакции на отчет, бумаги закрылись на HK$35,28. Во время торгов 29 сентября цена опускалась еще ниже, а к середине сессии составляла HK$31,44. Рыночная капитализация сократилась примерно до $17 млрд.
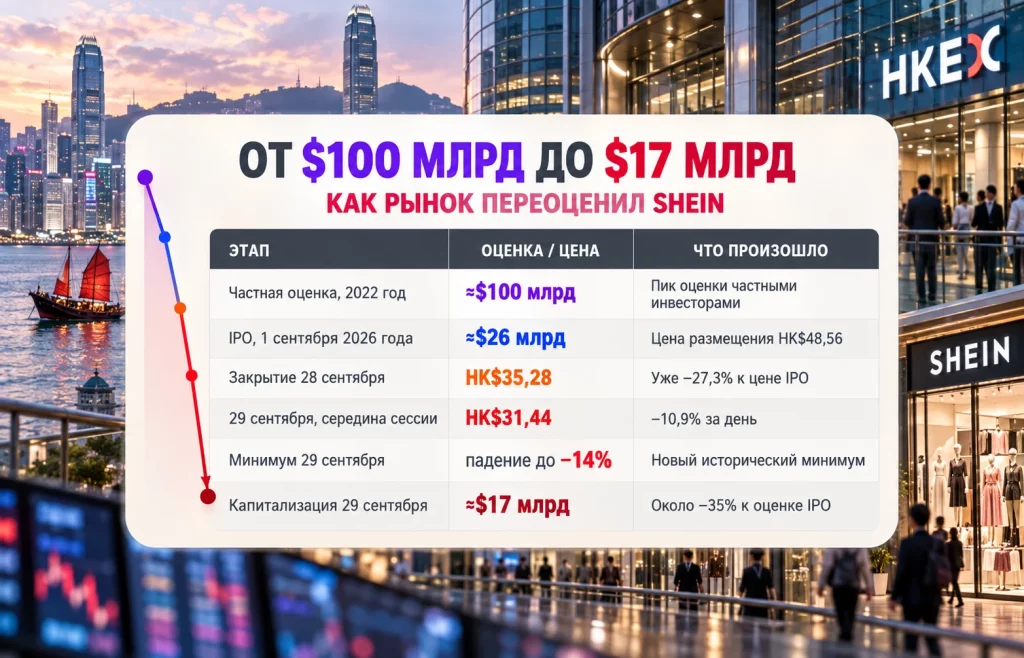
Таким образом, речь идет не об одном неудачном торговом дне. Публичный рынок продолжает процесс переоценки, который начался еще до размещения.
Само IPO тоже важно для понимания ситуации. Гонконг в 2026 году переживает заметное оживление первичного рынка, поэтому крупные размещения получают повышенное внимание инвесторов. Наша редакция ранее разбирала готовящийся IPO YMTC на $4,9 млрд, где ключевым вопросом также была не только величина компании, но и способность оправдать высокую оценку после выхода на публичный рынок. У Shein ситуация обратная: вместо премии за быстрый рост инвесторы требуют доказательств того, что бизнес способен сохранить приемлемую рентабельность при новых расходах.
Руководство уже обозначило несколько направлений адаптации. Одно из них — увеличение запасов непосредственно в Европе. Компания расширяет логистическую инфраструктуру в Польше. В декабре 2025 года был открыт крупный логистический центр во Вроцлаве площадью около 740 тыс. кв. м, а в 2026 году Shein дополнительно арендовала еще 66 тыс. кв. м складских помещений.
Экономический смысл такого решения понятен. Если часть популярных товаров заранее находится в Европе, компания меньше зависит от дорогих индивидуальных авиаперевозок и может быстрее выполнять местные заказы. Одновременно руководство намерено двигаться в более высокие ценовые сегменты. Председатель совета директоров и генеральный директор Янтянь Сюй заявил о намерении увеличивать долю более дорогой одежды и расширять семейство брендов.
Это довольно серьезный поворот. Shein построила узнаваемость именно на огромном ассортименте, очень низких ценах и постоянных скидках. Повышение среднего чека способно улучшить экономику доставки, но может изменить восприятие бренда и усилить прямую конкуренцию с H&M, Inditex и другими международными сетями.
Перед компанией фактически возникают три задачи одновременно:
В ближайшие месяцы проверкой этой стратегии станет традиционно сильный четвертый квартал с Black Friday и рождественскими продажами. Высокий объем заказов сам по себе уже не будет достаточным доказательством восстановления. Инвесторам потребуется увидеть, что увеличение оборота снова сопровождается ростом прибыли.
Первый публичный отчет показал слабое место бизнеса, которое было менее заметно в период быстрого расширения. Модель дешевой одежды, небольших партий и прямой доставки остается способной генерировать огромные продажи, но стала значительно чувствительнее к стоимости топлива, перевозок и трансграничным сборам. Именно поэтому акции Shein будут зависеть не только от того, сколько вещей компания сможет продать, но и от того, сколько прибыли останется после доставки каждого заказа.
Больше новостей здесь.
Полезное
Algorand вырос на 72%: сможет ли ALGO...
Курс доллара к турецкой лире пробил...
Этанол как топливо для морского...
Дайджест криптоновостей за 28.09.2026:...
Налоги на офшорные трасты в Китае: счёт...
Добыча нефти и газа в Азербайджане: Exxon...
Акции Nike потеряли 76%: бренд покинул...
Цена Shiba Inu у $0,00000589: активность...
Переговоры Трампа и Си в США: главные...
Опционы на Bitcoin на $16 млрд истекли:...
Другие новости
Крипто рынок
Algorand вырос на 72%: сможет ли ALGO пробить $0,14?
Финансовый рынок
Курс доллара к турецкой лире пробил отметку 49
Фондовый рынок
Ставка ФРС: шансы на сентябрьское повышение резко выросли
Фондовый рынок
Дайджест фондового рынка за 29.07.2026: паника или шанс?
Крипто рынок
Цена TRON приближается к прорыву: ждать ли $1?
Финансовый рынок
Санкции США и ЕС против России усиливаются: что изменится?
Фондовый рынок
KOSPI снова рухнул, несмотря на сильную отчетность SK Hynix
Финансовый рынок
Евро теряет позиции: Уолл-стрит ждет падения до $1,10