Поиск
Финансовый рынок


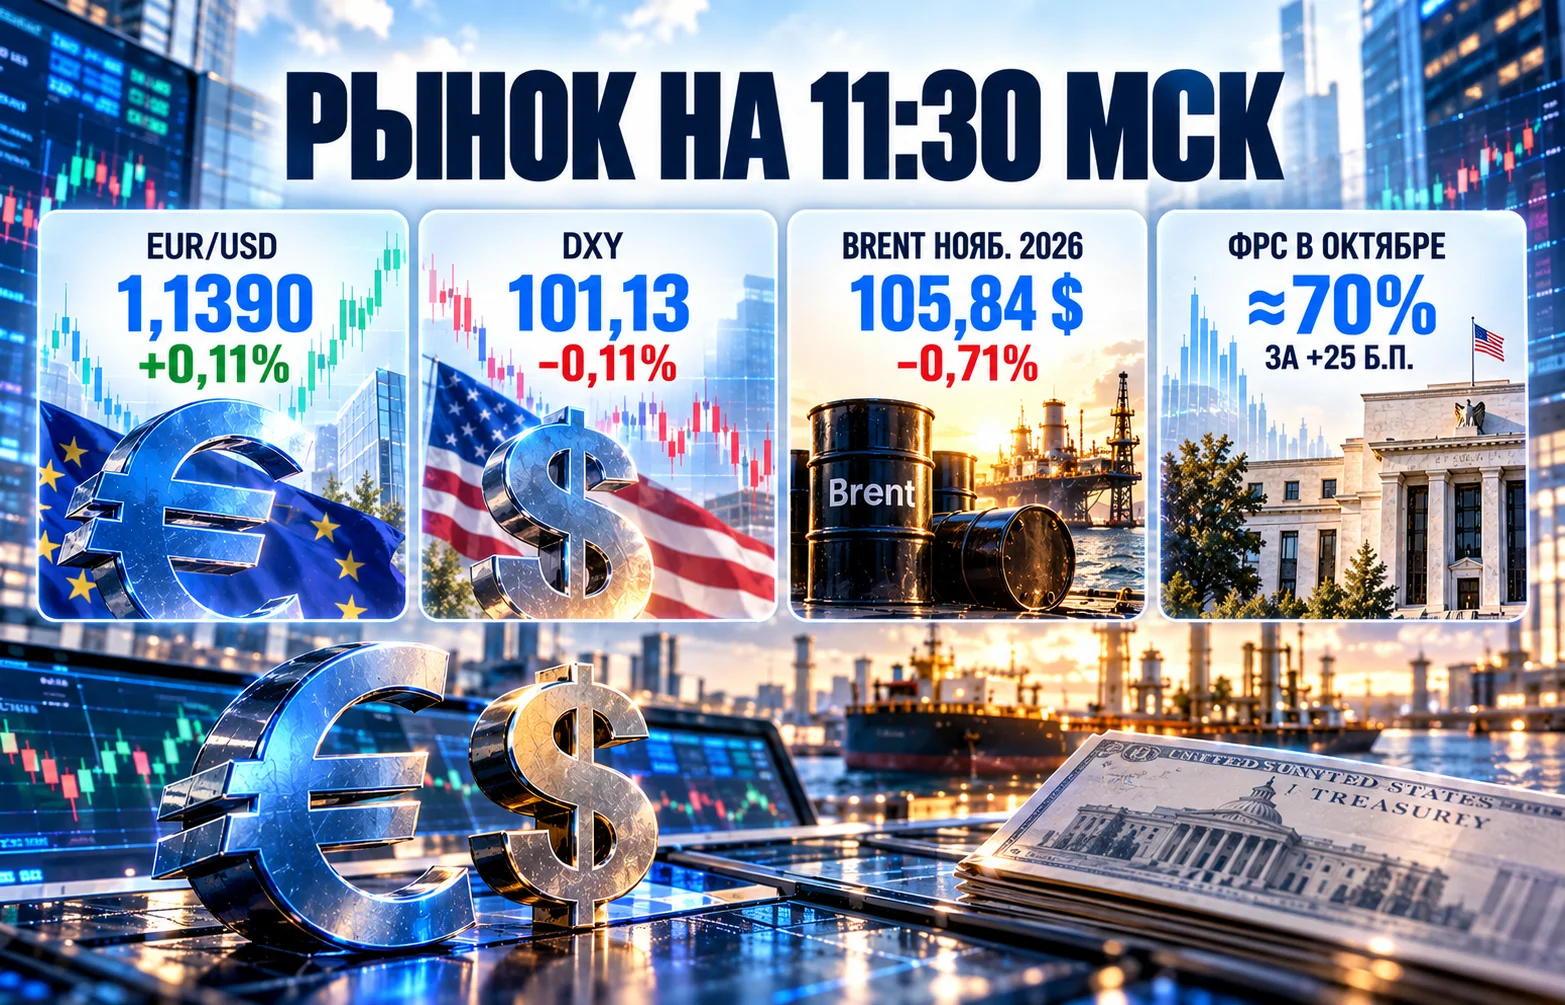
Курс евро к доллару остаётся недалеко от минимальных значений примерно за три месяца, хотя утром 25 сентября европейская валюта немного восстановилась. Около 11:30 мск EUR/USD торговалась по 1,1390, прибавляя 0,11% за сессию. Одновременно индекс доллара DXY снижался на 0,11% до 101,13 пункта, а ноябрьский фьючерс Brent корректировался на 0,71% до 105,84 $ за баррель.
Внутридневное движение выглядит спокойнее предыдущих сессий, но фундаментальный фон для EUR/USD существенно не изменился. Нефть остаётся дорогой даже после текущего снижения, доходности американских облигаций находятся на повышенных уровнях, а рынок всё активнее допускает ещё одно повышение ставки Федеральной резервной системы. При этом евро не демонстрирует одинаковой слабости против всех крупных валют: EUR/GBP держится около 0,8606, а EUR/CAD поднялась до 1,6114. Это делает сильный доллар более важной частью происходящего, чем простую историю о слабости европейской экономики.
К 11:30 мск 25 сентября EUR/USD находилась около 1,1390. За текущую сессию пара прибавляла 0,0012, или 0,11%. Небольшое восстановление последовало после снижения к области 1,1350 ранее в пятницу — примерно трёхмесячному минимуму.
Более широкий масштаб движения выглядит заметнее. По данным FXStreet, к утру пятницы евро потерял около 0,8% за неделю и почти 2% за две недели. Давление усилилось на фоне пересмотра ожиданий по американской денежно-кредитной политике и роста доходностей казначейских облигаций США.
При этом сам доллар утром немного отступил от недавних максимумов. DXY снизился до 101,13 пункта, потеряв 0,11%. Поэтому корректнее говорить не о новом импульсе укрепления USD именно утром 25 сентября, а о консолидации после сильного движения предыдущих дней.
Свежие котировки примерно на 11:30 мск показывают разницу между основными валютными парами:
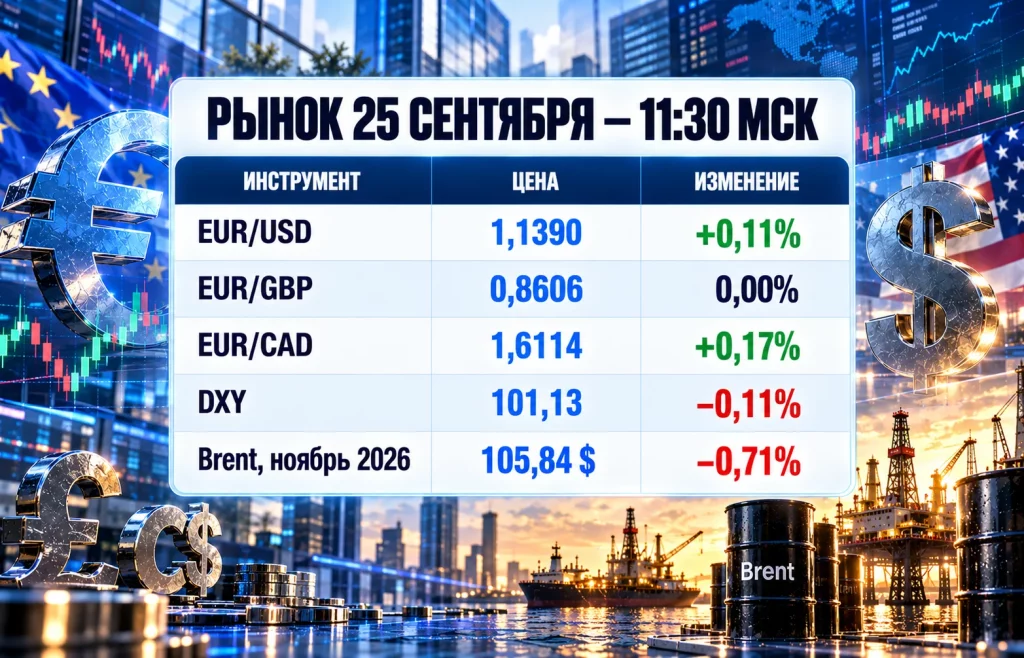
Таблица хорошо показывает главное различие. Евро утром восстанавливается к доллару и канадской валюте, остаётся практически неизменным к фунту, а DXY слегка снижается. Однако эти изменения происходят после предыдущего сильного укрепления американской валюты и пока не означают разворота более крупного движения.
Нефтяной фактор остаётся одним из самых заметных элементов текущей рыночной картины. Ноябрьский фьючерс Brent LCOX6 около 11:30 мск стоил 105,84 $ за баррель. Контракт терял 0,76 $, или 0,71%, однако сама цена остаётся очень высокой.
Это различие важно. Формулировка «нефть растёт и толкает доллар вверх» уже не соответствует внутридневной ситуации 25 сентября. Правильнее говорить о последствиях ранее сформировавшегося высокого уровня нефтяных цен. Даже после утреннего снижения Brent остаётся заметно выше 100 $.
Для европейской экономики такая ситуация особенно чувствительна из-за зависимости от импорта энергоресурсов. Дорогая нефть повышает транспортные и производственные расходы, сокращает реальные располагаемые доходы населения и способна ухудшать внутренний спрос.
Американский канал работает иначе. Высокая стоимость энергии увеличивает риск того, что инфляция будет снижаться медленнее, чем рассчитывает ФРС. Это поддерживает ожидания более длительного периода высоких ставок.
Механизм не является автоматическим. Снижение нефти в пятницу уже частично уменьшает инфляционное давление, поэтому дальнейшая реакция валют зависит от того, окажется ли коррекция устойчивой или Brent продолжит держаться около текущих высоких уровней.
Разница в ожиданиях по процентным ставкам остаётся одной из наиболее понятных причин слабости EUR/USD за последние недели. После сентябрьского заседания диапазон ставки ФРС находится на уровне 3,75–4,00%. Это стало первым повышением более чем за три года. Ранее наша редакция подробно разбирала, почему ставка ФРС выросла до 3,75–4,00%.
Теперь участники рынка оценивают вероятность ещё одного шага. По данным OCBC, которые приводит FXStreet, рыночные цены утром 25 сентября подразумевали около 70% вероятности повышения ставки ещё на 25 базисных пунктов в октябре.
Такой сценарий поддерживают и заявления представителей американского центробанка. Президент ФРБ Сент-Луиса Альберто Мусалем заявил, что для возвращения инфляции к целевым 2% могут потребоваться дополнительные повышения ставки. Он также охарактеризовал текущий диапазон как всё ещё стимулирующий.
FXStreet также отмечает, что американские деловые индексы PMI за сентябрь показали более сильную, чем ожидалось, активность, рост зарплат и увеличение затрат из-за энергии. Это усилило аргументы в пользу продолжения борьбы ФРС с инфляцией.
Рынок получает сразу несколько связанных сигналов:
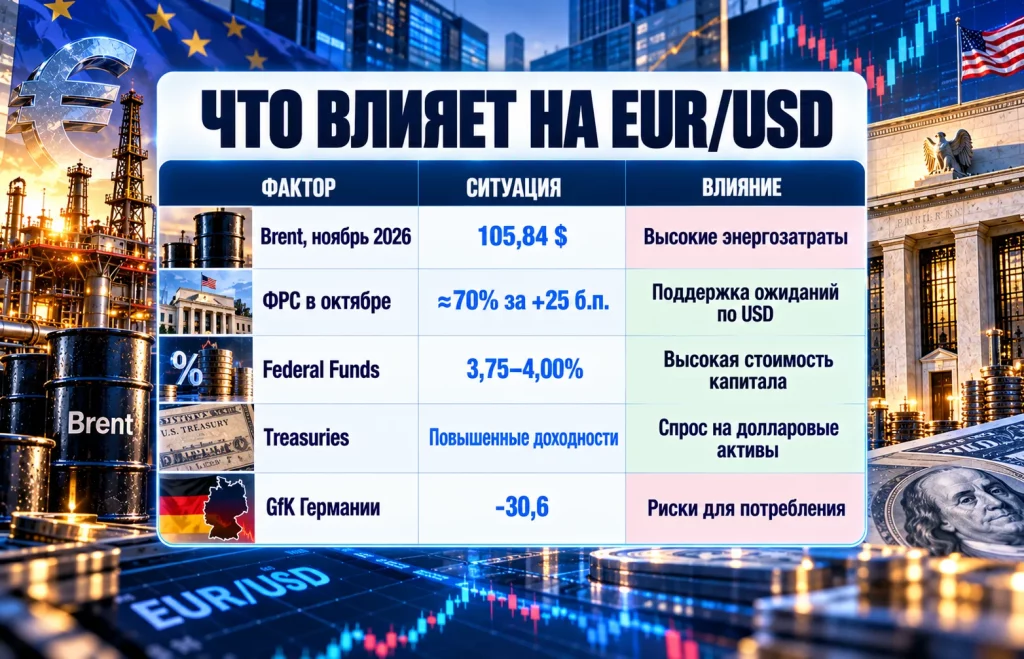
Сочетание этих факторов важнее любого одного показателя. Даже небольшое снижение DXY утром пятницы пока выглядит скорее коррекцией после предыдущего ралли, чем признаком резкой смены ожиданий по ставкам.
Европейская сторона пары тоже не выглядит сильной. Новый опрос GfK показал ухудшение настроений немецких потребителей. Индекс потребительского доверия Германии на октябрь снизился до -30,6 против -26,6 месяцем ранее. Рынок ожидал более умеренного падения до -27,4. Показатель стал самым слабым примерно за пять месяцев.
Ещё заметнее выглядит изменение отдельных компонентов. Ожидания доходов упали с 1,7 до -15,0, тогда как склонность к сбережениям выросла с 15,5 до 21,5. Одновременно планы крупных покупок ухудшились.
Высокие энергетические расходы способны усиливать эту тенденцию. Чем больше бюджета домохозяйств приходится направлять на топливо, коммунальные платежи и связанные с энергией товары, тем меньше остаётся для других расходов. Для экономики Германии это создаёт риск более слабого потребления.
Но здесь важно не перепутать причину и фон. Слабый GfK сам по себе не способен объяснить почти 2%-ное двухнедельное снижение евро против доллара. Если бы рынок массово продавал именно европейскую валюту, похожая динамика должна была бы наблюдаться и в других основных парах. Этого не происходит.
EUR/GBP около 11:30 мск торговалась по 0,8606 практически без изменений за день. При этом ранее пара поднималась примерно к трёхмесячным максимумам. FXStreet отмечает, что слабые немецкие данные не смогли вернуть устойчивое преимущество британскому фунту. Свежая котировка EUR/CAD выглядит ещё показательнее. Пара находится около 1,6114 и прибавляет 0,17%.
Получается довольно необычная картина:
То есть утром 25 сентября нет синхронной распродажи евро. Основное движение последних недель сформировалось именно в паре с долларом.
Для валютного рынка это принципиально. Курс — всегда относительная величина. Состояние экономики Германии влияет на EUR, но для EUR/USD не меньшее значение имеет то, насколько привлекательнее в конкретный момент выглядят процентные ставки и доходности в США.
Похожий механизм уже проявлялся в начале месяца. В обзоре финансового рынка Bitryc рассматривалась цепочка, в которой высокие сырьевые цены через инфляционные ожидания и доходности американских облигаций способны поддерживать USD.
Высокая стоимость энергии создаёт проблему и для Европейского центрального банка. С одной стороны, она увеличивает инфляционное давление и теоретически создаёт аргументы в пользу высокой ставки. С другой — дорогие энергоресурсы одновременно бьют по спросу и экономическому росту. Поэтому простой вывод «дорогая нефть означает более жёсткий ЕЦБ и сильный евро» не работает.
Европейский регулятор уже повысил ставку до 2,5%. Подробнее последствия этого решения разбирались в нашем недавнем материале о новом повышении ставки ЕЦБ. Разница между США и еврозоной заключается в качестве экономического фона. В США отмечает устойчивую деловую активность, рост заработных плат и инфляционные риски. В Германии одновременно ухудшаются потребительские настроения.
Для валютных трейдеров такой разрыв важен даже без изменения ставок непосредственно сегодня. Если рынок считает, что ФРС сможет продолжить ужесточение политики с меньшим ущербом для экономики, чем ЕЦБ, процентный дифференциал продолжает работать в пользу доллара.
На утро 25 сентября рынок немного корректирует крайние движения предыдущих дней. EUR/USD поднялась до 1,1390, DXY снизился до 101,13, а ноябрьский Brent отступил до 105,84 $. Однако эти изменения пока происходят внутри уже сформировавшегося макроэкономического фона.
Ближайшая динамика будет зависеть от нескольких направлений:
Особенно важно следить за сочетанием нефтяного рынка и ожиданий по ставкам. Само снижение Brent на 0,71% в пятницу является позитивным сигналом для инфляционного фона, но цена 105,84 $ всё ещё достаточно высока, чтобы энергетический фактор оставался частью расчётов центробанков.
Курс евро к доллару поэтому находится в промежуточной точке. Внутри дня EUR/USD восстановилась до 1,1390, однако пара всё ещё недалеко от трёхмесячного минимума. Для более устойчивого разворота евро потребуется не просто слабый день DXY, а изменение одного из ключевых факторов последних недель — нефтяных цен, доходностей США или ожиданий дальнейшего повышения ставки ФРС.
Полезное
Опционы на Bitcoin на $16 млрд истекли:...
Экспорт дизеля из Индии: страна спасает...
Акции Meta взлетели на 36% —...
LTC переживает вторую молодость — цена...
Курс швейцарского франка снизился после...
Прямые иностранные инвестиции 2026: куда...
СПГ из Аргентины: новый поставщик на...
Дайджест рынка Forex за 23.09.2026:...
Tether и MiCA: почему USDT остается без...
Китайские автомобили в Европе заняли...
Другие новости
Крипто рынок
Опционы на Bitcoin на $16 млрд истекли: что дальше?
Срочный рынок
Экспорт дизеля из Индии: страна спасает мировой рынок?
Фондовый рынок
Акции Meta взлетели на 36% — капитализация у $2 трлн
Срочный рынок
США исключили Сирию из списка спонсоров терроризма
Финансовый рынок
Обесценивание доллара: почему растут золото и Bitcoin?
Фондовый рынок
Санкции США против Ирана ударили по компаниям Китая
Фондовый рынок
Индекс Stoxx Europe 600 становится заложником AI-бума
Финансовый рынок
Инфляция в США взлетела до максимума за три года
Фондовый рынок
IPO Dangote на $40 млрд вызвало ажиотаж среди инвесторов