Поиск
Финансовый рынок


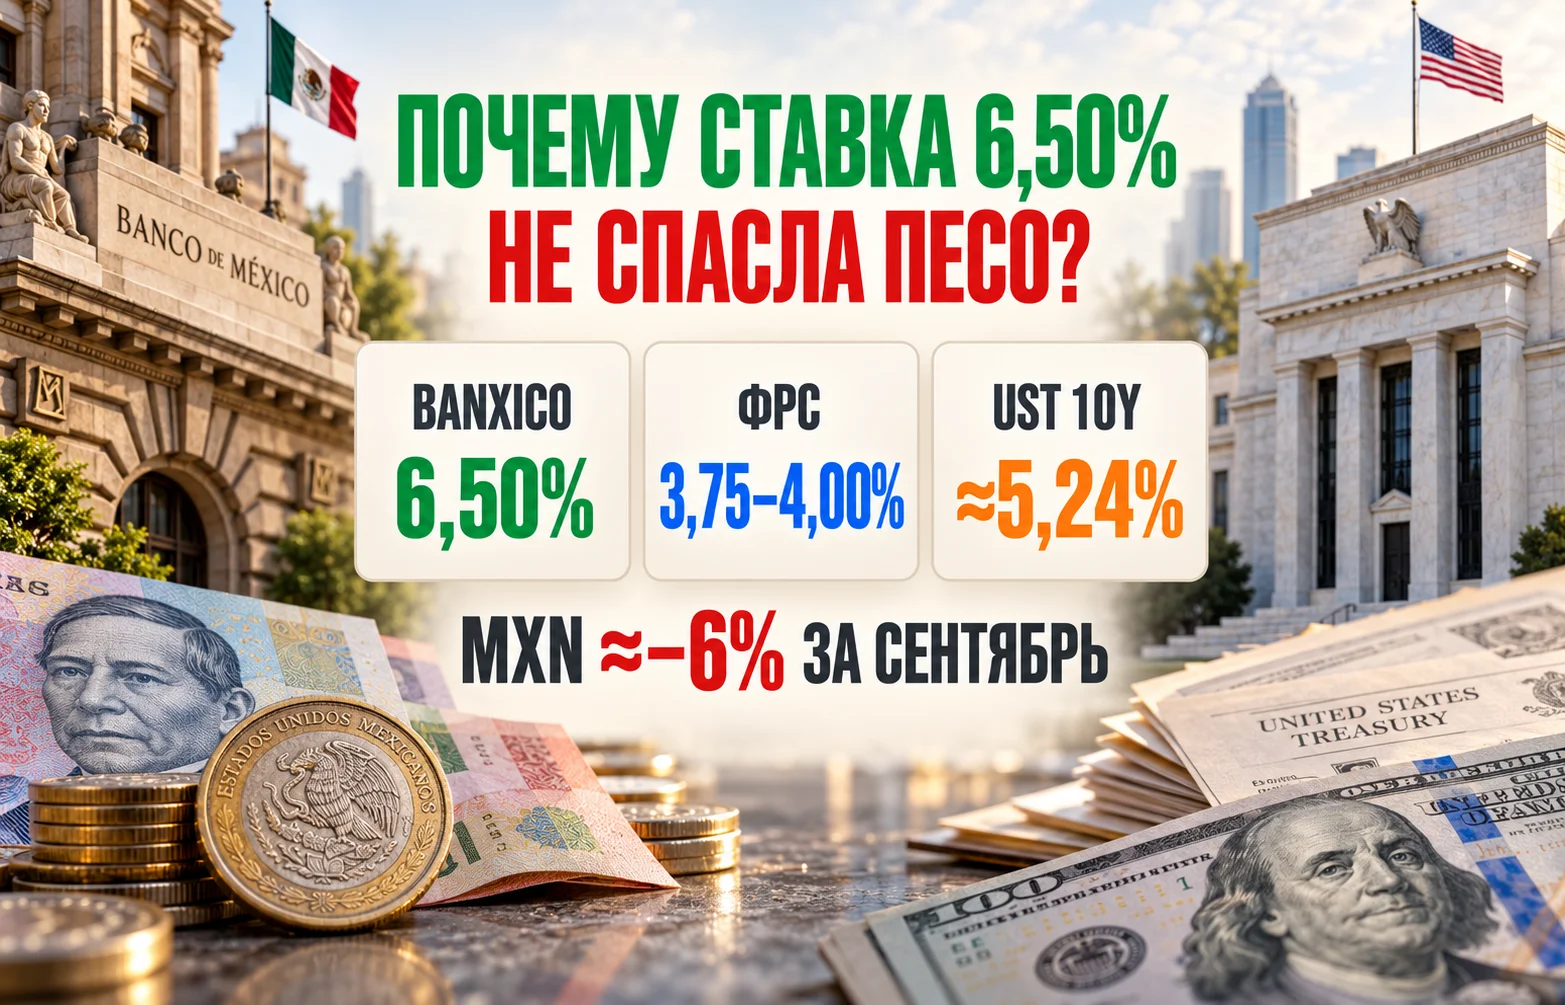
Carry trade с мексиканским песо ещё недавно считался одной из наиболее заметных валютных стратегий на развивающихся рынках. Высокая ключевая ставка Banco de México позволяла инвесторам получать существенную процентную премию по сравнению с долларом и другими валютами фондирования. К концу сентября ситуация изменилась: национальная валюта Мексики потеряла около 6% против доллара за месяц, а совокупный результат стратегии с учётом процентного дохода ушёл примерно к −5,2%. Валютный убыток оказался сильнее накопленного преимущества.
Пара USD/MXN при этом вернулась выше психологической отметки 18 и 29 сентября достигала 18,1545 внутри дня. 30 сентября она оставалась возле 18,08, тогда как официальный FIX Banco de México за 29 сентября составил 18,0710 песо за доллар. Bloomberg связал движение с выходом участников из позиций, которые ещё недавно приносили устойчивый результат за счёт разницы ставок.
Причина не сводится к одному решению центрального банка или одной слабой сессии. Изменилась сама математика сделки: американские облигации стали предлагать около 5% годовых, процентное преимущество Мексики сократилось, доллар укрепился, а ослабление обменного курса стало ускорять сворачивание уже накопленной экспозиции.
Механика стратегии выглядит простой лишь на первый взгляд. Инвестор занимает средства там, где стоимость фондирования ниже, и переводит капитал в активы страны с более высоким процентом. Если обменный курс остаётся стабильным, разница ставок формирует положительный денежный поток.
Рынок Мексики долго подходил для такой схемы. Жёсткая политика Banxico сочеталась с ликвидной национальной валютой, развитым долговым рынком и тесной связью экономики страны с США. В результате MXN стал одним из популярных инструментов для глобальных макросделок.
Но процентный доход работает только до тех пор, пока движение курса не перекрывает накопленную премию. Именно это произошло в сентябре. По оценке Societe Generale, мексиканская валюта потеряла примерно 6% на спотовом рынке, а total return с учётом процентной составляющей составил около −5,2%. Иными словами, вложения продолжали генерировать положительный процент, но его уже было недостаточно, чтобы компенсировать ухудшение обменного курса.
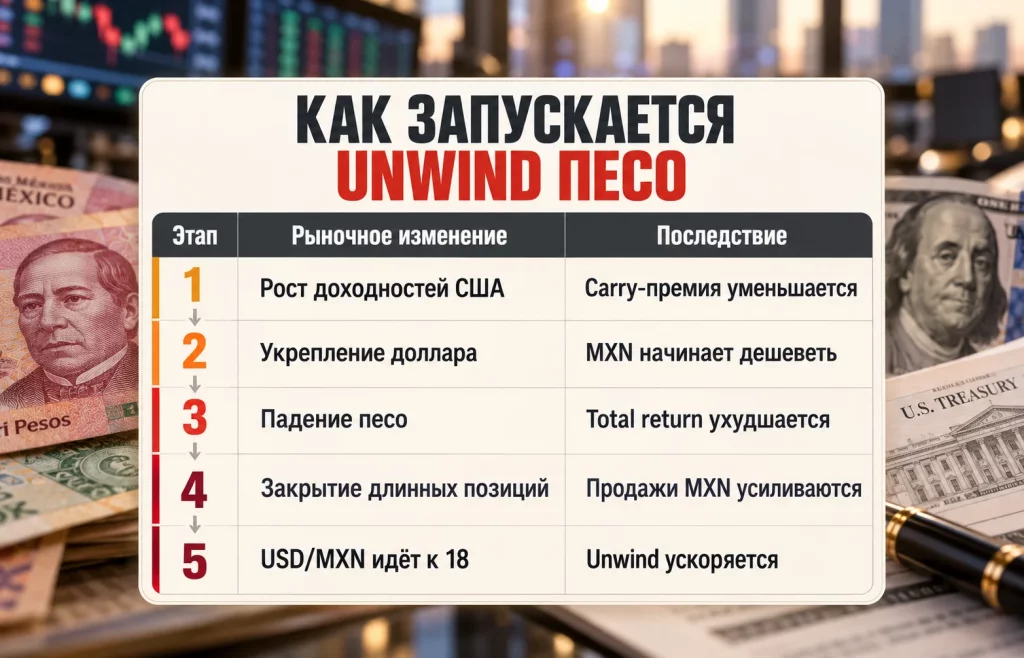
Ключевую последовательность можно описать так:
Такой процесс способен усиливать сам себя. Когда убыток по валютной части достигает определённого уровня, участникам приходится сокращать экспозицию независимо от того, сохраняется ли привлекательная локальная премия.
Это особенно заметно по движению USD/MXN в последние дни месяца. 24 сентября пара закрылась около 17,7246, 28 сентября — уже около 17,9927, а 29 сентября закрепилась выше 18. За несколько торговых сессий движение стало значительно быстрее, чем в первой половине месяца.
Главная проблема заключается не в том, что Мексика внезапно стала страной с дешёвыми деньгами. Премия за дополнительный риск уменьшилась именно тогда, когда колебания курса начали работать против инвесторов.
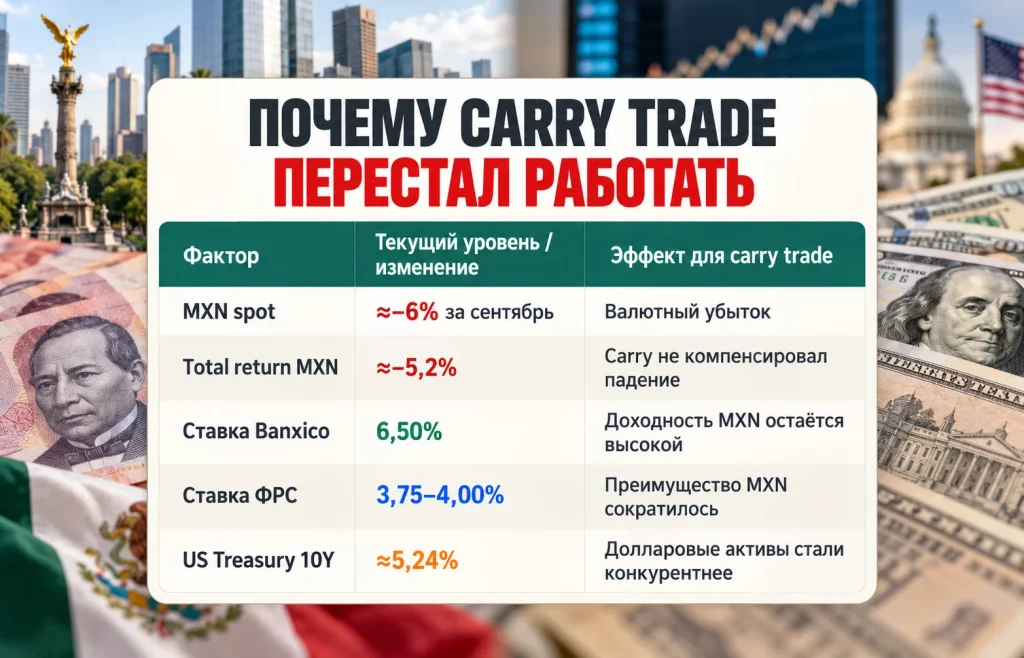
24 сентября Banco de México третий раз подряд сохранил ключевую ставку на уровне 6,50%. Решение было единогласным и соответствовало ожиданиям экономистов. Однако гораздо важнее оказалась формулировка дальнейшей политики.
Регулятор отказался от прежнего сигнала, который рынок мог интерпретировать как готовность долго держать стоимость денег без изменений, и перешёл к более гибкому подходу. Будущие решения будут зависеть от инфляции, курса национальной валюты, экономической активности и инфляционных ожиданий. Для инвесторов это означает, что нынешние 6,50% нельзя автоматически переносить далеко вперёд. Даже если снижение не является неизбежным, премия по локальным активам больше не воспринимается как гарантированная на длительный период.
Одновременно изменилась американская сторона уравнения. После сентябрьского повышения диапазон ФРС составляет 3,75–4,00%. В зависимости от того, какую границу использовать для сравнения, разрыв с уровнем Banxico равен примерно 2,5–2,75 процентного пункта. Для обычного депозитного рынка это всё ещё существенная разница. Для такой стратегии ситуация сложнее, поскольку инвестор должен учитывать:
Последний пункт стал особенно важен. Американские государственные бумаги подняли планку безрисковой доходности настолько, что инвестору уже не обязательно уходить далеко по шкале курсового риска, чтобы получить заметный процентный поток.
Наша редакци недавно рассматривала другую сторону этой же механики на примере того, как швейцарский франк использовался для покупки активов в MXN. Тогда сочетание дешёвого фондирования и высокой выплаты по инструментам Мексики выглядело значительно привлекательнее. Сентябрьский разворот показывает, насколько быстро меняется результат, когда движение самой обменной пары становится сильнее процентного потока.
Рост доходности американских облигаций стал одним из главных глобальных рыночных событий сентября. 30 сентября доходность 10-летних Treasuries находилась около 5,24%, а днём ранее поднималась до 5,293% — максимума с 2007 года.
Для высокодоходных валют это принципиальное изменение условий. Когда десятилетняя государственная облигация США приносит около 5%, инвестор получает высокую долларовую выплату без необходимости брать прямой риск песо. Инструменты Мексики по-прежнему предлагают более высокий номинальный процент, но дополнительная премия становится значительно меньше по отношению к потенциальной волатильности курса.
Механизм выглядит следующим образом:
Подобная зависимость характерна не только для Мексики. При росте глобальной безрисковой доходности инвесторы пересматривают позиции во многих денежных единицах развивающихся стран. Однако рынок Мексики оказался особенно чувствителен из-за высокой популярности этой идеи среди глобальных фондов.
В другом свежем материале на нашем сайте похожая проблема рассматривалась через курс доллара к турецкой лире. Турция сохраняет значительно более высокий номинальный процент, однако и там привлекательность локальных инструментов нельзя оценивать отдельно от инфляции и курсового риска.
Особенность этой истории — прежняя репутация MXN как устойчивого инструмента. Национальная валюта долго считалась относительно устойчивым инструментом с привлекательным процентом, поэтому быстрый переход от прибыльной сделки к отрицательному total return стал заметным сигналом для глобальных участников рынка.
Важно и то, что Treasuries влияют не только на прямое сравнение процентов. Рост их доходности меняет стоимость капитала по всему миру: переоцениваются корпоративные облигации, долговые инструменты развивающихся стран и хеджирующие конструкции на рынке FX. Поэтому даже без нового решения Banxico внешний фон способен существенно изменить привлекательность локальных активов.
Дополнительное значение имеет горизонт инвестора. Краткосрочный участник сильнее реагирует на волатильность и технические уровни, тогда как держатель облигаций может дольше терпеть колебания курса ради купонного потока. Именно расхождение горизонтов объясняет, почему распродажа на споте не обязательно означает синхронный отказ всех иностранных инвесторов от долгового рынка страны.
Резкое движение не обязательно означает, что фундаментальные показатели Мексики ухудшились за несколько дней. Значительную роль играет позиционирование. Когда одна стратегия долго работает, в ней постепенно накапливается большое количество похожих позиций. Инвесторы наращивают экспозицию к MXN по сходным причинам: высокий процент, историческая устойчивость, ликвидность и относительная стабильность макроэкономической политики.
Пока курс движется благоприятно или остаётся в диапазоне, положительный денежный поток усиливает привлекательность сделки. Но при развороте возникает обратный эффект. Сначала часть участников фиксирует прибыль. Затем движение валюты начинает уменьшать накопленный процентный результат. После прохождения важных технических уровней к продажам присоединяются алгоритмические и систематические стратегии. Наконец, дальнейшее движение заставляет выходить инвесторов, которые изначально планировали держать позицию дольше.
Именно поэтому переход USD/MXN выше 200-дневной средней имел значение не только для технического анализа. Пара вернулась над этим индикатором впервые за длительный период и одновременно приблизилась к психологической зоне 18. Так возникает типичный carry unwind: фундаментальный повод запускает движение, а структура уже накопленных позиций увеличивает его амплитуду. Дополнительный импульс создают стоп-приказы и ограничения по риску у фондов. Если волатильность резко растёт, управляющий может сократить экспозицию даже без изменения долгосрочного взгляда на экономику страны.
Этот процесс не означает, что все инвесторы одновременно отказываются от мексиканских активов. Он показывает другое: даже фундаментально привлекательная идея становится уязвимой, если слишком много участников рассчитывают на одинаковое сочетание высокого процента и стабильного курса. В коротком периоде направление обменного курса способно оказаться важнее самой процентной премии.
Ситуация на входе в IV квартал остаётся неоднозначной. Национальная валюта уже пережила значительную коррекцию, поэтому дальнейшая динамика зависит от того, изменятся ли факторы, которые запустили сентябрьский unwind.
Первый ориентир — американские облигации. Пока доходность Treasuries остаётся возле многолетних максимумов, долларовые инструменты будут сохранять сильную конкуренцию с инструментами emerging markets.
Второй фактор — ФРС. Более мягкий отчёт по PCE 30 сентября снизил ожидания немедленного нового повышения. Индекс цен расходов на личное потребление вырос в августе на 0,3% м/м, а базовый показатель — на 0,2%. Годовая базовая инфляция сохранилась на уровне 3,0%.
Это способно немного уменьшить давление на высокодоходные валюты, если рынок начнёт ожидать более осторожной траектории ФРС. Однако одного отчёта недостаточно для устойчивого изменения картины.
Третий фактор — действия Banxico. Центральный банк пока удерживает ключевой уровень на 6,50%, но дальнейшее решение будет зависеть от инфляции, экономической активности и поведения валютного курса.
Четвёртый блок связан с глобальным аппетитом к риску:
Отдельного внимания заслуживает иена. Изменения японских ставок и возможное укрепление JPY способны затронуть более широкий рынок carry, поскольку японская валюта десятилетиями использовалась как источник дешёвого фондирования. Мы ранее разбирали, как carry trade с JPY возвращался после интервенции Японии и почему изменение стоимости заимствований способно быстро перестроить валютные позиции.
Для рынка важен не какой-то один уровень USD/MXN, а сочетание факторов. Если американские доходности начнут снижаться, а Banxico сохранит заметную премию, интерес к мексиканским активам может восстановиться. Если же долларовая доходность останется высокой, а доллар продолжит укрепляться, одного уровня 6,50% будет недостаточно, чтобы автоматически вернуть прежнюю привлекательность стратегии.
Дополнительный сигнал даст поведение иностранных инвесторов на локальном долговом рынке. Если спрос на государственные бумаги Мексики стабилизируется одновременно с ослаблением доллара, это укажет на возвращение интереса к процентной премии. Если же отток продолжится на фоне устойчиво высоких Treasuries, восстановление может затянуться даже без ухудшения внутренних макроэкономических показателей.
Carry trade с мексиканским песо поэтому входит в IV квартал уже в новом состоянии. Сентябрь показал, что высокий номинальный процент не защищает позицию от резкого изменения валютного курса. Для возвращения устойчивой доходности инвесторам потребуется не только привлекательная премия в Мексике, но и более спокойный долларовый рынок, стабилизация Treasuries и прекращение быстрого unwind длинных позиций.
Больше новостей здесь.
Полезное
Смарт-контракты Dogecoin: DogeOS запустил...
Перспективные акции на IV квартал 2026:...
Экспорт нефтепродуктов из Китая: Пекин...
Дайджест фондового рынка за 30.09.2026:...
Цены Bitcoin, Ethereum и XRP: чем...
Экспорт дизеля из России через Черное...
Фондовый рынок Монголии удивил мир: MSE...
Algorand вырос на 72%: сможет ли ALGO...
Курс доллара к турецкой лире пробил...
Этанол как топливо для морского...
Другие новости
Крипто рынок
Смарт-контракты Dogecoin: DogeOS запустил тестнет
Срочный рынок
Экспорт нефтепродуктов из Китая: Пекин закрыл кран
Срочный рынок
Теневой флот СПГ России удвоился: экспорт набирает ход
Финансовый рынок
Волатильность китайского юаня рухнула до минимума за 10 лет
Фондовый рынок
Глобальная распродажа облигаций: доходности бьют рекорды
Фондовый рынок
Акции Amazon +15%: рынок США пережил дикий июль
Фондовый рынок
Акции Alphabet: конец ралли или время для покупки?